

Redwire (RDW) 是一間綜合性的 太空和國防技術公司,供應太空船組件、數位工程、自主飛機、傳感器和任務系統。Edge Autonomy 收購案擴大了投資組合,從太空基建拓展到經戰鬥驗證的無人駕駛飛機,為公司創造了更多對國防預算和國際需求的接觸。該擴張增加了 Redwire 的規模,但同時也增加了整合、計劃執行和資本配置風險。
最新季度顯示,合併平台能夠快速增長。 RedWire 2026年第二季度收入增長89.6%至創紀錄的1.171億美元,毛利率從負30.9%改善至27.8%,簽約訂單積壓達到5.421億美元。調整後EBITDA仍然為負320萬美元,因此投資理由取決於訂單積壓轉換和營運槓桿能否將創紀錄需求轉化為持續利潤。
RDW 股票2026年預測現在集中在兩個競爭觀點上:
- 國防規模和訂單積壓論據:1.42倍的訂單收入比、5.421億美元訂單積壓以及不斷擴大的 Stalker 和 Penguin 需求可能支撐持續增長和正調整後EBITDA。
- 整合和盈利能力論據:較慢的計劃執行、固定價格成本壓力或持續虧損可能阻止收入增長達到每股盈利。
本指南分析 RDW 股票預測、2026年價格情境、主要風險和分析師展望,引用了 Redwire 2026年8月5日第二季度業績發佈、季度申報及截至9月11日的市場數據,以及 如何在 BingX TradFi 交易 RDW 股票期貨使用 USDT 抵押品。
2026年9月 Redwire 投資者需要了解的5大要點
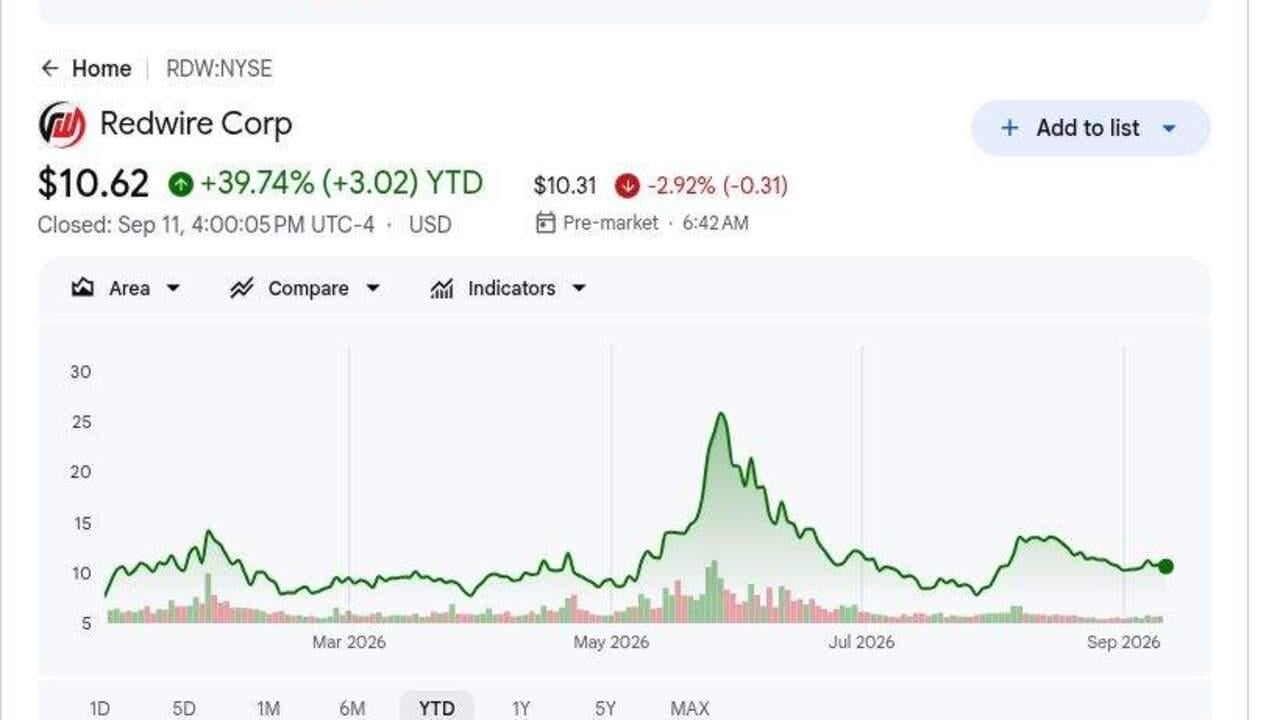
- 9月11日收市價10.62美元讓 RDW 在2026年上漲約39.4%:漲幅反映了更強勁的國防需求,儘管股價較5月高位大幅回落。14美元分析師共識和24美元街頭高位意味著只有在訂單積壓轉換且利潤率繼續改善的情況下才有上行空間。
- 第二季度收入達到創紀錄的1.171億美元,增長89.6%:結果超出1.071億美元共識約1000萬美元。Edge Autonomy 和更廣泛的計劃活動增加了規模,讓 Redwire 在太空和空中國防市場獲得更多收入。
- 毛利率改善58.7個百分點至27.8%:與一年前負30.9%的比較是最明顯的營運改善。儘管研發支出為1250萬美元,調整後EBITDA虧損也縮窄2420萬美元至320萬美元。
- 簽約訂單積壓達到5.421億美元,訂單收入比為1.42倍:訂單積壓較年末增加約1.308億美元,第二季度訂單超過收入。數據支持更強的可見性,但合約時機和執行決定訂單積壓轉化為已確認收入和現金的速度。
- Redwire 重申2026年收入4.5億至5億美元:上半年收入總計2.14億美元,下半年需要2.36億至2.86億美元。此範圍需要持續計劃執行,但不假設5.421億美元訂單積壓全部在今年轉換。
什麼是 Redwire (RDW)?
Redwire 是一間航空航天和國防技術供應商,服務民用太空機構、商業營運商以及美國和盟國軍方客戶。其太空投資組合包括太陽能電池陣列、可部署結構、航空電子設備、傳感器、太空船平台、射頻系統和微重力研究硬件。Edge Autonomy 增加了 Stalker 和 Penguin 無人駕駛飛機、情報有效載荷和自主操作。收入通過產品交付、工程服務和政府合約產生,包括固定價格、成本加成和時間材料結構。
公司的長期方向將太空基建與自主多領域國防系統連接起來。美國海軍陸戰隊和陸軍已發出後續 Stalker Block 30 訂單,而 Penguin 合約包括一項多年期八位數高額北約國家訂單和台灣海岸警衛隊計劃。Redwire 還支持 NASA 任務,並與 Bristol Myers Squibb、普渡大學、羅文大學和 Aspera Biomedicines 在太空製藥研究方面合作。這些關係使需求多樣化,但政府採購和發射時程表仍然影響收入時機。
閱讀更多: 2026年值得買入的頂級國防股:主要承包商、導彈、無人機、太空和AI賦能戰爭
Redwire (RDW) 2026年第二季度業績概覽:收入、營運規模和財務展望
Redwire 交出創紀錄的2026年第二季度收入、正毛利率和更高訂單積壓,儘管盈利能力仍不完整。收入1.171億美元超出1.071億美元共識約1000萬美元並增長89.6%,調整後每股虧損0.09美元超出負0.16美元預期,毛利率達到27.8%。簽約訂單積壓增至5.421億美元,管理層重申全年收入4.5億至5億美元,執行和現金轉換成為主要考驗。
閱讀更多: Redwire (RDW) 2026年第二季度業績概覽:1.171億美元收入增長89.6%推動10.35%股價上漲
|
財務指標 |
指引 / 共識 |
公佈 / 實際 |
驚喜 |
|
2026年第二季度收入 |
1.071億美元共識 |
1.171億美元 |
超出。超出共識約1000萬美元,同比增長89.6%。 |
|
第二季度調整後每股盈利 |
負0.16美元共識 |
負0.09美元 |
超出。虧損較共識縮窄0.07美元。 |
|
第二季度GAAP淨虧損 |
2025年第二季度9700萬美元 |
4100萬美元 |
改善。虧損同比縮窄5600萬美元。 |
|
第二季度毛利率 |
2025年第二季度負30.9% |
27.80% |
擴張。利潤率同比改善58.7個百分點。 |
|
第二季度調整後EBITDA |
2025年第二季度負2740萬美元 |
負320萬美元 |
改善。儘管研發支出1250萬美元,虧損仍縮窄2420萬美元。 |
|
第二季度訂單收入比 |
— |
1.42倍 |
正面。季度內訂單超過已確認收入。 |
|
簽約訂單積壓 |
2025年12月31日4.113億美元 |
5.421億美元 |
創紀錄。訂單積壓較年末增加約1.308億美元。 |
|
總流動性 |
2025年12月31日1.302億美元 |
6.078億美元 |
加強。流動性較年末增長366.9%。 |
|
2026財年收入展望 |
先前4.5億至5億美元 |
4.5億至5億美元 |
重申。上半年收入2.14億美元支持此範圍。 |
- 收入1.171億美元超出共識約1000萬美元:89.6%的增長反映了更大的國防投資組合和更強的計劃活動。超出顯示需求正在轉化為報告銷售而非完全保留在訂單積壓中。
- 調整後每股虧損負0.09美元比共識好0.07美元:GAAP淨虧損也縮窄5600萬美元至4100萬美元。Redwire 仍然不盈利,儘管更高規模開始減少虧損強度。
- 毛利率從負30.9%改善至27.8%:58.7個百分點的轉變指向更健康的合約經濟效益和收購組合。在收入增長能夠支持持久現金流之前,維持正利潤率是必要的。
- 調整後EBITDA改善2420萬美元至負320萬美元:結果包含1250萬美元的研發費用。如果收入按時轉換且計劃成本保持受控,正EBITDA已在觸手可及範圍內。
- 流動性增長366.9%至6.078億美元:總額包括5.57億美元現金和受限現金加上5000萬美元信貸可用額度。更強的資產負債表支持整合和投資,而定期債務從9000萬美元降至5000萬美元。
Redwire (RDW) 2026年投資展望:24美元牛市情況 vs 8美元熊市情況
以下牛市、基礎和熊市結果是 BingX Academy 編輯情境而非華爾街目標。每個範圍取決於可觀察的營運和財務條件。
牛市情況:強勁國防需求推動 RDW 向24美元前進
牛市情況假設5.421億美元訂單積壓接近時程表轉換,訂單收入比保持在1.0倍以上,且 Edge Autonomy 在 Stalker、Penguin 和 Octopus 系統中擴大銷售。毛利率保持在27.8%附近或以上,幫助調整後EBITDA從負320萬美元轉為正數。
向24美元的移動需要全年收入接近5億美元指引上限、正調整後EBITDA以及更多美國或北約訂單。持續訂單積壓增長和更好的營運現金流將加強這一情況。
基礎情況:穩定訂單積壓增長保持 RDW 在14至18美元之間
基礎情況假設 Redwire 達到4.5億至5億美元收入範圍並維持正毛利率,而整合和研發支出使利潤改善逐漸。太空基建和自主飛機都有貢獻,儘管合約時機使季度結果不均勻。
在這些條件下,RDW可能主要在14至18美元之間交易。訂單收入比高於1.0倍、穩定訂單積壓和調整後EBITDA接近盈虧平衡將支持此範圍。收入低於4.5億美元或毛利率低於25%將削弱上端。
熊市情況:項目延遲拉動 RDW 向8美元前進
熊市情況假設客戶延遲訂單或交付,訂單積壓轉換較慢,固定價格計劃承受更高工程成本。Edge Autonomy 整合也需要更長時間,使費用領先於收購收入的利潤貢獻。
如果訂單積壓降至5億美元以下、調整後EBITDA虧損從負320萬美元擴大或管理層降低4.5億美元收入底線,向8美元的移動將變得更有可能。更多股權或債務融資將增加進一步壓力。
華爾街分析師對2026年 RDW 股價預測
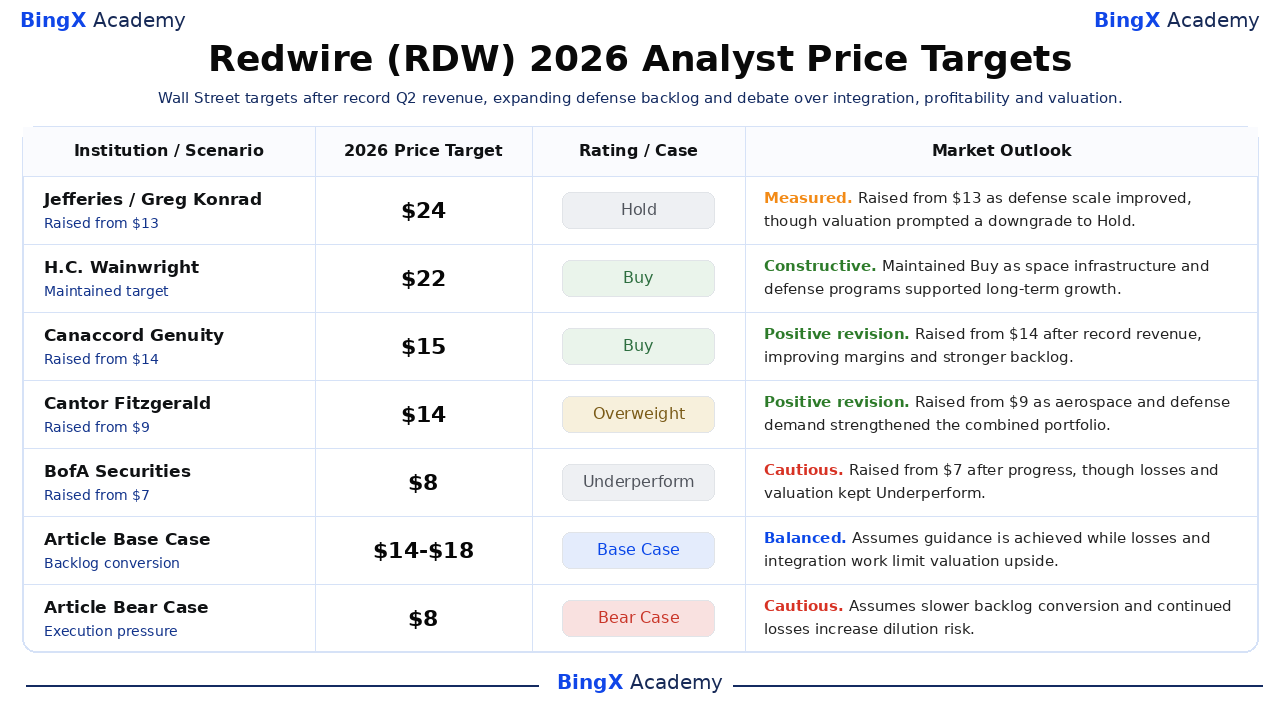
這五項定期行動跨越8至24美元,顯示華爾街如何平衡創紀錄訂單積壓和國防需求與整合、虧損和估值。它們是第三方參考點而非單一預測。最後的基礎和熊市行是 BingX Academy 編輯情境。
|
機構 / 情境 |
2026年價格目標 |
評級 / 情況 |
市場展望 |
|
Jefferies |
24美元 |
持有 |
謹慎。6月1日:由於國防規模改善從13美元上調,但估值促使降級至持有。 |
|
H.C. Wainwright |
22美元 |
買入 |
建設性。12月23日:由於太空基建和國防計劃支持長期增長而維持買入。 |
|
Canaccord Genuity |
15美元 |
買入 |
正面修訂。8月10日:創紀錄收入、改善利潤率和更強訂單積壓後從14美元上調。 |
|
Cantor Fitzgerald |
14美元 |
超配 |
正面修訂。8月5日:航空航天和國防需求加強合併投資組合後從9美元上調。 |
|
BofA Securities |
8美元 |
跑輸 |
謹慎。8月31日:進展後從7美元上調,但虧損和估值保持跑輸。 |
|
文章基礎情況 |
14至18美元 |
基礎情況 |
平衡。假設指引得以實現,而虧損和整合工作限制估值上行空間。 |
|
文章熊市情況 |
8美元 |
熊市情況 |
謹慎。假設更慢的訂單積壓轉換和持續虧損增加稀釋風險。 |
如何在 BingX 交易 Redwire (RDW) 股票
使用 BingX TradFi 和 BingX AI工具交易 Redwire 的國防訂單、訂單積壓轉換和盈利能力展望。因為 RDW 可能對合約訂單、計劃時機、利潤率和融資反應劇烈,交易者應在進入倉位之前定義催化劑和風險限制。
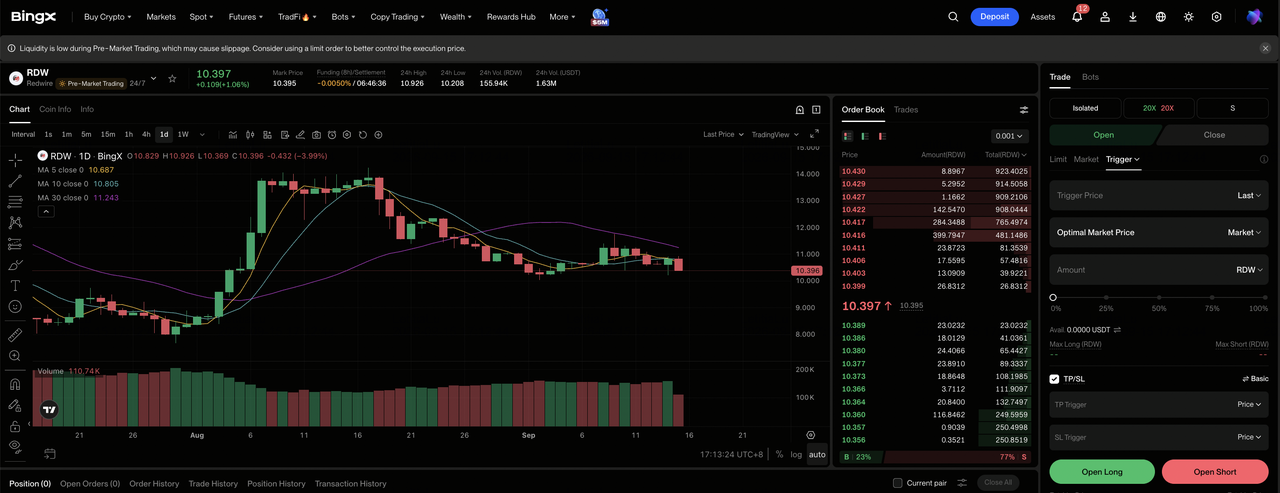
步驟1:進入 BingX TradFi。 註冊並導航到 BingX 交易所儀錶板上的專門 TradFi部分。
步驟2:選擇 Redwire (RDW)。搜索並選擇 RDW-USDT 永續期貨合約。
步驟3:選擇方向。如果營運里程碑改善且盈利能力進步,則選擇 開多。如果執行延遲或需求走弱降低預期每股經濟效益,則選擇開空。
步驟4:選擇槓桿和保證金模式。根據風險承受能力選擇 逐倉或全倉保證金。股票2026年的大幅波動顯示了為何保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格風險協議。在進入交易之前或之後立即設定 止盈止損(TP/SL)水平。RDW 可能對業績、指引、合約、融資和行業狀況快速反應。
2026年 Redwire 投資者需要關注的5大風險
Redwire 的上行空間取決於相關的合約、整合、客戶和融資變數。每個都可能影響現金轉換或分配給每股的估值。
- 5.421億美元訂單積壓可能轉換速度低於預期:訂單積壓不是收入,取決於客戶資金、里程碑和交付時程表。延遲可能將銷售和現金收據移至後期,即使合約保持活躍。
- Edge Autonomy 整合可能中斷89.6%增長軌跡:收購擴大了收入和國防接觸,儘管系統、團隊和成本結構必須合併。錯失節省或計劃中斷可能降低27.8%毛利率並延遲正EBITDA。
- 政府集中使收入對預算敏感:Stalker 和 Penguin 需求包括美軍和北約客戶。持續決議、抗議或改變採購優先級可能延遲訂單並降低訂單收入比轉化為已確認銷售的速度。
- 320萬美元調整後EBITDA虧損顯示盈利能力仍未證實:虧損改善了2420萬美元但仍消耗營運能力。如果研究支出和企業成本增長快於毛利潤,收入可能增長而無法產生足夠的每股現金流。
- 儘管流動性達6.078億美元,籌資可能稀釋所有權:Redwire 已加強資產負債表,儘管收購和產能擴張仍需要大量資本。未來股權發行可能增加股份數量並減少每股現有股份對最終收益的權利。
最終想法:2026年你應該投資 Redwire 嗎?
Redwire 的第二季度業績實質性加強了營運論據。收入達到1.171億美元,毛利率升至27.8%,訂單積壓攀升至5.421億美元。剩餘弱點是盈利能力,4100萬美元GAAP淨虧損和320萬美元調整後EBITDA虧損顯示需求尚未成為持續現金生成。
牛市情況需要訂單積壓轉換、國防訂單和正調整後EBITDA來支持24美元。熊市情況反映整合延遲、合約壓力和融資風險,可能將 RDW 拉向8美元。保守交易者可能等待收入接近5億美元指引上限、訂單積壓超過5.42億美元和正調整後EBITDA季度。
風險提醒:交易和投資 RDW 等股票涉及高資本損失風險。公司執行、市場波動、融資和槓桿交易可能產生快速虧損。分配資本前請進行獨立研究。
相關閱讀
- SpaceX IPO前值得買入的頂級太空股
- 2026年值得買入的頂級國防股:主要承包商、導彈、無人機、太空和AI賦能戰爭
- Rocket Lab (RKLB) 2026年價格預測:新火箭和國防增長能否推動 RKLB 向150美元前進?
- Firefly Aerospace (FLY) 2026年價格預測:發射和國防增長能否推動 FLY 向55美元前進?
- Virgin Galactic (SPCE) 2026年價格預測:Delta 測試能否推動 SPCE 向5美元前進?
