


美國稀土(USAR)正在建設一個涵蓋礦山、分離、金屬、合金和釹永磁體的綜合西方稀土供應鏈。Less Common Metals提供成熟的金屬和合金生產,而Round Top項目、Pela Ema礦山和計劃中的Stillwater和Blacksburg製造廠址則擴大了上游和下游的足跡。該策略創造了對國防、半導體、數據中心和工業電氣化的敞口,但股票仍對施工進度、整合和資本需求敏感。
美國稀土2026年第二季度顯示了公司擴張的速度以及執行仍不穩定的原因。收入達到580萬美元,現金為15.3億美元,而美國稀土獲得了商務部高達16億美元的一攬子計劃。營運虧損從880萬美元擴大至4630萬美元,六個月營運現金使用達到7530萬美元,令投資案例依賴於將資助項目轉化為合格生產。
2026年USAR股票預測現在聚焦於兩種競爭觀點:
- 綜合供應鏈和政府資助案例:Pela Ema、Round Top、Less Common Metals和美國磁體產能創造了一個差異化的從礦到磁體平台,而撥款和貸款減少了達到商業規模所需的股東資本。
- 整合和調試案例:多重收購、設施和認證項目創造了進度風險,延長的爬坡期可能在客戶訂單成為經常性收入之前保持高營運虧損和現金使用。
本指南分解了USAR股票預測、2026年價格情形、主要風險和分析師展望,基於美國稀土2026年8月10日第二季度財報發布、季度申報和截至9月24日的市場數據,以及如何在BingX TradFi上用USDT抵押品交易USAR股票期貨。
2026年9月美國稀土投資者需要了解的5件事
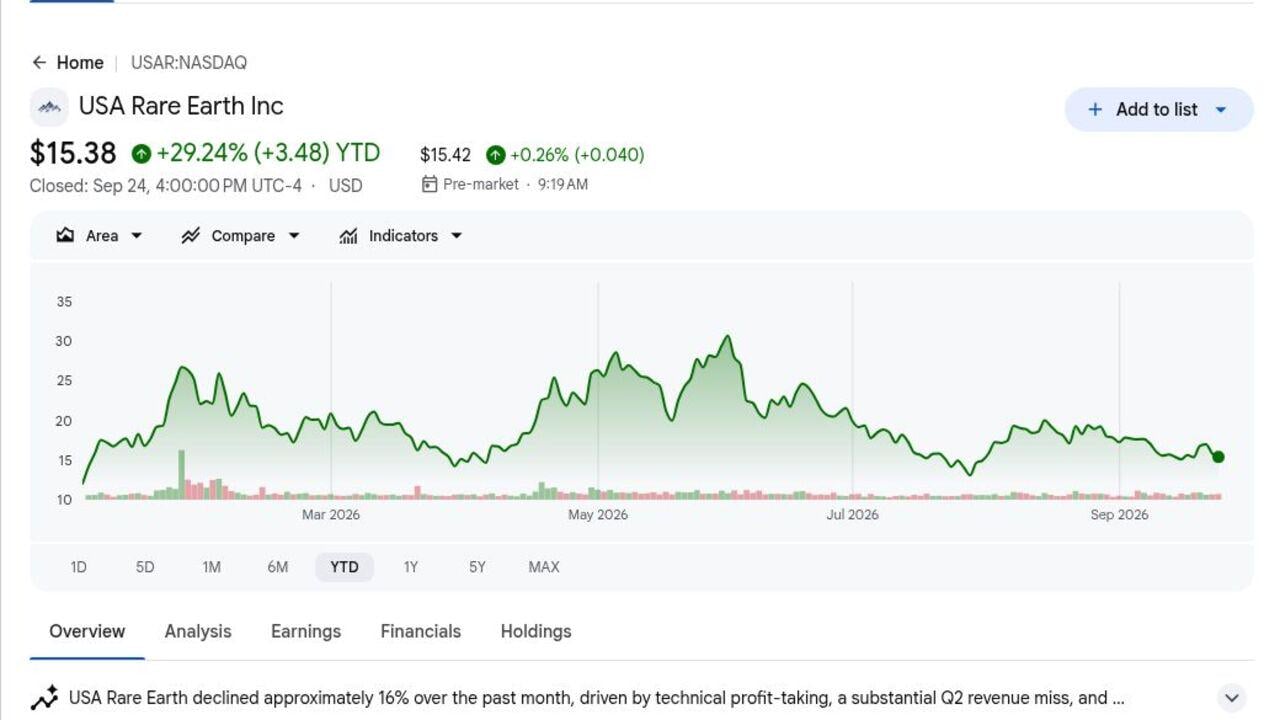
- 15.38美元使USAR截至9月24日年初至今上漲29.24%:參考收盤價仍低於最新分析師目標的21至45美元區間。差距顯示估值在多大程度上依賴於未來設施和收購,而不是當前580萬美元的季度收入基礎。
- 第二季度580萬美元收入標誌著從開發向營運的轉變:Less Common Metals為美國稀土提供了營運收入基礎,但4630萬美元的營運虧損顯示企業、開發和整合成本仍遠大於目前銷售額。
- 15.3億美元現金擴大了執行跑道:現金從年底的3.599億美元增加,為公司提供交易和項目承諾資源。六個月營運現金使用7530萬美元仍使謹慎資本配置和里程碑控制變得重要。
- 商務部高達16億美元支持可以降低融資風險:該一攬子計劃包括高達2.77億美元的聯邦資助和13億美元的高級擔保貸款產能。撥款仍與項目里程碑掛鈎,因此標題金額不是無限制現金。
- 計劃中的10,000公噸美國磁體產能定義了長期機會:Stillwater和Blacksburg計劃達到每年10,000噸釹鐵硼磁體和10,000噸金屬和合金。Blacksburg調試目標為2028年,留下多年執行橋樑。
什麼是美國稀土(USAR)?
美國稀土是一家關鍵礦物和先進材料公司,正在中國以外組建供應鏈。其資產涵蓋德州Round Top多金屬礦床、巴西Pela Ema離子黏土礦、英國Less Common Metals和計劃在俄克拉荷馬州和南卡羅來納州的磁體製造。收入最終可來自精礦、分離氧化物、金屬、合金和成品釹鐵硼磁體。這種廣度旨在服務航空航天、國防、半導體、能源、流動性、醫療保健和工業客戶。
長期策略是連接原料、加工和製造,使客戶能夠從一個西方聯盟平台採購可追溯的稀土材料。美國商務部資助框架支持國內擴張,Carester在法國增加分離和回收專業知識,而Pasqal加上Riven Systems正在探索量子輔助分離化學。Pela Ema可以提供磁性稀土原料,而Round Top和回收磁體廢料拓寬供應選擇。這些關係很重要,因為客戶認證、安全供應和一致的產品規格決定了產能是否成為合約收入。
延伸閱讀:MP Materials(MP)2026年價格預測:美國稀土需求能否推動MP邁向120美元?
美國稀土(USAR)2026年第二季度財報概覽:新收入基礎和15.3億美元現金支持擴張
美國稀土報告第二季度收入580萬美元,營運虧損4630萬美元對比一年前的880萬美元,調整後攤薄每股盈利負0.15美元對比負0.21美元。現金達到15.3億美元,而六個月營運現金使用上升至7530萬美元。管理層亦保留了2026年第四季度Stillwater年產600噸運轉率產能的目標,使資助擴張與調試和現金燃燒風險保持平衡。
延伸閱讀:美國稀土(USAR)2026年第二季度財報概覽:580萬美元收入和更大虧損令股價下跌
|
財務指標 |
指導/共識 |
報告/實際 |
意外 |
|
2026年第二季度收入 |
2025年第二季度為商業化前 |
580萬美元 |
新增,來自收購營運資產的貢獻。 |
|
第二季度營運虧損 |
一年前為-880萬美元 |
-4630萬美元 |
變化,擴大3750萬美元。 |
|
第二季度GAAP攤薄每股盈利 |
一年前為-1.54美元 |
-0.05美元 |
改善,因為公允價值變動逆轉。 |
|
第二季度調整後攤薄每股盈利 |
一年前為-0.21美元 |
-0.15美元 |
改善0.06美元。 |
|
第二季度調整後淨虧損 |
一年前為-1910萬美元 |
-3350萬美元 |
變化,擴大1440萬美元。 |
|
六個月營運現金使用 |
一年前為-1820萬美元 |
-7530萬美元 |
變化,現金使用增加5710萬美元。 |
|
現金及現金等價物 |
上一年底為3.599億美元 |
15.3億美元 |
擴大11.7億美元。 |
|
商務部一攬子計劃 |
— |
高達16億美元 |
變化,包括高達2.77億美元撥款和13億美元貸款。 |
|
Stillwater 2026年目標 |
— |
年產600噸運轉率 |
變化,目標為2026年第四季度。 |
- 第二季度580萬美元收入建立營運基礎:收購的金屬和合金平台使USAR超越純粹的收入前輪廓。相對於4630萬美元營運虧損,銷售額仍然很小,因此規模化和組合比單獨的第一季度合併更重要。
- 調整後每股盈利負0.15美元改善0.06美元:調整後淨虧損從1910萬美元擴大至3350萬美元,因為股份數量改變了每股比較。投資者應追蹤絕對虧損和稀釋,而不是單獨依賴每股盈利改善。
- 15.3億美元現金從年底增加11.7億美元:餘額支持收購、廠房設備和認證工作。六個月營運現金使用7530萬美元顯示交易現金和營運跑道必須保持明確分離。
- 高達16億美元聯邦支持僅降低已完成里程碑的風險:該一攬子計劃結合2.77億美元撥款和13億美元貸款。項目進度、匹配資本和合規要求仍決定資金何時可用以及平台承擔多少債務。
- Stillwater年產600噸運轉率產能目標為2026年第四季度:達到該水平將提供從原型到客戶認證的可衡量橋樑。錯過將推遲收入轉換並削弱當前支出接近商業回報的論證。
美國稀土(USAR)2026年投資展望:35美元看漲案例對11美元看跌案例
美國稀土2026年展望取決於資助產能、客戶認證和聯邦支持能否在不過度現金燃燒的情況下轉化為商業生產。上行空間來自成功的Stillwater爬坡和稀土供應鏈的更強整合,而項目延誤、營運虧損和稀釋仍是主要風險。
看漲案例:強勁生產進展推動USAR邁向35美元
看漲案例假設Stillwater達到年產600噸,Pela Ema和Less Common Metals按計劃整合,聯邦里程碑在不過度稀釋的情況下釋放資本。商業氧化物樣品和能夠供應高達30%未來原料的廢料途徑亦加強了營運模式。
向35美元的移動將需要客戶認證、可見的合約量以及邁向10,000噸磁體計劃的進展。隨著設施推進現金保持在10億美元以上將顯示擴張正在創造價值,而不是過快消耗資產負債表。
基本案例:穩定項目進展使USAR保持在20至28美元之間
基本案例假設項目繼續推進,儘管商業爬坡比標題產能目標建議的時間更長。政府支持和整合資產支持估值,而營運虧損和多國整合限制投資者立即定價多少長期機會。
如果Stillwater認證取得進展、Round Top可行性工作按計劃進行,以及季度收入從580萬美元擴張,USAR可能主要在20至28美元之間交易。重大收購延誤或營運現金使用的另一次急劇增加將削弱該區間。
看跌案例:項目延誤和稀釋拉動USAR邁向11美元
看跌案例假設調試延誤、客戶訂單仍不具約束力,或聯邦撥款時間比預期更長。人員配置、工程和交易成本隨後將在設施產生足夠毛利潤吸收它們之前繼續。
如果現金從15.3億美元快速下降、Stillwater錯過600噸年產目標,或整合創造額外資
華爾街分析師對USAR股票2026年價格預測
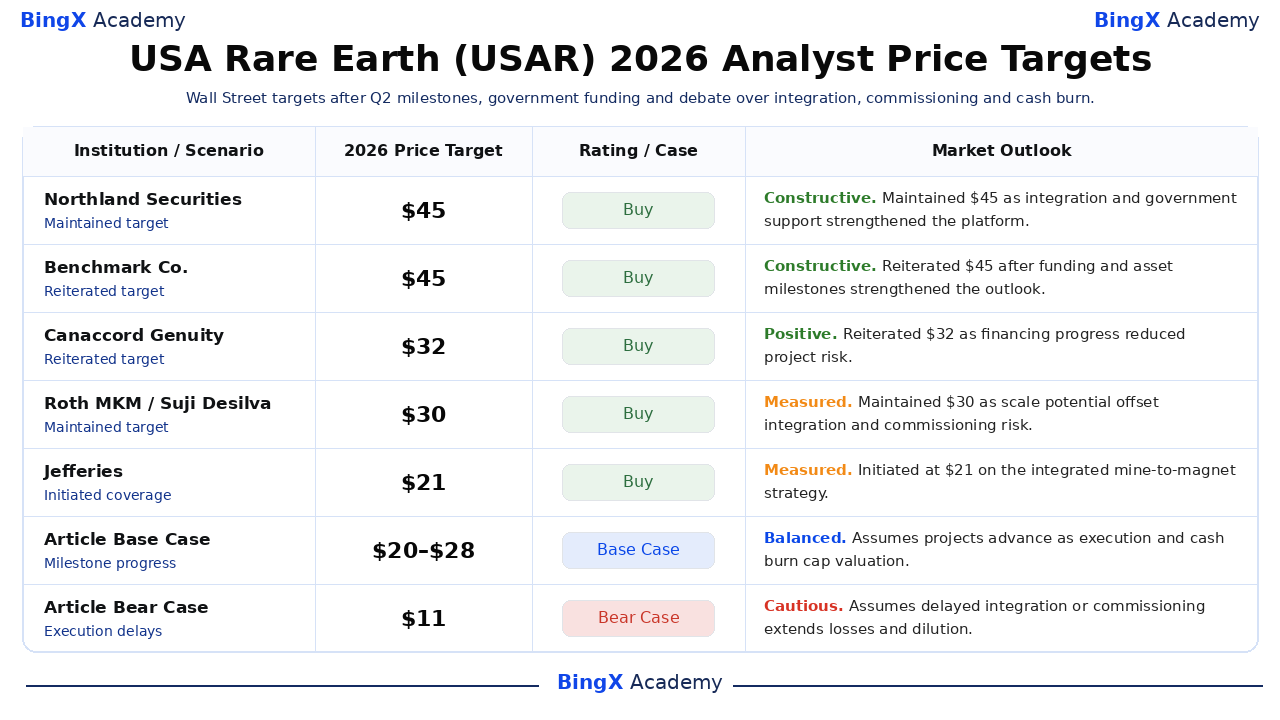
以下五個有日期的分析師行動跨越21至45美元,相比15.38美元的參考收盤價。它們是第三方參考點而非價格承諾,它們的分散反映了對整合和調試的不同假設。基本和看跌行是BingX Academy編輯情形,與華爾街目標分開。
|
機構/情形 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
Northland Securities / Jeff Grampp |
45美元 |
買入 |
建設性。8月25日:維持45美元,因為綜合從礦到磁體平台和政府支持融資支持維持目標。 |
|
Benchmark Co. / Subash Chandra |
45美元 |
買入 |
建設性。8月12日:維持45美元,因為商務資助框架和戰略資產建設支持重申目標。 |
|
Canaccord Genuity / George Gianarikas |
32美元 |
買入 |
積極。8月11日:維持32美元,因為第二季度里程碑降低了融資風險,儘管跨多個項目的執行仍然重要。 |
|
Roth MKM / Suji Desilva |
30美元 |
買入 |
謹慎。8月20日:維持30美元,因為規模機會仍有吸引力,由整合和調試要求平衡。 |
|
Jefferies / Laurence Alexander |
21美元 |
買入 |
謹慎。9月2日:以21美元啟動,因為覆蓋開始時對垂直整合稀土和磁體策略持積極看法。 |
|
文章基本案例 |
20–28美元 |
基本案例 |
平衡。假設項目推進,但執行和現金燃燒限制估值。 |
|
文章看跌案例 |
11美元 |
看跌案例 |
謹慎。假設延遲整合或調試延長虧損和稀釋。 |
如何在BingX交易美國稀土(USAR)股票
使用BingX TradFi和BingX AI工具交易美國稀土的融資、整合和調試前景。因為USAR可能對政府政策、資助里程碑和設施更新作出急劇反應,交易者應在進入部位前定義催化劑和風險限制。
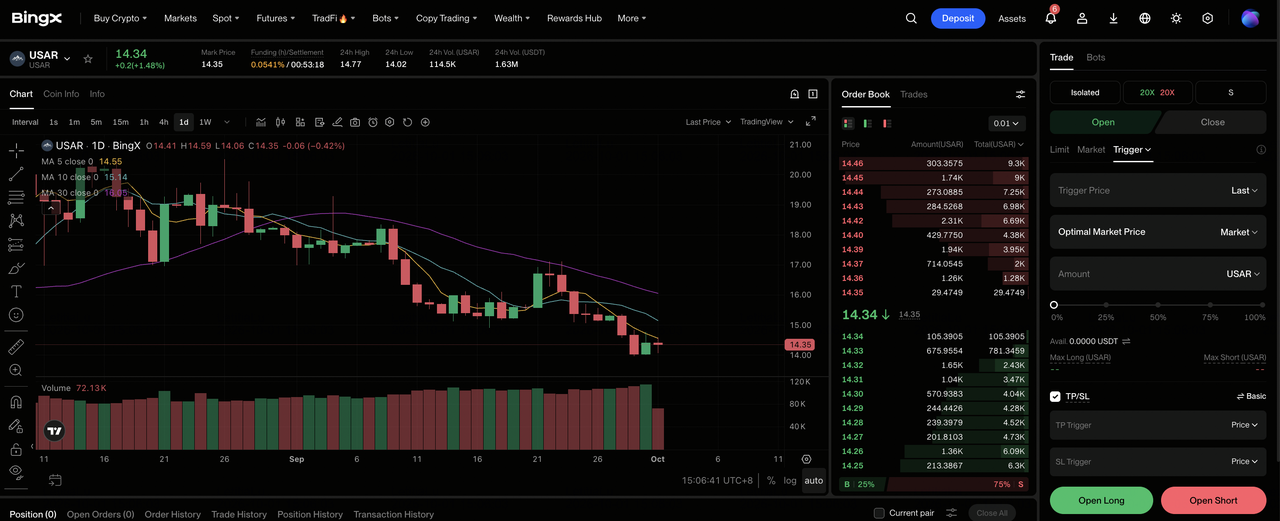
步驟1:訪問BingX TradFi。註冊並導航至BingX交易所儀表板上的專門TradFi部分。
步驟2:選擇美國稀土(USAR)。搜尋並選擇USAR-USDT永續期貨合約。
步驟3:選擇您的方向。如果資助項目轉化為合格產出,選擇開長倉。如果調試延誤或現金燃燒削弱每股價值,選擇開短倉。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇逐倉或全倉保證金。年初至今29.24%的漲幅和廣泛的分析師區間顯示為什麼保守槓桿很重要。
步驟5:執行嚴格的風險協議。在進入交易前或立即之後設定止盈和止損(TP/SL)水平。USAR可能對撥款、貸款、稀土政策和廠房里程碑作出快速反應。
2026年美國稀土投資者需要關注的5大風險
美國稀土的估值取決於將收購、政府支持和計劃產能轉化為商業生產。延誤可能推遲收入、增加資金需求或降低未來每股價值。
- 收購整合可能延誤營運效益:Pela Ema、Less Common Metals、Carester相關活動和Round Top跨越多個國家和營運模式。整合不佳可能延誤供應鏈協同效應並保持企業成本高企。
- 調試可能比產能目標建議的時間更長:Stillwater目標在2026年第四季度達到年產600噸運轉率,而Blacksburg調試在2028年開始。設備認證或產品規格問題可能延誤出貨,即使銘牌產能保持不變。
- 現金燃燒可能導致稀釋:六個月營運現金使用在最大建設承諾到期前達到7530萬美元。如果15.3億美元現金餘額下降速度快於項目里程碑完成,新股權融資可能降低每股上行空間。
- 稀土價格可能削弱項目回報:中國在分離和磁體生產方面仍佔主導地位。較低的市場價格或激進的競爭對手定價可能壓縮利潤,即使美國稀土達到計劃生產量。
- 政府資助仍有條件:高達16億美元的聯邦支持取決於項目里程碑和合規要求。延誤可能增加過橋融資、債務成本或建設時間線,並降低投資者對未來設施的價值評估。
最終想法:您應該在2026年投資美國稀土嗎?
美國稀土已組建了異常廣泛的戰略資產和大型資助跑道。第二季度增加了580萬美元收入、15.3億美元現金和高達16億美元的聯邦一攬子計劃,但4630萬美元營運虧損確認商業規模仍在前方而非完整。
看漲案例需要資助設施、整合和客戶認證支持邁向35美元的路徑。看跌案例反映可能拉動USAR邁向11美元的延誤和稀釋。保守交易者可能在將公佈產能視為可靠每股盈利之前,一起監測Stillwater的600噸年產目標、營運現金使用、聯邦里程碑釋放和具約束力的客戶量。
風險提醒:交易和投資像USAR這樣的股票涉及資本損失風險。項目執行、商品定價、政策變化和槓桿交易可能產生快速損失。在配置資本前進行獨立研究。
