

Synopsys (SNPS) 提供電子設計自動化軟體、矽智慧產權、驗證硬體及工程模擬工具,用於設計 晶片和複雜系統。設計自動化現在包括 Ansys 產品並代表大部分收入,而設計 IP 則將可重複使用的介面、記憶體和安全模組授權給客戶晶片。這個更廣泛的平台增加了對 AI 基礎設施、汽車和物理系統的曝光,不過這也讓 SNPS 對整合執行、客戶項目時程和出口管制敏感。
最新一季在 Ansys 合併後顯示了快速的報告增長,同時還需要做更多工作來實現其價值。 Synopsys 2026 年第三季度收入達到 24.77 億美元,增長 42.4%,非 GAAP 每股收益為 3.91 美元;設計自動化產生 20.03 億美元。2027 財年 111.0 億至 112.0 億美元的收入預期和新的 AWS 及 OpenAI 合作夥伴關係為 Synopsys 提供了擴展其工程平台的空間,儘管約 100 億美元的債務和將合作夥伴關係轉化為收入的需求仍是約束。
2026 年 SNPS 股票預測現在集中在兩種競爭觀點:
- 整合工程和 AI 貨幣化案例: Ansys 交叉銷售、GPT-Synopsys、版稅 IP 和 10 億美元以上的 AWS 協議擴大收入的速度超過了基礎 EDA 市場,並推動調整營運利潤率朝向長期 50% 目標。
- 執行和政策風險案例:設計 IP 執行放緩、出口限制或 AI 採用延遲可能阻止 2027 財年的提升足夠快地達到收益,以支持溢價估值。
本指南分解了 SNPS 股票預測、2026 年價格情景、關鍵風險和分析師展望,根據 Synopsys 8 月 26 日第三季度財報、9 月 30 日投資者日和截至 10 月 5 日的市場數據,以及 如何在 BingX 交易 SNPS 股票期貨,使用 BingX TradFi 以 USDT 作為抵押品。
2026 年 10 月 Synopsys 投資者需要知道的五件事
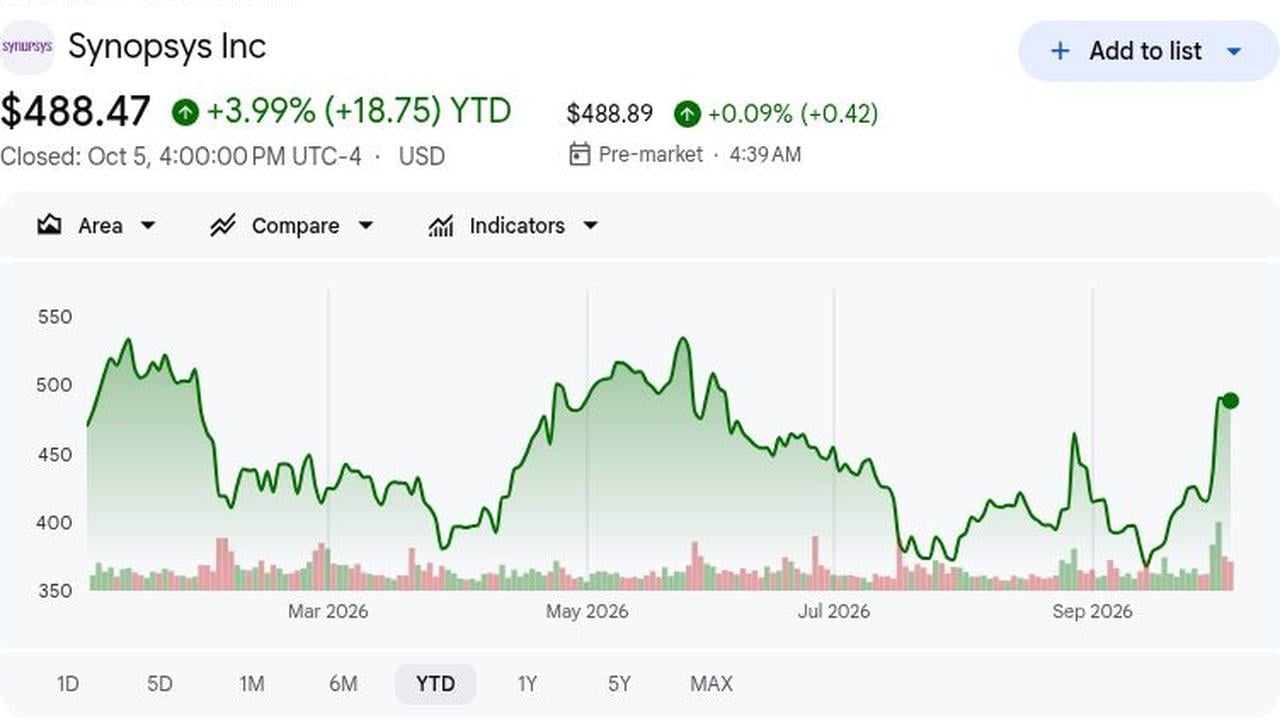
- SNPS 收於 488.47 美元,年迄今漲 3.99%: 在投資者日反彈後,股價仍低於 539.48 美元的 52 週高點。10 月 5 日的區間為 482.16 美元至 508.38 美元,顯示指引和 AI 交易改善了情緒,但在急劇重新定價後波動性依然存在。
- 第三季度收入達到 24.77 億美元,增長 42.4%: 超過 24.4 億美元的共識 3700 萬美元,並超出指引上限 1700 萬美元。Ansys 對增長有貢獻,因此未來的比較還必須追蹤有機執行和整合,因為收購影響正常化。
- 設計自動化收入增長 52.7% 至 20.03 億美元: 占銷售額的 80.9% 和調整營運收入 9.05 億美元。Ansys 和 EDA 需求為 Synopsys 提供更多機會交叉銷售模擬、驗證和系統設計工具,隨著晶片複雜性增加。
- 2027 財年收入指引達到 111.0 億至 112.0 億美元: 111.5 億美元的中點比 LSEG 估計的 108.1 億美元高 3.1%,而調整每股收益指引 19.04 至 19.12 美元超過 17.81 美元的共識。管理層還目標到 2030 財年約 15% 的年收入增長和約 50% 的調整營運利潤率。
- AWS 承諾超過 10 億美元,OpenAI 加入 AI 計劃: 多年協議涵蓋客製化矽設計和 IP;GPT-Synopsys 將 OpenAI 模型應用於晶片設計並分享收入。商業時機和客戶採用將決定財務貢獻。
什麼是 Synopsys (SNPS)?
Synopsys 開發電子設計自動化(EDA)軟體、驗證硬體、工程模擬工具和可重複使用的半導體 IP。晶片設計師使用其產品在製造前設計和驗證複雜處理器,而汽車、航空航天和工業工程師使用其模擬工具測試更大的系統。其設計自動化業務涵蓋晶片設計、驗證、仿真和製造軟體,而設計 IP 授權可重複使用的介面、記憶體和安全模組。大部分業務嵌入在長產品開發週期中,為軟體、IP 和支援創造重複需求。
Synopsys 正在擴展為一個更廣泛的工程平台,結合晶片設計、可重複使用 IP、驗證和系統模擬。Ansys 為電氣、熱、機械和光學建模添加多物理能力,而與 Amazon、AWS、 OpenAI、 NVIDIA 和主要代工廠的合作夥伴關係將 Synopsys 擴展到客製化矽、AI 輔助工程和先進製造工作流程。這些關係為 Synopsys 提供更多方式來在產品開發的每個階段獲利,儘管長期回報取決於客戶採用和擴展組合的成功整合。
閱讀更多: 2026 年購買的十大 AI 基礎設施股票:晶片製造和設計領導者
Synopsys (SNPS) 2026 年第三季度收益概覽:收入和每股收益超預期,EDA 增長提振指引
Synopsys 報告第三季度收入為 24.77 億美元,對比 24.4 億美元的共識,非 GAAP 每股收益為 3.91 美元,對比預期的 3.67 美元。設計自動化收入增長 52.7% 至 20.03 億美元,設計 IP 增長 10.8% 至 4.738 億美元,非 GAAP 營運利潤率達到 41.6%。管理層將 2026 財年收入中點上調至 97.15 億美元,每股收益指引上調至 15.04 至 15.10 美元,並將自由現金流指引提高約 6 億美元至 26 億美元,儘管收購成本和更高債務,但仍強化了收益前景。
閱讀更多: Synopsys (SNPS) 2026 年第三季度收益概覽:24.77 億美元收入推動 13.39% 價格上漲
|
財務指標 |
指引/共識 |
報告/實際 |
超預期 |
|
2026 年第三季度收入 |
24.4 億美元共識;24.10 億-24.60 億美元指引 |
24.77 億美元 |
超預期。比共識高 3700 萬美元,比指引上限高 1700 萬美元;同比增長 42.4%。 |
|
第三季度非 GAAP 稀釋每股收益 |
3.67 美元共識;3.63-3.69 美元指引 |
3.91 美元 |
超預期。比共識高 0.24 美元,比指引上限高 0.22 美元。 |
|
第三季度 GAAP 稀釋每股收益 |
一年前 1.50 美元 |
2.84 美元 |
改善。同比增長 89.3%。 |
|
第三季度 GAAP 淨收入 |
一年前 2.425 億美元 |
5.458 億美元 |
改善。隨著收入規模化,增長超過一倍。 |
|
第三季度設計自動化收入 |
一年前 13.12 億美元 |
20.03 億美元 |
擴張。增長 52.7%,佔總收入的 80.9%。 |
|
第三季度設計 IP 收入 |
一年前 4.276 億美元 |
4.738 億美元 |
復甦。在早前執行壓力後同比增長 10.8%。 |
|
第三季度非 GAAP 營運利潤率 |
先前指引上限 41.0% |
41.60% |
超預期。比指引上限高 60 個基點。 |
|
九個月營運現金流 |
一年前 8.789 億美元 |
22.99 億美元 |
加速。隨著收款和遞延收入改善,增長 162%。 |
|
2026 財年收入前景 |
先前中點 96.65 億美元 |
96.90 億-97.40 億美元 |
上調。新中點 97.15 億美元增加了 5000 萬美元。 |
|
2026 財年非 GAAP 每股收益前景 |
先前中點 14.76 美元 |
15.04-15.10 美元 |
上調。新中點 15.07 美元增加了 0.31 美元。 |
|
2026 財年自由現金流前景 |
先前前景約 20 億美元 |
約 26 億美元 |
上調。目標增加了約 6 億美元。 |
- 收入 24.77 億美元超共識 3700 萬美元: 也超過指引上限 1700 萬美元。42.4% 的增長反映了 Ansys 和 EDA 實力,支持隨後的 2027 財年增長計劃和未來第四季度的整合工作。
- 非 GAAP 每股收益 3.91 美元超共識 0.24 美元: 比指引高 0.22 美元,同比從 3.39 美元上升。儘管收購投資,利潤增長,但攤銷和股票薪酬擴大了 GAAP 到調整的差距,使比較複雜化。
- 設計自動化收入增長 52.7% 至 20.03 億美元: 調整營運收入增長 55% 至 9.05 億美元,利潤率從 44.5% 擴張至 45.2%。這些結果表明 Ansys 和核心 EDA 可以通過持續的產品整合共同擴展,同時保持盈利能力。
- 設計 IP 收入恢復到 10.8% 增長,達到 4.738 億美元: 調整收入增長 45.8% 至 1.254 億美元,利潤率從 20.1% 改善至 26.5%。這種復甦支持投資者日強調的版稅 IP 模式及其未來收益貢獻。
- 自由現金流指引上調 6 億美元至 26 億美元: 九個月營運現金流為 22.99 億美元,對比一年前的 8.789 億美元。更好的轉換可以為債務減少和計劃的 10 億美元回購提供資金,支持隨時間的每股收益。
Synopsys (SNPS) 2026 年投資展望:750 美元牛市案例對比 390 美元熊市案例
Synopsys 的 2026 年展望取決於 AI 輔助設計、Ansys 整合和設計 IP 是否能在利潤率擴張和債務下降的同時推動增長。上升空間來自更深入的超大規模合作夥伴關係、更強的版稅收入和交叉銷售,而整合風險、出口限制和較弱的 IP 執行仍然是主要風險。
牛市案例:強勁的 AI 設計和 IP 增長推動 SNPS 向 750 美元
牛市案例假設 10 億美元以上的 AWS 協議轉化為有意義的 IP 收入,GPT-Synopsys 吸引付費客戶,Ansys 交叉銷售提高客戶支出。收入增長速度超過 15% 的 2027 財年計劃,隨著版稅規模擴大,調整營運利潤率逐步朝向長期 50% 目標。
向 750 美元的推進需要收入超過 112.0 億美元,每股收益超過 19.12 美元,以及足夠的現金流來支持債務減少和 10 億美元回購。新的 超大規模計劃、付費 AI 代理採用和更強的設計 IP 增長將強化這個案例。
基本案例:穩定增長使 SNPS 保持在 500 至 620 美元之間
基本案例假設 Synopsys 在其 111.0 億至 112.0 億美元的 2027 財年收入範圍內交付,因為 EDA、Ansys 和 IP 版稅抵消整合成本。AI 合作夥伴關係逐步建立,而約 100 億美元的債務使去槓桿化成為優先考慮。
如果收入保持在指引範圍內,每股收益保持在 19.08 美元附近,利潤率保持在 44% 左右,SNPS 可能主要在 500 至 620 美元之間交易。較弱的設計 IP 增長、現金轉換或軟體定價將限制上端。
熊市案例:整合延遲和出口限制將 SNPS 拉向 390 美元
熊市案例假設 Ansys 交叉銷售發展較慢,客製化矽 IP 計劃延遲,更嚴格的出口限制限制需求。固定工程和收購成本然後將對利潤率造成壓力,而較弱的現金流放緩債務償還。
如果收入低於 111.0 億美元,調整利潤率錯過 44%,或設計 IP 再次收縮,向 390 美元的推進將變得更有可能。較低的收益估計和倍數壓縮將對股票造成進一步壓力。
華爾街分析師對 2026 年 SNPS 股價預測
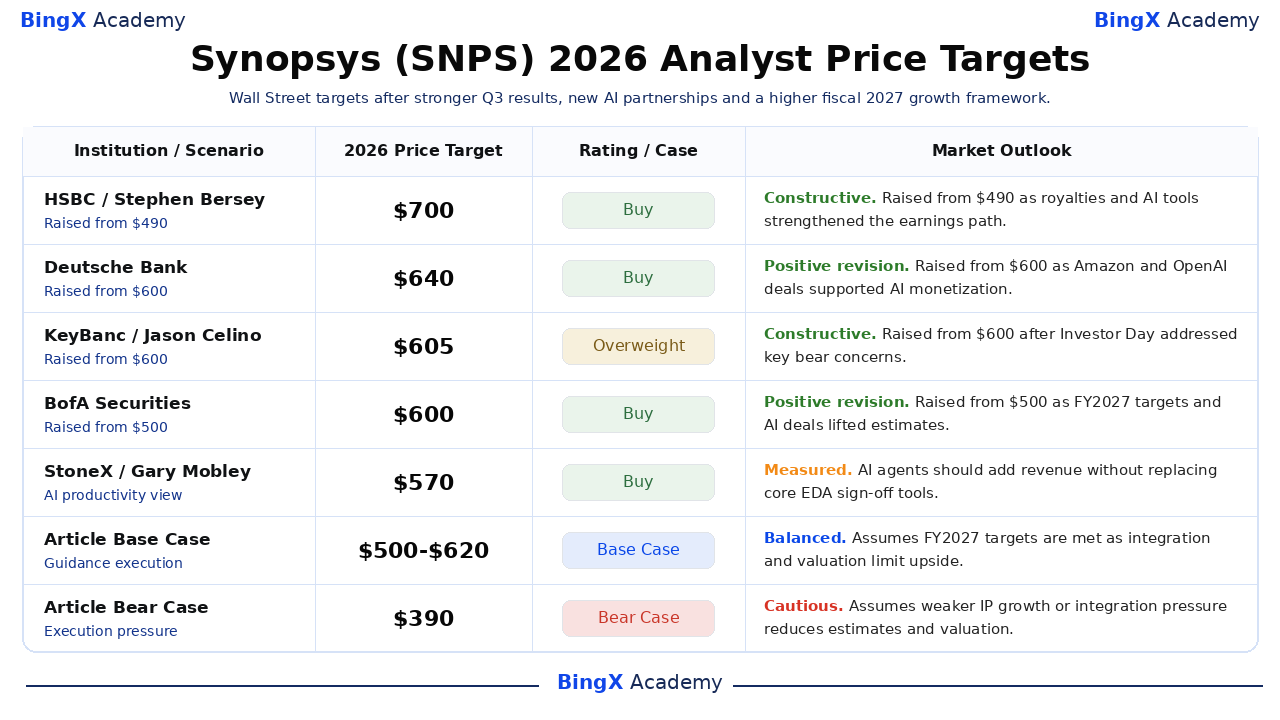
這五個有日期的分析師目標在第三季度和投資者日後範圍從 570 至 700 美元。差價反映了圍繞貨幣化、整合和估值的不確定性,而不是統一共識。基本案例和熊市案例是 BingX Academy 情景,而非機構目標或共識預測。
|
機構/情景 |
2026 年價格目標 |
評級/案例 |
市場展望 |
|
HSBC / Stephen Bersey |
700 美元 |
買入 |
建設性。9 月 25 日:從持有升級並從 490 美元上調,援引版稅、AI 工具和到 2028 財年預計 28% 的每股收益增長。 |
|
德意志銀行 / Ross Seymore |
640 美元 |
買入 |
正面修正。10 月 1 日:從 600 美元上調,因為 Amazon 和 OpenAI 協議支持 AI 貨幣化。 |
|
KeyBanc / Jason Celino |
605 美元 |
增持 |
建設性。10 月 1 日:投資者日強化持久 EDA 增長後從 600 美元上調。 |
|
美國銀行證券 / Vivek Arya |
600 美元 |
買入 |
正面修正。10 月 1 日:基於 2027 財年目標、Ansys 協同效應和 AI 合作夥伴關係從 500 美元上調。 |
|
StoneX / Gary Mobley |
570 美元 |
買入 |
審慎。10 月 1 日:AI 代理可以在不取代核心簽字工具的情況下增加收入。 |
|
文章基本案例 |
500-620 美元 |
基本案例 |
平衡。假設 2027 財年目標得到滿足,因為整合工作、債務減少和估值限制上升空間。 |
|
文章熊市案例 |
390 美元 |
熊市案例 |
謹慎。假設較弱的 IP 增長、出口限制或整合壓力減少估計和估值。 |
如何在 BingX 交易 Synopsys (SNPS) 股票
使用 BingX TradFi 和 BingX AI 交易 Synopsys 的 EDA、Ansys 和 AI 合作夥伴關係前景。SNPS 對指引、客戶交易、出口政策和整合做出反應,因此首先定義催化劑和風險限制。
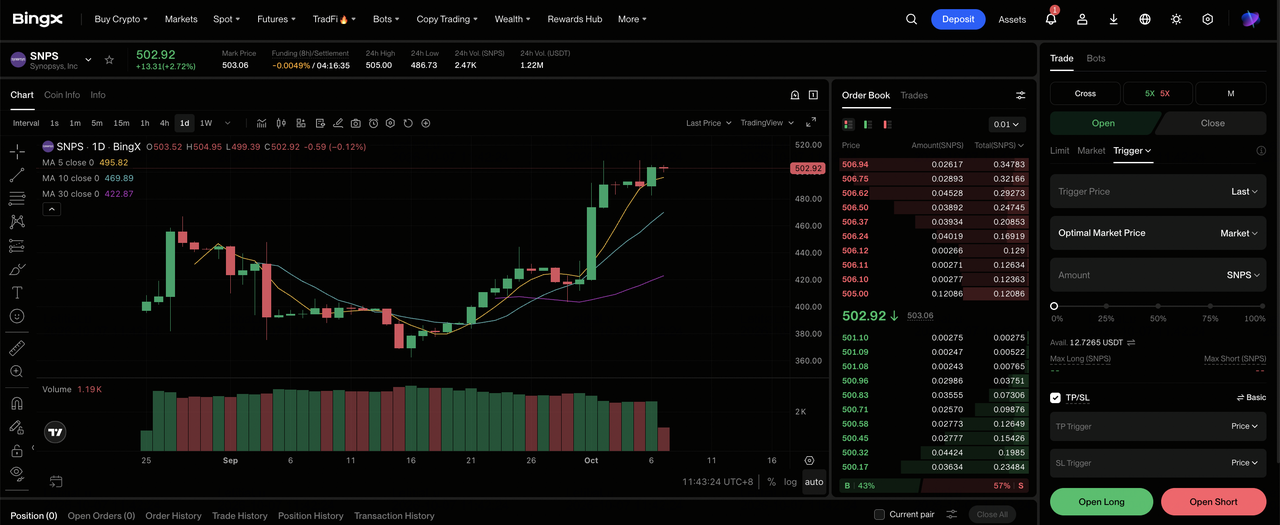
第 1 步:進入 BingX TradFi。 註冊並導航至 BingX 交易所儀表板上的專門 TradFi 部分。
第 2 步:選擇 Synopsys (SNPS)。 搜尋並選擇 SNPS-USDT 永續期貨合約。
第 3 步:選擇您的方向。 如果 AI 合作夥伴關係、Ansys 交叉銷售和版稅支持估計,選擇 開多倉。如果整合延遲、出口限制或較弱的設計 IP 威脅收益,選擇開空倉。
第 4 步:選擇槓桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。10 月 1 日的 13% 反彈和 10 月 5 日 482.16 美元至 508.38 美元的區間顯示了為什麼保守槓桿很重要。
第 5 步:執行嚴格的風險協議。 在進入交易前或立即進入交易後設定 止盈和止損(TP/SL)水平。SNPS 對 EDA 需求、IP 協議、指引、出口規則和 Ansys 整合做出反應。
2026 年 Synopsys 投資者需要關注的五大風險
更強的增長框架並未消除可能減少收益、放緩現金轉換和壓縮每股價值的財務、營運和政策變數。
- 350 億美元的 Ansys 收購增加執行和資產負債表壓力: Synopsys 必須在管理約 100 億美元債務的同時整合產品和客戶合約。較慢的協同效應或現金轉換可能延遲去槓桿化並減少回購資本。
- 出口管制可能減少可觸及的 EDA 和 IP 市場: 財政指引假設沒有更嚴格的美國限制或實體清單規則。新限制可能延遲許可證或阻止向特定客戶銷售,減少高利潤率收入、收益和估值倍數。
- 設計 IP 增長取決於客戶計劃時程: 第三季度 IP 收入復甦 10.8% 至 4.738 億美元。延遲的客製化矽流片或超大規模生產提升可能推遲許可和版稅,削弱收入可見度和收益品質。
- AI 合作夥伴關係必須成為商業收入: GPT-Synopsys 和 AWS 仍需要產品開發、客戶驗證和採用。弱採用將讓 Synopsys 承擔額外成本但減少對其 2030 財年目標的增長和延遲收入貢獻。
- 溢價估值放大估計變化: 在 488.47 美元,SNPS 的交易接近尾隨 GAAP 收益的 86 倍。如果 2027 財年每股收益低於 19.04 美元或利潤率擴張放緩,估計削減和倍數壓縮可能加深股價下跌。
最終想法:2026 年您應該投資 Synopsys 嗎?
Synopsys 在 10 月進入了一個更強的營運案例。第三季度收入增長 42.4% 至 24.77 億美元,設計自動化達到 20.03 億美元,非 GAAP 每股收益攀升至 3.91 美元。2027 財年收入目標 111.0 億至 112.0 億美元,結合新的 AWS 和 OpenAI 計劃,為投資者提供了更清晰的基準,來判斷 AI 輔助設計、IP 版稅和 Ansys 交叉銷售是否能支持下一階段的增長。
如果 Synopsys 在指引範圍內交付,保持設計 IP 增長,並將更強的現金流轉化為債務減少,500 至 620 美元的基本案例看起來合理。750 美元的牛市案例需要更快的 AI 貨幣化、更大的版稅貢獻和利潤率擴張,而如果整合放緩、出口限制收緊或 IP 增長再次削弱,390 美元的熊市案例變得更相關。2027 財年收入、設計 IP 增長、營運利潤率和現金流是需要關注的關鍵指標。
風險提醒: SNPS 交易具有高資本損失風險。整合、債務、出口管制、客戶時機、AI 貨幣化和估值可能大幅推動股價。投資前請獨立研究。
