

Red Cat Holdings (RCAT) 開發美國製造的無人機和自主系統,為國防、國家安全和公共安全客戶提供服務。Teal Drones和FlightWave Aerospace提供以Black Widow和Edge 130為首的戰術飛機,而Blue Ops則將平台擴展至無人水面艦艇。這種全域戰略擴大了可達致的市場,但也使RCAT容易受到政府採購時間、製造執行和營運虧損的影響。
RCAT第二季度顯示從小基礎快速增長,但盈利能力仍未確定。收入達到2,019萬美元,按年增長527%,但較共識預期低239萬美元,毛利率從11.6%改善至16.1%。管理層重申2026年收入目標為1.5億至1.8億美元,意味著下半年的出貨增長必須遠大於上半年。
RCAT在2026年的股價預測現在集中於兩個競爭觀點:
- 項目轉換和生產規模情況: Black Widow交付、盟友需求和海事獲獎將積壓訂單轉換為出貨,而更高的工廠利用率將毛利率推向25%至30%的範圍。
- 獲獎延遲和融資情況: 採購決策推遲,生產成本保持高位,營運虧損在年收入達到1.5億至1.8億美元目標前消耗現金。
本指南分析RCAT股價預測、2026年價格情境、主要風險和分析師展望,基於Red Cat於2026年8月6日發佈的第二季度業績、季度申報文件和截至9月24日的市場數據。
Red Cat投資者在2026年9月需要知道的5件事
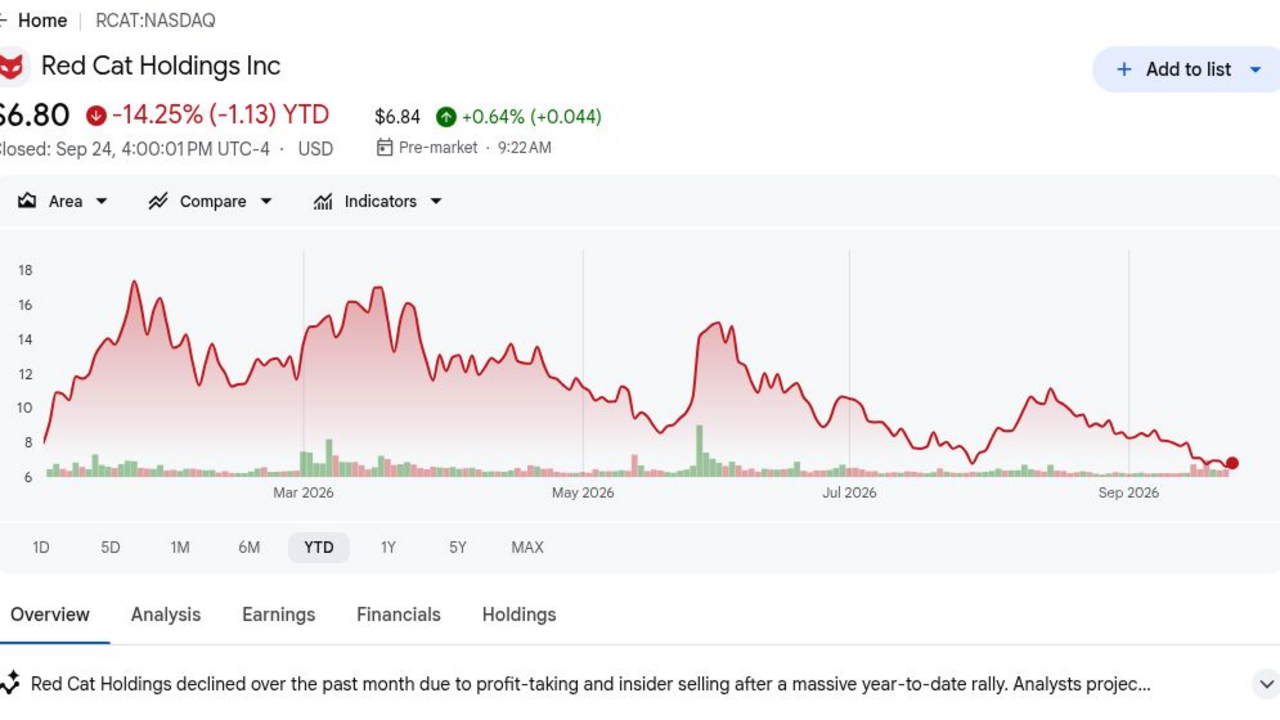
- 6.80美元收市價令RCAT年初至今下跌14.25%: 9月24日的參考價較18.78美元的52周高位低64%。這次回調顯示投資者已消化了獲獎轉換較慢的因素,儘管16.50美元的共識目標仍比收市價高出一倍以上。
- 第二季度收入2,019萬美元,增長527%: 銷售額從一年前的320萬美元上升,但較2,258萬美元的共識預期低239萬美元。這個組合確認了強勁的擴張,也顯示了為何出貨時間仍對季度業績重要。
- 16.1%毛利率改善了4.5個百分點: 毛利達到330萬美元,較一年前的40萬美元有所增加,毛利率從第一季度的12.7%上升。更好的成本分攤支持該模式,雖然水平仍低於成熟的國防供應商。
- 1.5億至1.8億美元的年收入仍是目標: 共識預期接近1.5505億美元,在管理層範圍內。即使達到低端也需要下半年急劇增長,使Black Widow生產和海事出貨成為中心執行測試。
- 25美元至9美元的分析師目標顯示異常廣泛的分歧: Roth Capital的25美元目標假設毛利率朝30%發展的路徑,而Piper Sandler的9美元目標等待更多已驗證的獲獎。16美元的差距顯示了採購結果如何快速改變估值和評價。
什麼是Red Cat Holdings (RCAT)?
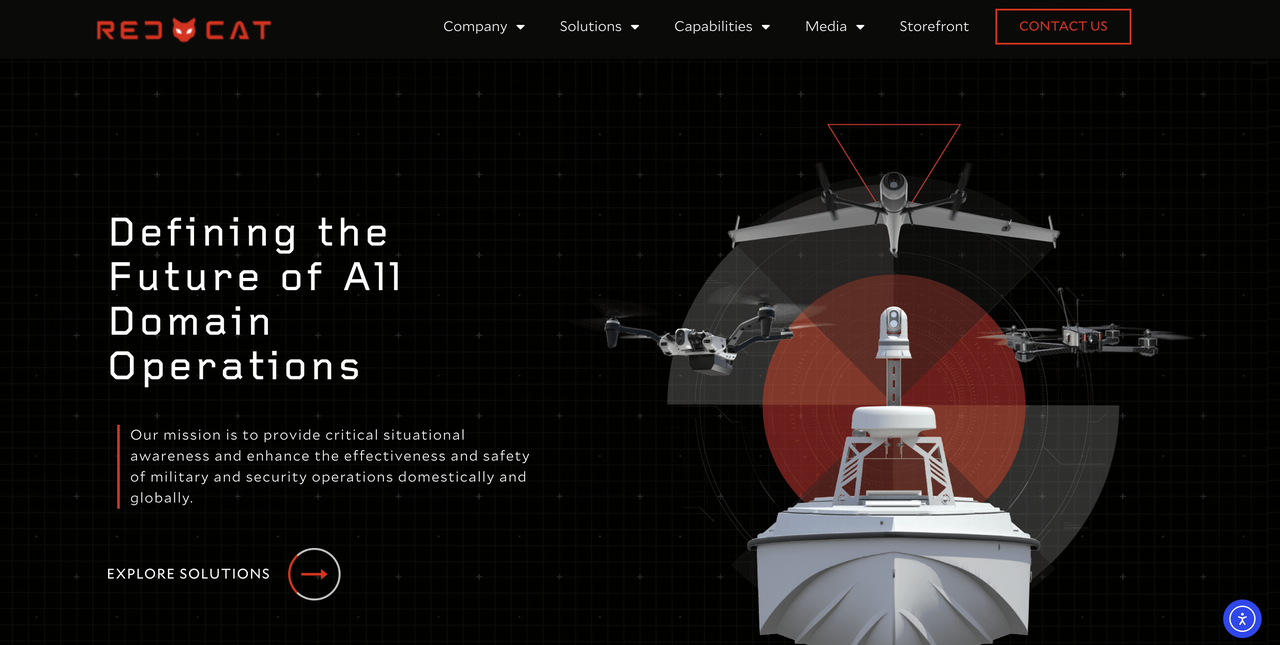
Red Cat是一家總部位於美國的 國防技術公司,專注於小型無人飛行器和自主機器人系統。Teal Drones製造Black Widow和Teal 2四軸飛行器,FlightWave Aerospace增加長續航Edge 130垂直起降平台,而FANG產品線針對第一人稱視角任務。收入主要來自硬件、軟件、配件和政府項目交付。客戶群包括美國軍事部門、聯邦機構、公共安全組織和盟友國防採購商。
長期計劃是建立跨越空中、陸地和海洋的互聯系統族,而非依賴單一飛機。Black Widow是美國陸軍短程偵察項目的核心,而Edge 130擴大了續航和載荷選擇。Blue Ops及其Havoc合作夥伴關係將協作自主性擴展至無人水面艦艇。Red Cat還在擴大國內生產、整合收購並為國際客戶建立國內製造關係,如果項目轉換為資助訂單,這可以增加可達致的需求。
閱讀更多: 2026年值得買入的頂級國防股票:主要承包商、導彈、無人機、太空和AI賦能戰爭
Red Cat Holdings (RCAT) 2026年第二季度業績概覽:收入增長和毛利率改善突顯執行挑戰
Red Cat報告收入2,019萬美元,較預期的2,258萬美元為低,GAAP每股虧損0.26美元,較0.17美元虧損共識為高,毛利330萬美元。收入增長527%,毛利率從一年前的11.6%達到16.1%,現金加市場證券總計1.319億美元。管理層重申2026年收入1.5億至1.8億美元,執行集中在下半年。
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
2026年第二季度收入 |
2,258萬美元共識 |
2,019萬美元 |
未達。較共識低239萬美元;按年增長527%。 |
|
第二季度GAAP攤薄每股盈利 |
-0.17美元共識 |
-0.26美元 |
未達。虧損較共識擴大0.09美元。 |
|
第二季度毛利 |
一年前40萬美元 |
330萬美元 |
改善。隨著銷量擴大增長290萬美元。 |
|
第二季度毛利率 |
一年前11.6%;第一季度12.7% |
16.10% |
擴張。按年增長4.5個百分點,按季增長3.4個百分點。 |
|
第二季度營運虧損 |
— |
-2,730萬美元 |
壓力。虧損仍大於季度收入。 |
|
現金和市場證券 |
— |
1.319億美元 |
資助充足。餘額支持生產和整合支出。 |
|
2026財年收入目標 |
1.5505億美元共識 |
1.5億–1.8億美元 |
重申。低端接近共識。 |
- 2,019萬美元收入增長527%但未達預期239萬美元: 隨著國防交付擴大,銷售額從一年前的320萬美元增加。未達預期顯示僅增長不能消除時間風險,因為幾個接受或出貨日期可以改變季度收入。
- GAAP每股虧損0.26美元較共識擴大0.09美元: 營運虧損達到2,730萬美元,超過報告的季度收入。因此Red Cat需要的不僅是銷售增長,因為工廠利用率和營運費用必須一起改善,規模才能創造每股盈利。
- 330萬美元毛利增加290萬美元: 毛利率從一年前的11.6%和第一季度的12.7%上升至16.1%。順序進展支持管理層的製造論點,雖然還需要另外九至十四個百分點才能接近25%至30%的長期範圍。
- 1.319億美元流動性提供生產跑道: 現金和市場證券減少了即時融資壓力,因為Red Cat整合FlightWave並擴大產能。餘額很重要,因為公司必須在大型政府交付轉化為客戶現金之前資助庫存和勞工。
- 1.5億至1.8億美元年收入獲得重申: 低端接近1.5505億美元共識,但上半年結果將大部分銷售留給後面季度。投資者需要證據證明合同項目正通過生產而非停留在長期管道機會。
Red Cat Holdings (RCAT) 2026年投資展望:18美元看漲情況對比5美元看跌情況
Red Cat的2026年展望取決於快速收入增長是否能轉化為一致的無人機交付、更強的毛利率和更低的營運虧損。上行來自項目轉換和擴大的國防需求,而獲獎時間、製造執行和現金使用仍是主要風險。
看漲情況:無人機項目增長推動RCAT朝18美元發展
看漲情況假設Black Widow生產、國際小型無人機需求和海事項目創造更強的出貨節奏。第二季度收入增長527%,毛利率達到16.1%,顯示更高銷量可以從低基礎改善製造效率。
朝18美元發展需要年收入接近1.8億美元的高端,毛利率接近25%,以及資助獲獎延伸至2027年。營運虧損也需要從2,730萬美元收窄,這樣更高銷售才能轉化為更強的每股經濟效益。
基準情況:穩定交付令RCAT保持在9美元至14美元之間
基準情況假設隨著Black Widow和Edge 130交付擴大,收入快速增長,雖然客戶接受時間表仍不均勻。毛利率改善至20%以上,但製造投資和Blue Ops開發使公司在年餘時間保持虧損。
如果收入達到1.5億美元低端且現金保持在1億美元以上,RCAT可能主要在9美元至14美元之間交易。一致的季度交付將支持該範圍,而錯失獲獎或毛利率低於15%會削弱它。
看跌情況:較慢訂單將RCAT拉向5美元
看跌情況假設採購決策移至2027年,製造產能低於預期運行。在2,730萬美元季度營運虧損下,較低生產量會減少成本分攤,使16.1%毛利率改善更難維持。
如果年收入低於1.5億美元、毛利率回到12%左右,或現金從1.319億美元快速下降,朝5美元發展的可能性會增加。額外股權融資會減少未來項目增長的每股價值。
華爾街分析師對RCAT在2026年的股價預測
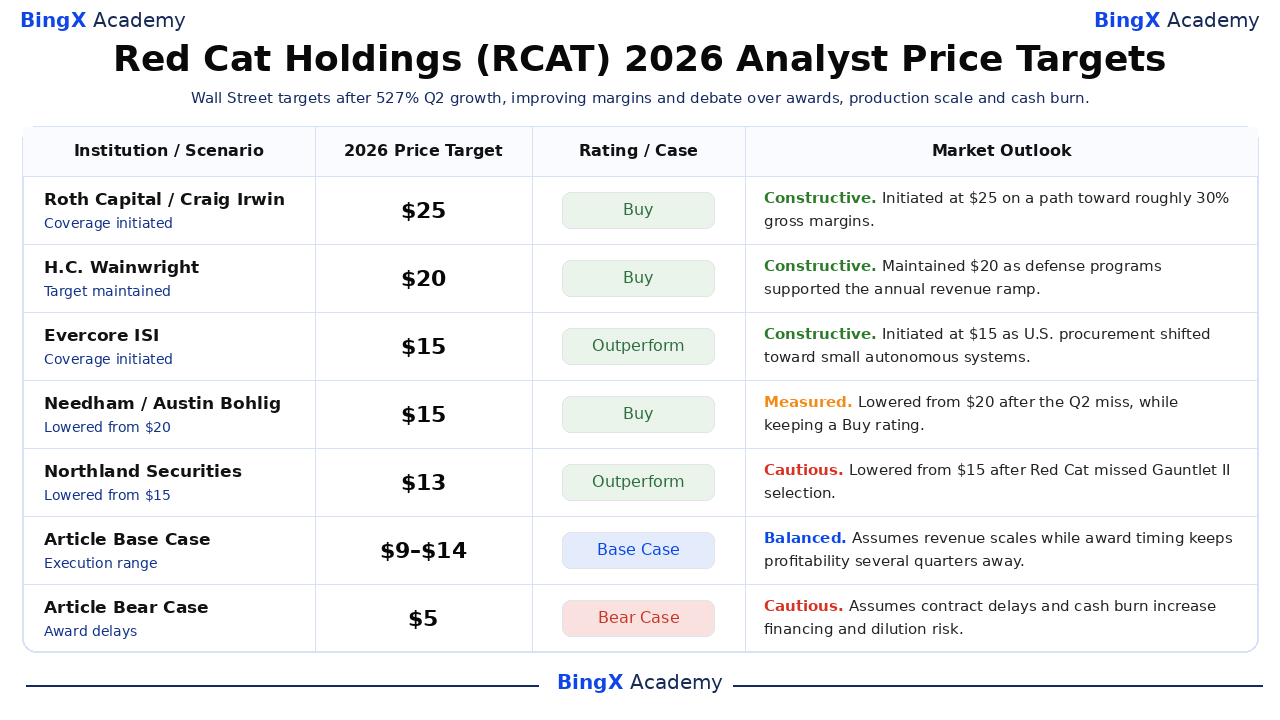
六個有日期的行動產生9美元至25美元的目標範圍,反映對項目轉換和製造規模的分歧觀點。這些是第三方參考點而非價格承諾。最後的基準和看跌行是BingX Academy編輯情境,與華爾街研究分開。
|
機構 / 情境 |
2026年價格目標 |
評級 / 情況 |
市場展望 |
|
Roth Capital |
25美元 |
買入 |
建設性。6月1日:隨著銷量擴大,以朝約30%毛利率發展的路徑啟動。 |
|
H.C. Wainwright |
20美元 |
買入 |
建設性。8月7日:因國防項目支持收入增長而維持目標。 |
|
Evercore ISI |
15美元 |
跑贏大市 |
建設性。8月31日:因美國採購轉向小型自主系統而啟動。 |
|
Needham |
15美元 |
買入 |
謹慎。8月7日:第二季度未達預期後從20美元下調,但保留買入評級。 |
|
Northland Securities |
13美元 |
跑贏大市 |
謹慎。9月17日:Red Cat錯失Gauntlet II選擇後從15美元下調。 |
|
Piper Sandler |
9美元 |
中性 |
謹慎。9月2日:在等待更多已驗證的軍事和政府獲獎情況下啟動。 |
|
文章基準情況 |
9–14美元 |
基準情況 |
平衡。假設收入擴大,而獲獎時間使盈利能力還有幾個季度。 |
|
文章看跌情況 |
5美元 |
看跌情況 |
謹慎。假設合同延遲和現金消耗增加融資和稀釋風險。 |
Red Cat投資者在2026年需要關注的5大風險
Red Cat的估值取決於將國防機會轉化為盈利交付。下面每個風險都可能減少收入可見性、現金跑道或分配給未來項目的每股價值。
- 獲獎時間可以在年度間轉移收入: 政府採購包括測試、抗議、預算和接受里程碑。延遲項目可以將1.5億至1.8億美元目標的大部分轉移至2027年,而不會消除潛在需求。
- 製造規模可能無法產生足夠毛利率: 毛利率改善至16.1%,但業務仍報告2,730萬美元營運虧損。零部件成本、返工或低利用率可能阻止銷量轉化為盈利能力。
- 客戶集中度增加結果波動性: 美國國防項目可以佔大個別訂單。失去Gauntlet II已導致Northland將目標下調至13美元,顯示一個決策如何減少多年估值。
- 現金消耗可能導致稀釋: 1.319億美元流動性餘額提供跑道,但庫存、產能和收購在交付前消耗資本。如果虧損保持接近第二季度水平,未來股權發行可能減少每股價值。
- 競爭可能壓制定價和獲獎率: AeroVironment、私人無人機供應商和新興自主系統公司競爭相同預算。Red Cat必須證明可靠性、國內供應和整合軟件優勢來保護獲獎和毛利率。
最終想法:你應該在2026年投資Red Cat嗎?
Red Cat已超越最低收入開發故事。第二季度銷售達到2,019萬美元,增長527%,毛利率改善至16.1%。核心投資問題是資助項目是否能支持1.5億至1.8億美元年目標所需的大得多下半年增長。
朝18美元的看漲情況需要項目轉換、毛利率擴張和更窄虧損。朝5美元的看跌情況反映獲獎延遲和稀釋風險。保守交易者可能一起監控接受交付、毛利率、營運現金使用和年末流動性,而不是僅將合同公告作為持久盈利的證據。
風險提醒: 交易和投資如RCAT等股票涉及資本損失風險。小型國防公司、政府合同和槓桿產品可能產生快速價格變化。在分配資本前進行獨立研究。
相關閱讀
- 2026年值得買入的頂級國防股票:主要承包商、導彈、無人機、太空和AI賦能戰爭
- 在SpaceX IPO前值得買入的頂級太空股票
- Rocket Lab (RKLB) 2026年價格預測:新火箭和國防增長能否推動RKLB朝150美元發展?
- AST SpaceMobile (ASTS) 2026年價格預測:BlueBird部署能否推動ASTS朝120美元發展?
- Planet Labs (PL) 2026年價格預測:國防需求能否推動PL朝35美元發展?
- Lockheed Martin (LMT) 2026年價格預測:創紀錄積壓能否推動LMT朝700美元發展?
