AMC Entertainment Holdings (AMC) є найбільшим у світі театральним експонентом, який керує приблизно 850 кінотеатрами та 9 600 екранами в США та Європі. Продаж квитків залишається основним драйвером попиту, а їжа та напої, доплати за преміум-формати, лояльні членства та реклама додають дохід за відвідування. Сильна кіноафіша дає AMC значний потенціал відновлення, хоча високі фіксовані витрати, обслуговування боргу та повторні випуски акцій роблять акції надзвичайно чутливими до відвідуваності та умов фінансування.
Останній квартал надав найсильніші операційні докази за роки. Дохід AMC за Q2 2026 досяг рекордних $1,60 млрд, зростання на 14,2% в річному порівнянні та приблизно на $130 млн вище консенсусу LSEG у $1,47 млрд. Скорегований EPS у $0,14 перевищив очікування збитку $0,06, скорегований EBITDA зріс на 70% до $321,4 млн, а вільний грошовий потік досяг $190,1 млн. Центральне питання полягає в тому, скільки з цього покращення може дістатися кожній акції після того, як AMC продала ще 105,3 млн акцій у червні.
Прогноз акцій AMC на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій відновлення касових зборів: Ширший календар релізів, преміум великі формати та вищі витрати на гостя могли б підтримати позитивні EBITDA та вільний грошовий потік, зменшити тиск рефінансування та підтримати рух до $4,50.
- Сценарій обмеження балансу: Борг, процентні витрати, фіксовані витрати кінотеатрів та набагато більша кількість акцій могли б поглинути операційне відновлення, обмежуючи вартість на акцію навіть коли відвідуваність покращується.
Цей посібник розбирає прогноз акцій AMC, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на результати AMC Entertainment за Q2 2026 від 20 липня, інвестиційні документи та ринкові дані станом на 9 вересня, плюс як торгувати ф'ючерсами акцій AMC на BingX TradFi з застівкою USDT.
Топ 5 речей, які інвестори AMC повинні знати у вересні 2026
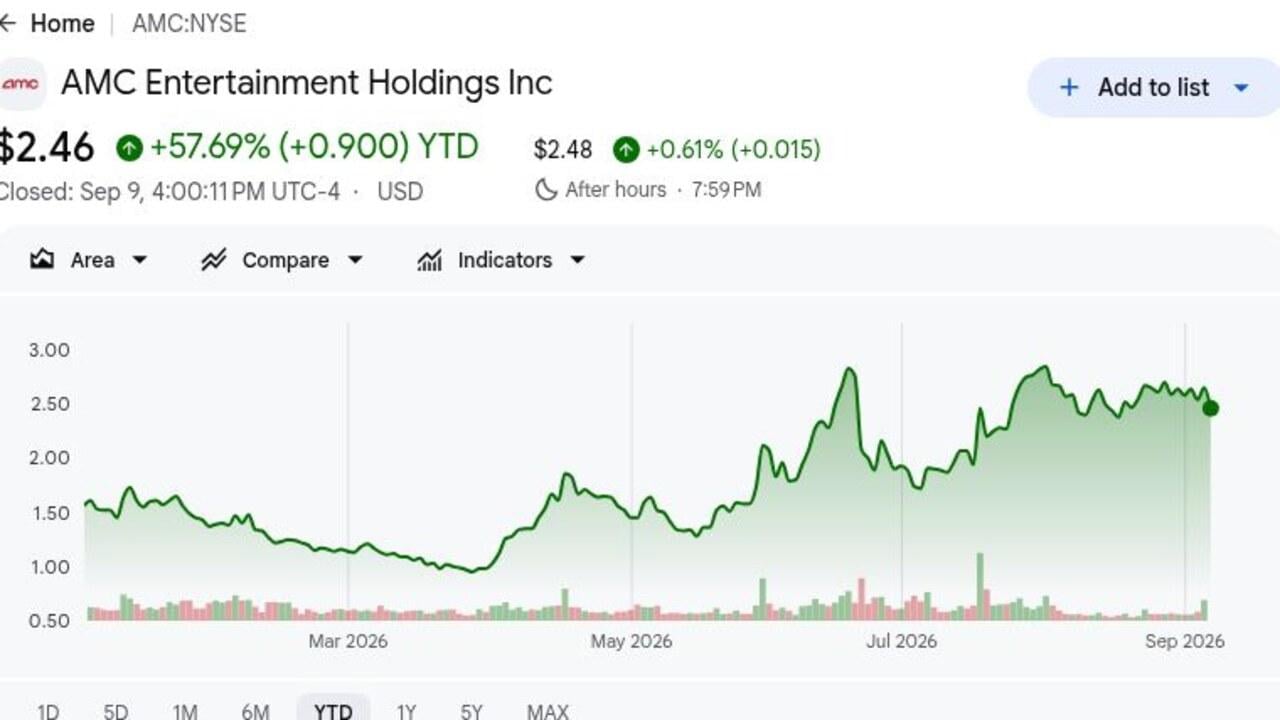
- AMC закрилася на $2,46 9 вересня після зростання на 57,69% з початку року: Акція зросла з близько $1 на початку року до майже $3 влітку. Закриття знаходиться поблизу цілі B. Riley у $2,50 та нижче цілі Wedbush у $4, показуючи, як ринок дисконтує частину відновлення.
- Дохід за Q2 у $1,60 млрд зріс на 14,2% і перевищив консенсус приблизно на $130 млн: Шість фільмів створили вікенди відкриття понад $75 млн на внутрішньому ринку. AMC назвала це найсильнішим кварталом касових зборів за сім років, підтримуючи кращу утилізацію кінотеатрів по всій мережі.
- Скорегований EPS у $0,14 перевищив очікуваний збиток $0,06 на $0,20: Скорегований EBITDA зріс на 70% до $321,4 млн. Результат показує чутливість доходів мережі з фіксованими витратами, коли відвідуваність зростає, хоча це не усуває процентні витрати.
- Вільний грошовий потік досяг $190,1 млн при зростанні відвідуваності майже на 14%: Відвідуваність у США зросла на 12%, а міжнародна відвідуваність зросла приблизно на 18%. Внутрішньо генеровані кошти можуть фінансувати оновлення кінотеатрів та процентні платежі без негайного залучення капіталу або обміну боргу.
- AMC залучила $150 млн, продавши 105,3 млн акцій у червні: Валові надходження склали в середньому приблизно $1,42 за акцію до вирахування комісій. Капітал покращив ліквідність, проте корпоративні прибутки тепер мають розподілятися між більшою базою власників для інвесторів.
Що таке AMC Entertainment Holdings (AMC)?
AMC Entertainment - це компанія театральної демонстрації, яка продає квитки в кіно та їжу і напої через глобальну мережу кінотеатрів. Її приблизно 850 кінотеатрів та 9 600 екранів включають локації в США, а також на європейських ринках під брендами Odeon та іншими регіональними брендами. Дохід від входу залежить від наявності фільмів, відвідуваності та ціноутворення квитків, тоді як концесії, реклама та преміум досвід підвищують дохід за гостя. AMC також використовує AMC Stubs, підписки A-List, мобільні квитки та прямі клієнтські дані для покращення частоти та утримання в бізнесі зі значними витратами на оренду, працю та технології.
Довгострокова стратегія AMC зосереджена на тому, щоб зробити кінотеатри більш диференційованими та продуктивними, а не просто додавати звичайні екрани. План Go розширює IMAX, Dolby Cinema, Laser at AMC та преміум або екстравеликі формати під брендом AMC, підтримувані оновленою проекцією, кріслами-реклайнерами та ширшим вибором їжі. Великі студії, включаючи Disney та Universal, підтримали ексклюзивні театральні вікна для важливих релізів, підтримуючи кінотеатри як першу платну дестинацію для блокбастерів. AMC також запустила Leawood Films у 2026 році для дистрибуції незалежних та фінансованих режисерами релізів, довгострокова спроба покращити утилізацію екранів та участь в економіці поза самою демонстрацією.
Огляд звіту AMC Entertainment (AMC) за Q2 2026: Рекордний дохід, грошовий потік та зростання відвідуваності
AMC показала рекордний дохід за Q2 у $1,60 млрд проти оцінки LSEG у $1,47 млрд, скорегований EPS $0,14 проти очікуваного збитку $0,06 та скорегований EBITDA $321,4 млн, зростання на 70%. Загальна відвідуваність зросла майже на 14%, включаючи зростання на 12% у США та приблизно на 18% міжнародно, тоді як вільний грошовий потік досяг $190,1 млн. Звіт продемонстрував потужний операційний важіль, хоча ATM залучення $150 млн та 105,3 млн нових акцій показують, чому покращення ліквідності та вартість на акцію можуть рухатися в різних напрямках.
Читати далі: Новини про прибутки AMC (AMC) за Q2 2026: Рекордні операції компенсують все ще важкий баланс
|
Фінансова метрика |
Прогноз / Консенсус |
Звітні / Фактичні |
Сюрприз |
|
Дохід Q2 2026 |
$1,47 млрд консенсус LSEG |
$1,60 млрд |
Перевищено. Приблизно на $130 млн вище консенсусу; зростання на 14,2% р/р. |
|
Скорегований EPS за Q2 |
-$0,06 консенсус LSEG |
$0,14 |
Перевищено. Позитивний сюрприз $0,20 проти очікуваного збитку. |
|
Скорегований EBITDA за Q2 |
— |
$321,4 млн |
Покращено. Зростання на 70% р/р до квартального рекорду. |
|
Вільний грошовий потік за Q2 |
— |
$190,1 млн |
Позитивний. Перетворив відновлення касових зборів у ліквідність. |
|
Загальна відвідуваність |
— |
Майже +14% р/р |
Прискорено. Відвідуваність у США зросла на 12%, міжнародна приблизно на 18%. |
|
Вікенди відкриття понад $75 млн |
— |
6 фільмів |
Розширено. Кілька релізів підтримували квартал. |
|
Червневе ATM розміщення акцій |
— |
$150 млн від 105,3 млн акцій |
Розводнюючий. Додав ліквідність поблизу середньої валової ціни $1,42. |
- Дохід $1,60 млрд перевищив консенсус приблизно на $130 млн: Зростання на 14,2% відображає найсильніший квартал касових зборів за сім років. Шість внутрішніх відкриттів понад $75 млн зменшили залежність від одного хіта та збільшили утилізацію кінотеатрів по всій мережі.
- Скорегований EPS $0,14 перевищив очікуваний збиток на $0,20: Зростання квитків та концесій досягло чистого прибутку. Прибуток покращує сценарій відновлення, хоча обслуговування боргу, оренда та капітальні витрати все ще потребують значних коштів від театральних операцій.
- Відвідуваність зросла майже на 14%, очолювана приблизно 18% міжнародним зростанням: Відвідуваність у США зросла на 12%, роблячи відновлення географічно широким. Більше гостей стимулює вхідні квитки та створює ще одну можливість продавати концесії, членства, рекламу та преміум місця під час кожного відвідування кінотеатру.
- Скорегований EBITDA зріс на 70% до $321,4 млн: EBITDA зростав набагато швидше, ніж зростання доходу на 14,2%, ілюструючи операційний важіль. Підтримка цього співвідношення посилить рефінансування спроможність, тоді як слабкіше постачання фільмів може швидко його повернути та тиснути на квартальний грошовий потік.
- Вільний грошовий потік $190,1 млн покращив варіанти фінансування AMC: Кошти можуть підтримати план Go та зменшити залежність від ринків капіталу. Залучення акцій $150 млн означає, що інвестори все ще потребують кількох внутрішньо фінансованих періодів перед припущенням, що розводнення закінчилося.
Інвестиційний прогноз AMC Entertainment (AMC) на 2026: Бичачий сценарій $4,50 проти ведмежого сценарію $1,20
Прогноз AMC на 2026 залежить від того, чи стане операційне відновлення Q2 стійким джерелом вільного грошового потоку до того, як витрати на борг або додаткові акції поглинуть покращення. Наступні діапазони є редакційними сценаріями, заснованими на операційних припущеннях, а не обіцянками Волл-стріт.
Бичачий сценарій: Сильні касові збори та преміум формати штовхають AMC до $4,50
Бичачий сценарій припускає, що 2026 стане найсильнішим роком для кінотеатрів з часів пандемії, з великими релізами, що підтримують відвідуваність після рекордного другого кварталу. Преміум екрани, оновлення реклайнерів та вищі витрати на їжу і напої збільшують дохід за гостя. $321,4 млн квартального скоригованого EBITDA AMC також показує, як вища відвідуваність може підняти прибутки швидше за дохід.
Рух до $4,50 потребував би, щоб вільний грошовий потік залишався позитивним після досягнення $190,1 млн у Q2. Сильніше покриття відсотків, менше нових випусків акцій, послідовні графіки релізів студій та подальші продовження боргу підтримали б цей сценарій. Відновлене розводнення послабило б сценарій, навіть якщо дохід компанії продовжував зростати.
Базовий сценарій: Поступове відновлення утримує AMC між $2,50 та $3,25
Базовий сценарій припускає, що відвідуваність та попит на преміум формати залишаються сильнішими, ніж у 2025, хоча квартальні результати продовжують залежати від календаря релізів фільмів. Дохід та EBITDA покращуються протягом повного року, але борг AMC, процентні витрати та 105,3 млн акцій, проданих у червні, обмежують те, скільки з цього прогресу досягає кожної існуючої акції.
За цього сценарію AMC могла б торгуватися в основному між $2,50 та $3,25, поблизу цінових цілей від B. Riley, Benchmark та Macquarie. Позитивний вільний грошовий потік та стабільна ліквідність підтримали б нижню межу діапазону. Рух вище $3,25 потребував би чіткішого зменшення боргу без подальшого розводнення, а повернення до негативного вільного грошового потоку послабило б центральний сценарій.
Ведмежий сценарій: Слабкіше постачання фільмів та подальше розводнення тягнуть AMC до $1,20
Ведмежий сценарій припускає, що графік релізів слабшає після літа, викликаючи зниження відвідуваності проти сильніших порівнянь. Фіксовані витрати на оренду, працю та технології тиснули б на EBITDA при падінні відвідуваності. Нижчий операційний грошовий потік також міг би збільшити залежність AMC від рефінансування, обмінів боргу або додаткових випусків акцій.
Рух до $1,20 став би більш імовірним, якби вільний грошовий потік став негативним, дисконти боргу розширилися або керівництво запустило ще одне велике ринкове розміщення. Ціль Citigroup у $1,20 відображає цей негативний погляд. AMC все ще могла б генерувати річне зростання доходу, але зростаюча кількість акцій та високі фінансові витрати могли б продовжувати зменшувати вартість на акцію.
Прогнози цін акцій AMC на 2026 від аналітиків Волл-стріт
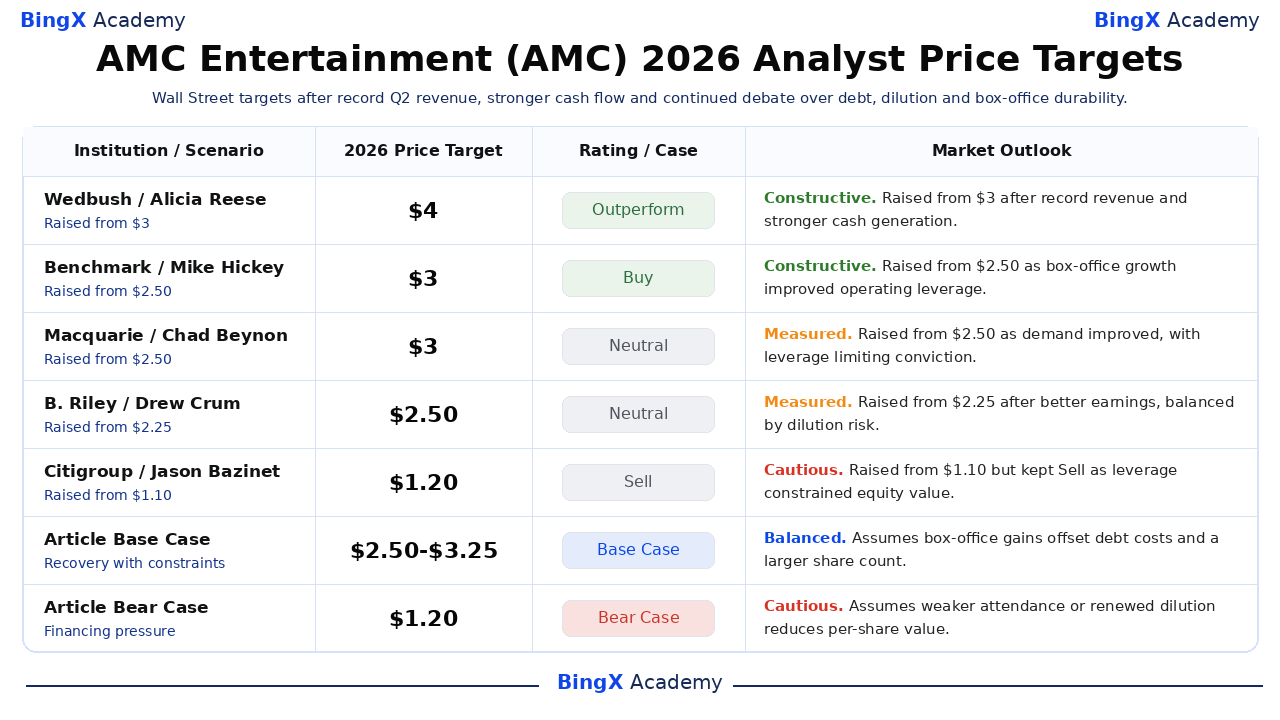
Волл-стріт залишається розділеною після рекордного кварталу AMC. П'ять вибраних дій аналітиків варіюються від цілі Wedbush у $4 з рейтингом Outperform до цілі Citigroup у $1,20 з рейтингом Sell, відображаючи незгоду щодо того, чи може сильніший операційний важіль касових зборів переважити фінансові витрати та розводнення по більшій базі акцій AMC.
|
Установа |
Цінова ціль на 2026 |
Рейтинг |
Ринковий прогноз |
|
Wedbush |
$4,00 |
Outperform |
Конструктивний. 21 липня: підвищено з $3 після рекордного доходу Q2 та сильнішої генерації коштів. |
|
Benchmark |
$3,00 |
Buy |
Конструктивний. 21 липня: підвищено з $2,50, оскільки відновлення касових зборів покращило впевненість в операційному важелі. |
|
Macquarie |
$3,00 |
Neutral |
Виважений. 2 вересня: підвищено з $2,50, оскільки попит покращився, з важелем та розводненням, що обмежують переконання. |
|
B. Riley |
$2,50 |
Neutral |
Виважений. 22 липня: підвищено з $2,25 після кращих прибутків Q2, збалансовано боргом та ризиком розводнення. |
|
Citigroup |
$1,20 |
Sell |
Обережний. 7 травня: підвищено з $1,10, але зберіг Sell, оскільки важіль обмежував вартість на акцію. |
|
Базовий сценарій статті |
$2,50-$3,25 |
Базовий сценарій |
Збалансований. Припускає, що прибутки касових зборів компенсують витрати на борг та більшу кількість акцій. |
|
Ведмежий сценарій статті |
$1,20 |
Ведмежий сценарій |
Обережний. Припускає слабшу відвідуваність або відновлене розводнення зменшує вартість на акцію. |
Як торгувати акціями AMC Entertainment (AMC) на BingX
Торгуйте відновленням касових зборів AMC, прогнозом грошового потоку та ризиком розводнення, використовуючи BingX TradFi та інструменти BingX AI. Оскільки AMC може різко реагувати на результати вікендів відкриття, прибутки та оголошення про фінансування, трейдери повинні визначити каталізатор та ліміти ризику перед входом в позицію.
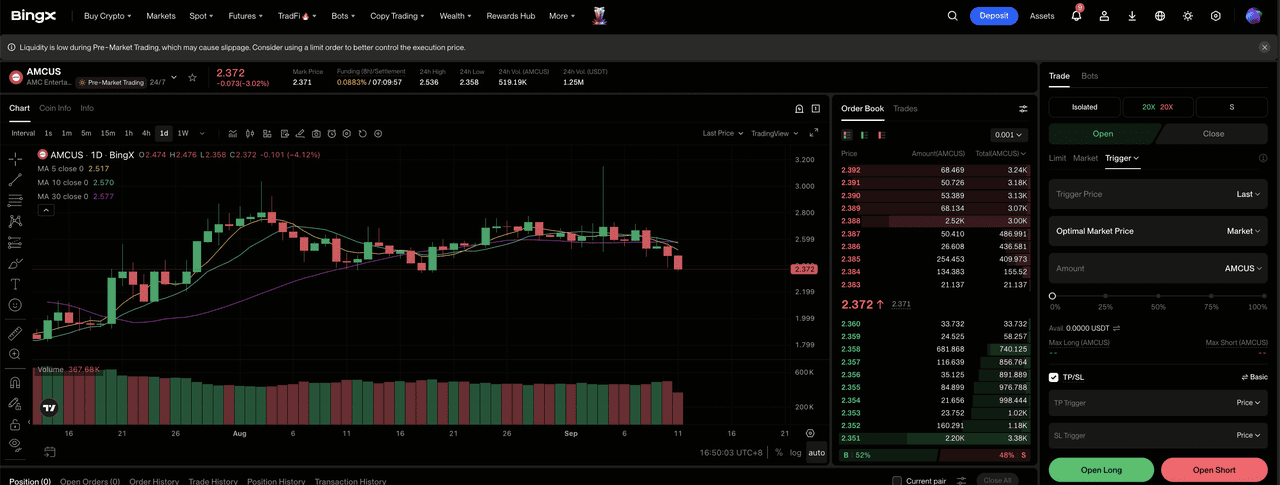
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Оберіть AMC Entertainment (AMC). Знайдіть та оберіть безстроковий ф'ючерсний контракт AMC-USDT.
Крок 3: Оберіть ваш напрямок. Оберіть Відкрити довгу позицію, якщо зростання відвідуваності та преміум формати підтримують позитивний вільний грошовий потік. Оберіть Відкрити коротку позицію, якщо слабший графік релізів, тиск рефінансування або новий випуск акцій зменшує вартість на акцію.
Крок 4: Оберіть важіль та режим маржі. Оберіть ізольовану або крос-маржу на основі вашої толерантності до ризику. AMC зросла на 24% після прибутків Q2 та зростала на 57,69% з початку року, показуючи, чому консервативний важіль та чітке визначення розміру позиції важливі.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіту та Стоп-лосу (TP/SL) перед або відразу після входу в угоду. AMC може швидко реагувати на відкриття фільмів, зміни графіків студій, квартальний грошовий потік, обміни боргу та розкриття ATM.
Топ 5 ризиків, за якими слід стежити інвесторам AMC Entertainment у 2026
Операційне відновлення AMC все ще несе значний ризик для акцій, оскільки її результати залишаються дуже чутливими до постачання фільмів, фіксованих витрат, боргових зобов'язань та подальших випусків акцій.
- Слабший графік фільмів може повернути зростання доходу AMC на 14,2%: Студії контролюють графіки релізів, а затримки можуть зменшити відвідуваність без негайного зниження витрат на оренду або працю. Навіть кілька невдалих вікендів могли б тому мати значний вплив на EBITDA.
- Платежі по боргу конкурують з оновленнями кінотеатрів: Кошти, витрачені на відсотки та рефінансування, не можуть використовуватися для преміум екранів, реклайнерів, проекційних систем або покращень їжі і напоїв. Вищі витрати на позики могли б зменшити вартість, створену операційним відновленням AMC, та залишити менше коштів для підтримки конкурентоспроможності її кінотеатрів.
- Подальший випуск акцій може розводнити прибутки на акцію: AMC залучила $150 млн, продавши 105,3 млн акцій через свою червневу ринкову програму. Додатковий випуск за низьких цін акцій розподілив би будь-яке покращення доходу, EBITDA та грошового потоку між більшою кількістю акцій.
- Стрімінг може зменшити відвідуваність та послабити цінову силу: Ексклюзивні театральні вікна від Disney, Universal та інших студій допомагають кінотеатрам залучати аудиторію до того, як фільми досягають стрімінгових платформ. Коротші вікна або більше релізів прямо на стрімінг могли б зменшити можливості відвідуваності та ускладнити покриття фіксованих витрат кінотеатрів AMC.
- Фіксовані витрати AMC можуть посилити спад: Скорегований EBITDA зріс на 70%, коли дохід зріс на 14,2%, показуючи переваги операційного важеля під час відновлення. Та ж структура витрат могла б працювати у зворотному напрямку, якщо відвідуваність знизиться, створюючи відновлений тиск на EBITDA та вільний грошовий потік.
Заключні думки: Чи варто інвестувати в AMC Entertainment у 2026?
AMC входить у решту 2026 року з найкращими операційними доказами за роки. Рекордний дохід $1,60 млрд перевищив консенсус, скорегований EPS перетворив очікуваний збиток у прибуток, скорегований EBITDA досяг $321,4 млн, а вільний грошовий потік склав $190,1 млн. Ширший графік та преміум формати підтримують відновлення. Вирішальним обмеженням є те, чи може ліквідність посилитися без додавання ще 105,3 млн акцій.
Бичачий сценарій до $4,50 потребує кількох періодів позитивного грошового потоку без великого розводнення. Базовий сценарій утримує AMC між $2,50 та $3,25, тоді як ведмежий сценарій $1,20 стає більш вірогідним, якщо постачання фільмів слабшає або фінансові потреби повертаються. Консервативні трейдери можуть чекати підтвердження через відвідуваність, конвертацію EBITDA, покриття відсотків та здатність AMC фінансувати оновлення без ще одного великого випуску акцій.
Нагадування про ризик: Торгівля та інвестування в акції, такі як AMC, передбачає високий ризик втрати капіталу. AMC схильна до волатильності кіноафіш, витрат на борг та рефінансування, розводнення, фіксованих операційних витрат та змін поведінки споживачів. Проведіть незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Прогноз цін Netflix (NFLX) на 2026: Чи може акція NFLX відновитися до $125 завдяки рекламі та живому спорту?
- Прогноз акцій GameStop (GME) на 2026: Роздрібний вижили чи гігант холдингової компанії?
- Прогноз цін Meta (META) на 2026: Чи може монетизація ІІ штовхнути META до $1,000?
- Прогноз цін Alphabet (GOOGL) на 2026: Чи може 82% зростання хмари та ІІ штовхнути акцію GOOGL до $430?
- Прогноз цін Reddit (RDDT) на 2026: Чи можуть можливості даних ІІ штовхнути RDDT до $300?
