Firefly Aerospace (FLY) є космічною та оборонною технологічною компанією, яка допомагає урядовим та комерційним клієнтам запускати корисні навантаження, доставляти обладнання на Місяць та керувати космічними апаратами на орбіті. Її портфоліо включає малу пускову установку Alpha, більшу ракету Eclipse в розробці, місячні посадкові модулі Blue Ghost, орбітальні апарати Elytra та оборонні системи виявлення SciTec. Ця широта зменшує залежність від одного типу місії, хоча FLY залишається чутливою до надійності запусків, часу виконання програм та вартості масштабування виробництва.
Останній квартал показав швидке зростання без завершеного переходу до прибутковості. Виручка Firefly Aerospace за Q2 2026 досягла рекордних $117,7 млн, зростання на 659% рік до року та на 46% послідовно, оскільки космічні апарати та місійна діяльність прискорилися. Бекло збільшився з приблизно $1,3 млрд до близько $1,5 млрд, проте операційний збиток у $95,2 млн та використання операційних коштів у $81,6 млн показали, чому перетворення фінансованих програм у повторюваний прибуток залишається центральним інвестиційним тестом.
Прогноз акцій FLY на 2026 рік тепер зосереджується на двох конкуруючих точках зору:
- Сценарій масштабування запусків, місячних місій та оборони: виручка на верхній межі орієнтиру $420-450 млн, додаткові місії Alpha та сильніше виконання Blue Ghost і SciTec можуть підтвердити бекло та підтримати рух до $55.
- Сценарій розкладу, маржі та фінансування: затримки запусків, перевищення витрат або повільніша конвертація контрактів можуть продовжити збитки, споживати баланс готівки у $459,8 млн та потягнути акції до $15.
Цей посібник розглядає прогноз акцій FLY, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Firefly Aerospace за Q2 2026 від 11 серпня, квартальну подачу та ринкові дані до 11 вересня, а також як торгувати ф'ючерсами акцій FLY на BingX TradFi з USDT заставою.
Топ-5 речей, які слід знати інвесторам Firefly Aerospace у вересні 2026
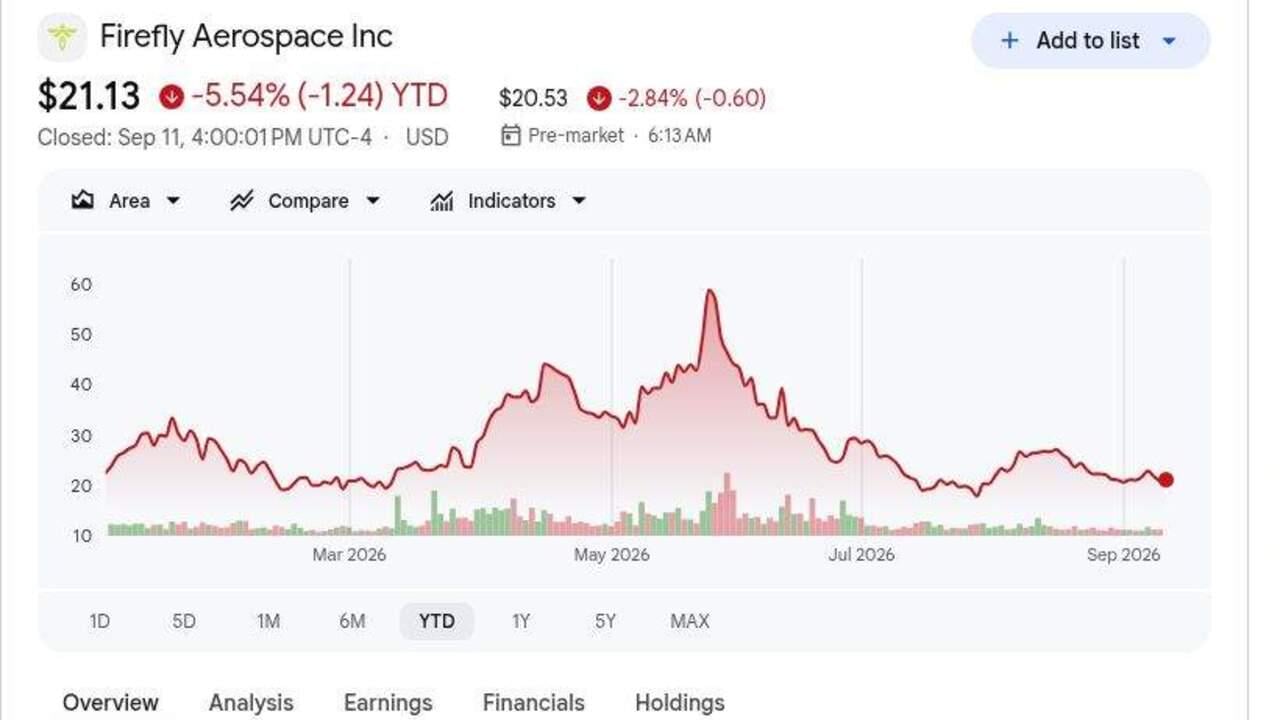
- FLY закрився на $21,13 11 вересня та впав на 5,54% у 2026 році: Акції залишалися більш ніж на 50% нижче ціни IPO у $45, незважаючи на рекордну виручку Q2. Рух до середньої аналітичної оцінки у $38,60 залежить від конвертації беклогу в виручку та звуження збитків.
- Виручка Q2 досягла $117,7 млн, зростання на 659% рік до року: Продажі перевищили консенсус у $88,52 млн приблизно на $29,2 млн та зросли на 46% з Q1. Зростання було сильним, хоча виручка від запусків та космічних апаратів може залишатися нерівномірною через час виконання місій.
- Бекло збільшився до близько $1,5 млрд з $1,3 млрд у Q1: Загальна сума підтримує майбутню роботу в галузі запусків, місячних, орбітальних та національно-безпекових місій. NASA, Космічні сили США та комерційні етапи визначатимуть, наскільки швидко цей бекло стане виручкою.
- Орієнтири виручки на 2026 рік залишилися $420-450 млн: Середня точка у $435 млн приблизно на 172% вище виручки 2025 року. Після продажів у першому півріччі на $198,6 млн, Firefly все ще потребує приблизно $221-251 млн у другому півріччі.
- Операційний збиток у $95,2 млн тримає прибутковість у фокусі: Валовий прибуток досяг $23,9 млн, тоді як скоригований EBITDA залишався від'ємним на $61,2 млн USD. Firefly мала $459,8 млн USD готівки, але $81,6 млн USD щоквартального використання операційних коштів тримає ризик фінансування актуальним.
Що таке Firefly Aerospace (FLY)?
Firefly Aerospace - це інтегрована компанія космічного транспорту та оборони, яка обслуговує урядових та комерційних місійних клієнтів. Alpha забезпечує спеціальні запуски малих корисних навантажень, тоді як Eclipse розробляється з більшою вантажопідйомністю для місій середнього класу. Blue Ghost перевозить наукові та комерційні корисні навантаження на Місяць, а сімейство Elytra підтримує орбітальний трансфер, хостинг та операції в космосі. Firefly проектує, виготовляє та тестує основні системи на спільно розташованих техаських об'єктах, дозволяючи спільним двигунам, авіоніці та структурам підтримувати кілька продуктів та потоків доходів.
Довгострокова стратегія з'єднує запуски, місячну доставку, орбітальні послуги та технологію попередження про ракети в ширшу місійну платформу. Blue Ghost Місія 1 успішно здійснила комерційну посадку на Місяць у березні 2025 року, і NASA пізніше нагородила Firefly місією південного полюса на $176,7 млн, запланованою на 2029 рік. Northrop Grumman є стратегічним партнером по Eclipse, SciTec розширює Firefly в попередження про ракети та відстеження, а угоди 2026 року з SSC Space та Zeno Power додали європейський доступ до запусків та роботу з технологією місячних ночей. Ці програми позиціонують Firefly в цивільному космосі, комерційних корисних навантаженнях та бюджетах національної безпеки, а не на одному ринку запусків.
Читати далі: Топ оборонних акцій для покупки у 2026: праймс, ракети, дрони, космос та AI-керовані бойові дії
Огляд прибутків Firefly Aerospace (FLY) за Q2 2026: рекордна виручка, зростання беклогу та триваючі збитки
Firefly показала рекордну виручку Q2 у $117,7 млн, приблизно на $29,2 млн вище консенсусу у $88,52 млн та на 659% вище рік до року. Не-GAAP збиток у $0,42 на акцію був на $0,08 менший за очікуваний, валовий прибуток досяг $23,9 млн, а бекло зріс до близько $1,5 млрд. Керівництво зберегло орієнтири виручки 2026 року у $420-450 млн, хоча операційний збиток у $95,2 млн та використання операційних коштів у $81,6 млн показали, що масштабування виручки ще не перетворилося на стійку прибутковість.
Читати далі: Огляд прибутків Firefly Aerospace (FLY) за Q2 2026: виручка $117,7M та перевершення EPS підняли акції на 0,68%
|
Фінансовий показник |
Орієнтир / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Виручка Q2 2026 |
$88,52M консенсус |
$117,7M |
Перевищення. Приблизно на $29,2M вище консенсусу; зростання на 659% рік до року та 46% послідовно. |
|
Не-GAAP збиток на акцію Q2 |
$0,50 збиток консенсус |
$0,42 збиток |
Перевищення. Скоригований збиток був на $0,08 менший за очікуваний. |
|
GAAP розбавлений збиток на акцію Q2 |
$0,61 збиток у Q1 2026 |
$0,57 збиток |
Покращення. Квартальний збиток звузився на $0,04 послідовно. |
|
Валовий прибуток Q2 |
$17,5M у Q1 2026 |
$23,9M |
Розширився. Валовий прибуток збільшився з рекордною квартальною виручкою. |
|
GAAP валова маржа Q2 |
21,6% у Q1 2026 |
20,30% |
Стискання. Мікс та інвестиції зменшили маржу на 130 базисних пунктів. |
|
GAAP операційний збиток Q2 |
$96,0M у Q1 2026 |
$95,2M |
Трохи покращився. Масштабування виручки ще не створило операційний левередж. |
|
Скоригований збиток EBITDA Q2 |
— |
$61,2M |
Негативний. Витрати на розробку та виробництво залишалися попереду виручки. |
|
Використання операційних коштів Q2 |
— |
$81,6M |
Негативний. Споживання готівки залишалося суттєвим під час нарощування виробництва. |
|
Готівка та грошові еквіваленти |
— |
$459,8M |
Доступна. Ліквідність підтримує місії, хоча збитки тримають ризик фінансування актуальним. |
|
Загальний бекло |
Близько $1,3B у Q1 2026 |
Близько $1,5B |
Розширився. Нові роботи з запусків, місячних місій та оборони збільшили видимість. |
|
Прогноз виручки на 2026 |
$420M–$450M попередній орієнтир |
$420M–$450M |
Підтверджено. Середня точка $435M вимагає суттєвої доставки другого півріччя. |
- Виручка $117,7 млн USD перевищила консенсус приблизно на $29,2 млн USD: Продажі зросли на 659% рік до року та на 46% послідовно. Послідовний приріст є сильнішим сигналом того, що портфоліо місій Firefly масштабується поза легкою базою порівняння.
- Скоригований збиток $0,42 USD на акцію перевищив консенсус на $0,08 USD: GAAP збиток на акцію також звузився до $0,57 USD з $0,61 USD у Q1. Покращення обнадійливе, хоча чистий збиток у $92,3 млн USD показує, що прибутковість залишається далекою.
- Валовий прибуток зріс до $23,9 млн USD, оскільки маржа знизилася до 20,3%: Валовий прибуток збільшився з $17,5 млн USD у Q1, тоді як маржа впала з 21,6%. Firefly генерує більше доларів валового прибутку, але майбутнє розширення маржі залишається важливим.
- Операційний збиток у $95,2 млн USD залишився майже незмінним з Q1: Виручка зросла на $36,8 млн USD послідовно, проте скоригований EBITDA залишався від'ємним $61,2 млн USD, а використання операційних коштів досягло $81,6 млн USD. Вищі продажі все ще поглинаються інженерними та програмними витратами.
- Прогноз $420-450 млн USD вимагає принаймні $221,4 млн USD виручки другого півріччя: Продажі першого півріччя становили близько $198,6 млн USD. Контрактні роботи підтримують мету, але запуски та етапи клієнтів мають залишатися за розкладом.
Інвестиційний прогноз Firefly Aerospace (FLY) на 2026: бичачий сценарій $55 проти ведмежого сценарію $15
Оцінка FLY на 2026 рік залежить менше від одного квартального перевищення, ніж від того, чи зможуть програми запусків, місячних місій та оборони перетворити бекло у $1,5 млрд на повторювану виручку та покращення маржі. Три редакційні сценарії нижче відокремлені від цілей Уолл-стріт та використовують $21,13 як еталонне закриття 11 вересня.
Бичачий сценарій: сильне зростання запусків та оборони штовхає FLY до $55
Бичачий сценарій припускає, що Firefly досягне верхньої межі орієнтиру $420-450 млн USD, завершить більше місій Alpha та просуне Blue Ghost і Eclipse без значних затримок. SciTec зміцнює оборонний pipeline, тоді як бекло продовжує зростати, а валова маржа покращується з рівня Q2 у 20,3%.
Рух до $55 вимагав би близько $251 млн USD виручки другого півріччя, стабільної конвертації беклогу та меншого операційного збитку з масштабуванням виробництва. Успішні місії, більші оборонні нагороди та менше використання готівки зміцнили б сценарій.
Базовий сценарій: стійке зростання тримає FLY між $30 та $40
Базовий сценарій припускає, що річна виручка залишається в межах орієнтиру, а програми запусків, місячних місій та оборони продовжують просуватися, хоча час виконання місій робить квартальні результати нерівномірними. Бекло підтримує видимість попиту, але від'ємний результат скоригованого EBITDA у $61,2 млн USD та використання операційних коштів у $81,6 млн USD тримають прибутковість у фокусі.
FLY може торгуватися в основному між $30 та $40 за таких умов. Виручка вище мінімального орієнтиру у $420 млн USD, стабільний бекло та поступове покращення маржі підтримали б діапазон. Промах за весь рік або обмежений прогрес щодо операційних збитків обмежив би верхню межу.
Ведмежий сценарій: затримки місій тягнуть FLY до $15
Ведмежий сценарій припускає, що Alpha, Blue Ghost або етапи клієнтів переносяться на пізніші періоди, зменшуючи виручку 2026 року та затримуючи поглинання витрат. Бекло залишається великим, але конвертація готівки слабшає, оскільки Firefly продовжує фінансувати кілька програм.
Рух до $15 став би більш ймовірним, якщо виручка впаде нижче $420 млн USD, бекло зменшиться з $1,5 млрд USD або використання операційних коштів залишиться поблизу темпу Q2 у $81,6 млн USD. Невдача запуску, перевищення витрат або новий випуск акцій додали б подальший тиск.
Прогнози ціни акцій FLY на 2026 від аналітиків Уолл-стрі
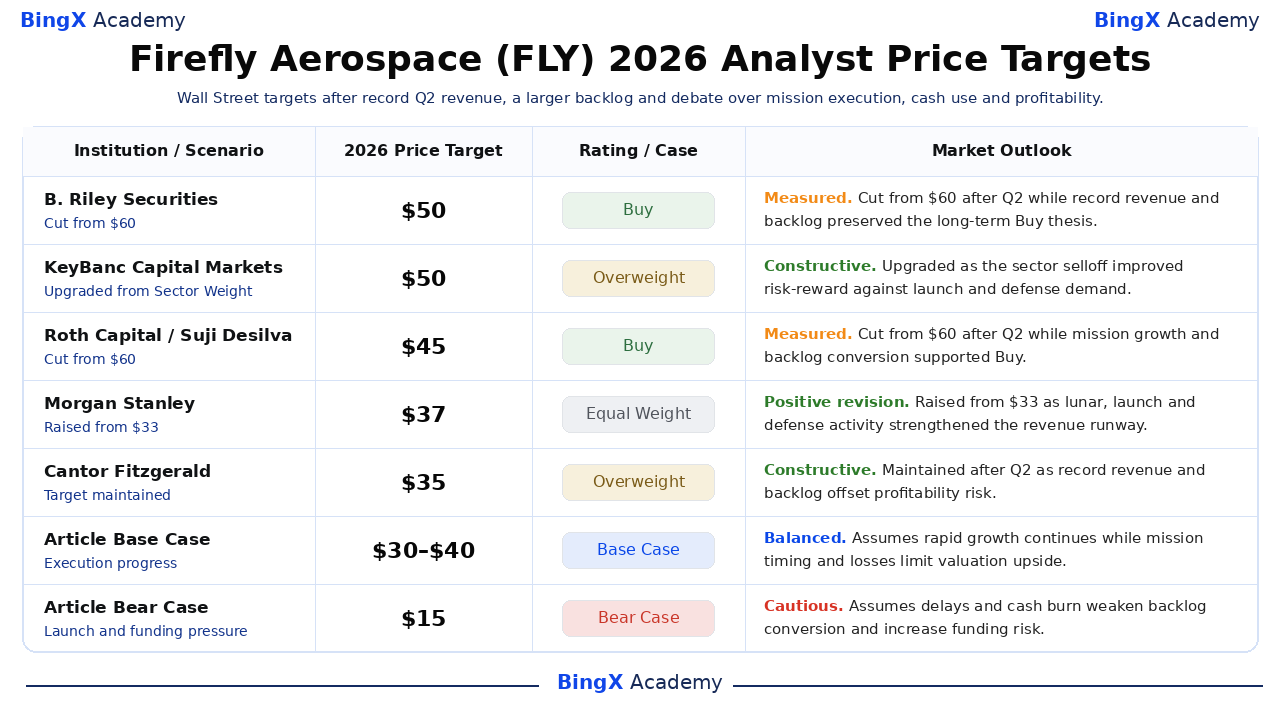
Ці п'ять датованих дій охоплюють $35-50 та відображають різні припущення про надійність місій, конвертацію беклогу, попит національної безпеки та шлях до прибутковості. Вони є сторонніми контрольними точками, а не єдиним консенсусним прогнозом. Останні рядки Base та Bear є редакційними сценаріями BingX Academy та позначені окремо.
|
Установа / Сценарій |
Цінова ціль на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
B. Riley Securities / Майк Кроуфорд |
$50 |
Купувати |
Обережний. 12 серпня: знизив з $60 після Q2, поки рекордна виручка та бекло зберегли довгострокову тезу Купувати. |
|
KeyBanc Capital Markets / Майкл Лешок |
$50 |
Надвага |
Конструктивний. 15 червня: підвищив з Секторної ваги, оскільки розпродаж сектору покращив співвідношення ризик-винагорода проти попиту на запуски та оборону. |
|
Roth Capital / Суджі Десільва |
$45 |
Купувати |
Обережний. 12 серпня: знизив з $60 після Q2, поки зростання місій та конвертація беклогу підтримали Купувати. |
|
Morgan Stanley / Крістін Лівак |
$37 |
Рівна вага |
Позитивна ревізія. 5 травня: підвищив з $33, оскільки місячна, запускова та оборонна діяльність зміцнила пробіг виручки. |
|
Cantor Fitzgerald / Колін Канфілд |
$35 |
Надвага |
Конструктивний. 12 серпня: підтримав після Q2, оскільки рекордна виручка та бекло компенсували ризик прибутковості. |
|
Базовий сценарій статті |
$30–$40 |
Базовий сценарій |
Збалансований. Припускає швидке зростання триває, поки час місій та збитки обмежують підвищення оцінки. |
|
Ведмежий сценарій статті |
$15 |
Ведмежий сценарій |
Обережний. Припускає затримки та вигорання готівки слабшають конвертацію беклогу та збільшують ризик фінансування. |
Як торгувати акціями Firefly Aerospace (FLY) на BingX
Торгуйте прогнозами частоти запусків Firefly Aerospace, конвертацією беклогу та маржею, використовуючи BingX TradFi та BingX AI інструменти. Оскільки FLY може різко реагувати на результати місій, нагороди контрактів та оновлення фінансування, трейдери повинні визначити як каталізатор, так і межі ризику перед входженням у позицію.
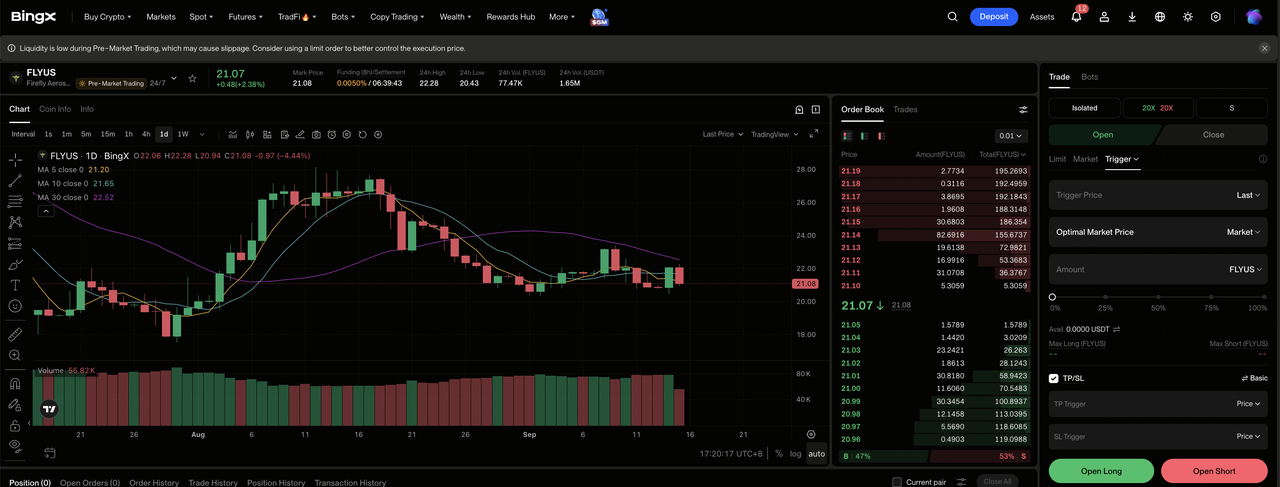
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Firefly Aerospace (FLY). Знайдіть та виберіть безстроковий ф'ючерсний контракт FLY-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо доставка місій конвертує бекло та маржа покращується. Виберіть Відкрити коротку, якщо затримки запусків, перевищення витрат або вигорання готівки погіршують очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу на основі вашої толерантності до ризику. FLY торгувалася більш ніж на 50% нижче своєї ціни IPO у $45, показуючи, чому консервативне кредитне плече та чіткий розмір позиції важливі.
Крок 5: Виконуйте строгі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або відразу після входження в угоду. FLY може швидко реагувати на запуски, місячні місії, оборонні нагороди, орієнтири, маржу та фінансування.
Топ-5 ризиків для інвесторів Firefly Aerospace у 2026
Оцінка Firefly залежить від виконання місій, конвертації беклогу, урядового попиту та фінансування. Ці ризики можуть затримати виручку, збільшити використання готівки або зменшити вартість на акцію.
- Невдачі запусків можуть затримати виручку: Firefly все ще потребує принаймні $221,4 млн USD виручки другого півріччя для досягнення орієнтирів. Проблема місії може відкласти платежі, додати витрати на розслідування та послабити довіру до беклогу у $1,5 млрд USD.
- Бекло може конвертуватися повільніше за очікуване: Бекло у $1,5 млрд USD залежить від технічних етапів, фінансування та розкладів клієнтів. Затримки можуть перенести визнану виручку та надходження готівки на пізніші періоди навіть коли контракти залишаються неушкодженими.
- Високе вигорання готівки тримає ризик фінансування актуальним: Використання операційних коштів Q2 досягло $81,6 млн USD, що дорівнює близько 69% виручки, тоді як готівка становила $459,8 млн USD. Триваючі збитки можуть вимагати більшого боргового або акціонерного фінансування.
- Урядові програми можуть стикатися з затримками бюджету: NASA та оборонні клієнти забезпечують важливий попит, але час закупівель та зміни пріоритетів можуть змінити нагороди та етапи. Це може послабити видимість виручки на короткострокову перспективу навіть якщо довгостроковий попит залишається сильним.
- Валова маржа 20,3% залишає обмежений простір для перевищення витрат: Маржа впала на 130 базисних пунктів з Q1, оскільки змінився програмний мікс. Вищі витрати по Alpha, Blue Ghost, Eclipse або SciTec можуть затримати шлях до позитивного операційного доходу.
Заключні думки: чи варто інвестувати в Firefly Aerospace у 2026?
Firefly вийшла за межі одноплатформної запускової тези. Виручка Q2 досягла $117,7 млн, бекло зріс до близько $1,5 млрд, а компанія зберегла річну ціль $420-450 млн. Alpha, Blue Ghost, Elytra, Eclipse та SciTec створюють кілька шляхів до зростання, хоча операційний збиток у $95,2 млн показує, що широта програм ще не створила операційний левередж.
Бичачий сценарій вимагає своєчасних місій, сильніших маржі та конвертації беклогу для підтримки $55. Ведмежий сценарій відображає прослизання розкладу, вигорання готівки та тиск фінансування, які можуть потягнути FLY до $15. Консервативні трейдери можуть зачекати річної виручки вище мінімального орієнтиру, покращення валової маржі та значного зменшення використання операційних коштів перед трактуванням беклогу як стійкої вартості на акцію.
Нагадування про ризик: Торгівля та інвестування в акції як FLY пов'язані з високим ризиком втрати капіталу. Невдачі запусків, дефекти космічних апаратів, затримки контрактів, перевищення витрат, вигорання готівки, розводнення, зміни урядового бюджету та леверіджна торгівля можуть призвести до швидких збитків. Проводьте незалежні дослідження перед розміщенням капіталу.
Супутнє читання
- Топ оборонних акцій для покупки у 2026: праймс, ракети, дрони, космос та AI-керовані бойові дії
- Топ космічних акцій для покупки перед IPO SpaceX
- Прогноз ціни Rocket Lab (RKLB) на 2026: чи може нова ракета та зростання оборони штовхнути RKLB до $150?
- Прогноз ціни Redwire (RDW) на 2026: чи можуть замовлення космосу та оборони штовхнути RDW до $24?
- Прогноз ціни Virgin Galactic (SPCE) на 2026: чи може тестування Delta штовхнути SPCE до $5?
- Прогноз ціни Lockheed Martin (LMT) на 2026: чи може рекордний бекло штовхнути LMT до $700?
