
RTX Corporation (RTX) є авіакосмічною та оборонною компанією, що працює через Collins Aerospace, Pratt & Whitney та Raytheon. Collins постачає авіоніку, інтер'єри, системи приводу та місійні системи, Pratt & Whitney виробляє комерційні та військові авіаційні двигуни, а Raytheon виготовляє ракети, радари та системи ППО. Ця комбінація забезпечує експозицію до активності авіарейсів та урядових витрат на безпеку, але також робить прибутки чутливими до поставок двигунів, продуктивності постачальників та витрат на програми з фіксованою ціною.
Останній квартал показав, що обидві сторони портфоліо розширюються. Скориговані продажі RTX Corporation Q2 2026 досягли $24,71 млрд, зросли на 14% рік до року, скорегований EPS зріс до $1,89 з $1,56, а бэклог збільшився на 22% до $289 млрд. Продажі Pratt & Whitney зросли на 16% до $8,89 млрд, а продажі Raytheon зросли на 18% до $8,27 млрд, роблячи пропускну здатність виробництва та конверсію маржі центральними інвестиційними питаннями.
Прогноз акцій RTX на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій конверсії бэклогу та маржі: попит на комерційне післяпродажне обслуговування, вищі поставки двигунів та поповнення ракет можуть перетворити $170 млрд комерційного та $119 млрд оборонного бэклогу на швидше зростання прибутків та вільного грошового потоку.
- Сценарій виробництва та програмних витрат: дефіцит постачальників, інспекційні роботи GTF або зростання витрат на оборонні програми з фіксованою ціною можуть затримати поставки та перешкодити зростанню доходів від виробництва розширення маржі, необхідного для стійкого переоцінювання.
Цей посібник розбирає прогноз акцій RTX, сценарії цін на 2026 рік, ключові ризики та перспективи аналітиків, спираючись на звіт про прибутки RTX Corporation Q2 2026 від 23 липня, квартальну подачу та ринкові дані до 24 вересня, плюс як торгувати ф'ючерсами на акції RTX на BingX TradFi з забезпеченням USDT.
Топ-5 речей, які інвесторам RTX Corporation потрібно знати у вересні 2026
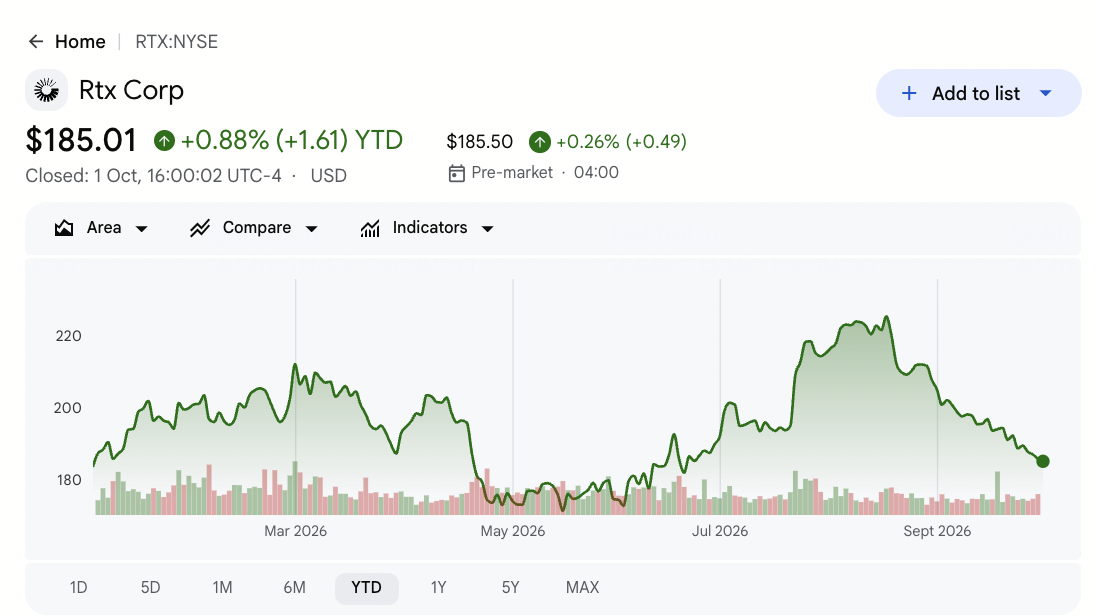
- RTX закрилась на $185,01 2 жовтня та залишалась на +2,84% YTD: акція відступила від свого 52-тижневого максимуму $226,88 навіть після сильного перевищення Q2. Ця прогалина показує, що інвестори зважують більший прогноз прибутків проти виконання виробництва, а не розглядають попит на оборону як достатній для вищої оцінки.
- Скориговані продажі Q2 досягли $24,71 млрд та зросли на 14%: дохід перевищив консенсус $22,90 млрд на $1,81 млрд, тоді як скорегований EPS $1,89 перевищив оцінку $1,66 на $0,23. Широта перевищення вказує на те, що квартал виграв від комерційної авіакосміки та оборони, а не від однієї програми.
- Бэклог зріс на 22% до $289 млрд: комерційні замовлення становили $170 млрд, а оборонні замовлення - $119 млрд, зросши від загального бэклогу $271 млрд на кінець Q1. Більша книга підтримує багаторічну видимість доходів, хоча графіки поставок та потужність постачальників визначають, наскільки швидко це стає готівкою.
- Менеджмент підняв скориговані продажі на 2026 рік до $95-96 млрд: попередній діапазон становив $92,5-93,5 млрд, і нова середня точка стоїть на $1,42 млрд вище оцінки аналітиків $94,08 млрд, цитованої після випуску. Керівництво скорегованим EPS також перемістилось до $7,10-7,25 з $6,70-6,90.
- Raytheon згенерував $10 млрд міжнародних замовлень в першій половині: європейські клієнти внесли $7 млрд, оскільки уряди поповнювали запаси ракет та ППО. Цей попит підтримує виробництво Patriot, Standard та AMRAAM, але також підвищує важливість розширення заводів та своєчасної поставки.
Що таке RTX Corporation (RTX)?
RTX є одним з найбільших постачальників авіакосмічної та оборонної продукції у світі. Collins Aerospace продає авіаційні системи, авіоніку, інтер'єри та продукти підключеної авіації комерційним авіакомпаніям, виробникам літаків та військовим клієнтам. Pratt & Whitney отримує дохід від поставок двигунів та довготривалого післяпродажного обслуговування для комерційної сім'ї GTF та військових платформ, таких як F135. Raytheon постачає ракети, радари, сенсори та інтегровані системи ППО, створюючи бізнес-модель, що поєднує поставки обладнання з регулярним обслуговуванням та підтримкою.
Його довгострокова стратегія полягає в збільшенні виробництва як в комерційній авіакосмічній, так і в оборонній галузі, використовуючи бэклог $289 млрд для підтримки рішень щодо потужності. Pratt & Whitney постачає двигуни GTF для літаків сім'ї Airbus A320neo та двигуни F135 для F-35 Lockheed Martin, тоді як системи Patriot, Standard та AMRAAM компанії Raytheon обслуговують Сполучені Штати та союзні уряди. Collins підтримує виробників літаків та операторів протягом повного життєвого циклу польоту. Ці встановлені платформи можуть створювати десятиліття попиту на запчастини та послуги, хоча постачальники та заводи повинні йти в ногу з графіком поставок.
Читати далі: Топ оборонних акцій для купівлі в 2026 році: Підрядники, ракети, дрони, космос та війна з ШІ
Огляд прибутків RTX Corporation (RTX) Q2 2026: Перевищення доходів, сильний бэклог та вище керівництво
RTX повідомив про скориговані продажі Q2 $24,71 млрд проти очікуваних $22,90 млрд, скорегований EPS $1,89 проти очікуваних $1,66 та чистий дохід GAAP $2,14 млрд. Продажі Pratt & Whitney зросли на 16% до $8,89 млрд, продажі Raytheon збільшились на 18% до $8,27 млрд, а бэклог досяг $289 млрд. Менеджмент підняв керівництво скорегованими продажами до $95-96 млрд та скорегованим EPS до $7,10-7,25, залишаючи виробництво та конверсію готівки як основні обмеження.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітований / Фактичний |
Сюрприз |
|
Скориговані продажі Q2 |
$22,90 млрд консенсус |
$24,71 млрд |
Перевищення. $1,81 млрд вище консенсусу; +14% YoY. |
|
Скорегований EPS Q2 |
$1,66 консенсус |
$1,89 |
Перевищення. $0,23 вище консенсусу та зріс з $1,56. |
|
Чистий дохід GAAP Q2 |
— |
$2,14 млрд |
Позитивний. Дорівнює $1,57 на розбавлену акцію. |
|
Продажі Pratt & Whitney |
— |
$8,89 млрд |
Прискорені. +16% завдяки попиту на двигуни та послуги. |
|
Продажі Raytheon |
— |
$8,27 млрд |
Прискорені. +18% завдяки попиту на ракети та ППО. |
|
Бэклог на кінець кварталу |
$271 млрд на кінець Q1 |
$289 млрд |
Розширений. +22% YoY, включно з $170 млрд комерційних та $119 млрд оборонних. |
|
Перспективи скоригованих продажів 2026 |
Попередні $92,5-93,5 млрд |
$95-96 млрд |
Підвищено. Середня точка на $1,42 млрд вище консенсусу $94,08 млрд. |
|
Перспективи скорегованого EPS 2026 |
Попередні $6,70-6,90 |
$7,10-7,25 |
Підвищено. Середня точка на $0,26 вище консенсусу $6,92. |
|
Перспективи вільного грошового потоку 2026 |
Попередні $7,5-8,0 млрд |
$8,5-8,75 млрд |
Підвищено. Сильніші операції покращили очікування готівки. |
- Скориговані продажі $24,71 млрд перевищили консенсус на $1,81 млрд: 14% зростання було достатньо широким для підтримки вищого керівництва на повний рік, показуючи, що комерційний післяринок та оборонний попит сприяють одночасно. Новий діапазон $95-96 млрд робить виконання поставок у другій половині більш важливим.
- Скорегований EPS $1,89 перевищив оцінки на $0,23: EPS також зріс з $1,56 рік тому, вказуючи на те, що зростання доходів досягає прибутків, навіть коли RTX фінансує потужності та відновлення постачальників. Зростання підтримує підвищену перспективу $7,10-7,25 на повний рік.
- Продажі Pratt & Whitney зросли на 16% до $8,89 млрд: попит на GTF та військові двигуни зміцнив можливості встановленої бази, хоча доступність двигунів та графіки інспекцій все ще керують темпами поставок та прибутку післяринку. Своєчасний випуск є необхідним для перетворення попиту в маржу.
- Продажі Raytheon збільшились на 18% до $8,27 млрд: попит на системи Patriot, Standard та AMRAAM стимулював зростання, і $7 млрд з $10 млрд міжнародних замовлень підрозділу в першій половині надійшли з Європи. Ці нагороди підтримують розширення потужностей, але підвищують вимоги до поставок.
- Бэклог розширився до $289 млрд з $271 млрд за один квартал: послідовне збільшення на $18 млрд забезпечує видимість, але вигода оцінки залежить від перетворення замовлень на поставки без надмірних витрат або використання оборотного капіталу. Комерційні замовлення становили $170 млрд від загальної суми.
Інвестиційні перспективи RTX Corporation (RTX) на 2026 рік: Бичачий сценарій $260 проти ведмежого $165
Перспективи RTX на 2026 рік залежать від того, чи зможе його великий бэклог перетворитися на сильніші доходи, маржі та грошовий потік, оскільки відновлення авіакосміки та оборонний попит продовжуються. Потенціал зростання походить від вищої активності післяринку, зростання виробництва та покращеного виконання, тоді як обмеження постачальників, програмні витрати та затримки поставок залишаються основними ризиками.
Бичачий сценарій: Сильна конверсія бэклогу штовхає RTX до $260
Бичачий сценарій передбачає, що комерційна діяльність післяринку залишається сильною, Pratt & Whitney збільшує поставки двигунів, а Raytheon розширює виробництво ракет. Бэклог $289 млрд конвертується плавно, тоді як сильніший сервісний мікс та вищий обсяг виробництва дозволяють зростанню прибутку випереджати продажі.
Рух до $260 потребував би скоригованих продажів біля або вище $96 млрд, EPS вище стелі керівництва $7,25 та вільного грошового потоку вище $8,5 млрд. Стабільні витрати на інспекцію GTF та продовжений європейський оборонний попит забезпечили б найяснішу підтвердження.
Базовий сценарій: Стійке зростання авіакосміки та оборони утримує RTX між $205 та $235
Базовий сценарій передбачає, що попит залишається здоровим у Collins, Pratt & Whitney та Raytheon, але обмеження постачальників та програмні витрати обмежують розширення маржі. Продажі залишаються в діапазоні $95-96 млрд, тоді як бэклог залишається вище $280 млрд та підтримує стійке зростання.
RTX могла б торгуватися в основному між $205 та $235 за цих умов. Скорегований EPS в діапазоні $7,10-7,25, вільний грошовий потік вище $8 млрд та стійні поставки двигунів підтримали б діапазон. Подальші затримки виробництва ослабили б верхню межу.
Ведмежий сценарій: Повільніше виробництво та вищі витрати тягнуть RTX до $165
Ведмежий сценарій передбачає уповільнення поставок двигунів, збереження дефіциту постачальників та поглинання вищих витрат на робочу силу та матеріали оборонними програмами з фіксованою ціною. Дохід може все ще рости з бэклогу, але слабша конверсія зменшила б прибуток та грошовий потік, тиснучи на оціночний мультиплікатор.
Рух до $165 став би більш вірогідним, якби керівництво продажами впало нижче $95 млрд, вільний грошовий потік знизився нижче $8 млрд або конверсія бэклогу сповільнилася. Вищі витрати на інспекцію GTF або додаткові збори за оборонні програми збільшили б тиск вниз.
Прогнози ціни акцій RTX на 2026 рік від аналітиків Волл-стріт
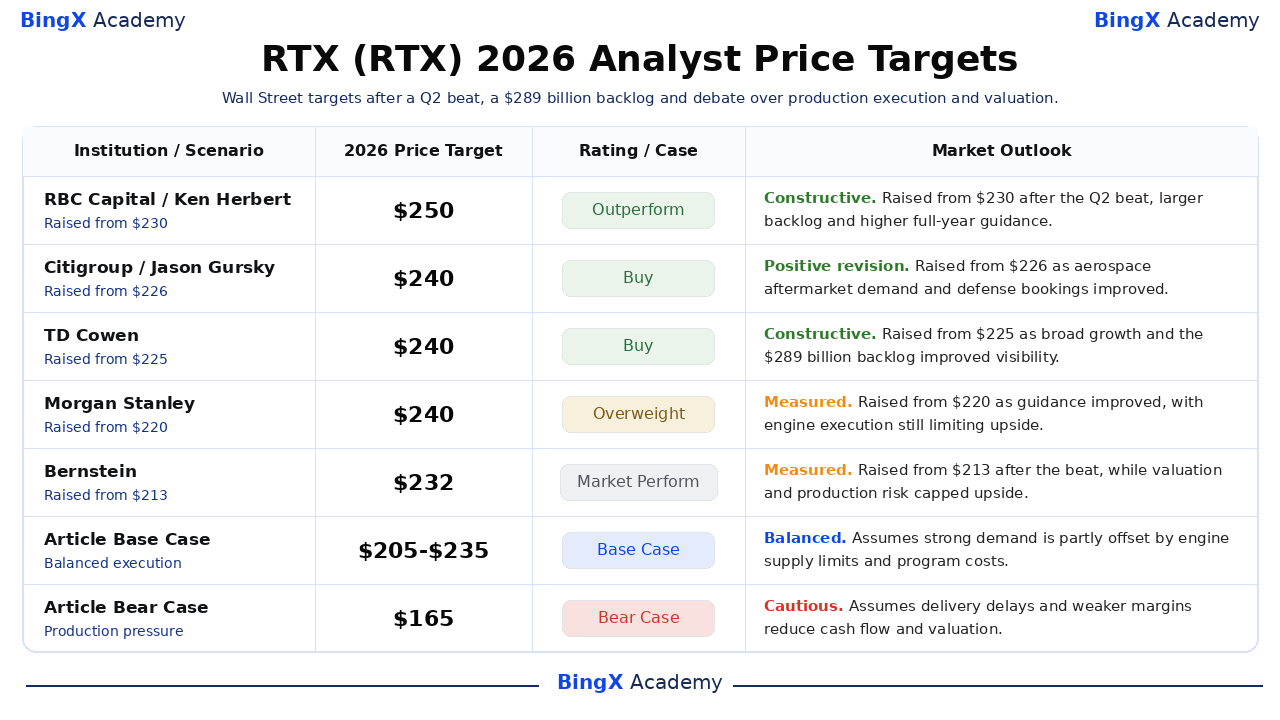
Ці п'ять датованих дій аналітиків коливаються від $232 до $250 та відображають різні припущення щодо стійкості післяринку, оборонних замовлень, виконання виробництва та оцінки. Цілі знаходяться вище закриття 24 вересня $188,61, хоча кожна залежить від сильнішої поставки та конверсії готівки. Ряди Base та Bear є редакційними сценаріями BingX Academy та позначені окремо.
|
Установа / Сценарій |
Цільова ціна 2026 |
Рейтинг / Сценарій |
Ринкові перспективи |
|
RBC Capital / Ken Herbert |
$250 |
Outperform |
Конструктивний. 24 липня: підняв з $230 після перевищення Q2, більшого бэклогу та вищого річного керівництва. |
|
Citigroup / Jason Gursky |
$240 |
Buy |
Позитивна ревізія. 13 серпня: підняв з $226, оскільки покращився попит на авіакосмічний післяринок та оборонні замовлення. |
|
TD Cowen / Gautam Khanna |
$240 |
Buy |
Конструктивний. 27 липня: підняв з $225, оскільки широке зростання та бэклог $289 млрд покращили видимість. |
|
Morgan Stanley / Kristine Liwag |
$240 |
Overweight |
Виважений. 24 липня: підняв з $220, оскільки керівництво покращилось, з виконанням двигунів все ще обмежуючи потенціал зростання. |
|
Bernstein / Douglas Harned |
$232 |
Market Perform |
Виважений. 24 липня: підняв з $213 після перевищення, тоді як оцінка та виробничий ризик обмежили потенціал зростання. |
|
Базовий сценарій статті |
$205-235 |
Базовий сценарій |
Збалансований. Передбачає, що сильний попит частково компенсується обмеженнями постачання двигунів та програмними витратами. |
|
Ведмежий сценарій статті |
$165 |
Ведмежий сценарій |
Обережний. Передбачає затримки поставок та слабші маржі знижують грошовий потік та оцінку. |
Як торгувати акціями RTX Corporation (RTX) на BingX
Торгуйте перспективами комерційної авіакосміки, оборонних замовлень та виробництва RTX, використовуючи BingX TradFi та інструменти BingX AI. Оскільки RTX може різко реагувати на прибутки, контрактні нагороди та оновлення двигунів, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входженням у позицію.
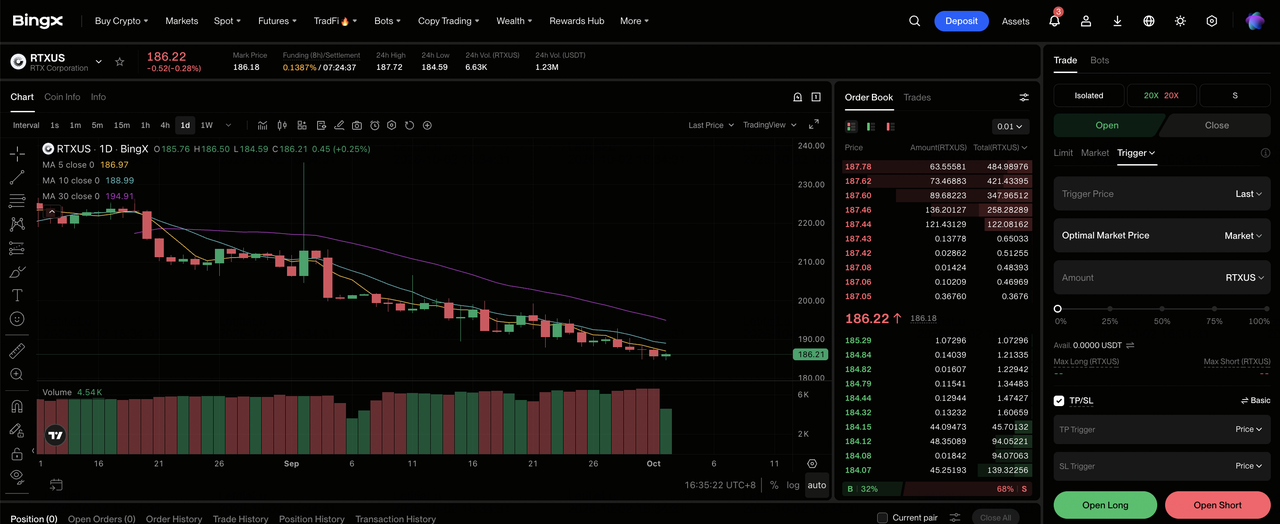
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть RTX Corporation (RTX). Знайдіть та виберіть перпетуальний ф'ючерсний контракт RTXUS-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити лонг, якщо конверсія бэклогу, поставки двигунів та оборонні маржі покращуються. Виберіть Відкрити шорт, якщо затримки виробництва або програмні витрати послаблюють конверсію готівки.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Відступ від 52-тижневого максимуму $226,88 до $188,61 показує, чому консервативне кредитне плече та чітке розміщення позицій важливі.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) до або одразу після входження в торгівлю. RTX може швидко реагувати на прибутки, керівництво, поставки літаків, інспекції двигунів, ракетні нагороди та зміни оборонного бюджету.
Топ-5 ризиків для інвесторів RTX Corporation у 2026 році
RTX поєднує сильний попит кінцевого ринку зі складним виробництвом та довготривалими контрактами, тому невдачі виконання можуть зменшити вартість на акцію, навіть коли бэклог зростає.
- Дефіцит постачальників може затримати поставки двигунів та систем: продажі Pratt & Whitney зросли на 16% до $8,89 млрд, однак обмежені відливки, електроніка або робочі можуть запобігти відповідності випуску попиту та відкласти як дохід, так і готівку післяринку.
- Оборонні програми з фіксованою ціною можуть поглинути інфляцію витрат: продажі Raytheon збільшились на 18% до $8,27 млрд, але витрати на робочу силу, матеріали або перепроектування за старими контрактами можуть стиснути маржі до того, як нове ціноутворення досягне звіту про доходи. Це послабило б EPS незважаючи на вищі поставки.
- Витрати на інспекцію GTF можуть тиснути на конверсію готівки: Pratt & Whitney повинен підтримувати авіакомпанії через інспекції та роботу з управління флотом. Вища компенсація або витрати на відвідування майстерень можуть зменшити вільний грошовий потік, очікуваний від перспектив $8,5-8,75 млрд.
- Урядові бюджети можуть змінити терміни нагород та поставок: оборонний бэклог становить $119 млрд, однак асигнування, експортні дозволи та пріоритети клієнтів можуть перенести графіки виробництва. Затримки сповільнили б відновлення оборотного капіталу, відклали б використання заводів та зменшили видимість найближчих прибутків.
- Уповільнення комерційної авіакосміки може послабити попит післяринку: комерційний бэклог $170 млрд виграє від високої активності польотів та старіших флотів. Нижчий трафік авіакомпаній, паливні шоки або швидше прибуття нових літаків можуть зменшити попит на послуги та тиснути на маржі Collins та Pratt.
Заключні думки: Чи варто інвестувати в RTX Corporation у 2026 році?
RTX увійшов у другу половину з широким перевищенням, вищим керівництвом та бэклогом $289 млрд. Скориговані продажі Q2 зросли на 14% до $24,71 млрд, скорегований EPS досяг $1,89, а менеджмент підняв скориговані продажі на повний рік до $95-96 млрд. Ці показники підтримують тезу зростання, хоча падіння від 52-тижневого максимуму показує, що інвестори все ще потребують доказів виробництва та конверсії готівки.
Бичачий сценарій вимагає, щоб поставки двигунів, випуск ракет та маржі післяринку штовхнули акції до $260. Ведмежий сценарій відображає затримки постачальників та тиск програмних витрат до $165. Консервативні трейдери можуть чекати бэклогу вище $280 млрд, вільного грошового потоку вище $8,5 млрд та доказів того, що скорегований EPS може перевищити $7,25 перед збільшенням експозиції.
Нагадування про ризик: Торгівля та інвестування в акції, такі як RTX, включає високий ризик втрати капіталу. Авіакосмічні цикли, оборонні бюджети, обмеження постачальників, інспекції двигунів, програмні витрати, зміни оцінок та кредитне плече можуть призвести до швидких втрат. Проводьте незалежні дослідження перед розміщенням капіталу.
Супутнє читання
- Топ оборонних акцій для купівлі в 2026 році: Підрядники, ракети, дрони, космос та війна з ШІ
- Топ космічних акцій для купівлі перед IPO SpaceX
- Прогноз цін Lockheed Martin (LMT) на 2026 рік: Чи може рекордний бэклог штовхнути LMT до $700?
- Прогноз цін Rocket Lab (RKLB) на 2026 рік: Чи може нова ракета та оборонне зростання штовхнути RKLB до $150?
- Прогноз цін Redwire (RDW) на 2026 рік: Чи можуть космічні та оборонні замовлення штовхнути RDW до $24?
- Прогноз цін Sidus Space (SIDU) на 2026 рік: Чи може зростання супутників та Edge AI штовхнути SIDU до $6?
