
QuantumScape (QS) розробляє технологію твердотільних літій-металевих батарей для електромобілів та інших ринків накопичення енергії. Його дизайн замінює звичайний графітовий або кремнієвий анод на архітектуру без аноду та використовує фірмовий керамічний сепаратор, призначений для підтримки вищої щільності енергії, швидшого заряджання та покращеної безпеки. Ця технічна амбіція дає QuantumScape доступ до великого переходу батарей, але залишає акції чутливими до виробничого виходу, термінів кваліфікації та вартості переходу від пілотного випуску до комерційного масштабу.
Останній квартал показав вимірне комерційне залучення без усунення ризику масштабування. QuantumScape Q2 2026 GAAP чистий збиток скоротився до $98,2 мільйона з $114,7 мільйона рік тому, скорегований збиток EBITDA склав $64,2 мільйона, а виставлення рахунків клієнтам досягло $10,8 мільйона. Виставлення рахунків за перше півріччя в розмірі $21,8 мільйона вже перевищило $19,5 мільйона, зареєстровані за весь 2025 рік, тоді як ліквідність у $859,0 мільйона підтримала багаторічний розвиток.
Прогноз акцій QS на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс індустріалізації та валідації партнерів: Виробництво Eagle Line, виробництво сепараторів Cobra та робота з PowerCo, Honda, Murata та Corning демонструють, що технологія може просунутися від автомобільних зразків до повторюваного високообсягового виробництва.
- Кейс виходу та термінів комерціалізації: Кваліфікація комірок займає більше часу, ніж очікувалося, потреби в капіталі зростають, і значущий роялті або продуктовий дохід залишається занадто віддаленим, щоб компенсувати продовжуючі річні скореговані збитки EBITDA від $250 до $275 мільйонів.
Цей посібник розглядає прогноз акцій QS, сценарії цін на 2026 рік, ключові ризики та думки аналітиків, спираючись на звіт про прибутки QuantumScape за Q2 22 липня 2026 року, квартальну звітність та ринкові дані до 24 вересня, плюс як торгувати ф'ючерсами на акції QS на BingX TradFi з забезпеченням USDT.
Топ-5 речей, які інвесторам QuantumScape потрібно знати у вересні 2026 року
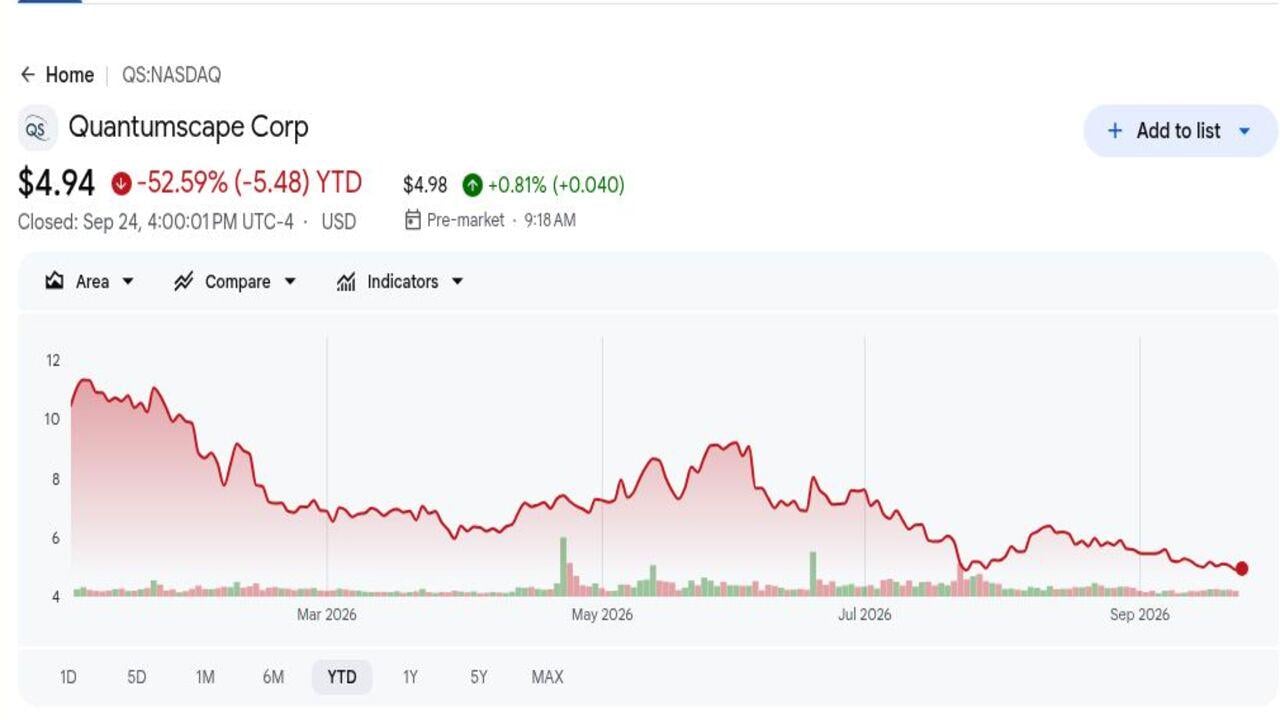
- QS закрилася на $4,94 і впала на 52,59% у 2026 році: Акції закінчилися поблизу 52-тижневого мінімуму $4,76 після торгівлі на максимумі $19,07. Зниження показує, що інвестори перемістили фокус з технічних віх на комерційне виробництво та кваліфікацію клієнтів.
- Q2 GAAP чистий збиток скоротився на $16,5 мільйона до $98,2 мільйона: Операційні витрати впали на 14,2% до $106,1 мільйона, хоча QuantumScape залишається до-доходним за GAAP. Менеджмент все ще очікує повнорічного скоригованого збитку EBITDA від $250 до $275 мільйонів.
- Виставлення рахунків клієнтам за перше півріччя досягло $21,8 мільйона: Загальна сума вже перевищила $19,5 мільйона, згенерованих протягом усього 2025 року. Виставлення рахунків не є доходом GAAP, але вони показують, що клієнти фінансують розробку, оскільки програми проходять через технічні віхи.
- Ліквідність закінчила Q2 на рівні $859,0 мільйона: Готівка та ринкові цінні папери збільшилися на $61,5 мільйона порівняно з роком раніше. Баланс дає QuantumScape більше часу для масштабування Eagle Line та завершення автомобільної кваліфікації без негайного повернення на ринки капіталу.
- Керівництво капітальних витрат 2026 впало до $27-37 мільйонів: Середня точка знизилася на $18 мільйонів з попереднього діапазону $40-60 мільйонів. Менші витрати продовжують дистанцію, хоча інвесторам все ще потрібні докази того, що контроль витрат не сповільнює індустріалізацію сепараторів та комірок.
Що таке QuantumScape (QS)?
QuantumScape - це компанія з розробки батарей, заснована в 2010 році для комерціалізації твердотільних літій-металевих комірок. Її основна інтелектуальна власність поєднує керамічний твердий сепаратор з архітектурою комірки без анода, яка формує літій-металевий анод під час зарядження, а не виробляє його в комірку. Компанія зараз заробляє мало або взагалі не має продуктових доходів GAAP, тому цінність інвестора залежить від технічних віх, розробки, фінансованої клієнтами, економіки ліцензування та можливого роялті або виробничого доходу. Автомобільні застосування залишаються центральним ринком, оскільки дальність, час зарядження, безпека та вага упаковки можуть вплинути на економіку транспортного засобу.
Її довгострокова стратегія поєднує внутрішнє пілотне виробництво з партнерством, яке може перенести технологію в заводи автомобільного масштабу. PowerCo, батарейна компанія Volkswagen Group, має шлях ліцензування та погодилася на платежі до $131 мільйона протягом двох років для спільної роботи з індустріалізації. QuantumScape також працює з Honda над автомобільною оцінкою та з Murata Manufacturing і Corning над масштабуванням керамічного сепаратора. Eagle Line і процес Cobra призначені для доведення повторюваного виробництва, тоді як комірки більшого формату та стаціонарне зберігання створюють додаткові шляхи поза оригінальною автомобільною програмою QSE-5.
Читати далі: Прогноз цін Tesla (TSLA) 2026: Чи можуть Robotaxi та Optimus підштовхнути акції TSLA до $500?
Огляд доходів QuantumScape (QS) Q2 2026: Менші збитки та сильніше виставлення рахунків продовжують готівкову дистанцію
QuantumScape повідомила про чистий збиток GAAP $98,2 мільйона проти $114,7 мільйона рік тому, $106,1 мільйона операційних витрат та скорегований збиток EBITDA $64,2 мільйона. Виставлення рахунків клієнтам склало $10,8 мільйона за Q2 та $21,8 мільйона за перше півріччя, перевищивши $19,5 мільйона, згенерованих за весь 2025 рік. Ліквідність закінчилася на $859,0 мільйона, тоді як керівництво капітальними витратами 2026 було знижено до $27-37 мільйонів. Ключовий компроміс - кращій капітальна дисципліна проти графіка комерціалізації, який все ще вимагає років виконання.
Читати далі: Огляд доходів QuantumScape (QS) Q2 2026: Збиток $64,2M відправляє акції вниз на 12,95%
|
Фінансовий показник |
Керівництво / Консенсус |
Повідомлено / Фактично |
Сюрприз |
|
Q2 GAAP чистий збиток |
-$114,7M рік тому |
-$98,2M |
Покращено. Скоротився на $16,5M рік до року. |
|
Q2 операційні витрати |
$123,6M рік тому |
$106,1M |
Нижче. Впали на 14,2% рік до року. |
|
Q2 скорегований збиток EBITDA |
Очікування компанії |
-$64,2M |
Відповідно. Залишився в межах річного плану. |
|
Q2 виставлення рахунків клієнтам |
$19,5M за весь 2025 |
$10,8M; $21,8M H1 |
Прогрес. H1 перевищило повний рік 2025. |
|
Q2 капітальні витрати |
$8,6M рік тому |
$4,6M |
Нижче. Впали на 46,2% рік до року. |
|
Q2 ліквідність |
$797,5M рік тому |
$859,0M |
Вище. Збільшилася на $61,5M рік до року. |
|
Прогноз скоригованого збитку EBITDA на 2026 |
-$250М до -$275М раніше |
-$250М до -$275М |
Підтверджено. Витрати на розробку залишаються значними. |
|
Прогноз капітальних витрат на 2026 |
$40М до $60М раніше |
$27М до $37М |
Зменшено. Середня точка впала на $18М. |
- Чистий збиток $98,2 мільйона скоротився на 14,4%: Покращення на $16,5 мільйона рік до року показує кращій контроль витрат, хоча QuantumScape все ще залежить від майбутньої комерціалізації, а не від поточних доходів. Тому операційна ефективність залишається важливою для продовження дистанції.
- Операційні витрати впали на 14,2% до $106,1 мільйона: Зниження з $123,6 мільйона допомагає зберегти $859,0 мільйона ліквідності, поки QuantumScape фінансує масштабування сепараторів та розробку більших форматів. Менші витрати надають більше простору для досягнення наступних етапів автомобільної та накопичувальної кваліфікації.
- Виставлення рахунків за перше півріччя $21,8 мільйона перевищило повнорічну суму 2025: Платежі партнерів перевищили попередню повнорічну цифру $19,5 мільйона, показуючи сильніше залучення клієнтів. Виставлення рахунків не є доходом GAAP, тому інвесторам все ще потрібні докази того, що ці програми перетворюються на стійкий комерційний попит.
- Капітальні витрати Q2 впали на 46,2% до $4,6 мільйона: Менші витрати на об'єкти та обладнання підтримали зниження річної середньої точки капітальних витрат на $18 мільйонів. Майбутнє комерційно-масштабне виробництво все ще потребуватиме партнерського капіталу, стабільних виходів та успішного передавання технологій.
- Керівництво річного скоригованого збитку EBITDA залишилося на рівні $250-275 мільйонів: Незмінений діапазон показує, що технічний прогрес ще не змінив матеріально профіль споживання готівки. Тому час досягнення віх залишається центральним для того, як інвестори оцінюють ліквідність та шлях комерціалізації QuantumScape.
Інвестиційний прогноз QuantumScape (QS) 2026: Бичачий сценарій $10 проти ведмежого $3
Прогноз QuantumScape на 2026 рік залежить від того, чи зможуть виробництво сепараторів, кваліфікація клієнтів та розробка, фінансована партнерами, наблизити компанію до виробництва батарей комерційного масштабу. Потенціал зростання походить від сильнішого виходу Eagle Line та ширшої валідації клієнтів, тоді як затримки у виробництві, продовжувані збитки та майбутнє розбавлення залишаються основними ризиками.
Бичачий сценарій: Сильніший прогрес виробництва батарей штовхає QS до $10
Бичачий сценарій припускає, що Eagle Line демонструє стабільну пропускну здатність сепараторів Cobra, а зразки QSE-5 відповідають автомобільним вимогам продуктивності. Програма PowerCo, яка може забезпечити до $131 мільйона протягом двох років, перетворює технічну роботу на більші фінансовані віхи, тоді як Honda та інші клієнти розширюють валідацію.
Рух до $10 потребуватиме, щоб виставлення рахунків залишалося вище темпу $21,8 мільйона за перше півріччя, річний скорегований збиток EBITDA залишався в межах $250-275 мільйонів, і ліквідність залишалася комфортно вище $700 мільйонів. Повторювані виробничі виходи та кваліфікація клієнтів матимуть більше значення, ніж ще один лабораторний рекорд.
Базовий сценарій: Стійкий прогрес клієнтів утримує QS між $6 та $8
Базовий сценарій припускає, що виробництво сепараторів та тестування клієнтів продовжують просуватися, але комерційний дохід від транспортних засобів залишається поза 2026 роком. Менші капітальні витрати та $859 мільйонів ліквідності захищають дистанцію, тоді як відсутність доходу GAAP обмежує те, наскільки далеко інвестори можуть переоцінити акції.
QS може торгуватися в основному між $6 та $8, якщо річні капітальні витрати залишаться в межах $27-37 мільйонів, а виставлення рахунків партнерів продовжиться. Пропущені дати кваліфікації або ліквідність нижче $700 мільйонів ослабили б діапазон, навіть якщо основна продуктивність комірок залишається конкурентоспроможною.
Ведмежий сценарій: Затримки виробництва тягнуть QS до $3
Ведмежий сценарій припускає, що керамічний вихід, багатошарова консистентність або автомобільна кваліфікація знову зісковзує. Довший термін продовжив би річні збитки близько $250-275 мільйонів і збільшив би ймовірність того, що QuantumScape зрештою потребуватиме додаткового акціонерного капіталу.
Рух до $3 стане більш ймовірним, якщо виставлення рахунків знизиться, вихід Eagle Line не досягне внутрішніх цілей, або партнерські програми звузяться. Менше валідованих комірок затримало б ліцензійний грошовий потік, збільшило ризик розбавлення та зменшило цінність, яку інвестори присвоюють майбутнім комерційним доходам.
Прогнози цін акцій QS на 2026 рік від аналітиків Волл-стріт
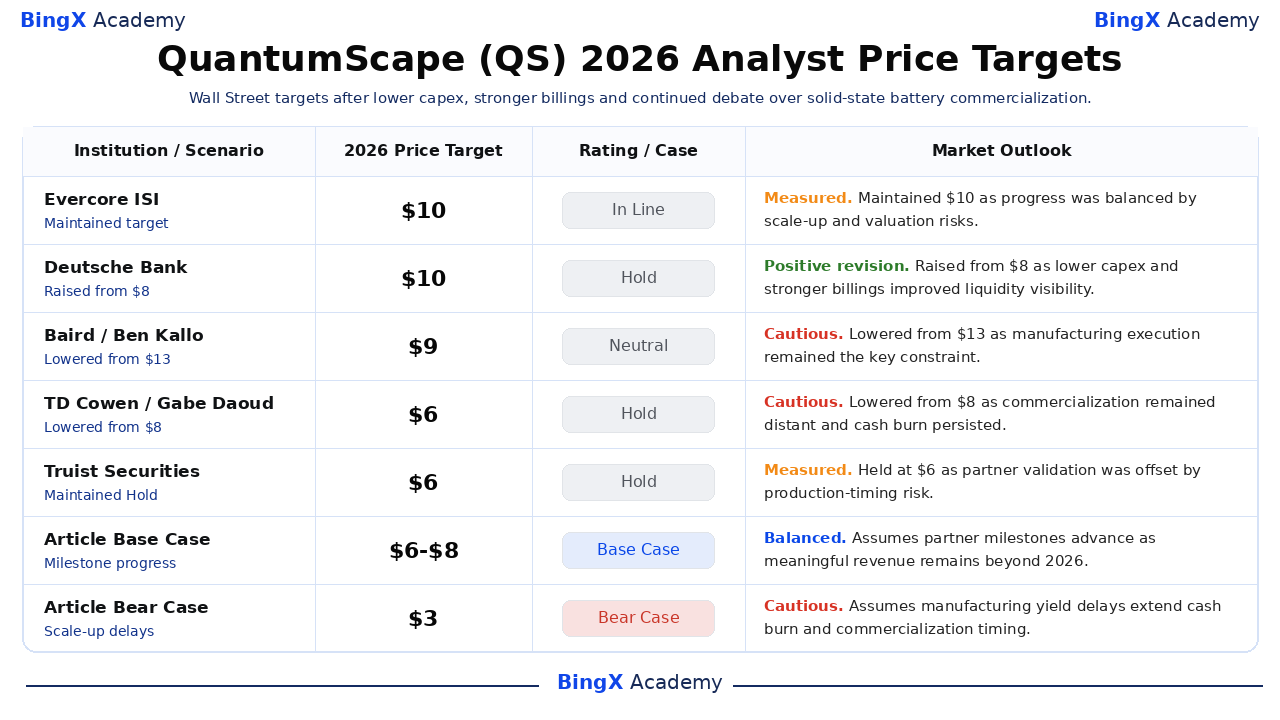
П'ять датованих дій нижче охоплюють $6-10 і показують, як аналітики балансують прогрес партнерів проти ризику масштабування. Останні рядки Base та Bear є редакційними сценаріями BingX Academy і позначені окремо, тому їх не слід читати як цілі інституційних досліджень.
|
Інституція / Сценарій |
Цільова ціна 2026 |
Рейтинг / Кейс |
Ринковий прогноз |
|
Evercore ISI |
$10 |
Відповідно |
Зважено. 28 липня: підтримав $10, оскільки прогрес був збалансований ризиками масштабування та оцінки. |
|
Deutsche Bank |
$10 |
Утримувати |
Позитивний перегляд. 24 липня: підняв з $8, оскільки менші капітальні витрати та сильніше виставлення рахунків покращили видимість. |
|
Baird |
$9 |
Нейтральний |
Обережний. 24 липня: знизив з $13, оскільки виконання виробництва залишалося обмеженням. |
|
TD Cowen |
$6 |
Утримувати |
Обережний. 24 липня: знизив з $8, оскільки комерціалізація залишалася віддаленою. |
|
Truist Securities |
$6 |
Утримувати |
Зважено. 23 квітня: валідація партнерів була компенсована ризиком термінів виробництва. |
|
Базовий сценарій статті |
$6-8 |
Базовий сценарій |
Збалансований. Припускає просування партнерських віх, оскільки значущий дохід залишається поза 2026. |
|
Ведмежий сценарій статті |
$3 |
Ведмежий сценарій |
Обережний. Припускає, що затримки виходу продовжують спалювання готівки та терміни комерціалізації. |
Як торгувати акціями QuantumScape (QS) на BingX
Торгуйте прогнозом індустріалізації батарей, виставлення рахунків партнерів та ліквідності QuantumScape, використовуючи BingX TradFi та інструменти BingX AI. Оскільки QS може різко реагувати на результати зразків, угоди з клієнтами та зміни фінансування, трейдери повинні визначити як каталізатор, так і обмеження ризику перед входом у позицію.
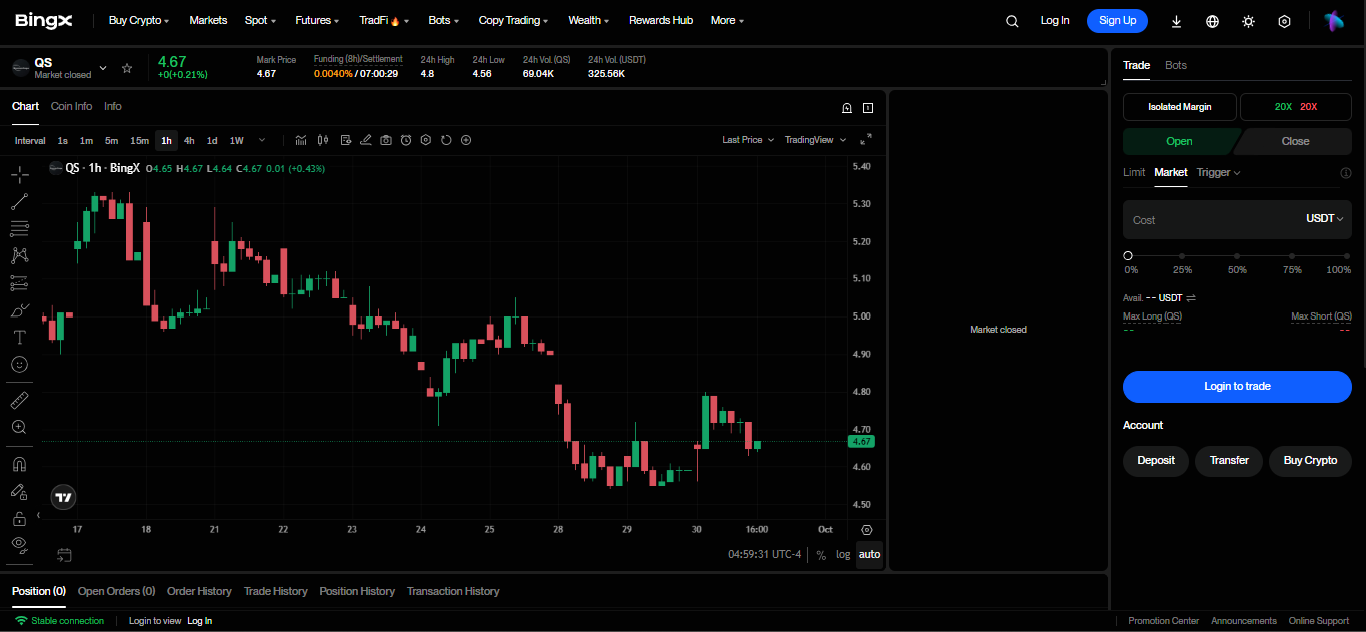
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі біржі BingX.
Крок 2: Виберіть QuantumScape (QS). Знайдіть та виберіть безстроковий ф'ючерсний контракт QS-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо віхи виробництва та виставлення рахунків партнерів покращуються. Виберіть Відкрити коротку, якщо затримки виходу або ризики фінансування послаблюють прогноз.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Перехресну маржу залежно від вашої толерантності до ризику. Зниження на 52,59% з початку року показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Взяття прибутку та Стоп-лосс (TP/SL) до або відразу після входу в торгівлю. QS може швидко реагувати на дані комірок, терміни кваліфікації, виставлення рахунків та ліквідність.
Топ-5 ризиків, які слід відстежувати інвесторам QuantumScape у 2026 році
Оцінка QuantumScape залежить від перетворення технічних віх на повторюване промислове виробництво. Затримки у виробництві, програмах клієнтів або фінансуванні можуть відсунути грошовий потік далі та зменшити майбутню вартість на акцію.
- Виробничий вихід може затримати комерціалізацію: Сепаратор, який працює в лабораторії, все ще потрібно виробляти послідовно в масштабі. Менші виходи підвищили б собівартість одиниці, сповільнили кваліфікацію клієнтів і відсунули роялті доходи далі в майбутнє.
- Річні збитки залишаються високими: Прогноз скоригованого збитку EBITDA $250-275 мільйонів може зменшити баланс ліквідності $859 мільйонів до початку значущих роялті. Затримані віхи клієнтів збільшили б ймовірність майбутнього фінансування та розбавлення.
- Концентрація PowerCo підвищує ризик виконання: До $131 мільйона фінансованої роботи зміцнює валідацію, але невдачі в одній великій програмі можуть матеріально вплинути на виставлення рахунків, терміни кваліфікації та очікуваний ліцензійний дохід.
- Конкуруючі батарейні технології продовжують покращуватися: Краще заряджання літій-іонних, аноди, багаті кремнієм, та суперницькі твердотільні дизайни можуть звузити перевагу продуктивності QuantumScape до запуску. Це може ослабити ціноутворюючу силу та сповільнити прийняття партнерами.
- Розбавлення акцій може зменшити потенціал зростання на акцію: Якщо масштабування потребуватиме більше капіталу, ніж надають партнери, нові акції можуть розподілити майбутню комерційну вартість на більшу кількість акцій. Вплив був би більшим, якщо фінансування відбувається після ще одного зниження ціни акцій.
Заключні думки: Чи варто інвестувати в QuantumScape у 2026 році?
QuantumScape увійшла в другу половину з кращою капітальною дисципліною та відчутним фінансуванням клієнтів. Чистий збиток скоротився до $98,2 мільйона, виставлення рахунків за перше півріччя перевищило весь 2025 рік, керівництво капітальними витратами впало, а ліквідність досягла $859 мільйонів. Ці факти покращують виживання та валідацію, але вони ще не доводять комерційне виробництво, повторювані автомобільні виходи або довготривалий дохід GAAP від масштабованого виробництва.
Шлях до $10 потребує повторюваного виходу Eagle Line, продовженого партнерського фінансування та стабільної ліквідності. Ведмежий сценарій $3 відображає затримки виходу, продовжені збитки та розбавлення. Консервативні трейдери можуть відстежувати виставлення рахунків, пропускну здатність сепараторів, автомобільну кваліфікацію та ліквідність разом, перш ніж розглядати технічну віху як комерційну точку перегину, яка може підтримати повторювані доходи та позитивний грошовий потік.
Нагадування про ризики: Торгівля та інвестування в акції на кшталт QS включає ризик втрати капіталу. Затримки розробки, зміни фінансування та торгівля з кредитним плечем можуть призвести до швидких втрат. Проводьте незалежні дослідження перед розміщенням капіталу.
Пов'язані статті
- Прогноз цін Tesla (TSLA) 2026: Чи можуть Robotaxi та Optimus підштовхнути акції TSLA до $500?
- Прогноз цін IonQ (IONQ) 2026: Чи може зростання повного квантового стеку підштовхнути IONQ до $65?
- Прогноз цін Rocket Lab (RKLB) 2026: Чи можуть нова ракета та зростання оборони підштовхнути RKLB до $150?
- Прогноз цін Virgin Galactic (SPCE) 2026: Чи може тестування Delta підштовхнути SPCE до $5?
- Прогноз цін Lockheed Martin (LMT) 2026: Чи може рекордний портфель замовлень підштовхнути LMT до $700?
