

Redwire (RDW) — це інтегрована космічна та оборонна технологічна компанія, що постачає компоненти космічних апаратів, цифрову інженерію, автономні літальні апарати, датчики та системи виконання місій. Придбання Edge Autonomy розширило портфель від космічної інфраструктури до боєперевірених безпілотних літальних апаратів, створивши більший доступ до оборонних бюджетів та міжнародного попиту. Це розширення збільшує масштаб Redwire, хоча також підвищує ризики інтеграції, виконання програм та розподілу капіталу.
Останній квартал показав, що об'єднана платформа може швидко зростати. Виручка RedWire за 2-й кв. 2026 р. зросла на 89,6% до рекордних $117,1 млн, валова маржа покращилася до 27,8% з негативних 30,9%, а контрактний бекло досяг $542,1 млн. Скоригована EBITDA залишалася негативною на рівні $3,2 млн, тому інвестиційний випадок залежить від того, чи зможе конверсія бекло та операційний важіль перетворити рекордний попит на стабільний прибуток.
Прогноз акцій RDW на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок оборонного масштабу та бекло: співвідношення book-to-bill 1,42x, бекло $542,1 млн та розширення попиту на Stalker і Penguin можуть підтримати стійке зростання та позитивну скориговану EBITDA.
- Випадок інтеграції та прибутковості: повільніше виконання програм, тиск витрат за фіксованими цінами або продовження збитків можуть перешкодити зростанню виручки досягти прибутку на акцію.
Цей посібник розбирає прогноз акцій RDW, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт Redwire про прибутки за 2-й кв. 2026 р. від 5 серпня 2026 року, квартальну звітність та ринкові дані станом на 11 вересня, а також як торгувати ф'ючерсами на акції RDW на BingX TradFi з забезпеченням USDT.
ТОП-5 речей, які повинні знати інвестори Redwire у вересні 2026 року
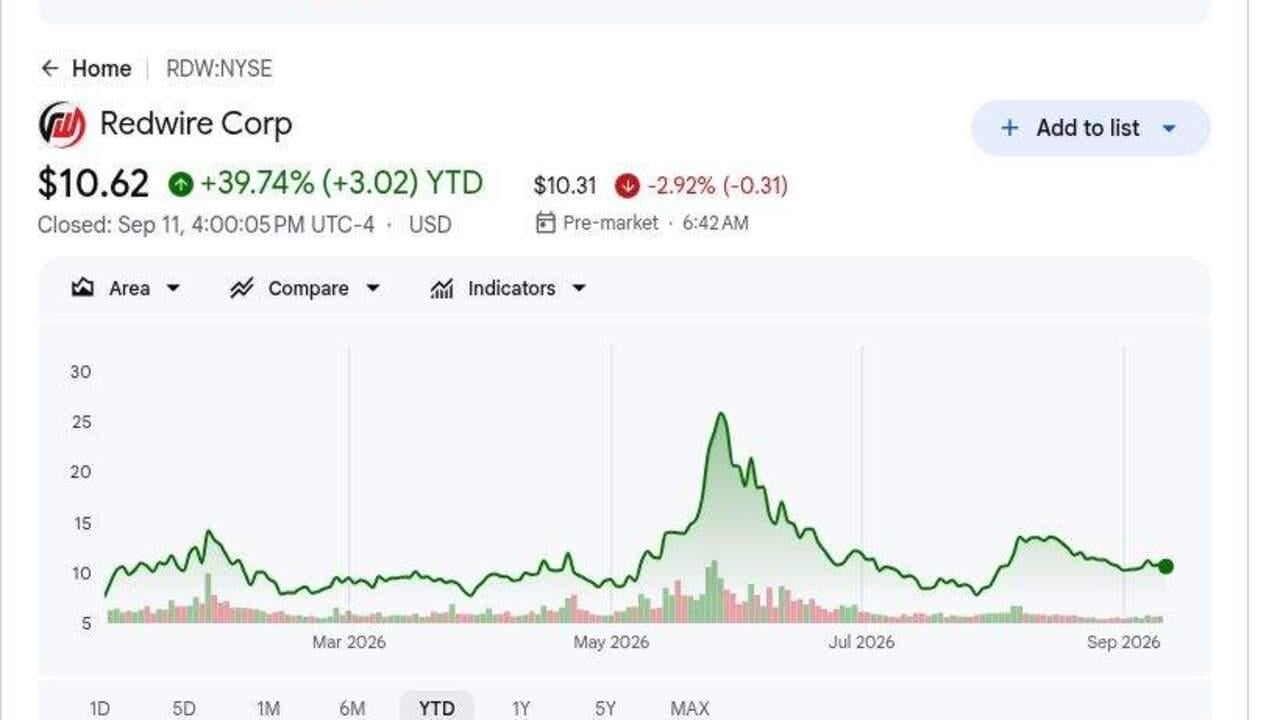
- Закриття 11 вересня на рівні $10,62 залишило RDW з приростом близько 39,4% у 2026 році: Зростання відображає сильніший оборонний попит, хоча акції значно відступили від травневого максимуму. Консенсус аналітиків $14 та вуличний максимум $24 означають потенціал зростання лише якщо бекло конвертується, а маржі продовжують покращуватися.
- Виручка за 2-й кв. досягла рекордних $117,1 млн, зростання на 89,6%: Результат перевищив консенсус $107,1 млн приблизно на $10,0 млн. Edge Autonomy та ширша програмна діяльність збільшили масштаб, надавши Redwire більше виручки на космічних та повітряних оборонних ринках.
- Валова маржа покращилася на 58,7 процентних пунктів до 27,8%: Порівняння з негативними 30,9% рік тому є найяснішим операційним покращенням. Скоригована EBITDA також скоротилася на $24,2 млн до збитку $3,2 млн незважаючи на $12,5 млн витрат на дослідження та розробки.
- Контрактний бекло досяг $542,1 млн з співвідношенням book-to-bill 1,42x: Бекло збільшився приблизно на $130,8 млн з кінця року, а замовлення перевищили виручку протягом 2-го кв. Цифри підтримують кращу видимість, хоча терміни контрактів та виконання визначають, як швидко бекло стає визнаною виручкою та готівкою.
- Redwire підтвердила $450-500 млн виручки на 2026 рік: Виручка першого півріччя склала $214,0 млн, залишаючи $236-286 млн на друге півріччя. Діапазон вимагає продовженого виконання програм, але не передбачає конверсії кожного долара з $542,1 млн бекло цього року.
Що таке Redwire (RDW)?
Redwire — це постачальник аерокосмічних та оборонних технологій, що обслуговує цивільні космічні агенції, комерційних операторів та американських і союзницьких військових замовників. Його космічний портфель включає сонячні батареї, розгортувані структури, авіоніку, датчики, платформи космічних апаратів, радіочастотні системи та обладнання для досліджень мікрогравітації. Edge Autonomy додає безпілотні літальні апарати Stalker та Penguin, корисні навантаження розвідки та автономні операції. Виручка генерується через поставки продукції, інженерні послуги та урядові контракти зі структурами фіксованої ціни, cost-plus та часу і матеріалів.
Довгострокова стратегія компанії поєднує космічну інфраструктуру з автономними багатодоменними оборонними системами. Корпус морської піхоти та армія США видали наступні нагороди Stalker Block 30, тоді як контракти Penguin включають багаторічне замовлення країни НАТО у високому восьмизначному діапазоні та програму берегової охорони Тайваню. Redwire також підтримує місії NASA та співпрацює з Bristol Myers Squibb, Університетом Пердью, Університетом Роуена та Aspera Biomedicines з космічних фармацевтичних досліджень. Ці відносини диверсифікують попит, хоча державні закупівлі та графіки запусків все ще формують терміни отримання виручки.
Читайте більше: Топові оборонні акції для покупки у 2026 році: прайми, ракети, дрони, космос та війна з підтримкою ШІ
Огляд прибутків Redwire (RDW) за 2-й кв. 2026: виручка, операційний масштаб та фінансові перспективи
Redwire показала рекордну виручку за 2-й кв. 2026, позитивну валову маржу та вищий бекло, хоча прибутковість залишалася неповною. Виручка $117,1 млн перевищила консенсус $107,1 млн приблизно на $10,0 млн і зросла на 89,6%, скоригований прибуток на акцію негативних $0,09 перевищив оцінку негативних $0,16, а валова маржа досягла 27,8%. Контрактний бекло зріс до $542,1 млн, і керівництво підтвердило $450-500 млн річної виручки, залишивши виконання та конверсію готівки основними тестами.
Читайте більше: Огляд прибутків Redwire (RDW) за 2-й кв. 2026: виручка $117,1 млн зростає на 89,6% і стимулює зростання ціни на 10,35%
|
Фінансовий показник |
Орієнтир / Консенсус |
Заявлено / Фактично |
Сюрприз |
|
Виручка за 2-й кв. 2026 |
$107,1 млн консенсус |
$117,1 млн |
Перевищив. Приблизно на $10,0 млн вище консенсусу і зріс на 89,6% р/р. |
|
Скорег. прибуток на акцію за 2-й кв. |
$(0,16) консенсус |
$(0,09) |
Перевищив. Збиток був на $0,07 менший за консенсус. |
|
Чистий збиток за GAAP за 2-й кв. |
$(97,0) млн у 2-му кв. 2025 |
$(41,0) млн |
Покращився. Збиток зменшився на $56,0 млн р/р. |
|
Валова маржа за 2-й кв. |
(30,9)% у 2-му кв. 2025 |
27,80% |
Розширилася. Маржа покращилася на 58,7 процентних пунктів р/р. |
|
Скоригована EBITDA за 2-й кв. |
$(27,4) млн у 2-му кв. 2025 |
$(3,2) млн |
Покращилася. Збиток зменшився на $24,2 млн незважаючи на $12,5 млн R&D. |
|
Book-to-bill за 2-й кв. |
— |
1,42x |
Позитивний. Замовлення перевищили визнану виручку протягом кварталу. |
|
Контрактний бекло |
$411,3 млн станом на 31 грудня 2025 |
$542,1 млн |
Рекорд. Бекло збільшився приблизно на $130,8 млн з кінця року. |
|
Загальна ліквідність |
$130,2 млн станом на 31 грудня 2025 |
$607,8 млн |
Посилилася. Ліквідність зросла на 366,9% з кінця року. |
|
Прогноз виручки на 2026 фін. р. |
Попередні $450-500 млн |
$450-500 млн |
Підтверджено. Виручка першого півріччя $214,0 млн підтримує діапазон. |
- Виручка $117,1 млн перевищила консенсус приблизно на $10,0 млн: Зростання на 89,6% відобразило більший оборонний портфель та сильнішу програмну діяльність. Перевищення показує, що попит конвертується у заявлену продаж, а не залишається повністю у бекло.
- Скоригований прибуток на акцію негативних $0,09 був на $0,07 кращим за консенсус: Чистий збиток за GAAP також скоротився на $56,0 млн до $41,0 млн. Redwire залишається збитковою, хоча вищий масштаб починає зменшувати інтенсивність збитків.
- Валова маржа покращилася до 27,8% з негативних 30,9%: Поворот на 58,7 процентних пунктів вказує на значно здоровішу економіку контрактів та структуру придбань. Підтримання позитивних маржей необхідне перед тим, як зростання виручки зможе підтримати стійкий грошовий потік.
- Скоригована EBITDA покращилася на $24,2 млн до негативних $3,2 млн: Результат включав $12,5 млн витрат на дослідження та розробки. Позитивна EBITDA в межах досяжності, якщо виручка конвертується за графіком, а програмні витрати залишаються контрольованими.
- Ліквідність зросла на 366,9% до $607,8 млн: Загальна сума включала $557,0 млн готівки та обмеженої готівки плюс $50,0 млн доступності кредиту. Сильніший баланс підтримує інтеграцію та інвестиції, тоді як термінова заборгованість зменшилася з $90 млн до $50 млн.
Інвестиційні перспективи Redwire (RDW) на 2026: Бичачий сценарій $24 проти ведмежого $8
Наступні бичачі, базові та ведмежі результати — це редакційні сценарії BingX Academy, а не цілі Волл-стріт. Кожен діапазон залежить від спостережуваних операційних та фінансових умов.
Бичачий сценарій: сильний оборонний попит штовхає RDW до $24
Бичачий сценарій передбачає, що бекло $542,1 млн конвертується майже за графіком, book-to-bill залишається вище 1,0x, а Edge Autonomy розширює продажі через системи Stalker, Penguin та Octopus. Валова маржа залишається на рівні або вище 27,8%, допомагаючи скоригованій EBITDA перейти з негативних $3,2 млн у позитивну територію.
Рух до $24 потребуватиме річної виручки біля стелі орієнтиру $500 млн, позитивної скоригованої EBITDA та більше американських або НАТО нагород. Продовжене зростання бекло та кращий операційний грошовий потік посилили б випадок.
Базовий сценарій: стійке зростання бекло утримує RDW між $14 та $18
Базовий сценарій передбачає, що Redwire досягне діапазону виручки $450-500 млн та підтримає позитивну валову маржу, тоді як інтеграція та витрати на R&D утримують покращення прибутку поступовим. І космічна інфраструктура, і автономні літальні апарати вносять вклад, хоча терміни контрактів утримують квартальні результати нерівними.
RDW може торгуватися в основному між $14 та $18 за цих умов. Book-to-bill вище 1,0x, стабільний бекло та скоригована EBITDA біля точки беззбитковості підтримали б діапазон. Виручка нижче $450 млн або валова маржа нижче 25% ослабили б верхню межу.
Ведмежий сценарій: затримки проектів тягнуть RDW до $8
Ведмежий сценарій передбачає, що клієнти затримують нагороди або поставки, бекло конвертується повільніше, а програми з фіксованою ціною поглинають вищі інженерні витрати. Інтеграція Edge Autonomy також займає більше часу, утримуючи витрати попереду внеску прибутку від придбаної виручки.
Рух до $8 стане більш ймовірним, якщо бекло впаде нижче $500 млн, збитки скоригованої EBITDA поширяться з негативних $3,2 млн або керівництво знизить мінімум виручки $450 млн. Більше фінансування акціями або боргом додасть подальший тиск.
Прогнози ціни акцій RDW на 2026 рік від аналітиків Волл-стріт
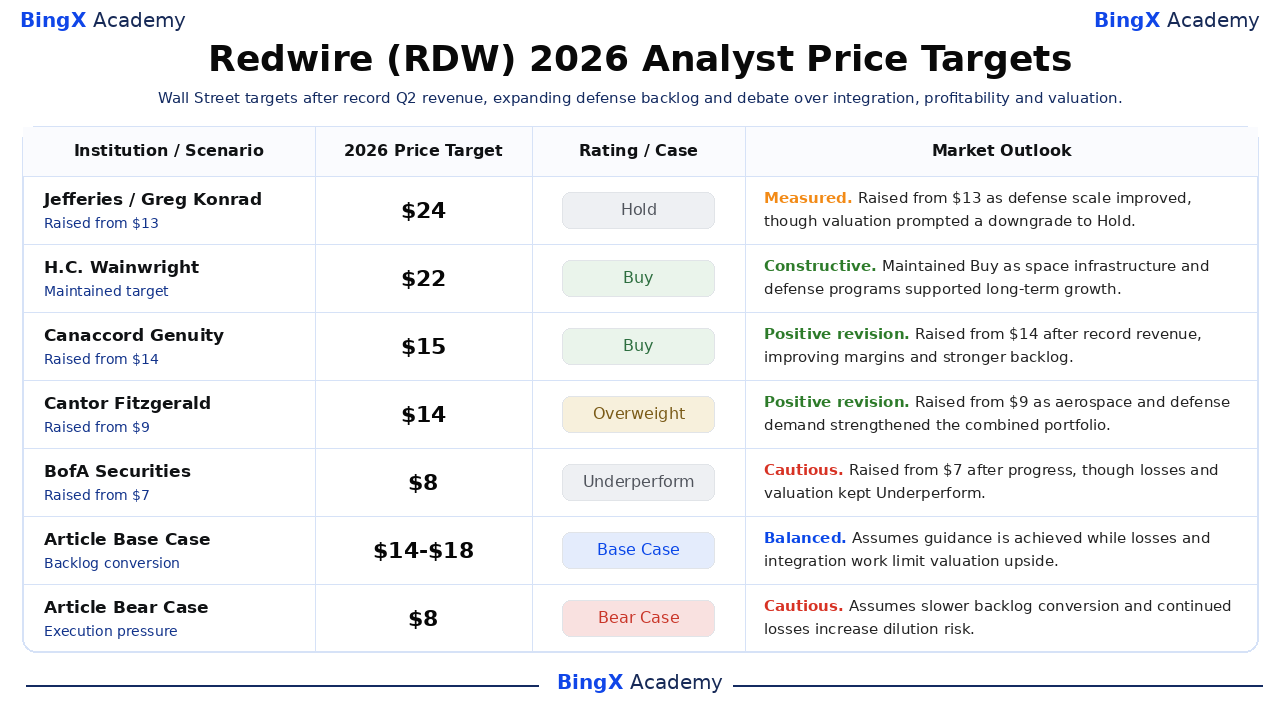
Ці п'ять датованих дій охоплюють від $8 до $24 та показують, як Волл-стріт балансує рекордний бекло та оборонний попит проти інтеграції, збитків та оцінки. Вони є третьосторонніми опорними точками, а не єдиним прогнозом. Останні базові та ведмежі рядки — це редакційні сценарії BingX Academy.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Випадок |
Ринкові перспективи |
|
Jefferies |
$24 |
Hold |
Зважений. 1 червня: підняв з $13 через покращення оборонного масштабу, хоча оцінка спонукала до зниження до Hold. |
|
H.C. Wainwright |
$22 |
Buy |
Конструктивний. 23 грудня: підтримав Buy, оскільки космічна інфраструктура та оборонні програми підтримували довгострокове зростання. |
|
Canaccord Genuity |
$15 |
Buy |
Позитивна ревізія. 10 серпня: підняв з $14 після рекордної виручки, покращення маржей та сильнішого бекло. |
|
Cantor Fitzgerald |
$14 |
Overweight |
Позитивна ревізія. 5 серпня: підняв з $9 через зміцнення попиту в аерокосмічній та оборонній сферах об'єднаного портфеля. |
|
BofA Securities |
$8 |
Underperform |
Обережний. 31 серпня: підняв з $7 після прогресу, хоча збитки та оцінка зберегли Underperform. |
|
Базовий сценарій статті |
$14-$18 |
Базовий сценарій |
Збалансований. Передбачає досягнення орієнтиру, тоді як збитки та інтеграційна робота обмежують потенціал зростання оцінки. |
|
Ведмежий сценарій статті |
$8 |
Ведмежий сценарій |
Обережний. Передбачає повільнішу конверсію бекло та продовження збитків збільшують ризик розводнення. |
Як торгувати акціями Redwire (RDW) на BingX
Торгуйте перспективами оборонних замовлень, конверсії бекло та прибутковості Redwire, використовуючи BingX TradFi та інструменти BingX AI. Оскільки RDW може різко реагувати на нагороди контрактів, терміни програм, маржі та фінансування, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
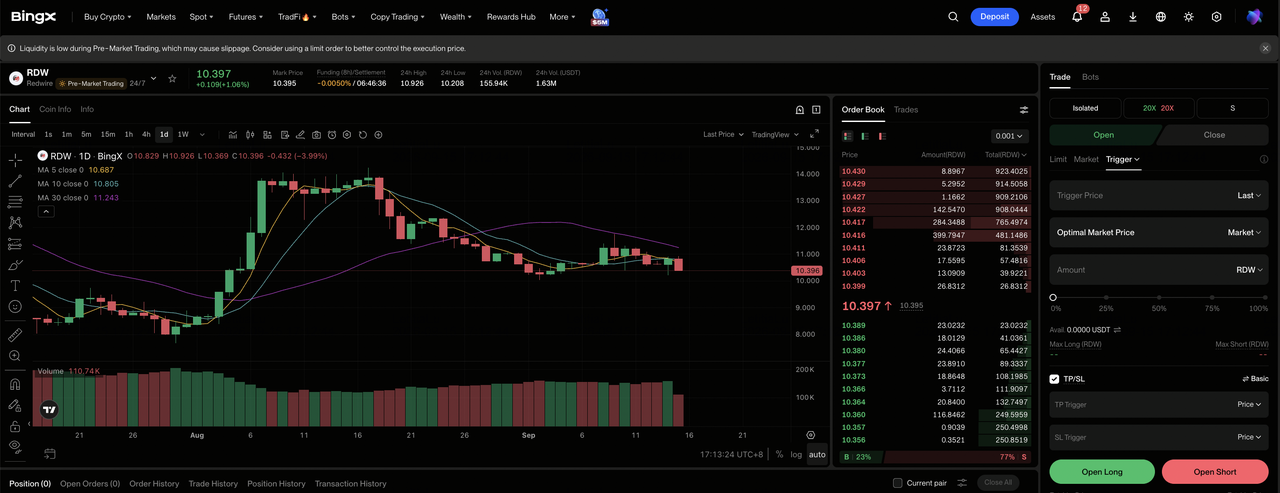
Крок 1: Доступ до BingX TradFi. Створіть акаунт та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Оберіть Redwire (RDW). Знайдіть та оберіть контракт безстрокових ф'ючерсів RDW-USDT.
Крок 3: Оберіть свій напрямок. Оберіть відкрити довгу позицію, якщо операційні етапи покращуються та прибутковість прогресує. Оберіть відкрити коротку позицію, якщо затримки виконання або слабший попит зменшують очікувану економіку на акцію.
Крок 4: Оберіть кредитне плече та режим маржі. Оберіть ізольовану або крос-маржу залежно від вашої толерантності до ризику. Великі коливання акції у 2026 році показують, чому важливе консервативне кредитне плече та чітке визначення розміру позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіт та стоп-лос (TP/SL) до або одразу після входу в угоду. RDW може швидко реагувати на прибутки, орієнтири, контракти, фінансування та умови сектору.
ТОП-5 ризиків для спостереження інвесторами Redwire у 2026 році
Потенціал Redwire залежить від пов'язаних змінних контрактів, інтеграції, клієнтів та фінансування. Кожна може впливати на конверсію готівки або оцінку, присвоєну кожній акції.
- Бекло $542,1 млн може конвертуватися повільніше, ніж очікується: Бекло — це не виручка і залежить від фінансування клієнтів, етапів та графіків доставки. Затримки можуть перенести продажі та надходження готівки на пізніші періоди навіть коли контракти залишаються активними.
- Інтеграція Edge Autonomy може порушити траєкторію зростання на 89,6%: Придбання розширило виручку та оборонний вплив, хоча системи, команди та структури витрат повинні бути об'єднані. Пропущена економія або порушення програм може зменшити валову маржу 27,8% та затримати позитивну EBITDA.
- Концентрація на уряді робить виручку чутливою до бюджетів: Попит на Stalker та Penguin включає американських військових та клієнтів НАТО. Резолюції продовження, протести або зміни пріоритетів закупівель можуть затримати нагороди та знизити темп, з яким book-to-bill конвертується у визнані продажі.
- Збиток скоригованої EBITDA $3,2 млн показує, що прибутковість залишається недоведеною: Збиток покращився на $24,2 млн, але все ще споживав операційну потужність. Якщо витрати на дослідження та корпоративні витрати ростуть швидше, ніж валовий прибуток, виручка може зростати без генерації достатнього грошового потоку на акцію.
- Залучення капіталу може розводнити власність незважаючи на $607,8 млн ліквідності: Redwire зміцнила свій баланс, хоча придбання та розширення потужностей залишаються капіталомісткими. Майбутня емісія акцій може збільшити кількість акцій та зменшити частку кожної існуючої акції в евентуальних прибутках.
Заключні думки: Чи варто інвестувати в Redwire у 2026 році?
Результати Redwire за 2-й кв. суттєво зміцнили операційний випадок. Виручка досягла $117,1 млн, валова маржа перейшла до 27,8%, а бекло зріс до $542,1 млн. Залишається слабкість у прибутковості, з чистим збитком за GAAP $41,0 млн та збитком скоригованої EBITDA $3,2 млн, що показує, що попит ще не став стабільною генерацією готівки.
Бичачий сценарій вимагає конверсії бекло, оборонних нагород та позитивної скоригованої EBITDA для підтримки $24. Ведмежий сценарій відображає затримки інтеграції, тиск контрактів та фінансовий ризик, що може потягнути RDW до $8. Консервативні трейдери можуть почекати виручки біля стелі орієнтиру $500 млн, бекло вище $542 млн та позитивного кварталу скоригованої EBITDA.
Нагадування про ризик: Торгівля та інвестування в акції, такі як RDW, передбачає високий ризик втрати капіталу. Виконання компанії, волатильність ринку, фінансування та торгівля з кредитним плечем можуть спричинити швидкі втрати. Проведіть незалежне дослідження перед розподілом капіталу.
Рекомендовані статті
- Топові космічні акції для покупки перед IPO SpaceX
- Топові оборонні акції для покупки у 2026 році: прайми, ракети, дрони, космос та війна з підтримкою ШІ
- Прогноз ціни Rocket Lab (RKLB) на 2026: Чи можуть нова ракета та зростання оборони штовхнути RKLB до $150?
- Прогноз ціни Firefly Aerospace (FLY) на 2026: Чи можуть зростання запусків та оборони штовхнути FLY до $55?
- Прогноз ціни Virgin Galactic (SPCE) на 2026: Чи може тестування Delta штовхнути SPCE до $5?
