
Ambarella (AMBA) — це fabless компанія-розробник чіпів, чиї енергоефективні відеопроцесори обслуговують автомобільні камери, системи безпеки, дрони, робототехніку та периферійні пристрої. Її база відеообробки залишається важливою, тоді як більш цінні CVflow ШІ-чіпи є центральними для зростання. Перехід розширює її ринок фізичного ШІ, але залишає результати залежними від виробничих витрат, часу розробки та попиту клієнтів.
Останній квартал показав, що продажі периферійного ШІ досягли рекордного рівня без відновлення маржі. Дохід Ambarella Q2 FY2027 досяг $108,1 млн, зросши на 13,2%, тоді як її GAAP чистий збиток скоротився до $6,7 млн з $20,0 млн. Готівкові кошти та ринкові боргові цінні папери загалом склали $272,3 млн, що дає Ambarella простір для масштабування програм CV7 та X7, хоча перетворення нових розробок у поставки більшого обсягу залишається необхідним для поглинання витрат на передові процеси.
Прогноз акцій AMBA на 2026 рік тепер зосереджений на двох конкуруючих поглядах:
- Сценарій розширення периферійного ШІ: X7, CV7 та встановлена база понад 50 мільйонів розширюють адресований ринок Ambarella, тоді як семирічні канальні угоди допомагають більшій кількості корпоративних клієнтів перейти від оцінки до виробництва.
- Сценарій конвертації маржі: витрати на передові процеси, концентрація клієнтів та довгі цикли кваліфікації автомобільної галузі утримують зростання прибутків нижче рівня, необхідного для стійкої переоцінки.
Цей посібник розбирає прогноз акцій AMBA, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки за фіскальний Q2 2027 від 3 вересня компанії Ambarella, 10-Q та ринкові дані до 5 жовтня, плюс як торгувати ф'ючерсами акцій AMBA на BingX TradFi з заставою USDT.
Топ-5 речей, які інвесторам Ambarella потрібно знати в жовтні 2026
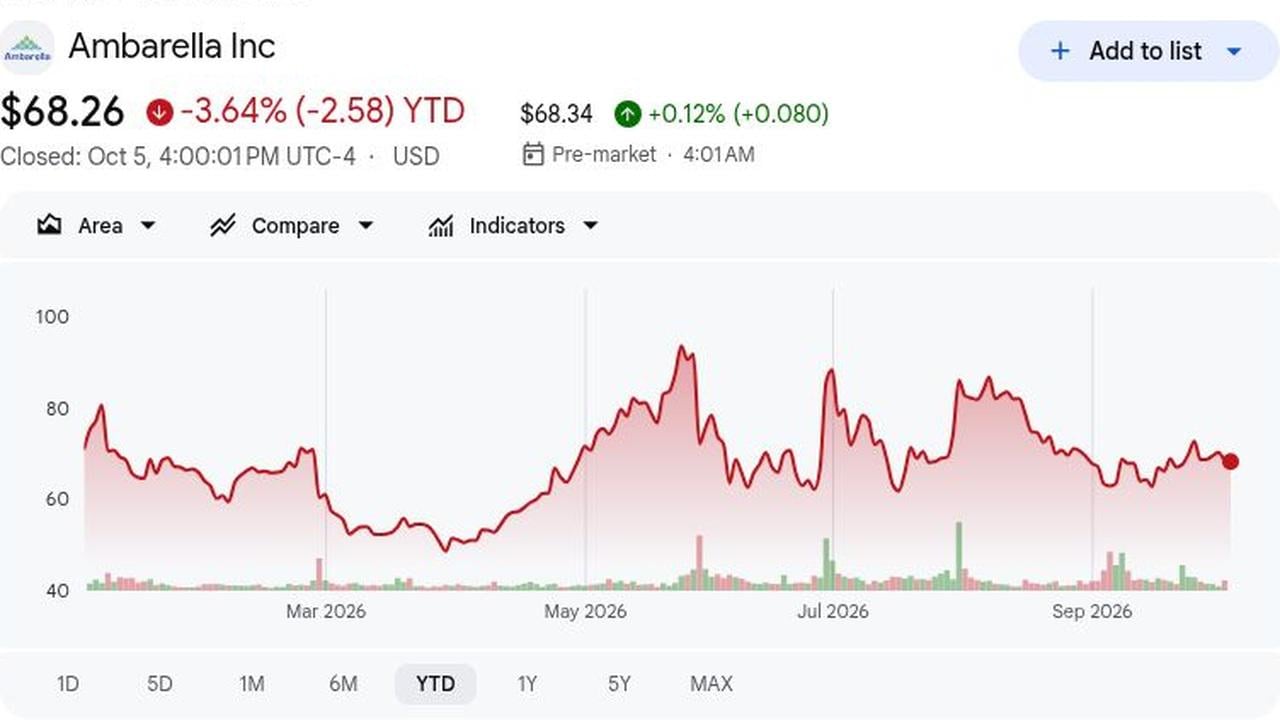
- AMBA закрилася на $68,26 5 жовтня та знизилася на 3,64% YTD: AMBA закрилася на $68,26 5 жовтня, знизившись на 3,64% YTD, між 52-тижневим мінімумом $48,30 та максимумом $96,69. Акції також підскочили приблизно на 19% після спекуляцій щодо придбання NXP 31 липня, показуючи, як чутки можуть затьмарити операційні результати.
- Дохід Q2 FY2027 зріс на 13,2% до $108,1 млн: Дохід Q2 у розмірі $108,1 млн зріс на 13,2% та перевищив консенсус на $0,36 млн. Невеликий виграш показує стійкий попит на дорожчі чіпи ШІ-виведення, але залишає дебати про маржу невирішеними.
- Понад 50 мільйонів ШІ SoC Ambarella було відвантажено: Понад 50 мільйонів ШІ SoC було відвантажено, а рекордні продажі периферійного ШІ прийшли з сильним попитом на CV75/CV72 в автомобільній та IoT галузях. CV7 пропонує понад 2,5 рази вищу ШІ-продуктивність попереднього покоління на 4нм, підтримуючи майбутні здобутки продуктового міксу.
- Прогноз доходу Q3 досягнув $115 млн до $124 млн: Прогноз доходу Q3 від $115 млн до $124 млн ставить середню точку на $119,5 млн, на $0,2 млн вище консенсусу та приблизно на 10% більше за $108,5 млн рік тому. Прогноз скоригованої маржі 59% до 60% сигналізує про продовжений тиск витрат передових вузлів.
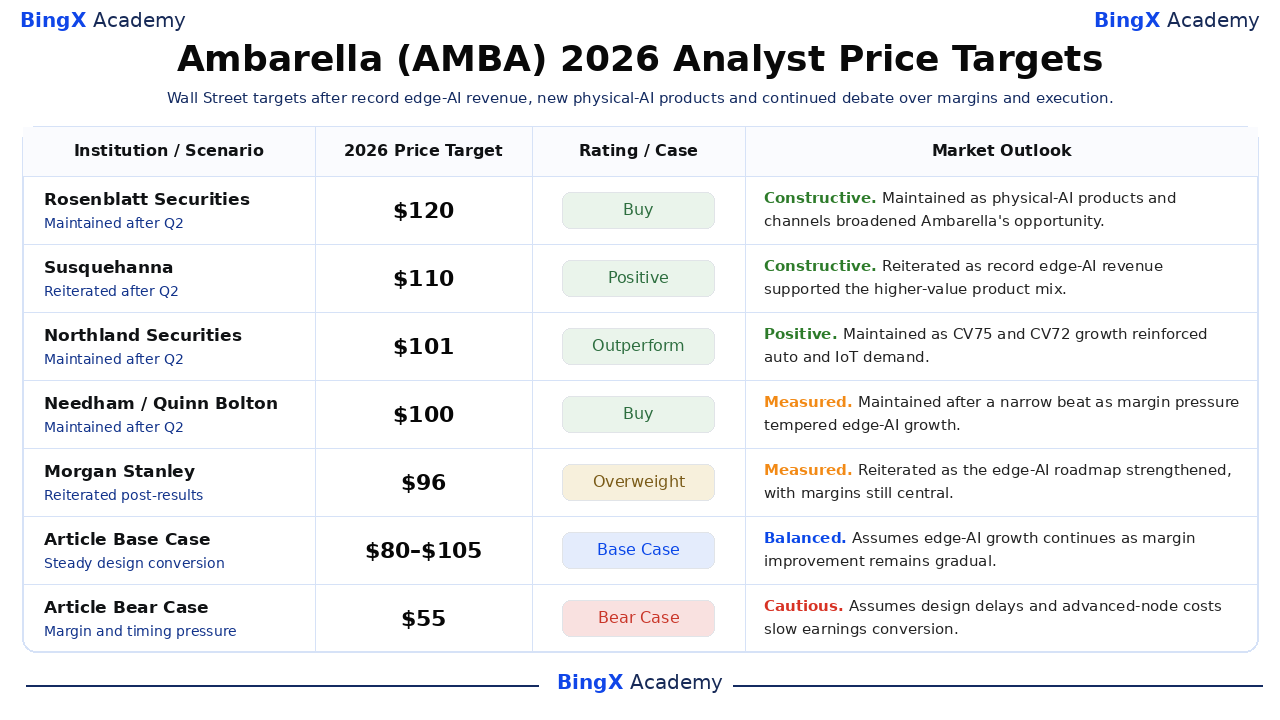
- Цілі Волл-стрит коливалися від $65 до $120: Цілі охоплюють від $65 до $120. Позиція Rosenblatt на $120 Buy контрастує з ціллю Roth MKM на $65 та пониженням рейтингу Craig-Hallum 4 вересня до Hold на $70, показуючи незгоду щодо того, чи може зростання фізичного ШІ компенсувати ризики виконання та маржі.
Що таке Ambarella (AMBA)?
Ambarella розробляє системи-на-кристалі, що поєднують відеостиснення, обробку зображень, комп'ютерний зір та прискорення ШІ. Її чіпи використовуються в автомобільних камерах та системах допомоги водію, камерах безпеки, дронах, робототехніці та інших підключених пристроях, де важливі низьке споживання енергії та обробка на пристрої. Як fabless напівпровідникова компанія, Ambarella розробляє свої чіпи та програмне забезпечення, але покладається на зовнішні ливарні та партнерів зі складання для виробництва. Ця модель дозволяє компанії зосередитися на дизайні чіпів, хоча запуск продуктів все ще залежить від кваліфікації, виходів та графіків виробництва клієнтів.
Ambarella розширюється від процесорів, орієнтованих на камери, до ширших периферійних та фізичних ШІ-застосувань. Її 4нм CV7 vision SoC обробляють робоче навантаження сприйняття на пристрої, тоді як X7 додає автономне прискорення ШІ для систем на базі Arm та x86. Партнери, такі як Macnica, Capgemini, Google Cloud, Ultralytics та ZEDEDA, підтримують дистрибуцію, розробку, розгортання моделей та управління флотом, допомагаючи клієнтам переходити від оцінки до виробництва в транспортних засобах, робототехніці, промисловому обладнанні та системах безпеки.
Огляд прибутків Ambarella (AMBA) Q2 FY2027: Зростання периферійного ШІ зустрічає тиск маржі
Дохід Q2 FY2027 склав $108,12 млн проти консенсусу $107,76 млн; не-GAAP EPS склав $0,18 проти $0,17. Дохід зріс на 13,2%, а GAAP чистий збиток скоротився до $6,7 млн з $20 млн, але не-GAAP валова маржа впала на 120 базисних пунктів до 59,3%. Середня точка Q3 у $119,5 млн перевищила консенсус на $0,2 млн, підтримуючи зростання інтактним, тоді як рентабельність залишалася центральним питанням.
Читати більше: Огляд прибутків Ambarella (AMBA) Q2 FY2027: Незначний виграш доходу та тиск маржі знижують акції на 0,77%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q2 FY2027 |
Консенсус $107,76M |
$108,12M |
Виграш. На $0,36M вище консенсусу; зріс на 13,2% YoY. |
|
Q2 не-GAAP розведений EPS |
Консенсус $0,17 |
$0,18 |
Виграш. На один цент вище консенсусу; зріс з $0,15. |
|
Q2 GAAP чистий збиток |
Збиток $20,0M рік тому |
Збиток $6,7M |
Покращення. Збиток скоротився на $13,3M. |
|
Q2 GAAP валова маржа |
58,9% рік тому |
57,70% |
Нижче. Скоротилася на 120 базисних пунктів. |
|
Q2 не-GAAP валова маржа |
60,5% рік тому |
59,30% |
Нижче. Скоротилася на 120 базисних пунктів. |
|
Готівка та ринкові боргові цінні папери |
$261,2M рік тому |
$272,3M |
Вище. Зріс на $11,1M рік до року. |
|
Прогноз доходу Q3 FY2027 |
Консенсус $119,3M |
$115M до $124M |
В лінії. Середня точка $119,5M була на $0,2M вище консенсусу. |
|
Прогноз Q3 не-GAAP валової маржі |
60,9% рік тому |
59% до 60% |
Нижче. Середня точка передбачає тиск на 140 базисних пунктів. |
- Дохід $108,1 млн зріс на 13,2% рік до року: Дохід збільшився на $12,6 млн до $108,1 млн, зрісши на 13,2% YoY, головним чином за рахунок вищих поставок дорожчих процесорів ШІ-виведення. Виграш консенсусу на $0,36 млн був незначним, тому покращення міксу очевидне, але ще не є значним сюрпризом прибутків.
- Не-GAAP розведений EPS зріс на 20% до $0,18: Не-GAAP EPS зріс на 20% до $0,18, зі скоригованим чистим прибутком, що збільшився до $8,2 млн з $6,4 млн. Виграш консенсусу на один цент є конструктивним, хоча одноразовий GAAP R&D кредит у $9,0 млн обмежує висновки про повторювану ефективність.
- GAAP чистий збиток скоротився на $13,3 млн до $6,7 млн: GAAP чистий збиток скоротився на $13,3 млн до $6,7 млн, оскільки операційний збиток покращився до $8,1 млн з $22,0 млн. Шестимісячний операційний грошовий потік залишався від'ємним на $25,9 млн, оскільки запаси поглинали оборотний капітал.
- Не-GAAP валова маржа впала на 120 базисних пунктів до 59,3%: Не-GAAP валова маржа впала на 120 базисних пунктів до 59,3%; у файлі зазначалися витрати на передові процеси, частково компенсовані сприятливим міксом. Прогноз Q3 на 59% до 60% припускає, що CV7 та X7 потребують більшого масштабу перед тим, як зростання продажів підвищить маржі.
- Середня точка Q3 у $119,5 млн передбачає приблизно 10% зростання: Середня точка Q3 у $119,5 млн передбачає приблизно 10% YoY зростання з $108,5 млн та майже відповідає консенсусу $119,3 млн. Діапазон у $9 млн та зобов'язання з закупівель у $49,0 млн роблять конверсію попиту та дисципліну запасів ключовими.
Інвестиційний прогноз Ambarella (AMBA) на 2026: $130 бичачий сценарій проти $55 ведмежого сценарію
Прогноз Ambarella на 2026 рік залежить від того, чи може сильніший попит на периферійний ШІ перетворити нові продукти, такі як CV7 та X7, у стійке зростання доходів та краще генерування готівки. Потенціал зростання походить від ширшого впровадження в автомобільних, робототехнічних, безпекових та промислових ринках, тоді як повільніша кваліфікація, тиск маржі та вищі операційні витрати залишаються основними ризиками.
Бичачий сценарій: Сильний попит на периферійний ШІ штовхає AMBA до $130
Бичачий сценарій припускає, що новіші чіпи серії CV від Ambarella, включаючи CV75, CV72 та CV7, продовжують зростати в застосуваннях, які потребують обробки зору та ШІ в реальному часі, таких як камери допомоги водію, системи безпеки, дрони та роботи. Її прискорювач X7, який додає обробку ШІ до систем на базі Arm або x86, також розширює можливості до ширших промислових та фізичних ШІ-навантажень за межами пристроїв, орієнтованих на камери.
Рух до $130 потребуватиме доходу Q3 близько до верхньої межі $124 млн, подальших підвищень прогнозів, не-GAAP валової маржі вище 60% та сильніших доказів того, що X7 переходить від оцінки клієнтів до виробництва. Позитивний операційний грошовий потік надасть додаткове підтвердження.
Базовий сценарій: Стійке зростання периферійного ШІ утримує AMBA між $80 та $105
Базовий сценарій припускає, що попит на чіпи зору та ШІ від Ambarella залишається здоровим, тоді як автомобільні та корпоративні програми потребують часу для досягнення обсягу. Продукти серії CV продовжують підтримувати навантаження камер та сприйняття, тоді як X7 поступово розширює впровадження в робототехніці, промислових системах та інших пристроях, які потребують локальної обробки ШІ.
AMBA може торгуватися головним чином між $80 та $105, якщо зростання доходів залишається вище 10%, готівка залишається вище $250 млн, а не-GAAP валова маржа тримається близько 59% до 60%. Повільніші запуски клієнтів, ймовірно, обмежать верхню межу.
Ведмежий сценарій: Повільніші запуски продуктів тягнуть AMBA до $55
Ведмежий сценарій припускає, що розгортання нових ШІ-чіпів затримується, автомобільна кваліфікація займає більше часу, а вищі витрати на розробку та канали тиснуть на рентабельність. Повільніше впровадження новіших чіпів зору та X7 зменшило б очікувану вигоду від переходу Ambarella до ширших застосувань периферійного ШІ.
Рух до $55 стане більш ймовірним, якщо дохід не досягне прогнозів, запаси зростуть вище липневих $76,9 млн, або відтік операційної готівки продовжиться. Слабка конверсія виробництва X7 додасть подальший тиск.
Прогнози цін акцій AMBA на 2026 рік від аналітиків Волл-стрит
Таблиця підсумовує датовані дії третіх сторін, доступні до 5 жовтня. Розбіжність від $65 до $120 відображає невизначеність щодо зростання, маржі та виконання, а не єдину обіцянку ціни. Рядки Базового та Ведмежого сценаріїв статті є редакційними сценаріями та зберігаються окремо від реальних дій аналітиків.
|
Інституція / Сценарій |
Ціль ціни на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Rosenblatt Securities / Kevin Cassidy |
$120 |
Buy |
Конструктивний. 15 вересня: підтримано оскільки продукти та канали фізичного ШІ розширили можливості Ambarella. |
|
Susquehanna / Christopher Rolland |
$110 |
Positive |
Конструктивний. 4 вересня: підтверджено оскільки рекордний дохід периферійного ШІ підтримав більш цінний продуктовий мікс. |
|
Northland Securities / Gus Richard |
$101 |
Outperform |
Позитивний. 4 вересня: підтримано оскільки зростання CV75 та CV72 посилило попит в автомобільній та IoT сферах. |
|
Needham / Quinn Bolton |
$100 |
Buy |
Стриманий. 4 вересня: підтримано після незначного виграшу оскільки тиск маржі стримав зростання периферійного ШІ. |
|
Morgan Stanley / Joseph Moore |
$96 |
Overweight |
Стриманий. 18 вересня: підтверджено оскільки дорожня карта периферійного ШІ зміцнилася, з маржами все ще центральними. |
|
Stifel Nicolaus / Tore Svanberg |
$90 |
Buy |
Збалансований. 4 вересня: підтримано оскільки середня точка Q3 у $119,5 млн підтримала зростання інтактним незважаючи на нижчі очікування маржі. |
|
Базовий сценарій статті |
$80 до $105 |
Базовий сценарій |
Збалансований. Припускає продовження зростання периферійного ШІ оскільки покращення маржі залишається поступовим. |
|
Ведмежий сценарій статті |
$55 |
Ведмежий сценарій |
Обережний. Припускає затримки розробки та витрати передових вузлів сповільнюють конверсію прибутків. |
Як торгувати акціями Ambarella (AMBA) на BingX
Торгуйте циклом продуктів периферійного ШІ Ambarella, партнерствами фізичного ШІ та прогнозом маржі, використовуючи BingX TradFi та інструменти BingX AI. Оскільки AMBA може різко реагувати на прибутки, виграші дизайну, запуски продуктів та звіти про придбання, трейдери повинні визначити як каталізатор, так і лімети ризику перед входом у позицію.
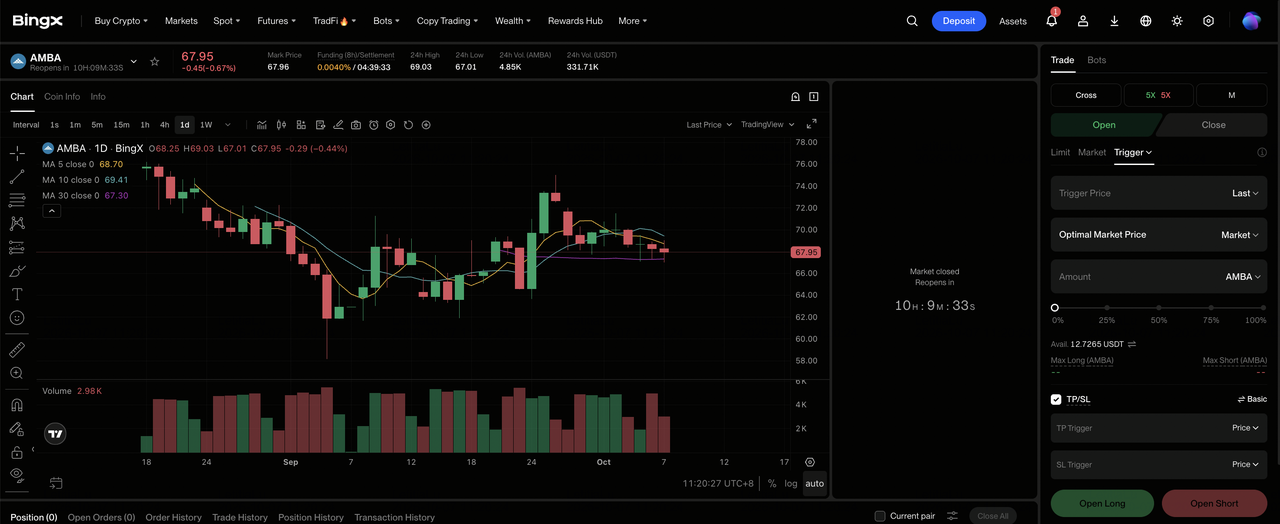
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Ambarella (AMBA). Знайдіть та виберіть перпетуальні ф'ючерси AMBA-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу позицію, якщо ви очікуєте зміцнення доходів периферійного ШІ та впровадження X7 при стабілізації валової маржі. Виберіть Відкрити коротку позицію, якщо ви очікуєте, що затримки розробки або витрати передових вузлів послаблять конверсію прибутків.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Приблизно 19% стрибок від чуток про придбання 31 липня показує, чому консервативне кредитне плече та чіткий розмір позиції є важливими.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) перед або одразу після входу в угоду. AMBA може швидко реагувати на квартальні прогнози, час виграшів дизайну, зміни валової маржі, запуски продуктів та стратегічні звіти.
Топ-5 ризиків, на які слід звернути увагу інвесторам Ambarella у 2026 році
Ринок периферійного ШІ Ambarella зростає, але прибуткове виробництво залежить від конвертації дизайнів в обсяг при захисті маржі та генеруванні готівки для фінансування подальшої розробки.
- Стиснення валової маржі може обмежити конверсію прибутків: GAAP та не-GAAP валові маржі обидві впали на 120 базисних пунктів у Q2, а діапазон скоригованого Q3 залишається нижче рівня 60,9% рік тому. Постійні витрати передових вузлів та пам'яті можуть утримувати зростання прибутку нижче зростання доходів.
- Довгі цикли розробки можуть затримати доходи фізичного ШІ: автомобільні та промислові програми часто вимагають валідації перед серійним виробництвом. Якщо виграші CV7 або X7 перенесуться на пізніші періоди, Ambarella продовжила б фінансування інженерії та розвитку каналів перед отриманням очікуваного внеску продажів.
- Концентрація дистриб'юторів та клієнтів може посилити волатильність: WT Microelectronics та Hakuto обробляють значну частину непрямих продажів. Зміни в закупівлях, запасах або часі кінцевих клієнтів можуть тому створювати різкі квартальні коливання навіть коли довгостроковий пайплайн залишається інтактним.
- Зростання запасів може споживати готівку: запаси зросли до $76,9 млн з $52,2 млн на 31 січня, а шестимісячний операційний грошовий потік був від'ємним $25,9 млн. Якщо попит конвертується повільніше, ніж планувалося, ризик списання та потреби в оборотному капіталі можуть зменшити вартість на акцію.
- Стратегічні спекуляції можуть відключити ціну від виконання: AMBA підскочила приблизно на 19% після звіту NXP у липні, хоча жодної завершеної транзакції не було оголошено. Якщо очікування поглинання згаснуть, акція може переціниться до автономних прибутків перед тим, як нові продукти генеруватимуть достатній прибуток.
Заключні думки: Чи варто інвестувати в Ambarella у 2026 році?
Ambarella має динаміку периферійного ШІ: дохід Q2 зріс на 13,2%, продажі периферійного ШІ досягли рекорду, понад 50 мільйонів ШІ SoC було відвантажено, а партнери, включаючи Macnica, Capgemini, ZEDEDA та Ultralytics, підтримують розгортання. X7 також розширює ринок за межі систем, побудованих навколо SoC Ambarella, даючи Ambarella інший шлях до доходів прискорювачів за межами традиційних чіпів камер.
Дебати стосуються конверсії. Бичачий сценарій $130 потребує виграшів дизайну, партнерів та продуктів передових вузлів для підвищення доходів та маржі разом; ведмежий сценарій $55 набирає вагу, якщо маржа залишається нижче 60%, запаси зростають або програми затримуються. Консервативні трейдери можуть спостерігати, чи досягне Q3 середньої точки $119,5 млн та чи покращиться операційний грошовий потік.
Нагадування про ризик: Торгівля та інвестування в акції, такі як AMBA, включає високий ризик втрати капіталу. Напівпровідникові цикли, затримки розробки, виробничі витрати, концентрація клієнтів та спекуляції щодо придбання можуть створювати різкі цінові рухи. Проведіть незалежне дослідження перед розміщенням капіталу.
Пов'язане читання
- Прогноз цін IBM (IBM) на 2026: Чи може зростання програмного забезпечення та квантових технологій штовхнути IBM до $350?
- Прогноз цін Marvell Technology (MRVL) на 2026: Чи може кастомний ШІ кремній штовхнути MRVL до $350?
- Прогноз цін NVIDIA (NVDA) на 2026: Чи може зростання ШІ інфраструктури підштовхнути NVDA до $420?
- Прогноз цін Applied Materials (AMAT) на 2026: Чи може попит на ШІ обладнання штовхнути AMAT до $850?
- Прогноз цін Texas Instruments (TXN) на 2026: Чи може відновлення аналогових технологій штовхнути TXN до $380?
