Costco (COST) управляє складами для членства та сайтами електронної комерції, продаючи обмежений асортимент продуктів харчування, товарів для дому, одягу, електроніки та послуг. Масштабні закупівлі та ефективний розподіл підтримують низькі ціни, тоді як повторювані членські внески компенсують тонкі маржі товарів. Бензин, аптека та інші послуги посилюють частоту відвідувань, але прибутки залишаються чутливими до трафіку, праці, палива та витрат на постачання.
Останній квартал показав стійкі витрати членів поряд із повільнішим зростанням повторюваних зборів. Дохід Costco за 4-й квартал 2026 фінансового року досяг $95,72 млрд, скориговані порівняльні продажі зросли на 6,7%, а цифрові продажі зросли на 19,8%; членські внески зросли на 7,3% до $1,85 млрд. Плани відкриття 33 складів у 2027 фінансовому році розширюють охоплення Costco, хоча повільніше зростання зборів та одноразова вигода від відшкодування тарифу у $0,15 кваліфікують силу прибутків кварталу.
Прогноз акцій COST на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок членства та розширення: Мережа з 939 складів, 19,8% скоригованого зростання цифрових порівняльних продажів та план керівництва щодо 33 відкриттів у 2027 фінансовому році може розширити охоплення членів та потенціал продажів, якщо нові сайти принесуть привабливі доходи.
- Випадок оцінки та зростання зборів: Зростання членських внесків у 4-му кварталі сповільнилося до 7,3%, а вигода від відшкодування тарифу у $0,15 підвищила заявлений EPS. Якщо дохід від зборів або трафік послабне, приблизно 44,5x кінцевий P/E залишає місце для стиснення кратності.
Цей посібник розбирає прогноз акцій COST, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Costco за 4-й квартал 2026 фінансового року від 24 вересня, подання SEC та ринкові дані до 5 жовтня, плюс як торгувати ф'ючерсами на акції COST на BingX TradFi з заставою USDT.
Топ 5 речей, які інвесторам Costco потрібно знати в жовтні 2026
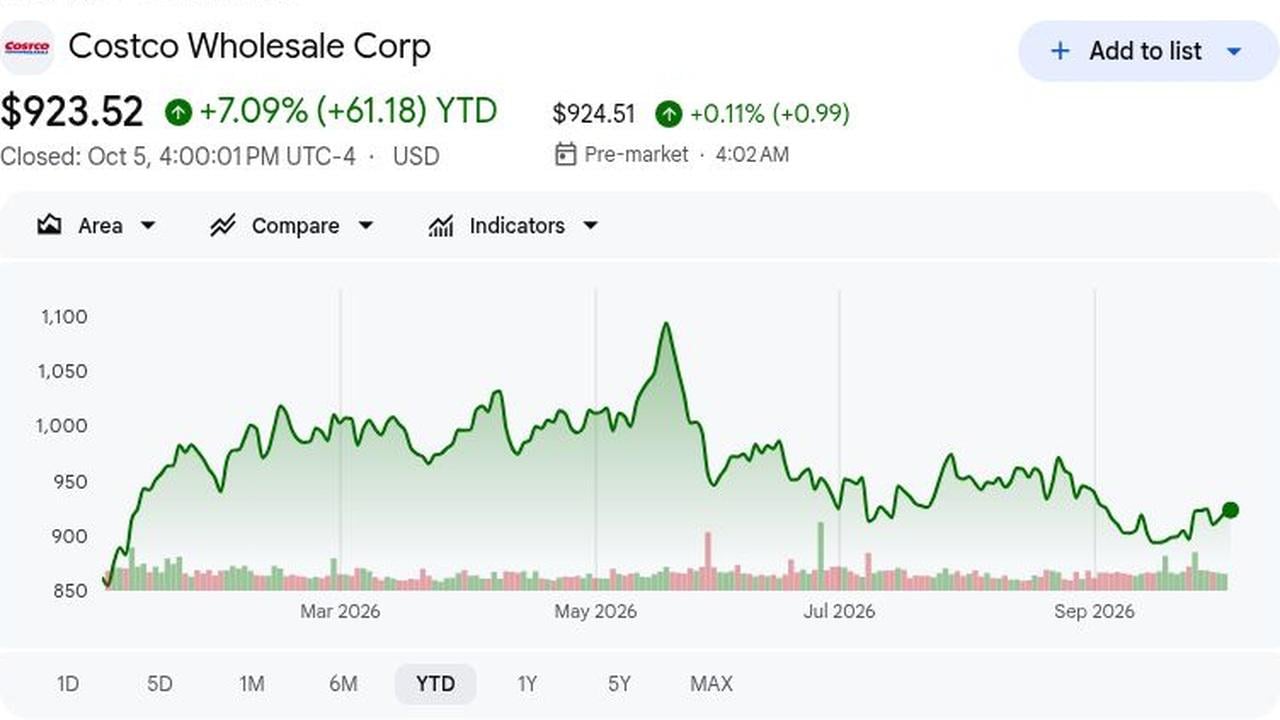
- COST закрився на $923,52 і зріс на 7,09% з початку року: Закриття 5 жовтня зросло на 0,31%, але залишилося на 15,8% нижче максимуму 19 травня у $1,096,50. Занепокоєння щодо оцінки залишаються, тому прибутки повинні швидко наздогнати.
- Загальний дохід за 4-й квартал досяг $95,72 млрд і перевершив консенсус на $860 млн: Дохід зріс на 11,1% у річному вимірі проти оцінки LSEG у $94,86 млрд; чистий обсяг продажів зріс на 11,2% до $93,87 млрд. Перевищення підтверджує попит; повторний трафік повинен його підтримувати.
- Скориговані порівняльні продажі за 4-й квартал зросли на 6,7%, на 59 базових пунктів вище консенсусу: Це виключає зміни палива та валютного курсу. Скориговані порівняльні продажі в США зросли на 7,2%, показуючи, що ціноутворення за вартістю приваблює покупців; скориговані порівняльні продажі краще ізолюють попит, ніж заявлений показник 9,4%.
- Цифрово забезпечені порівняльні продажі за 4-й квартал піднялися на 19,8% на скоригованій основі: Це було майже втричі більше за загальнокорпоративний показник 6,7%. Додаток, веб-сайт та варіанти доставки розширюють пропозицію складу, але повторні замовлення та прибуткові кошики все ще потребують підтвердження.
- Costco планує 33 відкриття складів у 2027 фінансовому році, включаючи п'ять переміщень: Це означає 28 чистих додавань до його бази з 939 складів. Оновлення продажів за вересень очікується 7 жовтня, тестуючи трафік та попит членів. Доходи залежать від продуктивності, місцевого попиту та каннібалізації.
Що таке Costco Wholesale (COST)?
Costco Wholesale управляє складами для членства та сайтами електронної комерції, які продають навмисно обмежений асортимент продуктів харчування, свіжих продуктів, товарів для дому, побутової техніки, одягу, електроніки та послуг. Високообсягові закупівлі, ефективний розподіл та швидкий оборот запасів дозволяють компанії пропонувати низькі ціни, працюючи з тоншими маржами товарів, ніж багато роздрібних продавців. Річні членські внески забезпечують повторюваний дохід, а Kirkland Signature надає Costco власну торгову марку, яка посилює її ціннісну пропозицію. Бензин, аптека, оптика, фуд-корт та туристичні послуги додають причини для відвідування членів. Модель залежить від поновлення, трафіку та дисциплінованих витрат, при цьому постачальники приймають великообсягові замовлення в обмін на доступ до великої бази членів.
Довгострокова стратегія Costco полягає в збереженні цінності для членів при розширенні охоплення складів та зручності покупок у магазинах та цифрових каналах. Kirkland Signature та сфокусований асортимент підтримують диференціацію та масштаб закупівель; її додаток, цифрова членська картка, пошук запасів та Costco Wallet з'єднують онлайн-відкриття з відвідуваннями складу. Партнерства з доставки додають ще одну точку доступу, не замінюючи відносини членства: у вересні 2026 року Uber та Costco розширили доставку в США через Uber Eats до 47 штатів та майже 600 місць складів, будуючи на глобальному партнерстві, яке також охоплює Канаду, Мексику, Японію, Тайвань, Францію та Іспанію. Ця комбінація дозволяє Costco розширювати зручність навколо своєї основної моделі клубу низьких цін, при цьому поновлення членства, частота відвідувань та дисципліноване мерчандайзинг залишаються центральними для економіки.
Читати більше: Прогноз цін Walmart (WMT) 2026: Чи можуть електронна комерція та реклама штовхнути WMT до $155?
Огляд прибутків Costco (COST) за 4-й квартал 2026 фінансового року: Сильні продажі зустрічають повільніше зростання зборів
16-тижневий 4-й квартал Costco приніс $95,72 млрд доходу проти очікуваних $94,86 млрд, а GAAP EPS у $6,75 включав вигоду від відшкодування тарифу у $0,15; скоригований EPS у $6,60 перевершив консенсус у $6,53. Скориговані порівняльні продажі зросли на 6,7%, цифрові порівняльні продажі просунулися на 19,8%, а збори досягли $1,85 млрд, зростаючи на 7,3%. Повільніше зростання зборів та одноразова вигода кваліфікують перевищення.
|
Фінансовий показник |
Керівництво / Консенсус |
Заявлений / Фактичний |
Сюрприз |
|
Загальний дохід за 4-й квартал 2026 фінансового року |
$94,86 млрд консенсус LSEG |
$95,72 млрд |
Перевищення. На $0,86 млрд вище консенсусу; зростання на 11,1% у річному вимірі. |
|
Розводнений EPS за 4-й квартал 2026 фінансового року |
— |
$6,75 |
Перевищення. На $0,23 вище консенсусу; включав вигоду від тарифу у $0,15. |
|
Скоригований розводнений EPS за 4-й квартал |
$6,53 консенсус |
$6,60 виключаючи вигоду від відшкодування |
Перевищення. На $0,07 вище LSEG після виключення відшкодування тарифу. |
|
Загальні порівняльні продажі за 4-й квартал |
6,11% консенсус, скоригований |
9,4% заявлений; 6,7% скоригований |
Перевищення. На 59 базових пунктів вище консенсусу. |
|
Цифрово забезпечені порівняльні продажі за 4-й квартал |
— |
19,5% заявлений; 19,8% скоригований |
Переростання. Проти 6,7% скоригованих корпоративних порівняльних продажів. |
|
Членські внески за 4-й квартал |
$1,8 млрд консенсус |
$1,850 млрд; +7,3% у річному вимірі |
Зростання. Зростання з $1,724 млрд; зростання знову сповільнилося. |
|
Загальний дохід за 2026 фінансовий рік |
— |
$303,154 млрд |
Збільшився. Зростання на 10,1% з 2025 фінансового року. |
|
План складів на 2027 фінансовий рік |
— |
33 відкриття, включаючи 5 переміщень |
Розширено. 28 чистих додавань до бази з 939 сайтів. |
- Дохід за 4-й квартал у $95,72 млрд перевершив оцінки на $860 млн: Загальний дохід зріс на 11,1% з $86,16 млрд. Трафік та середній чек підтримали перевищення, але порівняльні продажі повинні зберігатися після сезонного кварталу, щоб підтвердити стійкість попиту.
- Розводнений EPS у $6,75 перевершив консенсус на 23 центи: Він включав вигоду від відшкодування тарифу у $0,15; скоригований EPS у $6,60 все ще перевершив оцінку LSEG у $6,53 на сім центів. Основні результати були міцними, хоча менше, ніж передбачає заголовне перевищення.
- Скориговані порівняльні продажі зросли на 6,7% і перевершили прогноз 6,11%: Скориговані порівняльні продажі в США зросли на 7,2%, у Канаді на 4,6%, в Інших Міжнародних на 6,2%. Ця широта підтримує тезу про трафік, керований вартістю, тоді як скориговані порівняльні продажі дають чистішу міру попиту, ніж заявлене зростання.
- Цифрові порівняльні продажі просунулися на 19,8% скоригованих, оскільки членські внески зросли на 7,3%: Цифрові показники значно перевершили 6,7% порівняльних продажів, але збори сповільнилися з 11,7% у 4-му кварталі 2025 фінансового року. Це підвищує цифрові технології як двигун зростання, залишаючи повторюваний дохід від членів центральним для моделі з низькими надбавками.
- Дохід за 2026 фінансовий рік досяг $303,15 млрд, оскільки Costco планує 33 відкриття на 2027 фінансовий рік: Річний дохід зріс на 10,1%, а п'ять запланованих відкриттів є переміщеннями, або 28 чистих додавань. Нові сайти додають потенційні продажі та членів, але доходи повинні виправдовувати інвестиції. Інвесторам потрібні докази продуктивних відкриттів.
Інвестиційний прогноз Costco Wholesale (COST) на 2026: Бичачий сценарій $1,200 проти ведмежого сценарію $780
Прогноз Costco на 2026 рік залежить від того, чи зможуть зростання членства, стабільний трафік та цифрове розширення підтримувати зростання прибутків достатньо швидко, щоб підтримати преміальну оцінку. Потенціал зростання походить від повторюваних членських внесків, продуктивних нових складів та стійких витрат, тоді як повільніші порівняльні продажі, слабші поновлення та стиснення кратності залишаються основними ризиками.
Бичачий сценарій: Сильне зростання членства штовхає COST до $1,200
Бичачий сценарій передбачає, що скориговані порівняльні продажі залишаються близько показника 2026 фінансового року в 6,6%, цифрове зростання залишається в високих підлітках, а платне членство продовжує розширюватися. 939 складів Costco та більша проникність Executive-членів підтримують повторюваний дохід від зборів без ослаблення її моделі низьких цін.
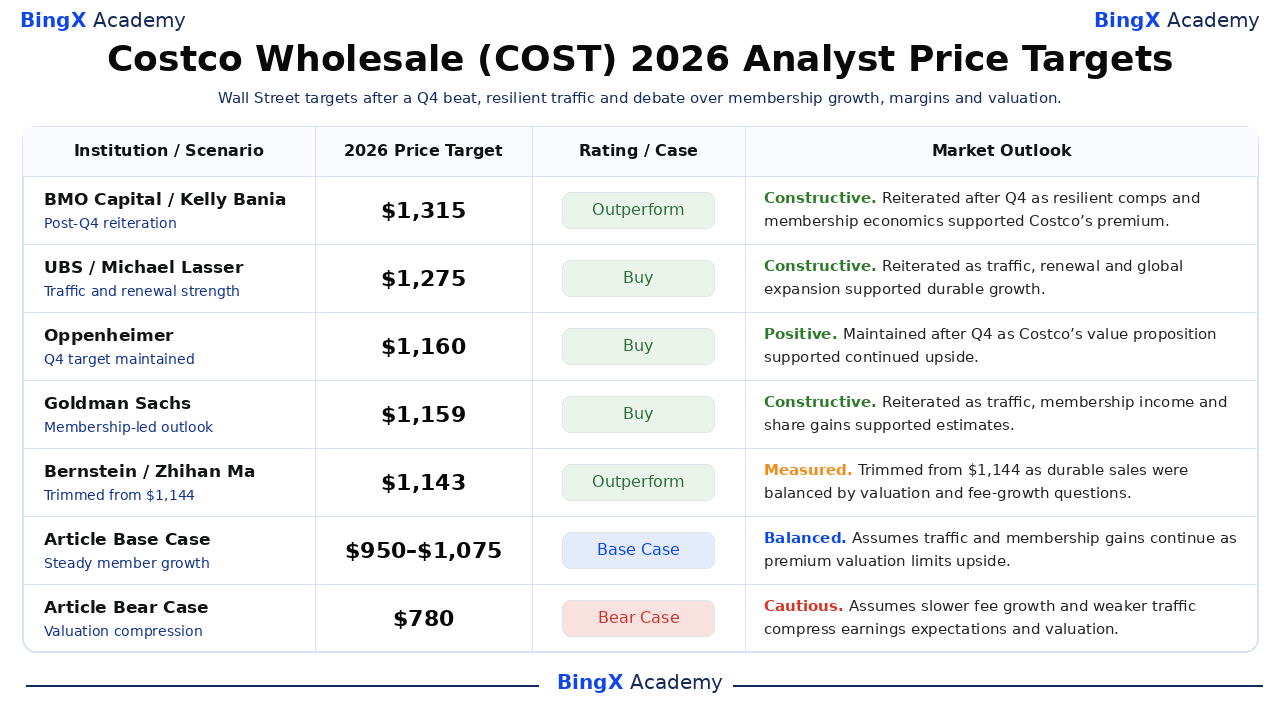
Рух до $1,200 потребуватиме двозначного зростання членських внесків, стабільних показників поновлення та подальшого покращення маржі після реінвестування. Цілі BMO у $1,315 та UBS у $1,275 ілюструють потенціал зростання, якщо ці тренди збережуться.
Базовий сценарій: Стабільний трафік утримує COST між $950 та $1,075
Базовий сценарій передбачає, що трафік залишається позитивним, скориговані порівняльні продажі встановлюються в середніх одиницях, а цифрові продажі продовжують зростати швидше за продажі складів. Членські внески розширюються більш поступово, тоді як приблизно $303 млрд річного доходу та $20,76 EPS підтримують преміальну оцінку.
COST міг би торгуватися переважно між $950 та $1,075, якщо поновлення залишаються стабільними, а нові склади забезпечують здорову продуктивність. Зростання зборів нижче 8% або слабший трафік, ймовірно, обмежили б верхню межу.
Ведмежий сценарій: Повільніше зростання продажів тягне COST до $780
Ведмежий сценарій передбачає, що тиск споживачів сповільнює дискреційні витрати, зростання членських внесків слабшає, а витрати на паливо, тарифи чи виконання тиснуть на маржі. Costco залишиться прибутковою, але повільніше зростання прибутків зробило б важчим захистити оцінку близько 44 разів кінцевого EPS.
Рух до $780 став би більш ймовірним, якщо скориговані порівняльні продажі впадуть нижче 4%, зростання платних членів наблизиться до 2%, або показники поновлення ослабнуть. Стиснення кратності могло б додати подальший спад, якби інвестори почали приписувати меншу вартість повторюваній моделі членства Costco.
Прогнози цін на акції COST на 2026 рік від аналітиків Уолл-стрит
Названі цілі коливаються від $1,135 до $1,315 проти закриття 5 жовтня на $923,52. Ширший консенсус охоплює $770 до $1,315 серед 39 аналітиків. Суміш відображає силу продажів у 4-му кварталі поряд із питаннями про зростання членства та оцінку.
|
Інституція / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Прогноз ринку |
|
BMO Capital / Kelly Bania |
$1,315 |
Перевищення результатів |
Конструктивний. 25 вересня: підтверджено після 4-го кварталу, оскільки стійкі порівняльні продажі та економіка членів підтримали премію. |
|
UBS / Michael Lasser |
$1,275 |
Купувати |
Конструктивний. 25 вересня: підтверджено, оскільки трафік, поновлення та міжнародне розширення підтримали стійке зростання. |
|
Oppenheimer / Rupesh Parikh |
$1,160 |
Купувати |
Позитивний. 25 вересня: підтримано після 4-го кварталу, оскільки вартість та виконання підтримали потенціал зростання. |
|
Goldman Sachs / Kate McShane |
$1,159 |
Купувати |
Конструктивний. 8 вересня: підтверджено, оскільки трафік, дохід від членства та здобуття частки підтримали оцінки. |
|
Bernstein / Zhihan Ma |
$1,143 |
Перевищення результатів |
Виважений. 25 вересня: знижено з $1,144, оскільки стійкі продажі зіткнулися з питаннями оцінки та зростання зборів. |
|
Telsey Advisory Group / Joseph Feldman |
$1,135 |
Купувати |
Конструктивний. 5 жовтня: підтверджено перед щомісячними продажами, прогнозуючи 10,1% порівняльних продажів та 4% зростання трафіку. |
|
Базовий сценарій статті |
950–1,075 |
Базовий сценарій |
Збалансований. Передбачає продовження зростання трафіку та членства, оскільки преміальна оцінка обмежує потенціал зростання. |
|
Ведмежий сценарій статті |
$780 |
Ведмежий сценарій |
Обережний. Передбачає повільніше зростання зборів та слабший трафік стискають очікування прибутків та оцінку. |
Як торгувати акціями Costco (COST) на BingX
Торгуйте прогнозами Costco щодо порівняльних продажів, зростання членства та оцінки, використовуючи BingX TradFi та інструменти BingX AI. Оскільки COST може реагувати на щомісячні продажі, прибутки та оновлення маржі, трейдери повинні визначити як каталізатор, так і межі ризику перед відкриттям позиції.
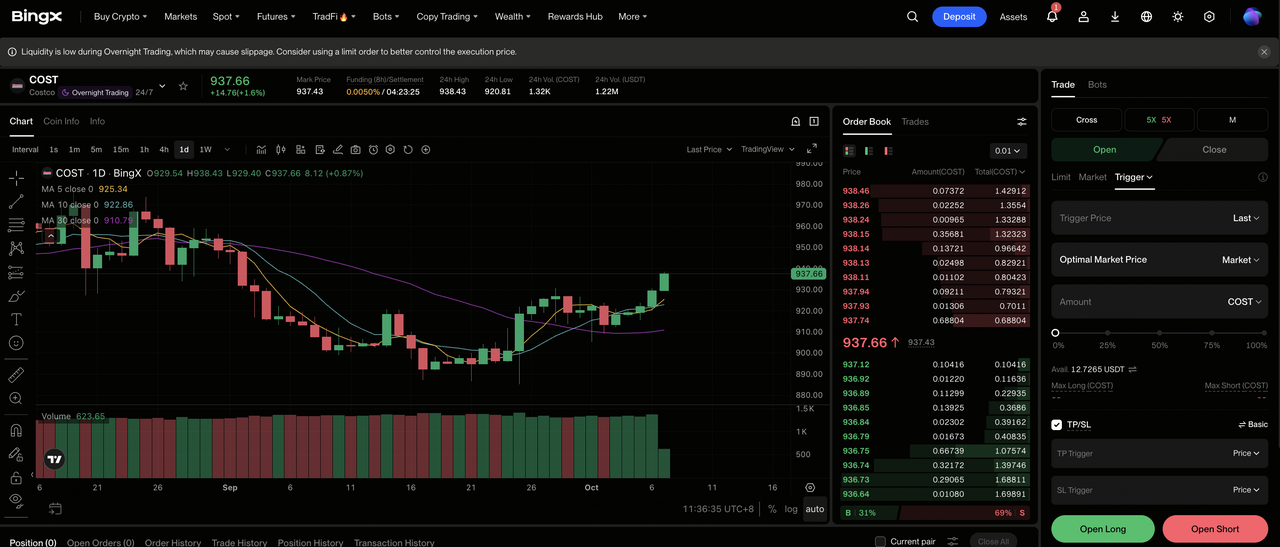
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Оберіть Costco (COST). Знайдіть та оберіть безстроковий ф'ючерсний контракт COST-USDT.
Крок 3: Оберіть свій напрямок. Оберіть Відкрити Довгу позицію, якщо трафік, зростання членів та маржі підтримують вищі прибутки. Оберіть Відкрити Коротку позицію, якщо повільніше зростання зборів або слабші порівняльні продажі тиснуть на оцінку.
Крок 4: Оберіть кредитне плече та режим маржі. Оберіть Ізольовану або Перехресну маржу залежно від вашої толерантності до ризику. Зниження з $1,096,50 до менше $900 протягом 2026 року показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Дотримуйтеся суворих протоколів ризику. Встановіть рівні Фіксації прибутку та Стоп-лосу (TP/SL) до або відразу після відкриття торгівлі. COST може швидко реагувати на щомісячні продажі, трафік, дохід від зборів, прибутки та перегляди аналітиків.
Топ 5 ризиків, за якими слід стежити інвесторам Costco у 2026 році
Costco поєднує захисний попит з преміальною оцінкою, тому навіть незначні промахи виконання можуть вплинути як на прибутки, так і на кратність, яку інвестори готові платити.
- Преміальна оцінка збільшує невеликі промахи: COST торгувався близько 44 разів кінцевого EPS у $20,76 на закритті 5 жовтня. Якщо зростання продажів або прибутків сповільниться, стиснення кратності могло б перевершити інакше здорове зростання членів та доходів.
- Зростання членства могло б нормалізуватися: Дохід від членських внесків за 4-й квартал зріс на 7,3%, нижче за більш ранні темпи зростання 2026 фінансового року. Повільніші поновлення або менше оновлень Executive ослабили б повторюваний дохід, який допомагає підтримувати модель низьких надбавок Costco.
- Слабша дискреційна суміш може тиснути на маржі: Їжа та товари першої необхідності підтримують трафік, але електроніка, побутова техніка та сезонні товари більше сприяють розміру чека та маржі. Якщо витрати зміщуються до категорій з нижчою маржею, продажі могли б залишатися позитивними, тоді як зростання прибутку сповільнюється.
- Ефекти палива, валюти та тарифів можуть спотворити результати: Заявлені порівняльні продажі були 9,4% проти 6,7% після коригування на паливо та валюту, тоді як EPS включав вигоду від відшкодування тарифу у $0,15. Зміни цих факторів могли б зробити заявлене зростання слабшим, навіть якщо основний попит залишається стабільним.
- Розширення створює ризик виконання та каннібалізації: Мережа Costco з 939 складів підтримує масштаб, але нові локації потребують капіталу, персоналу та місцевого залучення членів. Погана економіка сайтів або каннібалізація могли б зменшити інкрементальні доходи та продуктивність грошових коштів.
Заключні думки: Чи варто інвестувати в Costco Wholesale у 2026 році?
Costco входить у кінець 2026 року з сильним операційним імпульсом. Дохід за 4-й квартал досяг $95,72 млрд, скориговані порівняльні продажі зросли на 6,7%, а скориговані цифрові порівняльні продажі збільшилися на 19,8%. EPS за 2026 фінансовий рік досяг $20,76, тоді як зростання членських внесків на 7,3% залишилося здоровим, але повільнішим за більш раннє в році. Наступним тестом є те, чи зможуть поновлення, оновлення Executive та заплановані 33 нові локації на 2027 фінансовий рік підтримувати зростання прибутків достатньо швидко, щоб підтримати преміальну оцінку Costco.
Бичачий сценарій $1,200 стає більш правдоподібним, якщо трафік залишається міцним, дохід від членства прискорюється, а нові склади забезпечують привабливі доходи. Ведмежий сценарій $780 стає більш релевантним, якщо порівняльні продажі впадуть нижче 4%, зростання зборів ослабне далі, або маржі опиняться під тиском. Щомісячні продажі, тренди поновлення, цифрове зростання та продуктивність нових сайтів є найчіткішими індикаторами для спостереження, оскільки святковий період тестує попит.
Нагадування про ризик: Торгівля та інвестування в акції, такі як COST, включає високий ризик втрати капіталу. Промахи прибутків, зміни оцінки, слабкість споживачів та кредитне плече можуть призводити до швидких втрат. Проводьте незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Прогноз цін Walmart (WMT) 2026: Чи можуть електронна комерція та реклама штовхнути WMT до $155?
- Прогноз цін Amazon (AMZN) 2026: Чи можуть AWS та зростання ШІ штовхнути AMZN понад $400?
- Прогноз акцій PepsiCo (PEP) на 2026: Чи може PEP перетнути $220 завдяки портфелю напоїв та ринкам, що розвиваються?
- Прогноз цін Nike (NKE) 2026: Поворотне відновлення за $55,00 чи пастка вартості за $39,00?
- Прогноз цін акцій AMC 2026: Фундаментальний поворот чи масивна пастка розводнення?
