

Pfizer (PFE) เป็นบริษัทไบโอฟาร์มาซูติคัลระดับโลกที่มีพอร์ตโฟลิโอยาตามใบสั่งแพทย์ครอบคลุมด้านมะเร็งวิทยา อายุรศาสตร์ภายใน วัคซีน การอักเสบและภูมิคุ้มกันวิทยา และโรคหายาก ยา Eliquis, Vyndaqel, Prevnar, Padcev และยาอื่นๆ ตอนนี้มีส่วนแบ่งในฐานรายได้มากขึ้น เนื่องจากความต้องการที่เกี่ยวข้องกับแพนเดมิกลดลง ความหลากหลายให้เส้นทางการเติบโตหลายแนวทาง แม้ว่า PFE ยังคงไวต่อการหมดอายุสิทธิบัตร ผลทางคลินิก ราคายา และผลิตภาพของการเข้าซื้อกิจการล่าสุด
ไตรมาสล่าสุดแสดงให้เห็นการเปลี่ยนผ่านดำเนินไปโดยไม่กำจัดช่วงรายได้ระยะยาว รายได้ไตรมาส 2 ปี 2026 ของ Pfizer ถึง 15.0 พันล้านดอลลาร์ กำไรต่อหุ้นปรับแล้วอยู่ที่ $0.77 และพอร์ตโฟลิโอที่ไม่เกี่ยวกับ COVID เติบโตพอที่จะชดเชยการลดลง 95% ของรายได้ Paxlovid และการลดลง 34% ของรายได้ Comirnaty ผู้บริหารปรับเพิ่มคาดการณ์รายได้ประจำปี แม้ว่ากรณีการลงทุนยังคงขึ้นอยู่กับการเปลี่ยนสินทรัพย์มะเร็งวิทยาและโรคอ้วนให้เป็นการเติบโตที่ยั่งยืนหลังสิทธิบัตร
การคาดการณ์หุ้น PFE สำหรับปี 2026 ตอนนี้มีจุดศูนย์กลางอยู่ที่มุมมองที่แข่งขันกันสองแนวทาง:
- กรณีไปป์ไลน์ พอร์ตโฟลิโอ และการประหยัด: Eliquis, Vyndaqel, Padcev และสินทรัพย์ Seagen ใหม่สามารถรักษาการเติบโตที่ไม่ใช่ COVID ในขณะที่การประหยัด 9.7 พันล้านดอลลาร์ตามแผนช่วยปรับปรุงพลังรายได้และสนับสนุนการเคลื่อนไหวสู่ $38
- กรณีสิทธิบัตร คลินิก และแรงกดดันการตั้งราคา: การพังทลายที่เร็วขึ้นในผลิตภัณฑ์ที่มีอยู่ ความผิดหวังในไปป์ไลน์ หรือผลตอบแทนการซื้อกิจการที่อ่อนแอกว่าอาจทำให้รายได้ต่ำกว่าระดับที่ต้องการสำหรับการปรับค่าใหม่และดึง PFE สู่ $22
คู่มือนี้แยกแยะการคาดการณ์หุ้น PFE สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยรายได้ไตรมาส 2 ปี 2026 ของ Pfizer เมื่อวันที่ 4 สิงหาคม การยื่นเอกสารรายไตรมาส และข้อมูลตลาดถึง 15 กันยายน รวมทั้ง วิธีการซื้อขายฟิวเจอร์สหุ้น PFE บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Pfizer ที่ต้องรู้ในเดือนกันยายน 2026
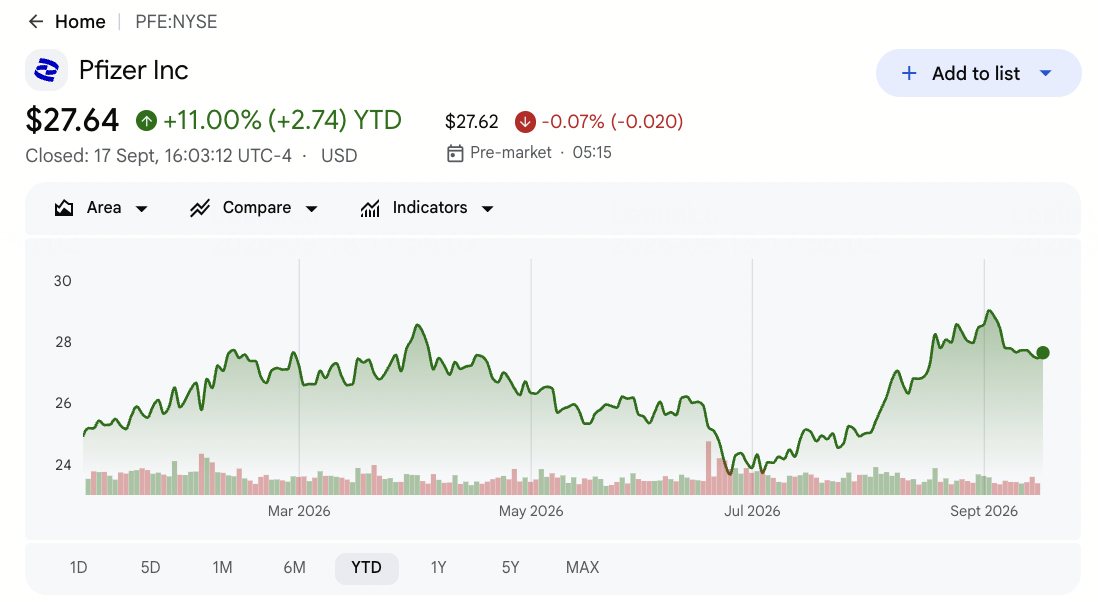
- PFE ปิดที่ $27.55 เมื่อวันที่ 15 กันยายน และขึ้น 10.29% YTD: หุ้นซื้อขายใกล้ค่าเฉลี่ยนักวิเคราะห์ $28.39 และต่ำกว่าระดับสูงของ Street $35 การขึ้นเพิ่มเติมขึ้นอยู่กับว่าความก้าวหน้าของไปป์ไลน์และการประหยัดต้นทุนสามารถเอาชนะการสูญเสียสิทธิบัตรที่กำลังจะมาถึงได้หรือไม่
- รายได้ไตรมาส 2 ถึง 15.0 พันล้านดอลลาร์ เพิ่มขึ้น 1% จากการดำเนินงาน: ยอดขายเอาชนะฉันทามติ 14.95 พันล้านดอลลาร์ด้วยประมาณ 50 ล้านดอลลาร์ ความต้องการ Eliquis ที่แข็งแกร่งและผลิตภัณฑ์ใหม่ชดเชยการลดลงอย่างรุนแรงของรายได้ที่เกี่ยวข้องกับแพนเดมิกอีกครั้ง
- กำไรต่อหุ้นปรับแล้วที่ $0.77 เอาชนะฉันทามติด้วย $0.09: ผลลัพธ์เอาชนะประมาณการ $0.68 และสนับสนุนคาดการณ์เต็มปีที่ไม่เปลี่ยนแปลงของ $2.80 ถึง $3.00 การควบคุมต้นทุนช่วยรายได้แม้จะมีค่าใช้จ่ายการซื้อกิจการและสินทรัพย์ไม่มีตัวตน
- คาดการณ์รายได้ปี 2026 เพิ่มเป็น 60.5 พันล้านถึง 62.5 พันล้านดอลลาร์: จุดกลางเพิ่มขึ้น 500 ล้านดอลลาร์เนื่องจากผลิตภัณฑ์ที่ไม่ใช่ COVID ทำงานได้ดีกว่าที่คาดไว้เริ่มแรกประมาณ 1.5 พันล้านดอลลาร์ Paxlovid และ Comirnaty ยังคงเป็นตัวชดเชยที่ผันผวน
- Pfizer ตอนนี้ตั้งเป้าการประหยัด 9.7 พันล้านดอลลาร์จนถึงปี 2029: บริษัทเพิ่ม 2.5 พันล้านดอลลาร์ให้กับโปรแกรมที่ประกาศไว้ก่อนหน้านี้ การประหยัดสามารถสนับสนุนอัตรากำไรและเงินปันผล แม้ว่าการลดยังคงต้องรักษาผลิตภาพการวิจัยและการดำเนินการทางการค้า
Pfizer (PFE) คืออะไร?
Pfizer เป็นบริษัทเภสัชกรรมที่ใช้การวิจัยเป็นฐานที่ค้นพบ พัฒนา ผลิต และทำการตลาดยาตามใบสั่งแพทย์และวัคซีนทั่วโลก รายได้มาจากผลิตภัณฑ์ที่มีสิทธิบัตรขายผ่านผู้ขายส่ง โรงพยาบาล ร้านขายยา และโปรแกรมสาธารณสุข โดยมีรายได้จากพันธมิตรที่สร้างขึ้นผ่านผลิตภัณฑ์เช่น Eliquis พอร์ตโฟลิโอครอบคลุมมะเร็งวิทยา อายุรศาสตร์ภายใน วัคซีน การดูแลพิเศษ และการดูแลปฐมภูมิ โมเดลการดำเนินงานนั้นรวมโปรแกรมการพัฒนาทางคลินิกขนาดใหญ่ การผลิตที่มีการควบคุม การพาณิชยกรรมระดับโลก และการจัดการวงจรชีวิตผ่านยาต่างๆ ที่มีระยะเวลาสิทธิบัตรแตกต่างกัน
กลยุทธ์ระยะยาวมุ่งเน้นที่การแทนที่แฟรนไชส์เก่าด้วยการเติบโตด้านมะเร็งวิทยา โรคอ้วน และการดูแลพิเศษ การซื้อกิจการ Seagen มูลค่า 43 พันล้านดอลลาร์ขยายพอร์ตโฟลิโอแอนติบอดี-ดรัก คอนจูเกตของ Pfizer ผ่าน Padcev และสินทรัพย์มะเร็งอื่นๆ ในขณะที่ธุรกรรม Metsera มูลค่า 10 พันล้านดอลลาร์เพิ่มตัวเลือกโรคอ้วนรวมถึง berobenatide Pfizer ยังคงความร่วมมือวัคซีนกับ BioNTech และ Valneva และทำงานกับ Arvinas ในการรักษามะเร็งเต้านม ความสัมพันธ์เหล่านี้ขยายไปป์ไลน์ แม้ว่าค่าของพวกเขาขึ้นอยู่กับความสำเร็จทางคลินิก การอนุมัติ การดำเนินการเปิดตัว และผลตอบแทนทางการค้าในช่วงหลายปีมากกว่าหนึ่งไตรมาส
อ่านเพิ่มเติม: หุ้นบริษัทยาชั้นนำที่ควรซื้อในปี 2026: ยารักษามะเร็ง ยาลดน้ำหนัก mRNA และยาใหม่
ภาพรวมรายได้ไตรมาส 2 ปี 2026 ของ Pfizer (PFE): EPS เอาชนะ คาดการณ์รายได้สูงขึ้น และการเปลี่ยนผ่านพอร์ตโฟลิโอ
Pfizer รายงานรายได้ไตรมาส 2 ที่ 15.0 พันล้านดอลลาร์เทียบกับที่คาดหวังประมาณ 14.95 พันล้านดอลลาร์ กำไรต่อหุ้นเจือจางปรับแล้วที่ $0.77 เทียบกับฉันทามติ $0.68 และรายงานการสูญเสียต่อหุ้นที่ $0.06 รายได้พันธมิตร Eliquis ถึงประมาณ 2.16 พันล้านดอลลาร์ในขณะที่รายได้ Paxlovid ลดลง 95% เหลือ 60 ล้านดอลลาร์ และ Comirnaty ลดลง 34% เหลือ 260 ล้านดอลลาร์ ผู้บริหารปรับเพิ่มคาดการณ์รายได้ประจำปีเป็น 60.5 พันล้านถึง 62.5 พันล้านดอลลาร์และรักษาคาดการณ์กำไรต่อหุ้นปรับแล้วที่ $2.80 ถึง $3.00 แยกการดำเนินงานที่แข็งแกร่งออกจากความเสี่ยงสิทธิบัตรและพอร์ตโฟลิโอที่ยังคงมีอยู่
อ่านเพิ่มเติม: รายได้ไตรมาส 2 ปี 2026 ของ Pfizer (PFE): รายได้ $15.03B เอาชนะและการเติบโตของยาใหม่ช่วยยกหุ้นขึ้น 1.52%
|
ตัวชี้วัดทางการเงิน |
คาดการณ์ / ฉันทามติ |
รายงาน / จริง |
ความแปลกใจ |
|
รายได้ไตรมาส 2 ปี 2026 |
ฉันทามติ $14.95B |
$15.0B |
เอาชนะ ประมาณ $50M เหนือฉันทามติ; เพิ่มขึ้น 1% จากการดำเนินงาน |
|
กำไรต่อหุ้นเจือจางปรับแล้ว |
ฉันทามติ $0.68 |
$0.77 |
เอาชนะ $0.09 เหนือฉันทามติ |
|
กำไรต่อหุ้นเจือจางรายงาน |
— |
$(0.06) |
ขาดทุน การซื้อกิจการและค่าใช้จ่ายไม่มีตัวตนส่งผลต่อผล GAAP |
|
รายได้พันธมิตร Eliquis |
— |
$2.16B |
แข็งแกร่ง ความต้องการช่วยชดเชยการพังทลายของผลิตภัณฑ์ COVID |
|
รายได้ Paxlovid |
— |
$60M |
ลดลง ลดลง 95% YoY |
|
รายได้ Comirnaty |
— |
$260M |
ลดลง ลดลง 34% YoY |
|
มุมมองรายได้ปี 2026 |
$59.5B–$62.5B ก่อนหน้า |
$60.5B–$62.5B |
ปรับเพิ่ม จุดกลางเพิ่มขึ้น $500M |
|
มุมมองกำไรต่อหุ้นปรับแล้วปี 2026 |
$2.80–$3.00 ก่อนหน้า |
$2.80–$3.00 |
ยืนยันใหม่ จุดแข็งพอร์ตโฟลิโอชดเชยแรงกดดัน COVID |
|
การประหยัดจนถึงปี 2029 |
$7.2B เป้าหมายก่อนหน้า |
$9.7B รวม |
ขยาย เพิ่ม $2.5B ของการประหยัดตามแผน |
- รายได้ 15.0 พันล้านดอลลาร์เอาชนะฉันทามติประมาณ 50 ล้านดอลลาร์: ยอดขายเติบโต 1% จากการดำเนินงานแม้จะมีรายได้ COVID ที่ลดลงอย่างรุนแรง ส่วนผสมแสดงให้เห็นว่ายาที่มีอยู่และที่ได้มาแบกรับส่วนใหญ่ของพอร์ตโฟลิโอ แม้ว่าการเติบโตยังคงเจียมเนื้อเจียมตัวก่อนการสูญเสียสิทธิบัตรหลัก
- กำไรต่อหุ้นปรับแล้วที่ $0.77 เอาชนะประมาณการ $0.68 ด้วย $0.09: ผลลัพธ์สนับสนุนช่วงเต็มปีของ Pfizer ที่ $2.80 ถึง $3.00 กำไรต่อหุ้นรายงานเชิงลบ $0.06 ยังแสดงให้เห็นว่าการบัญชีการซื้อกิจการและค่าใช้จ่ายไม่มีตัวตนสามารถแยกความสามารถในการทำกำไร GAAP และปรับแล้วได้อย่างไร
- Eliquis สร้างประมาณ 2.16 พันล้านดอลลาร์ในขณะที่ Paxlovid ลดลงเหลือ 60 ล้านดอลลาร์: Paxlovid ลดลง 95% และ Comirnaty ลดลง 34% เพิ่มความสำคัญของการเติบโตที่ไม่ใช่ COVID Eliquis, Vyndaqel และ Padcev ยังคงเป็นสะพานสำคัญสู่การเปิดตัวไปป์ไลน์ในภายหลัง
- จุดกลางคาดการณ์รายได้เพิ่มขึ้น 500 ล้านดอลลาร์: จุดกลางใหม่ 61.5 พันล้านดอลลาร์สะท้อนผลิตภัณฑ์ที่ไม่ใช่ COVID ทำงานประมาณ 1.5 พันล้านดอลลาร์เหนือแผนเดิม ฤดูกาล COVID และอัตราแลกเปลี่ยนเงินตราต่างประเทศยังคงจำกัดว่าจุดแข็งนั้นจะไปถึงคาดการณ์ได้มากแค่ไหน
- การประหยัดเป้าหมายรวมถึง 9.7 พันล้านดอลลาร์จนถึงปี 2029: 2.5 พันล้านดอลลาร์เพิ่มเติมสามารถปกป้องอัตรากำไรในระหว่างแรงกดดันการสูญเสียการผูกขาดได้ Pfizer ยังคงต้องลดต้นทุนโดยไม่ทำให้โปรแกรมมะเร็งวิทยาและโรคอ้วนที่มีจุดประสงค์เพื่อสร้างการเติบโตใหม่หลังปี 2028 ช้าลง
อ่านเพิ่มเติม: การคาดการณ์ราคา Merck (MRK) ปี 2026: โมเมนตัมไปป์ไลน์สามารถผลักดันหุ้น MRK สู่ $170 ได้หรือไม่?
มุมมองการลงทุน Pfizer (PFE) ปี 2026: กรณี Bull $38 เทียบกับกรณี Bear $22
มุมมองปี 2026 ของ Pfizer ขึ้นอยู่กับว่ายาใหม่ ความก้าวหน้าไปป์ไลน์ และการประหยัดต้นทุนสามารถชดเชยรายได้ COVID ที่ลดลงและการสูญเสียสิทธิบัตรที่กำลังจะมาถึงได้หรือไม่ ด้านขาขึ้นหลักมาจากโปรแกรมมะเร็งวิทยาและโรคอ้วนที่แข็งแกร่งขึ้น ในขณะที่ความเสี่ยงหลักคือการเปิดตัวใหม่ไม่สามารถแทนที่ผลิตภัณฑ์เก่าได้เร็วพอ
กรณี Bull: การเติบโตของยาที่แข็งแกร่งขึ้นผลักดัน PFE สู่ $38
กรณี Bull สันนิษฐานว่า Eliquis, Vyndaqel, Padcev และผลิตภัณฑ์ที่ไม่ใช่ COVID อื่นๆ รักษาการเติบโต ในขณะที่โปรแกรมโรคอ้วนและมะเร็งวิทยาถึงจุดสำคัญ แผนการประหยัด 9.7 พันล้านดอลลาร์ยังช่วยปรับปรุงอัตรากำไรโดยไม่ทำให้การเปิดตัวอ่อนแอ ช่วยให้รายได้จบใกล้ส่วนบนของคาดการณ์ 60.5 พันล้านถึง 62.5 พันล้านดอลลาร์
การเคลื่อนไหวสู่ $38 จะต้องการการอัพเกรดประมาณการที่ยั่งยืน การตัดสินใจทางคลินิกหรือการกำกับดูแลที่เอื้ออำนวย และหลักฐานที่ชัดเจนขึ้นว่าผลิตภัณฑ์ใหม่สามารถแทนที่การสูญเสียสิทธิบัตรหลักหลังปี 2028 ได้ กระแสเงินสดที่แข็งแกร่งและผลตอบแทนที่ดีขึ้นจากสินทรัพย์ที่ซื้อมาจะเสริมแรงให้กรณีนี้
กรณีฐาน: รายได้คงที่ทำให้ PFE อยู่ระหว่าง $28 และ $31
กรณีฐานสันนิษฐานการเติบโตที่ไม่ใช่ COVID และการประหยัดต้นทุนชดเชยยอดขาย COVID ที่ลดลงและแรงกดดันสิทธิบัตรในช่วงแรกได้อย่างกว้างๆ รายได้อยู่ภายในคาดการณ์ กำไรต่อหุ้นปรับแล้วยังคงอยู่ใกล้ $2.90 และความก้าวหน้าไปป์ไลน์ยังคงดำเนินต่อไปโดยไม่เปลี่ยนแปลงมุมมองการเติบโตระยะยาวอย่างมีนัยสำคัญ
PFE อาจซื้อขายส่วนใหญ่ระหว่าง $28 และ $31 ภายใต้เงื่อนไขเหล่านี้ คาดการณ์ที่มั่นคง ส่วนผสมผลิตภัณฑ์ที่แข็งแกร่งขึ้น และการใช้จ่ายอย่างมีวินัยจะสนับสนุนช่วง ความก้าวหน้าไปป์ไลน์ที่ล่าช้าและความไม่แน่นอนต่อเนื่องเกี่ยวกับการหมดอายุสิทธิบัตรจะจำกัดส่วนบน
กรณี Bear: การสูญเสียสิทธิบัตรและความล้มเหลวของยาดึง PFE สู่ $22
กรณี Bear สันนิษฐานผลิตภัณฑ์ที่มีอยู่ลดลงเร็วขึ้นในขณะที่สินทรัพย์ไปป์ไลน์หลักถูกเลื่อน ล้มเหลวในการทดลอง หรือเปิดตัวต่ำกว่าความคาดหวัง การลงทุนที่เกี่ยวข้องกับการซื้อกิจการจึงสร้างรายได้น้อยกว่าที่วางแผนไว้ ทำให้การฟื้นตัวของรายได้อ่อนแอลงแม้ว่าการลดต้นทุนจะยังคงดำเนินต่อไป
การเคลื่อนไหวสู่ $22 จะมีแนวโน้มมากขึ้นหากรายได้ประจำปีตก ต่ำกว่า 60.5 พันล้านดอลลาร์ กำไรต่อหุ้นปรับแล้วลดลงต่ำกว่า $2.80 หรือผู้บริหารลดความคาดหวังไปป์ไลน์ระยะยาว แรงกดดันการตั้งราคาหรือการคุ้มครองเงินปันผลที่อ่อนแอกว่าจะเพิ่มแรงกดดันเพิ่มเติม
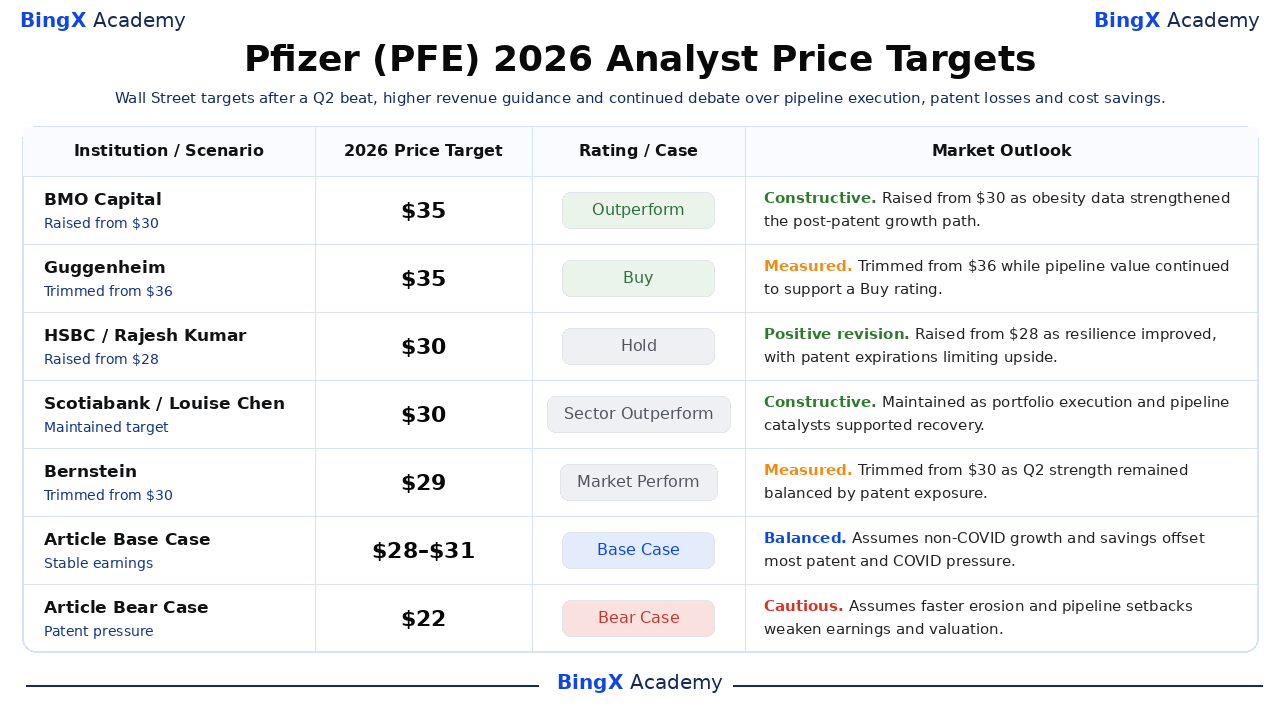
การคาดการณ์ราคาหุ้น PFE สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
การกระทำที่มีวันที่ห้าครั้งนี้ครอบคลุม $29 ถึง $35 และแสดงตลาดที่แบ่งระหว่างการมองโลกในแง่ดีของไปป์ไลน์และความระมัดระวังหน้าผาสิทธิบัตร พวกเขาเป็นจุดอ้างอิงบุคคลที่สามมากกว่าการคาดการณ์เดียวหรือสัญญาราคา แถว Base และ Bear เป็นสถานการณ์บรรณาธิการ BingX Academy
|
สถาบัน / สถานการณ์ |
เป้าหมายราคาปี 2026 |
อันดับ / กรณี |
มุมมองตลาด |
|
BMO Capital / Evan Seigerman |
$35 |
Outperform |
สร้างสรรค์ 9 กันยายน: ปรับเพิ่มจาก $30 หลังข้อมูลโปรแกรมโรคอ้วนปรับปรุงมุมมองไปป์ไลน์ |
|
Guggenheim / Seamus Fernandez |
$35 |
Buy |
วัดได้ 13 กรกฎาคม: ตัดจาก $36 ในขณะที่คุณค่าไปป์ไลน์ยังคงชดเชยความเสี่ยงการดำเนินการ |
|
HSBC / Rajesh Kumar |
$30 |
Hold |
การแก้ไขเชิงบวก 10 กันยายน: ปรับเพิ่มจาก $28 เนื่องจากความยืดหยุ่นปรับปรุง โดยการหมดอายุสิทธิบัตรจำกัดด้านขาขึ้น |
|
Scotiabank / Louise Chen |
$30 |
Sector Outperform |
สร้างสรรค์ 24 สิงหาคม: คงไว้ในขณะที่การดำเนินการพอร์ตโฟลิโอและตัวเร่งไปป์ไลน์สนับสนุนการฟื้นตัว |
|
Bernstein / Courtney Breen |
$29 |
Market Perform |
วัดได้ 21 สิงหาคม: ตัดจาก $30 เนื่องจากความแข็งแกร่ง Q2 ยังคงสมดุลด้วยการเปิดรับสิทธิบัตร |
|
กรณีฐานบทความ |
$28–$31 |
กรณีฐาน |
สมดุล สันนิษฐานการเติบโตที่ไม่ใช่ COVID และการประหยัดชดเชยแรงกดดันสิทธิบัตรและ COVID ส่วนใหญ่ |
|
กรณี Bear บทความ |
$22 |
กรณี Bear |
ระมัดระวัง สันนิษฐานการพังทลายที่เร็วขึ้นและความล้มเหลวไปป์ไลน์ทำให้รายได้และการประเมินค่าอ่อนแอ |
วิธีการซื้อขายหุ้น Pfizer (PFE) บน BingX
ซื้อขายมุมมองการเติบโตพอร์ตโฟลิโอ ไปป์ไลน์ และการประหยัดของ Pfizer โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก PFE สามารถตอบสนองต่อผลการทดลอง การตัดสินใจกำกับดูแล คำตัดสินสิทธิบัตร และคาดการณ์ ผู้ค้าควรกำหนดตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
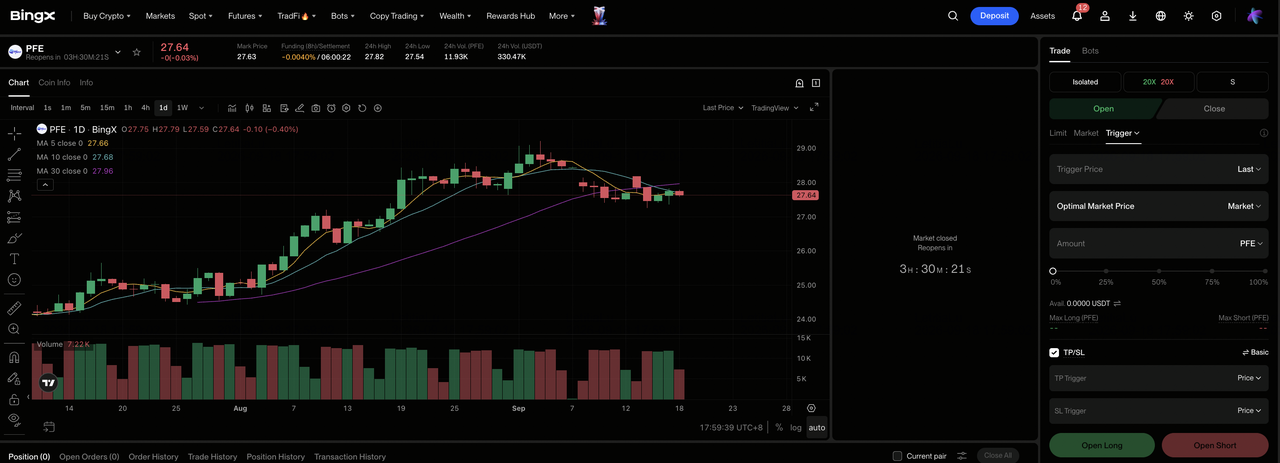
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงชื่อ และไปที่ส่วน TradFi พิเศษบนแดชบอร์ดตลาดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Pfizer (PFE) ค้นหาและเลือกสัญญา PFE-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากการเติบโตที่ไม่ใช่ COVID และความก้าวหน้าไปป์ไลน์สนับสนุนประมาณการ เลือกเปิด Short หากการพังทลายสิทธิบัตรหรือความล้มเหลวทางคลินิกทำให้รายได้อ่อนแอ
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความเสี่ยงที่ยอมรับได้ ช่วงสถานการณ์ $22 ถึง $38 แสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมถึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย
5 ความเสี่ยงสำคัญที่ต้องติดตามสำหรับนักลงทุน Pfizer ในปี 2026
มุมมองของ Pfizer ขึ้นอยู่กับการหมดอายุสิทธิบัตร การดำเนินการไปป์ไลน์ การซื้อกิจการ นโยบายการตั้งราคา และความต้องการ COVID ความเสี่ยงเหล่านี้สามารถส่งผลต่อรายได้ กระแสเงินสด และการประเมินค่าในอนาคต
- การหมดอายุสิทธิบัตรอาจลบรายได้หลายพันล้านออกไป: หากผลิตภัณฑ์ใหม่ไม่แทนที่การผูกขาดที่สูญเสีย ยอดขายและอัตรากำไรอาจตกลงแม้ว่า Pfizer จะลดต้นทุนก็ตาม รายได้ที่ลดลงจะทำให้การคุ้มครองเงินปันผลอ่อนแอลงด้วย
- ความล้มเหลวทางคลินิกอาจลบล้างคุณค่าไปป์ไลน์: โปรแกรมมะเร็งวิทยาและโรคอ้วนขั้นสุดท้ายยังคงขึ้นอยู่กับผลประสิทธิภาพ ความปลอดภัย และการกำกับดูแลเชิงบวก การศึกษาที่ล้มเหลวอาจทำให้เกิดการตัดจำหน่ายและบังคับให้ Pfizer ใช้จ่ายมากขึ้นในสินทรัพย์ทดแทน
- Seagen และ Metsera อาจใช้เวลานานกว่าในการส่งมอบผลตอบแทน: Pfizer มุ่งมั่น 43 พันล้านดอลลาร์ให้กับ Seagen และ 10 พันล้านดอลลาร์ให้กับ Metsera การเปิดตัวที่ช้ากว่าหรือการล่าช้าการพัฒนาอาจลดผลตอบแทนการซื้อกิจการและทำให้กรณีรายได้ส่วนใหญ่ขึ้นอยู่กับการประหยัดต้นทุนมากขึ้น
- แรงกดดันการตั้งราคายาอาจทำให้อัตรากำไรอ่อนแอ: การเจรจาของรัฐบาล ส่วนลด และข้อจำกัดผู้จ่ายสามารถลดราคาที่เกิดขึ้นจริง หากการเติบโตใบสั่งยาไม่ชดเชยการตั้งราคาที่ลดลง กำไรผลิตภัณฑ์อาจตกเร็วกว่ารายได้หัวข้อข่าว
- รายได้ COVID ยังคงผันผวน: Paxlovid ลดลง 95% และ Comirnaty ลดลง 34% ใน Q2 ความต้องการตามฤดูกาล การจัดซื้อของรัฐบาล และการแพร่ระบาดของไวรัสยังสามารถเคลื่อนไหวผลประจำปีออกจากความคาดหวัง
ความคิดสุดท้าย: คุณควรลงทุนใน Pfizer ในปี 2026 หรือไม่?
การเอาชนะ Q2 คาดการณ์รายได้ที่สูงขึ้น และโปรแกรมการประหยัด 9.7 พันล้านดอลลาร์ที่ขยายของ Pfizer แสดงให้เห็นบริษัทที่มีเสถียรภาพหลังการรีเซ็ต COVID หุ้นยังให้การเปิดรับกับพอร์ตโฟลิโอที่วางตลาดอย่างกว้างและไปป์ไลน์มะเร็งวิทยาและโรคอ้วน ประเด็นหลักคือว่าสินทรัพย์เหล่านั้นสามารถแทนที่รายได้ที่สูญเสียจากการหมดอายุสิทธิบัตรมากกว่าเพียงแค่สนับสนุนฐานปัจจุบันเท่านั้น
กรณี Bull ต้องการชิงชัยไปป์ไลน์และอัตรากำไรที่แข็งแกร่งขึ้นเพื่อสนับสนุน $38 กรณี Bear สะท้อนการพังทลายที่เร็วขึ้น ผลตอบแทนการซื้อกิจการที่อ่อนแอกว่า และการเคลื่อนไหวสู่ $22 นักลงทุนอนุรักษ์นิยมอาจติดตามกำไรต่อหุ้นปรับแล้วประจำปี การเติบโตที่ไม่ใช่ COVID ผลทางคลินิกที่สำคัญ ผลตอบแทนการซื้อกิจการ และกระแสเงินสดฟรีก่อนที่จะถือว่าการฟื้นตัวมีความทนทานพอที่จะสนับสนุนการปรับอัตราการประเมินค่าที่ยั่งยืน
คำเตือนเรื่องความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น PFE เกี่ยวข้องกับความเสี่ยงของการสูญเสียทุน ความล้มเหลวทางคลินิก การตัดสินใจกำกับดูแล การสูญเสียสิทธิบัตร แรงกดดันการตั้งราคา การดำเนินการซื้อกิจการ และการซื้อขายเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ทำการวิจัยอิสระก่อนจัดสรรทุน
การอ่านที่เกี่ยวข้อง
- หุ้นบริษัทยาชั้นนำที่ควรซื้อในปี 2026: ยารักษามะเร็ง ยาลดน้ำหนัก mRNA และยาใหม่
- การคาดการณ์ราคา Moderna (MRNA) ปี 2026: โมเมนตัมวัคซีนมะเร็งสามารถผลักดันหุ้น MRNA สู่ $180 ได้หรือไม่?
- การคาดการณ์ราคา Merck (MRK) ปี 2026: โมเมนตัมไปป์ไลน์สามารถผลักดันหุ้น MRK สู่ $170 ได้หรือไม่?
- การคาดการณ์ราคา Novo Nordisk (NVO) ปี 2026: โมเมนตัม Wegovy สามารถผลักดัน NVO สู่ $60 ได้หรือไม่?
- การคาดการณ์ราคา AbbVie (ABBV) ปี 2026: การเติบโตของยาภูมิคุ้มกันวิทยาสามารถผลักดัน ABBV สู่ $325 ได้หรือไม่?
- การคาดการณ์ราคา Eli Lilly (LLY) ปี 2026: ความต้องการยาลดน้ำหนักสามารถผลักดัน LLY สู่ $1,600 ได้หรือไม่?
