

TeraWulf (WULF) พัฒนาและดำเนินการโครงสร้างพื้นฐานดิจิทัลที่ได้รับการสนับสนุนด้วยพลังงานสำหรับปัญญาประดิษฐ์ การคำนวณประสิทธิภาพสูงและ การขุดบิทคอยน์ Lake Mariner ยังคงเป็นวิทยาเขตปฏิบัติการที่ใหญ่ที่สุด และโครงการใหม่ในเคนตักกี้และแมรี่แลนด์มีเป้าหมายที่จะทำให้การเช่า HPC ระยะยาวเป็นเครื่องยนต์รายได้หลัก การเปลี่ยนแปลงนั้นขยายโอกาสเกินกว่าบิทคอยน์ แต่ยังเพิ่มความเสี่ยงต่อระยะเวลาการก่อสร้าง การจัดหาเงินทุนโครงการ และความเข้มข้นของลูกค้า
ไตรมาสล่าสุดแสดงให้เห็นว่าการเปลี่ยนแปลงดังกล่าวกำลังดำเนินอยู่แต่ยังไม่เสร็จสิ้น รายได้ไตรมาสที่ 2 ปี 2026 ของ TeraWulf ถึง 44.8 ล้านดอลลาร์ โดยมีรายได้จากการเช่า HPC จำนวน 31.9 ล้านดอลลาร์ คิดเป็น 71% ของยอดรวม แม้ว่ารายได้รวมจะลดลง 6% เมื่อเทียบกับปีก่อน กรณีการลงทุนตอนนี้ขึ้นอยู่กับว่า 336 MW ที่อยู่ระหว่างการก่อสร้างจะเริ่มทำรายได้ตามกำหนดการได้หรือไม่ โดยไม่ให้ต้นทุนเงินทุนหรือการเจือจางครอบงำเศรษฐศาสตร์ที่ทำสัญญาไว้
การพยากรณ์หุ้น WULF สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณี AI infrastructure $40: การส่งมอบ Lake Mariner และการเช่า Anthropic 401 MW แปลงพลังงานที่ได้รับการปกป้องเป็นกระแสเงินสด HPC ที่คาดการณ์ได้และระยะยาว
- กรณีความเสี่ยงการดำเนินการ $10: ความล่าช้าในการก่อสร้าง ต้นทุนการจัดหาเงินทุน หรือการออกหุ้นใหม่ทำให้ผลตอบแทนลดลงก่อนที่วิทยาเขตที่ทำสัญญาไว้จะถึงการใช้งานเต็มที่
คู่มือนี้แยกย่อยการพยากรณ์หุ้น WULF สถานการณ์ราคาปี 2026 ความเสี่ยงที่สำคัญ และมุมมองของนักวิเคราะห์ โดยอาศัยรายงานผลประกอบการไตรมาสที่ 2 ปี 2026 ของ TeraWulf เมื่อวันที่ 5 สิงหาคม การยื่นรายงานรายไตรมาส และข้อมูลตลาดถึงวันที่ 15 กันยายน รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น WULF บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสุดสำหรับนักลงทุน TeraWulf ที่ควรรู้ในเดือนกันยายน 2026
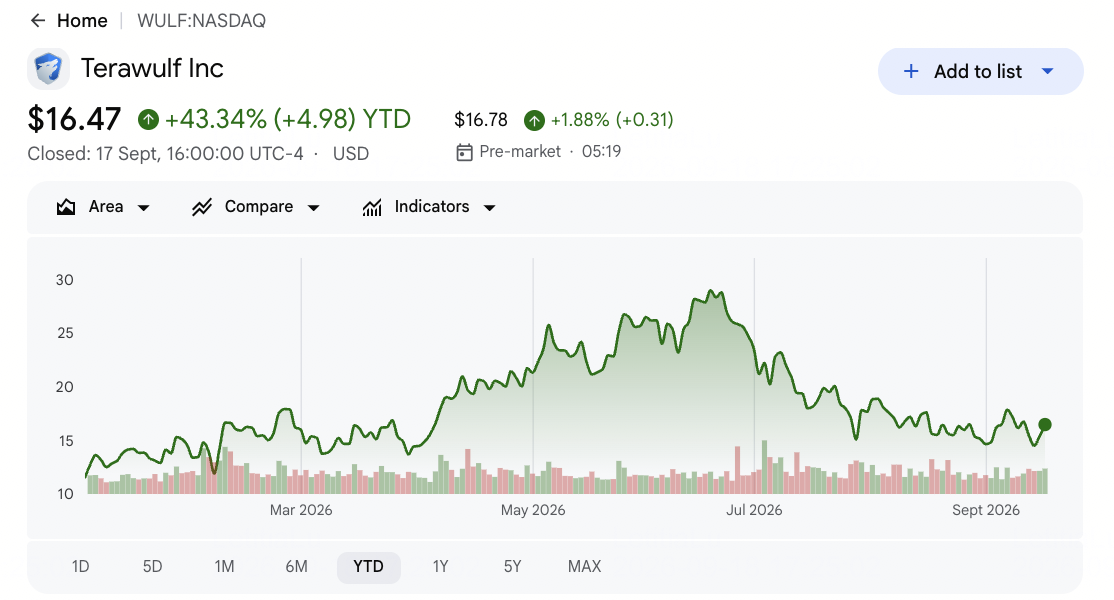
- WULF ปิดที่ $16.47 เมื่อวันที่ 17 กันยายน และขึ้น 43.34% ในปี 2026: การขึ้นสะท้อนการประเมินใหม่ครั้งใหญ่รอบ ศูนย์ข้อมูล AI กำลังการผลิต หุ้นยังคงอยู่ต่ำกว่าค่าเฉลี่ย Street $35.48 แม้ว่าการขึ้นเพิ่มเติมขึ้นอยู่กับการเช่าที่ลงนามแปลงเป็นกำลังการผลิตที่ส่งมอบและกระแสเงินสด
- รายได้ไตรมาสที่ 2 ถึง 44.8 ล้านดอลลาร์ และพลาดการประมาณการประมาณ 5.7 ล้านดอลลาร์: รายได้ลดลงจาก 47.6 ล้านดอลลาร์เมื่อปีก่อน เนื่องจากรายได้จากการขุดบิทคอยน์ลดลงเหลือ 12.8 ล้านดอลลาร์ การพลาดแสดงให้เห็นว่าทำไมการเปลี่ยนแปลงจึงไม่สามารถตัดสินได้ด้วยมูลค่าสัญญาระยะยาวเพียงอย่างเดียว
- รายได้จากการเช่า HPC ถึง 31.9 ล้านดอลลาร์ และจัดหา 71% ของยอดขาย: TeraWulf มี 81 MW สร้างรายได้ในตอนท้ายไตรมาสและเพิ่มเป็น 102 MW หลังจาก CB-3 เข้าสู่การให้บริการ การเปลี่ยนแปลงส่วนผสมแสดงให้เห็นว่าคอมพิวเตอร์ที่ทำสัญญาไว้กำลังแทนที่รายได้จากการขุดที่มีความผันผวนมากกว่า
- อีก 336 MW อยู่ระหว่างการก่อสร้างหลังจาก 102 MW เข้าสู่การให้บริการ: CB-4 คาดว่าจะเริ่มการส่งมอบเป็นระยะในครึ่งหลังของปี 2026 โดย CB-5 มีเป้าหมายในต้นปี 2027 ที่ $8 ล้านถึง $10 ล้านต่อ critical IT MW การควบคุมตารางและต้นทุนยังคงเป็นศูนย์กลาง
- การเช่า Anthropic แสดงถึงรายได้เงื่อนไขเริ่มต้น $19 พันล้าน: ข้อตกลง 20 ปีครอบคลุมประมาณ 401 MW ที่ Justified และสามารถไปถึง $33 พันล้านด้วยการขยายทั้งสองครั้งห้าปี การส่งมอบเริ่มต้นวางแผนไว้สำหรับครึ่งหลังของปี 2027 สร้างการมองเห็นที่แข็งแกร่งแต่ยังเป็นช่วงการก่อสร้างที่ยาว
TeraWulf (WULF) คืออะไร?
TeraWulf เป็นนักพัฒนาโครงสร้างพื้นฐานดิจิทัลของสหรัฐฯ ที่รวมการควบคุมที่ดิน การเชื่อมต่อไฟฟ้า และการก่อสร้างศูนย์ข้อมูลเข้ากับการดำเนินงานสิ่งอำนวยความสะดวกที่กำลังดำเนินอยู่ วิทยาเขต Lake Mariner ในนิวยอร์กเป็นเจ้าภาพทั้งผู้เช่า HPC และอุปกรณ์การขุดบิทคอยน์ ทำให้โครงสร้างพื้นฐานไฟฟ้าที่มีอยู่สามารถนำมาใช้ใหม่เป็นกำลังการคำนวณที่มีมูลค่าสูงกว่า รายได้มาจากการเช่า HPC ระยะยาวและการขุดสินทรัพย์ดิจิทัล แม้ว่าทิศทางเชิงกลยุทธ์จะให้ความสำคัญกับภาระงาน AI ที่ทำสัญญาไว้มากขึ้น บริษัทยังพัฒนาวิทยาเขตขนาดใหญ่ที่พลังงานที่ได้รับการปกป้องเป็นสินทรัพย์ที่หายาก
แพลตฟอร์มระยะยาวตอนนี้ครอบคลุม Lake Mariner และ Lake Hawkeye ในนิวยอร์ก, Justified และ Muskie ในเคนตักกี้ และ Chesapeake ในแมรี่แลนด์ Anthropic ได้มีความมุ่งมั่นต่อประมาณ 401 MW ที่ Justified, Fluidstack เช่ากำลังการผลิต Lake Mariner และ Google ให้การสนับสนุนเครดิตที่เชื่อมโยงกับภาระผูกพัน Fluidstack ฝ่ายจัดการยังมีเป้าหมาย 250 MW ถึง 500 MW ของการทำสัญญา critical IT เพิ่มเติมในแต่ละปี ความสัมพันธ์เหล่านี้เชื่อมโยง TeraWulf กับวงจรการลงทุนศูนย์ข้อมูล AI ที่กว้างขึ้น ในขณะที่ทำให้เศรษฐศาสตร์การส่งมอบขึ้นอยู่กับพลังงาน การก่อสร้าง และการจัดหาเงินทุน
อ่านเพิ่มเติม: หุ้น High-Performance Computing (HPC) ชั้นนำที่ควรติดตามในปี 2026: ผู้นำตลาด Accelerated Computing
ภาพรวมผลประกอบการไตรมาสที่ 2 ปี 2026 ของ TeraWulf (WULF): การเช่า HPC กลายเป็นเครื่องยนต์รายได้หลัก
TeraWulf รายงานรายได้ 44.8 ล้านดอลลาร์เทียบกับการประมาณการ 50.49 ล้านดอลลาร์ การพลาดประมาณ 5.7 ล้านดอลลาร์และลดลง 6% เมื่อเทียบกับปีก่อน ขาดทุนต่อหุ้น GAAP ถึง $1.94 เทียบกับขาดทุนที่คาดหวัง $0.19 แม้ว่าผลลัพธ์จะรวมขาดทุนการวัดมูลค่าใหม่ของใบสำคัญแสดงสิทธิ $755.7 ล้าน การเปลี่ยนแปลงการดำเนินงานมีความสร้างสรรค์มากกว่า: รายได้จากการเช่า HPC ถึง 31.9 ล้านดอลลาร์, 102 MW ได้ผลิตรายได้หลังจากการส่งมอบ CB-3 และเงินสดและเงินสดที่จำกัด 3.0 พันล้านดอลลาร์สนับสนุน 336 MW ระหว่างการก่อสร้าง ความตึงเครียดคือว่าการเจริญเติบโตที่ทำสัญญาไว้จะแซงหน้าต้นทุนเงินทุนและการเจือจางได้หรือไม่
อ่านเพิ่มเติม: ภาพรวมผลประกอบการไตรมาสที่ 2 ปี 2026 ของ TeraWulf (WULF): รายได้ HPC ถึง 71% ของยอดขาย แต่ขาดทุน $940.8M ผลักดันการขายออก 4.29%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / ที่เกิดขึ้นจริง |
ความประหลาดใจ |
|
รายได้ไตรมาสที่ 2 ปี 2026 |
ฉันทามติ $50.49M |
$44.8M |
พลาด ประมาณ $5.7M ต่ำกว่าฉันทามติและลดลง 6% YoY |
|
EPS เจือจาง Q2 |
ฉันทามติขาดทุน $0.19 |
ขาดทุน $1.94 |
พลาด การวัดมูลค่าใหม่ของใบสำคัญแสดงสิทธิและต้นทุนการพัฒนาทำให้ขาดทุนกว้างขึ้น |
|
รายได้จากการเช่า HPC |
ไม่มีส่วนร่วมปีก่อน |
$31.9M |
ขยายขนาด HPC จัดหา 71% ของรายได้ |
|
กำลังการผลิต IT ที่สร้างรายได้ |
81 MW ณ วันที่ 30 มิถุนายน |
102 MW หลังจาก CB-3 |
ขยาย CB-3 เปิดใช้งานการสนับสนุนเครดิต Google $600M |
|
กำลังการผลิตระหว่างการก่อสร้าง |
— |
336 MW |
กำลังก้าวหน้า CB-4 เริ่มการส่งมอบใน H2 2026 |
|
เงินสดและเงินสดที่จำกัด |
— |
ประมาณ $3.0B |
สภาพคล่อง เงินทุนสนับสนุนการก่อสร้างที่ทำสัญญาไว้ |
|
การเช่า Anthropic |
— |
เงื่อนไขเริ่มต้น $19B |
ทำสัญญา การเช่า 401 MW สามารถไปถึง $33B ด้วยการขยาย |
|
เป้าหมายการทำสัญญารายปี |
เป้าหมายก่อนหน้า |
250-500 MW |
ยืนยันใหม่ ฝ่ายจัดการรักษาเป้าหมายรายปี |
- รายได้ 44.8 ล้านดอลลาร์พลาดฉันทามติประมาณ 5.7 ล้านดอลลาร์: การลดลง 6% เมื่อเทียบกับปีก่อนสะท้อนรายได้สินทรัพย์ดิจิทัลตกลงเหลือ 12.8 ล้านดอลลาร์จาก 47.6 ล้านดอลลาร์ รายได้ HPC ใหม่ช่วยให้การลดลงนุ่มลง แต่ยังไม่ใหญ่พอที่จะผลักดันการเจริญเติบโตโดยรวม
- ขาดทุน GAAP ต่อหุ้น $1.94 กว้างกว่าฉันทามติ $1.75: ขาดทุนการวัดมูลค่าใหม่ของใบสำคัญแสดงสิทธิ $755.7 ล้านผลักดันผลลัพธ์ทางบัญชีส่วนใหญ่ นักลงทุนยังคงต้องแยกความผันผวนที่ไม่ใช่เงินสดจากดอกเบี้ยที่เกิดขึ้นประจำและต้นทุนการก่อสร้าง
- รายได้ HPC 31.9 ล้านดอลลาร์ถึง 71% ของยอดขายรายไตรมาส: ส่วนผสมยืนยันว่า TeraWulf กำลังกลายเป็นผู้ให้เช่าโครงสร้างพื้นฐาน AI มากกว่าที่จะยังคงเป็นนักขุดบิทคอยน์เป็นหลัก ความไม่แน่นอนที่สำคัญคือต้นทุนและระยะเวลาที่จำเป็นในการนำแต่ละเมกะวัตต์ที่ทำสัญญาไว้เข้าสู่บริการ
- กำลังการผลิตที่สร้างรายได้เพิ่มขึ้นจาก 81 MW เป็น 102 MW: การเสร็จสิ้น CB-3 ตอบสนองเงื่อนไขสำหรับการสนับสนุนเครดิต Google $600 ล้าน การทำซ้ำเหตุการณ์สำคัญนั้นผ่าน CB-4 และ CB-5 เป็นการทดสอบการปฏิบัติครั้งสำคัญถัดไป
- เงินสดประมาณ 3.0 พันล้านดอลลาร์สนับสนุน 336 MW ระหว่างการก่อสร้าง: สภาพคล่องมีมาก แต่ต้นทุนที่คาดหวัง $8 ล้านถึง $10 ล้านต่อ critical IT MW ทำให้การพัฒนาใช้เงินทุนมากมาย การอยู่ภายในแนวทางต้นทุนเป็นสิ่งสำคัญต่อมูลค่าต่อหุ้น
อ่านเพิ่มเติม: การพยากรณ์ราคา CoreWeave (CRWV) ปี 2026: ความต้องการ AI Cloud จะผลักดัน CRWV ไปถึง $175 ได้หรือไม่?
มุมมองการลงทุน TeraWulf (WULF) ปี 2026: Bull Case $40 เทียบกับ Bear Case $10
มุมมองปี 2026 ของ TeraWulf ขึ้นอยู่กับว่าการสร้างศูนย์ข้อมูล AI จะสามารถย้ายจากกำลังการผลิตที่ทำสัญญาไว้เป็นเมกะวัตต์ที่ผลิตรายได้ได้หรือไม่ โดยไม่มีความล่าช้าหรือการเจือจางที่สำคัญ การให้เช่า HPC ตอนนี้ขับเคลื่อนรายได้ส่วนใหญ่ แต่ต้นทุนการก่อสร้างและการจัดหาเงินทุนยังคงเป็นการทดสอบการปฏิบัติหลัก
Bull Case: การเจริญเติบโตของศูนย์ข้อมูล AI ที่แข็งแกร่งผลักดัน WULF ไปถึง $40
Bull Case สมมติว่า CB-4 และ CB-5 เข้าสู่บริการตามกำหนดการ ยกระดับกำลังการผลิตที่ผลิตรายได้สูงเกิน 102 MW การเช่า Anthropic $19 พันล้าน ความมุ่งมั่นของ Fluidstack และการสนับสนุนเครดิตของ Google ทำให้เส้นทางรายได้คาดการณ์ได้มากขึ้นและลดการพึ่งพาราคาบิทคอยน์
การเคลื่อนไหวไปยัง $40 จะต้องการการส่งมอบภายในช่วงต้นทุน $8 ล้านถึง $10 ล้านต่อ MW สัญญาใหม่ภายในเป้าหมายรายปี 250 MW ถึง 500 MW และการเจือจางจำกัดจากการจัดหาเงินทุนโครงการ รายได้ HPC ที่เพิ่มขึ้นและกระแสเงินสดจากการดำเนินงานที่เกิดขึ้นประจำจะเสริมสร้างกรณี
Base Case: การเจริญเติบโตกำลังการผลิตที่มั่นคงรักษา WULF ระหว่าง $24 และ $32
Base Case สมมติว่าการก่อสร้างก้าวหน้าอย่างกว้างๆ ตามกำหนดการและการให้เช่า HPC กลายเป็นแหล่งรายได้หลัก นักลงทุนยังคงลดช่องว่างยาวระหว่างการใช้จ่ายเงินทุนและการเริ่มค่าเช่า ทำให้การสร้าง 336 MW เสี่ยงต่อระยะเวลาและความเสี่ยงด้านการเงิน
ภายใต้สถานการณ์นี้ WULF อาจซื้อขายส่วนใหญ่ระหว่าง $24 และ $32 การเจริญเติบโตรายไตรมาสในเมกะวัตต์ที่ผลิตรายได้ แนวทางต้นทุนที่มั่นคง และลูกค้าที่ได้รับการสนับสนุนเครดิตมากขึ้นจะสนับสนุนช่วง การขึ้นที่ช้าลงหรือการใช้จ่ายที่ได้รับเงินทุนจากหุ้นจะจำกัดด้านบน
Bear Case: ความล่าช้าของโครงการและการเจือจางดึง WULF ไปถึง $10
Bear Case สมมติว่าตารางโครงการลื่น ต้นทุนการก่อสร้างเพิ่มขึ้น หรือการจัดหาเงินทุนมีราคาแพงขึ้น เนื่องจากกำลังการผลิต Anthropic เริ่มเพียงในครึ่งหลังของปี 2027 ความล่าช้าจะผลักดันรายได้ที่ทำสัญญาหลักออกไปไกลขึ้น
การเคลื่อนไหวไปยัง $10 จะมีแนวโน้มมากขึ้นหากกำลังการผลิตที่ผลิตรายได้หยุดนิ่งใกล้ 102 MW การทำสัญญารายปีตกต่ำกว่า 250 MW หรือการออกหุ้นใหม่เพิ่มขึ้นอย่างมาก เศรษฐศาสตร์บิทคอยน์ที่อ่อนแอลงอาจเพิ่มแรงกดดันเพิ่มเติมก่อนที่รายได้ HPC จะขยายขนาดอย่างเต็มที่
การพยากรณ์ราคาหุ้น WULF สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
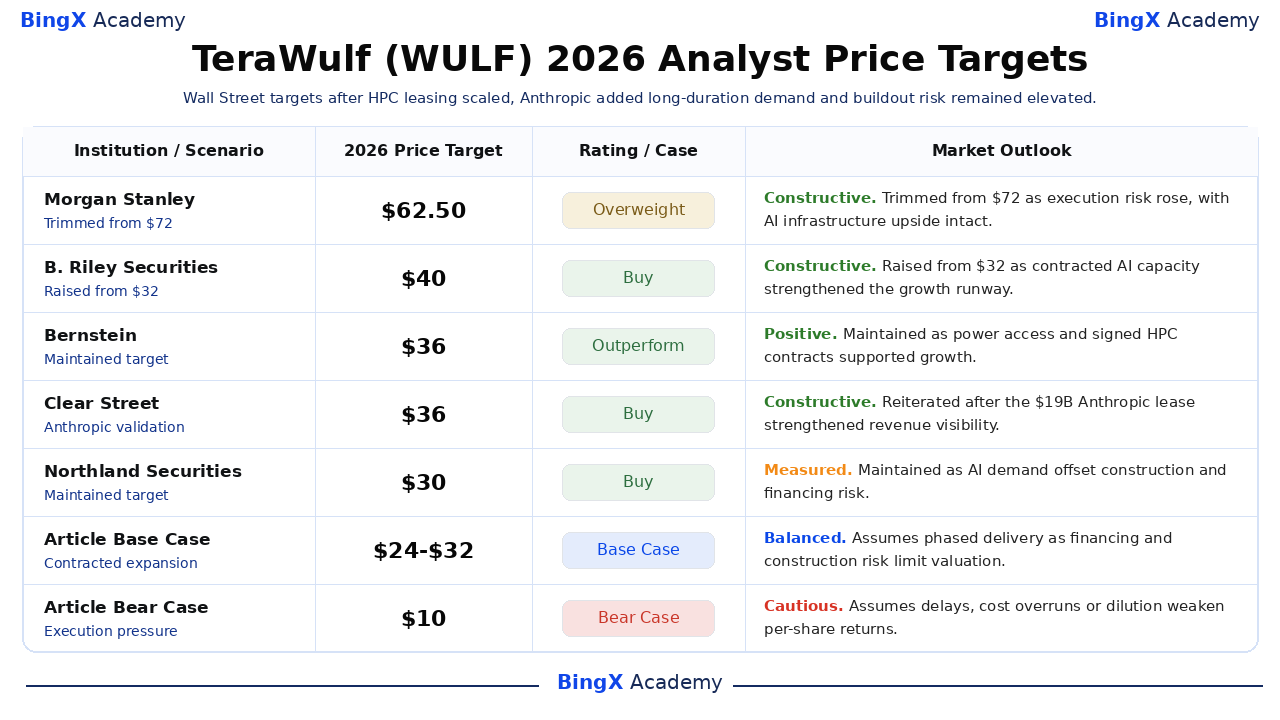
Wall Street ยังคงมองในเชิงสร้างสรรค์ แม้ว่าเป้าหมายจะครอบคลุมสมมติฐานที่แตกต่างกันเกี่ยวกับมูลค่าสัญญา การจัดหาเงินทุน และการปฏิบัติ เป้าหมาย $62.50 ของ Morgan Stanley เป็นการอ้างอิงที่เลือกสูงสุด ในขณะที่เป้าหมาย $30 ของ Northland เป็นค่าต่ำสุดในการดำเนินการที่มีชื่อห้าครั้งนี้ เหล่านี้เป็นเป้าหมาย 12 เดือนมากกว่าการรับประกันหรือสถานการณ์บรรณาธิการของบทความ
|
สถาบัน |
เป้าหมายราคาปี 2026 |
การจัดอันดับ |
มุมมองตลาด |
|
Morgan Stanley |
$62.50 |
Overweight |
สร้างสรรค์ 13 สิงหาคม: ลดจาก $72 เนื่องจากสมมติฐานที่ปรับความเสี่ยงเปลี่ยนไป โดยการขึ้นของโครงสร้างพื้นฐาน AI ยังคงอยู่ |
|
B. Riley Securities |
$40 |
ซื้อ |
สร้างสรรค์ 3 สิงหาคม: เพิ่มจาก $32 เนื่องจากกำลังการผลิต AI ที่ทำสัญญาไว้เสริมสร้างทางวิ่ง |
|
Bernstein |
$36 |
เหนือกว่า |
เป็นบวก 1 กันยายน: รักษาไว้เนื่องจากการเข้าถึงพลังงานและสัญญา HPC ที่ลงนามสนับสนุนการเจริญเติบโต |
|
Clear Street |
$36 |
ซื้อ |
สร้างสรรค์ 6 กรกฎาคม: ยืนยันใหม่หลังจากการเช่า Anthropic $19 พันล้านตรวจสอบแพลตฟอร์ม |
|
Northland Securities |
$30 |
ซื้อ |
วัด 10 กันยายน: รักษาไว้เนื่องจากความต้องการ AI ชดเชยความเสี่ยงการก่อสร้างและการจัดหาเงินทุน |
|
Base Case ของบทความ |
$24-$32 |
Base Case |
สมดุล สมมติการส่งมอบเป็นระยะเนื่องจากความเสี่ยงการจัดหาเงินทุนและการก่อสร้างจำกัดการประเมินมูลค่า |
|
Bear Case ของบทความ |
$10 |
Bear Case |
ระมัดระวัง สมมติความล่าช้า ต้นทุนเกิน หรือการเจือจางทำให้ผลตอบแทนต่อหุ้นลดลง |
วิธีการซื้อขายหุ้น TeraWulf (WULF) บน BingX
ซื้อขายการส่งมอบกำลังการผลิต สัญญา AI และมุมมองการจัดหาเงินทุนของ TeraWulf โดยใช้ BingX TradFi และ เครื่องมือ BingX AI เนื่องจาก WULF สามารถตอบสนองอย่างรุนแรงต่อการอัปเดตการก่อสร้าง การจัดหาเงินทุน และราคาบิทคอยน์ ให้กำหนดตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
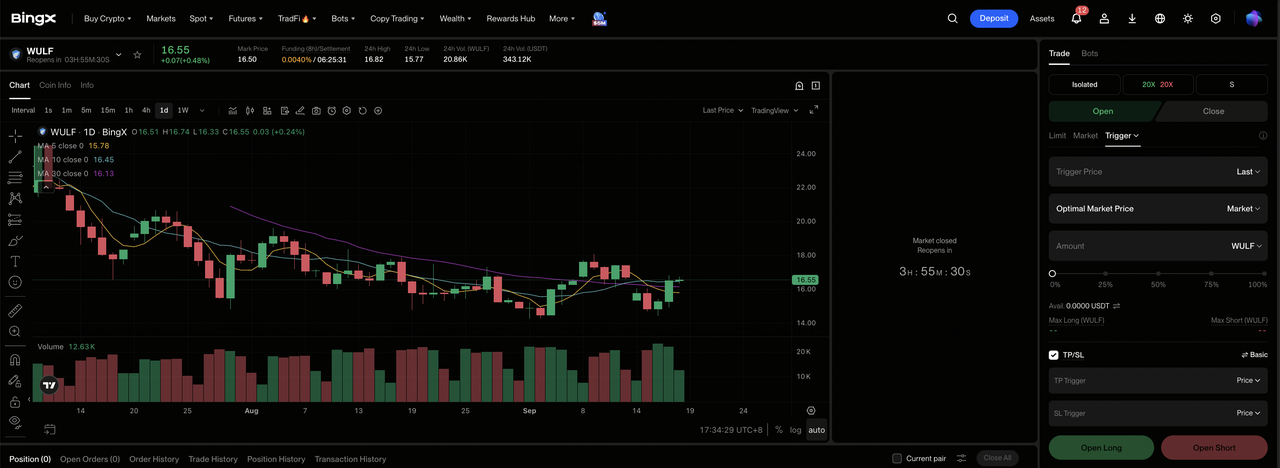
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และไปยังส่วน TradFi ที่เชี่ยวชาญในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก TeraWulf (WULF) ค้นหาและเลือกสัญญา WULF-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากการส่งมอบ HPC เร่งขึ้นและการจัดหาเงินทุนยังคงถูกควบคุม เลือก Open Short หากความล่าช้าการก่อสร้าง การเจือจาง หรือเศรษฐศาสตร์การขุดที่อ่อนแอกว่ากดดันมูลค่าต่อหุ้น
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนต่อความเสี่ยงของคุณ ความไวของ WULF ต่อสัญญาและการจัดหาเงินทุนทำให้เลเวอเรจแบบอนุรักษ์นิยมมีความสำคัญ
ขั้นตอนที่ 5: ปฏิบัติโปรโตคอลความเสี่ยงที่เข้มงวด ตั้งระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การเทรด ติดตามการส่งมอบกำลังการผลิต ต้นทุนโครงการ การจัดหาเงินทุน และราคาบิทคอยน์
5 ความเสี่ยงสูงสุดที่ต้องติดตามสำหรับนักลงทุน TeraWulf ในปี 2026
TeraWulf มีความต้องการ AI ที่ทำสัญญาไว้ขนาดใหญ่ แต่การสร้างยังคงใช้เงินทุนมาก ความเสี่ยงเหล่านี้สามารถล่าช้ารายได้ เพิ่มความต้องการเงินทุน และลดมูลค่าต่อหุ้น
- ความล่าช้าการก่อสร้างอาจเลื่อนค่าเช่า: TeraWulf มี 336 MW ระหว่างการก่อสร้าง ความล่าช้าอาจขยายการเผาไหม้เงินสด ผลักดันรายได้จากการเช่าเข้าสู่ช่วงหลัง และเลื่อนการสนับสนุนการจัดหาเงินทุนที่เชื่อมโยงกับสิ่งอำนวยความสะดวกที่เสร็จสมบูรณ์
- ต้นทุนการจัดหาเงินทุนที่สูงขึ้นอาจทำให้ผลตอบแทนโครงการลดลง: วิทยาเขตหลายพันล้านดอลลาร์ต้องการหนี้ การจัดหาเงินทุนโครงการ หรือหุ้น ค่าใช้จ่ายดอกเบี้ยมากขึ้นหรือเงื่อนไขการจัดหาเงินทุนที่เข้มงวดจะทำให้เงินสดเหลือน้อยลงสำหรับการขยายในอนาคตและผู้ถือหุ้น
- ลูกค้าขนาดใหญ่เพิ่มความเสี่ยงด้านความเข้มข้น: Anthropic, Fluidstack และ Google สนับสนุนส่วนสำคัญของกลยุทธ์โครงสร้างพื้นฐาน AI ของ TeraWulf การนำไปใช้ที่ล่าช้าหรือการเปลี่ยนแปลงสัญญาจากลูกค้าขนาดใหญ่รายหนึ่งอาจส่งผลต่อการใช้งาน ระยะเวลารายได้ และเงื่อนไขการจัดหาเงินทุน
- การจัดหาเงินทุนหุ้นอาจเจือจางผู้ถือหุ้น: หุ้นใหม่สามารถให้เงินทุนกำลังการผลิต แต่ลดการอ้างสิทธิ์ของแต่ละหุ้นที่มีอยู่ต่อกระแสเงินสดในอนาคต การออกที่ราคาหุ้นที่ต่ำกว่าจะเพิ่มการเจือจางที่จำเป็นในการให้เงินทุนงบประมาณการก่อสร้างเดียวกัน
- ความล่าช้าด้านพลังงานและการอนุญาตอาจทำให้การเจริญเติบโตกำลังการผลิตช้าลง: เมกะวัตต์ที่ควบคุมไม่สามารถสร้างค่าเช่าได้จนกว่าการเชื่อมต่อ สาธารณูปโภค และสิ่งอำนวยความสะดวกจะพร้อม ดังนั้นความล่าช้าด้านกฎระเบียบหรือพลังงานอาจผลักดันรายได้ที่ทำสัญญาไว้และการสร้างเงินสดออกไปไกลขึ้น
ความคิดสุดท้าย: คุณควรลงทุนใน TeraWulf ในปี 2026 หรือไม่?
TeraWulf มีหลักฐานที่แข็งแกร่งกว่าของการเปลี่ยนแปลงโครงสร้างพื้นฐาน AI มากกว่าที่เป็นปีที่แล้ว การให้เช่า HPC มีส่วนร่วม 71% ของรายได้รายไตรมาสแล้ว 102 MW ได้รับค่าเช่า และการเช่า Anthropic $19 พันล้านสร้างความต้องการระยะยาว หลักฐานที่หายไปคือการส่งมอบที่สร้างเงินสดในระดับ นักลงทุนควรติดตามเมกะวัตต์ที่เข้าสู่บริการ ต้นทุนต่อ MW เงื่อนไขการจัดหาเงินทุน และจำนวนหุ้นมากกว่าการประเมินมูลค่าหัวข้อสัญญาเพียงอย่างเดียว
กรอบการตัดสินใจแบบอนุรักษ์นิยมจะต้องการให้การส่งมอบ CB-4 เริ่มต้นภายในตารางที่ระบุ ต้นทุนการพัฒนาอยู่ใกล้ $8 ล้านถึง $10 ล้านต่อ critical IT MW และการจัดหาเงินทุนเพื่อหลีกเลี่ยงการเจือจางมากเกินไป ความก้าวหน้าต่อการทดสอบเหล่านั้นจะเสริมสร้าง base และ bull cases การลื่น ต้นทุนเงินทุนที่สูงขึ้น หรือจำนวนหุ้นที่เพิ่มขึ้นจะสนับสนุน bear case แม้ว่าความต้องการที่ทำสัญญาไว้จะยังคงอยู่
การเตือนความเสี่ยง: ฟิวเจอร์สที่เชื่อมโยงหุ้นเกี่ยวข้องกับเลเวอเรจและสามารถขยายการสูญเสีย เป้าหมายนักวิเคราะห์และสถานการณ์บทความเป็นจุดอ้างอิงแบบมีเงื่อนไข ไม่ใช่การรับประกัน
การอ่านที่เกี่ยวข้อง
- หุ้น High-Performance Computing (HPC) ชั้นนำที่ควรติดตามในปี 2026: ผู้นำตลาด Accelerated Computing
- หุ้นศูนย์ข้อมูล AI ชั้นนำที่ควรซื้อในปี 2026: Cloud, Servers และโครงสร้างพื้นฐาน AI Compute
- หุ้นการขุดบิทคอยน์ชั้นนำที่ควรซื้อในปี 2026: BTC Hashrate พบกับการหมุนโครงสร้างพื้นฐาน AI
- การพยากรณ์ราคา MARA Holdings (MARA) ปี 2026: Bitcoin Scale และโครงสร้างพื้นฐาน AI จะผลักดัน MARA ไปถึง $24 ได้หรือไม่?
- การพยากรณ์ราคา CleanSpark (CLSK) ปี 2026: $27.00 AI Hyperscaler หรือกับดัก Mining Short-Squeezed 32%?
- การพยากรณ์ราคา IREN Limited (IREN) ปี 2026: การขยาย AI Cloud จะขับเคลื่อน IREN ให้สูงขึ้นได้หรือไม่?
