


Super Micro Computer (SMCI) ที่รู้จักกันในนาม Supermicro ออกแบบระบบเซิร์ฟเวอร์ การจัดเก็บข้อมูล และระบบราคสเกลแบบสมบูรณ์สำหรับปัญญาประดิษฐ์ คลาวด์ องค์กร และเวิร์กโหลดขอบเขต โซลูชัน Building Block Solutions แบบโมดูลาร์ของบริษัทรวมโปรเซสเซอร์ ตัวเร่ง หน่วยความจำ เครือข่าย พลังงาน และการระบายความร้อนในการกำหนดค่าที่สร้างขึ้นรอบความต้องการของลูกค้า โครงสร้างพื้นฐาน AI ยังคงเป็นเครื่องยนต์การเติบโตหลัก แม้ว่าจังหวะของโครงการ การจัดหาชิ้นส่วน และความต้องการเงินทุนหมุนเวียนอาจทำให้รายได้และการสร้างกระแสเงินสดผันผวนได้
ไตรมาสล่าสุดแสดงให้เห็นทั้งขนาดของความต้องการและความแปรปรวนของแบบจำลอง ยอดขายสุทธิ SMCI Q4 FY2026 ถึง 11.1 พันล้านดอลลาร์ เพิ่มขึ้น 93% เมื่อเทียบกับปีก่อน แต่ต่ำกว่าฉันทามติที่อ้างถึงประมาณ 450 ล้านดอลลาร์ กำไรต่อหุ้น non-GAAP ถึง 1.70 ดอลลาร์ อัตรากำไรขั้นต้น GAAP ฟื้นตัวเป็น 17.5% และฝ่ายบริหารเข้าสู่ FY2027 ด้วยคำสั่งซื้อใหม่มากกว่า 60 พันล้านดอลลาร์ กรณีการลงทุนขึ้นอยู่กับการเปลี่ยนไปป์ไลน์นั้นให้เป็นการจัดส่งที่ทำกำไรโดยไม่มีการกลับกระแสเงินสดอีกครั้ง
การคาดการณ์หุ้น SMCI สำหรับปี 2026 ขณะนี้มีจุดศูนย์กลางอยู่ที่มุมมองที่แข่งขันกันสองแบบ:
- กรณีการขยายตัวแร็คสเกล AI: ไปป์ไลน์คำสั่งซื้อสถิติ การระบายความร้อนด้วยของเหลวโดยตรง และกำลังการผลิตเหนือ 6,000 แร็คต่อเดือนสามารถสนับสนุนแนวโน้มรายได้ FY2027 ที่ 65-72 พันล้านดอลลาร์ และผลักดัน SMCI ไปสู่ 60 ดอลลาร์
- กรณีอัตรากำไรและการแปลงเงินสด: จังหวะของโครงการขนาดใหญ่ การกระจุกตัวของลูกค้า ระบบ AI ที่มีอัตรากำไรต่ำกว่า และสินค้าคงเหลือที่เพิ่มขึ้นอาจทำให้กระแสเงินสดอิสระต่ำกว่าผลกำไรและดึงหุ้นไปสู่ 24 ดอลลาร์
คู่มือนี้แจกแจงการคาดการณ์หุ้น SMCI สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และแนวโน้มของนักวิเคราะห์ โดยอ้างอิงจากรายงานผลประกอบการ Q4 FY2026 ของ Supermicro เมื่อวันที่ 11 สิงหาคม การยื่นรายงานประจำปี และข้อมูลตลาดจนถึงวันที่ 15 กันยายน รวมถึง วิธีการเทรดฟิวเจอร์สหุ้น SMCI บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Supermicro ควรรู้ในเดือนกันยายน 2026
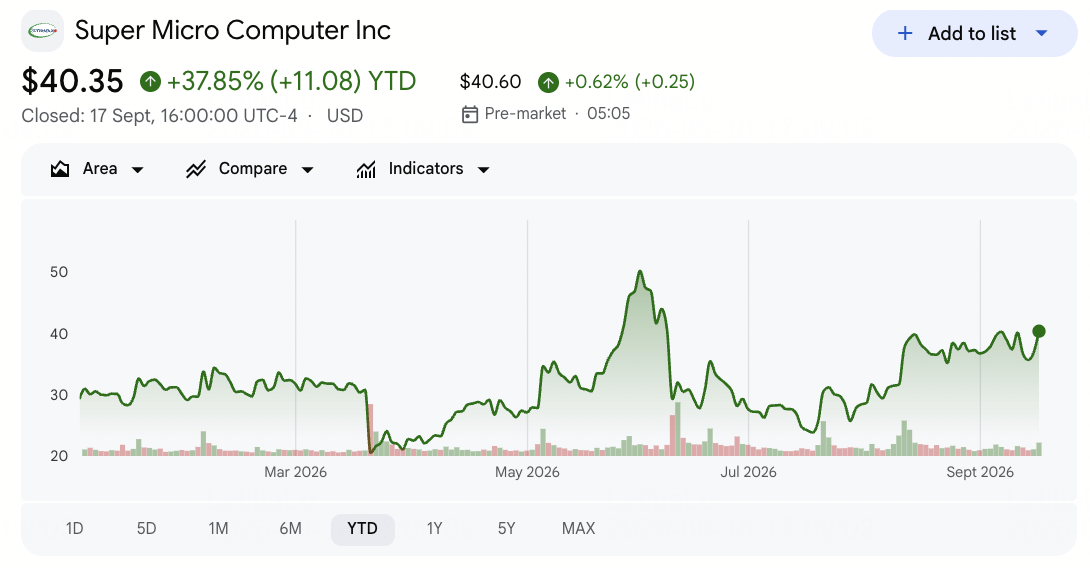
- SMCI ปิดที่ 40.35 ดอลลาร์ในวันที่ 17 กันยายน และยังคงเพิ่มขึ้น 37.85% YTD: หุ้นยังคงซื้อขายต่ำกว่าระดับสูงสุด 52 สัปดาห์ที่ 58.78 ดอลลาร์ ประมาณ 39% แสดงให้เห็นว่าการเติบโตของ AI ยังคงน่าสนใจ แต่การดำเนินการ การปฏิบัติตาม และความกังวลเรื่องอัตรากำไรยังคงส่งผลกระทบต่อการประเมินมูลค่า
- รายได้ Q4 ถึง 11.1 พันล้านดอลลาร์ เพิ่มขึ้น 93% เมื่อเทียบกับปีก่อน: ยอดขายเพิ่มขึ้นจาก 5.8 พันล้านดอลลาร์เมื่อปีก่อนและ 10.2 พันล้านดอลลาร์ใน Q3 แต่ยังคงพลาดฉันทามติที่ประมาณ 11.55 พันล้านดอลลาร์ ความพร้อมของไซต์ลูกค้าสามารถเปลี่ยนรายได้จำนวนมากระหว่างไตรมาสได้ต่อไป
- อัตรากำไรขั้นต้น GAAP ฟื้นตัวเป็น 17.5% จาก 9.9% ใน Q3: ส่วนผสมลูกค้าและผลิตภัณฑ์ที่ดีขึ้นยกระดับความสามารถในการทำกำไรและช่วยให้กำไรต่อหุ้น non-GAAP ถึง 1.70 ดอลลาร์เทียบกับที่คาดไว้ 0.94 ดอลลาร์ ฝ่ายบริหารคาดหวังให้อัตรากำไร Q1 FY2027 ปกติอยู่ที่ 10.4% ถึง 10.8% ทำให้ความคงทนเป็นการทดสอบสำคัญ
- คำสั่งซื้อใหม่มากกว่า 60 พันล้านดอลลาร์สร้างแบ็คล็อกสถิติ: Supermicro เพิ่มลูกค้าองค์กรและอื่นๆ หลายร้อยรายและสิ้นสุด FY2026 ด้วยลูกค้าเก้ารายที่สร้างรายได้มากกว่า 1 พันล้านดอลลาร์แต่ละราย ส่วนผสมที่กว้างขึ้นลดการพึ่งพิงบัญชีเดียว แม้ว่าจังหวะของคำสั่งซื้อยังคงผลักดันรายได้รายไตรมาส
- แนวทางรายได้ FY2027 ถึง 65 ถึง 72 พันล้านดอลลาร์: จุดกลาง 68.5 พันล้านดอลลาร์อยู่ประมาณ 16 พันล้านดอลลาร์เหนือประมาณการ Street ที่อ้างถึง 52.5 พันล้านดอลลาร์ การส่งมอบต้องการรายได้ Q1 ที่ 14.5 ถึง 15.5 พันล้านดอลลาร์และชิ้นส่วน พลังงาน และความสามารถของลูกค้าเพียงพอเพื่อแปลงแบ็คล็อกตามกำหนดเวลา
Super Micro Computer (SMCI) คืออะไร?
Super Micro Computer เป็นผู้ผลิตโครงสร้างพื้นฐานที่ออกแบบและประกอบเซิร์ฟเวอร์ แพลตฟอร์มจัดเก็บข้อมูล ระบบเครือข่าย และ ศูนย์ข้อมูล แร็คแบบสมบูรณ์ โมเดล Building Block Solutions ใช้ชิ้นส่วนทั่วไปและการออกแบบแบบโมดูลาร์เพื่อกำหนดค่าผลิตภัณฑ์รอบการรวมกัน CPU, GPU, หน่วยความจำ, การจัดเก็บ และ เครือข่าย ที่แตกต่างกัน ลูกค้ารวมถึงผู้ประกอบการคลาวด์ องค์กร รัฐบาล ผู้ให้บริการโทรคมนาคม และบริษัทเทคโนโลยี รายได้ขึ้นอยู่กับการจัดส่งฮาร์ดแวร์ แม้ว่าความเร็วในการออกแบบ การออกแบบความร้อน และความสามารถในการส่งมอบแร็คแบบรวมจะสร้างความแตกต่าง
กลยุทธ์ระยะยาวของ Supermicro มุ่งเน้นไปที่ Data Center Building Block Solutions และการระบายความร้อนด้วยของเหลวโดยตรงสำหรับคลัสเตอร์ AI ความหนาแน่นสูง บริษัทสนับสนุนแพลตฟอร์มจาก NVIDIA, AMD และ Intel และกำลังขยายการผลิตในสหรัฐอเมริกา ไต้หวัน และมาเลเซียเกิน 6,000 แร็คต่อเดือน รวมถึงกำลังการผลิตสำหรับแร็คระบายความร้อนด้วยของเหลวมากกว่า 3,000 แร็ค รายได้องค์กรและช่องทางถึง 5.6 พันล้านดอลลาร์ใน Q4 เพิ่มขึ้น 172% เมื่อเทียบกับปีก่อน ขยายธุรกิจให้กว้างกว่าการปรับใช้ไฮเปอร์สเกลไม่กี่ราย
อ่านเพิ่มเติม: หุ้นเซิร์ฟเวอร์ AI ชั้นนำที่ควรซื้อในปี 2026: ระบบแร็คสเกล เซิร์ฟเวอร์ GPU และโครงสร้างพื้นฐานเซิร์ฟเวอร์ AI
ภาพรวมผลประกอบการ Super Micro Computer (SMCI) Q4 FY2026: รายได้ กำไรต่อหุ้น และการเติบโตของโครงสร้างพื้นฐาน AI
Supermicro รายงานรายได้ 11.1 พันล้านดอลลาร์เทียบกับที่คาดหวังประมาณ 11.55 พันล้านดอลลาร์ แต่กำไรต่อหุ้น non-GAAP 1.70 ดอลลาร์เกินประมาณการ 0.94 ดอลลาร์เนื่องจากอัตรากำไรขั้นต้น GAAP ฟื้นตัวเป็น 17.5% รายได้ปีเต็มเพิ่มขึ้น 78% เป็น 39.1 พันล้านดอลลาร์ กระแสเงินสดจากการดำเนินงาน Q4 กลับมาเป็นบวก 747 ล้านดอลลาร์ และคำสั่งซื้อใหม่มากกว่า 60 พันล้านดอลลาร์สนับสนุนแนวโน้ม FY2027 ที่ 65-72 พันล้านดอลลาร์ ความตึงเครียดหลักคือว่าส่วนผสม Q4 ที่ยอดเยี่ยมสามารถแปลเป็นอัตรากำไรและกระแสเงินสดที่ยั่งยืนได้หรือไม่ในขณะที่ปริมาณการจัดส่งเร่งตัว
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Super Micro Computer (SMCI) Q4 2026: แนวโน้ม FY2027 ที่ 65 พันล้านดอลลาร์ผลักดันราคาพุ่งขึ้น 19.02%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / ผลจริง |
ความประหลาดใจ |
|
ยอดขายสุทธิ Q4 FY2026 |
ฉันทามติ Visible Alpha 11.55 พันล้านดอลลาร์ |
11.1 พันล้านดอลลาร์ |
พลาด ต่ำกว่าฉันทามติประมาณ 450 ล้านดอลลาร์ แม้เพิ่มขึ้น 93% YoY |
|
กำไรต่อหุ้นปรับปรุง Q4 non-GAAP |
ฉันทามติ 0.94 ดอลลาร์; แนวทาง 0.65-0.79 ดอลลาร์ |
1.70 ดอลลาร์ |
เกินคาด 0.76 ดอลลาร์เหนือฉันทามติและเพิ่มขึ้นมากกว่าสองเท่า YoY |
|
กำไรต่อหุ้นปรับปรุง Q4 GAAP |
แนวทาง 0.53-0.67 ดอลลาร์ |
1.62 ดอลลาร์ |
เกินคาด 0.95 ดอลลาร์เหนือเพดานแนวทาง |
|
อัตรากำไรขั้นต้น Q4 GAAP |
9.9% ใน Q3 FY2026 |
17.50% |
ขยายตัว เพิ่มขึ้น 760 basis point ตามลำดับ |
|
กระแสเงินสดจากการดำเนินงาน Q4 |
ใช้ไป 6.6 พันล้านดอลลาร์ใน Q3 FY2026 |
ให้ 747 ล้านดอลลาร์ |
ดีขึ้น กลับสู่การสร้างเงินสดเป็นบวกรายไตรมาส |
|
ยอดขายสุทธิ FY2026 |
22.0 พันล้านดอลลาร์ใน FY2025 |
39.1 พันล้านดอลลาร์ |
เติบโต เพิ่มขึ้น 78% YoY |
|
กำไรสุทธิ FY2026 GAAP |
1.0 พันล้านดอลลาร์ใน FY2025 |
2.2 พันล้านดอลลาร์ |
เติบโต เพิ่มขึ้นมากกว่าสองเท่า YoY |
|
แนวโน้มรายได้ Q1 FY2027 |
ฉันทามติ FactSet 11.8 พันล้านดอลลาร์ |
14.5-15.5 พันล้านดอลลาร์ |
เหนือ จุดกลาง 15.0 พันล้านดอลลาร์เกินฉันทามติ 3.2 พันล้านดอลลาร์ |
|
แนวโน้มรายได้ FY2027 |
ประมาณการ Wall Street 52.5 พันล้านดอลลาร์ |
65-72 พันล้านดอลลาร์ |
เหนือ จุดกลาง 68.5 พันล้านดอลลาร์เกินประมาณการ 16 พันล้านดอลลาร์ |
- รายได้ 11.1 พันล้านดอลลาร์เติบโต 93% แต่พลาดฉันทามติประมาณ 450 ล้านดอลลาร์: ความพร้อมของโครงสร้างพื้นฐานลูกค้าเลื่อนสัญญาหลายฉบับไปยัง Q1 FY2027 หรือต่อไป จังหวะนั้นอธิบายว่าทำไมแบ็คล็อกสามารถขยายตัวอย่างรวดเร็วโดยไม่ใช่ทุกคำสั่งซื้อกลายเป็นรายได้หรือการเก็บเงินสดในไตรมาสเดียวกัน
- กำไรต่อหุ้น non-GAAP 1.70 ดอลลาร์เกินฉันทามติ 0.76 ดอลลาร์: ตัวเลขยังเกินเพดานแนวทาง 0.79 ดอลลาร์และเพิ่มขึ้นจาก 0.41 ดอลลาร์เมื่อปีก่อน ส่วนผสมที่เอื้อประโยชน์ผลักดันด้านบน ดังนั้นอัตรากำไร 10.4%-10.8% ที่คาดหวังของ Q1 จะทดสอบว่าการเพิ่มขึ้นของผลกำไรทำซ้ำได้แค่ไหน
- อัตรากำไรขั้นต้น GAAP ถึง 17.5% เพิ่มขึ้นจาก 9.9% ตามลำดับ: การฟื้นตัว 760-basis-point ยกอัตรากำไรจากการดำเนินงาน non-GAAP เป็น 14.3% จาก 7.2% การขยายตัวของอัตรากำไรสามารถสร้างเลเวอเรจผลกำไรอย่างมาก แม้ว่าการกลับตัวจะส่งผ่านอย่างรวดเร็วผ่านกำไรต่อหุ้นที่รายงานและการประเมินมูลค่า
- กระแสเงินสดจากการดำเนินงานปรับปรุงเป็นบวก 747 ล้านดอลลาร์จากการใช้ 6.6 พันล้านดอลลาร์: กระแสเงินสดอิสระรายไตรมาสถึงประมาณ 722 ล้านดอลลาร์ กระแสเงินสดจากการดำเนินงานปีเต็มยังคงเป็นลบ 6.8 พันล้านดอลลาร์เนื่องจากสินค้าคงเหลือสิ้นสุดที่ 12.9 พันล้านดอลลาร์ ทำให้การแปลงเงินสดเป็นจุดศูนย์กลางของวิทยานิพนธ์
- แนวทางรายได้ FY2027 ที่ 65-72 พันล้านดอลลาร์หมายถึงการเติบโตถึง 84%: แนวโน้มอาศัยแบ็คล็อกสถิติ ความต้องการ AI และขนาดการผลิต การแปลงต้องเกิดขึ้นโดยไม่มีการเพิ่มขึ้นของเงินทุนหมุนเวียนอีกครั้งหรืออัตรากำไรยุบตัวเพื่อให้การเติบโตของรายได้เพิ่มมูลค่าต่อหุ้น
อ่านเพิ่มเติม: การคาดการณ์ราคา Dell Technologies (DELL) ปี 2026: ด้านบน AI 700 ดอลลาร์ เทียบกับความเสี่ยงการดำเนินการ 380 ดอลลาร์
แนวโน้มการลงทุน Super Micro Computer (SMCI) ปี 2026: กรณี Bull 60 ดอลลาร์ เทียบกับ กรณี Bear 24 ดอลลาร์
แนวโน้มของ SMCI ขึ้นอยู่กับว่าคำสั่งซื้อใหม่มากกว่า 60 พันล้านดอลลาร์แปลงเป็นรายได้ อัตรากำไร และเงินสดได้เร็วพอที่จะตรวจสอบการคาดการณ์ FY2027 หรือไม่ ช่วงต่อไปนี้เป็นสถานการณ์บรรณาธิการ BingX Academy มากกว่าเป้าหมาย Wall Street หรือสัญญาราคา
กรณี Bull: ความต้องการเซิร์ฟเวอร์ AI ที่แข็งแกร่งผลักดัน SMCI ไปสู่ 60 ดอลลาร์
กรณี Bull สมมติว่ารายได้ Q1 อยู่ใกล้เพดานแนวทาง 15.5 พันล้านดอลลาร์และไปป์ไลน์คำสั่งซื้อสนับสนุนการเติบโตตลอดช่วงที่เหลือของ FY2027 การระบายความร้อนด้วยของเหลวโดยตรงกลายเป็นตัวแยกความแตกต่างที่แข็งแกร่งกว่าเมื่อความหนาแน่นพลังงานแร็คเพิ่มขึ้น ในขณะที่กำลังการผลิตเหนือ 6,000 แร็คต่อเดือนช่วยลดเวลาการปรับใช้
การเคลื่อนไหวไปสู่ 60 ดอลลาร์จะต้องใช้รายได้ใกล้ครึ่งบนของช่วง 65 ถึง 72 พันล้านดอลลาร์ อัตรากำไรขั้นต้นที่มีเสถียรภาพเหนือ 11% หลัง Q1 และกระแสเงินสดจากการดำเนินงานเป็นบวกในหลายไตรมาส การเติบโตของสินค้าคงเหลือที่ช้าลงและการกระจายลูกค้าที่กว้างขึ้นจะเสริมสร้างกรณี
กรณี Base: ความต้องการ AI ที่คงที่ทำให้ SMCI อยู่ระหว่าง 38 และ 48 ดอลลาร์
กรณี Base สมมติว่าแบ็คล็อกแปลงตามกำหนดเวลาโดยกว้าง แม้ว่าส่วนผสมผลิตภัณฑ์และลูกค้าจะดึงอัตรากำไรขั้นต้นกลับจากระดับ Q4 17.5% การเติบโตของรายได้ยังคงแข็งแกร่ง ในขณะที่การจัดหาเงินสินค้าคงเหลือ จังหวะโครงการ และการแข่งขันทำให้ผลกำไรและกระแสเงินสดอิสระไม่เพิ่มขึ้นเร็วเท่ากับยอดขาย
ภายใต้สถานการณ์นี้ SMCI อาจซื้อขายส่วนใหญ่ระหว่าง 38 และ 48 ดอลลาร์ รายได้ Q1 ภายใน 14.5 ถึง 15.5 พันล้านดอลลาร์ กำไรต่อหุ้น non-GAAP ภายใน 1.01 ถึง 1.10 ดอลลาร์ และอัตรากำไรขั้นต้นใกล้ 10.4% ถึง 10.8% จะสนับสนุนช่วง การเลื่อนการจัดส่งครั้งใหญ่อื่นหรือการกลับกระแสเงินสดจะจำกัดด้านบน
กรณี Bear: อัตรากำไรต่ำกว่า การเลื่อนโครงการ และการตรวจสอบทางกฎหมายดึง SMCI ไปสู่ 24 ดอลลาร์
กรณี Bear สมมติว่าสิ่งอำนวยความสะดวกของลูกค้า ความพร้อมของพลังงาน หรือจังหวะชิ้นส่วนเลื่อนการแปลงคำสั่งซื้อในขณะที่การแข่งขันทำให้การกำหนดราคาก้าวร้าว สินค้าคงเหลือและลูกหนี้เพิ่มขึ้นก่อนที่เงินสดจะมาถึง ในขณะที่การตรวจสอบทางกฎหมายและการปฏิบัติตามที่ต่อเนื่องเพิ่มต้นทุนและอาจทำให้ความเชื่อมั่นของลูกค้าหรือนักลงทุนลดลง
การเคลื่อนไหวไปสู่ 24 ดอลลาร์จะมีแนวโน้มมากขึ้นหากรายได้ FY2027 ต่ำกว่า 65 พันล้านดอลลาร์ อัตรากำไรขั้นต้นลดลงต่ำกว่า 9% กระแสเงินสดจากการดำเนินงานกลับเป็นลบอีกครั้งอย่างมีนัยสำคัญ หรือปัญหาทางกฎหมายและการปฏิบัติตามเพิ่มขึ้น ประมาณการผลกำไรที่ต่ำลงและความเชื่อมั่นที่อ่อนแอลงในทั้งการดำเนินการและธรรมาภิบาลจะกดดันการประเมินมูลค่า
การคาดการณ์ราคาหุ้น SMCI สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
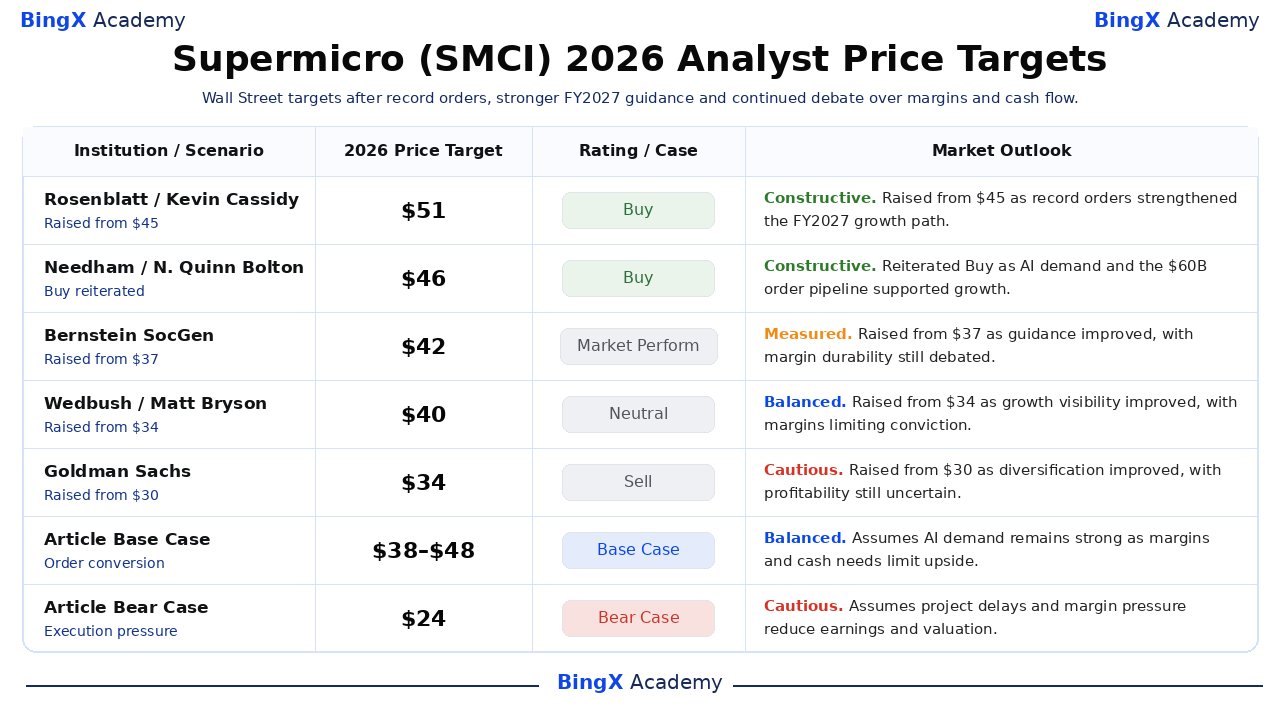
นักวิเคราะห์ยังคงแบ่งออกระหว่างความต้องการ AI ที่เป็นสถิติและภาระอัตรากำไร เงินทุนหมุนเวียน และการดำเนินการที่จำเป็นในการให้บริการ การดำเนินการห้ารายการที่มีวันที่ด้านล่างครอบคลุม Buy ถึง Sell และแสดงสมมติฐานที่แตกต่างกันสำหรับการแปลงคำสั่งซื้อ เป้าหมายเหล่านี้เป็นจุดอ้างอิงของบุคคลที่สามมากกว่าสัญญาราคา แถว Base และ Bear เป็นสถานการณ์บรรณาธิการ BingX Academy
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Rosenblatt / Kevin Cassidy |
51 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 12 สิงหาคม: ยกจาก 45 ดอลลาร์เนื่องจากคำสั่งซื้อสถิติเสริมสร้างเส้นทางการเติบโต FY2027 |
|
Needham / N. Quinn Bolton |
46 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 12 สิงหาคม: ยืนยันเนื่องจากความต้องการ AI และไปป์ไลน์ 60 พันล้านดอลลาร์สนับสนุนการเติบโต |
|
Bernstein SocGen / Mark Newman |
42 ดอลลาร์ |
ผลตอบแทนตลาด |
วัดแล้ว 13 สิงหาคม: ยกจาก 37 ดอลลาร์เนื่องจากแนวทางดีขึ้น โดยความคงทนของอัตรากำไรยังถูกอภิปราย |
|
Wedbush / Matt Bryson |
40 ดอลลาร์ |
เป็นกลาง |
สมดุล 12 สิงหาคม: ยกจาก 34 ดอลลาร์เนื่องจากการมองเห็นการเติบโตดีขึ้น โดยอัตรากำไรจำกัดความเชื่อมั่น |
|
Goldman Sachs / Katherine Murphy |
34 ดอลลาร์ |
ขาย |
ระมัดระวัง 12 สิงหาคม: ยกจาก 30 ดอลลาร์เนื่องจากการกระจายตัวดีขึ้น โดยความสามารถในการทำกำไรยังไม่แน่นอน |
|
กรณี Base ของบทความ |
38-48 ดอลลาร์ |
กรณี Base |
สมดุล สมมติความต้องการ AI ยังคงแข็งแกร่งเนื่องจากอัตรากำไรและความต้องการเงินสดจำกัดด้านบน |
|
กรณี Bear ของบทความ |
24 ดอลลาร์ |
กรณี Bear |
ระมัดระวัง สมมติการเลื่อนโครงการและแรงกดดันอัตรากำไรลดผลกำไรและการประเมินมูลค่า |
วิธีเทรดหุ้น Super Micro Computer (SMCI) บน BingX
เทรดแนวโน้มแร็ค AI การระบายความร้อนด้วยของเหลว และอัตรากำไรของ Supermicro โดยใช้ BingX TradFi และ เครื่องมือ BingX AI เนื่องจาก SMCI สามารถตอบสนองอย่างรุนแรงต่อจังหวะโครงการ ผลกำไร และข่าวการปฏิบัติตาม เทรดเดอร์ควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่โพสิชั่น
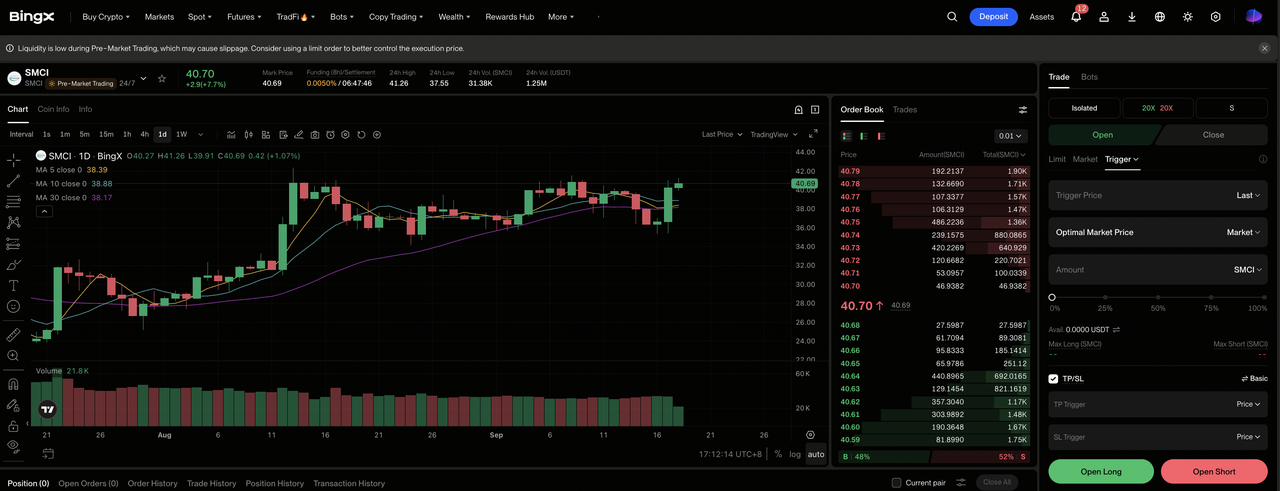
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และไปที่ส่วน TradFi เฉพาะในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Super Micro Computer (SMCI) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร SMCI-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากการแปลงคำสั่งซื้อและอัตรากำไรสนับสนุนกรณี Bull เลือกเปิด Short หากความล่าช้าหรือความต้องการเงินสดทำให้เศรษฐศาสตร์ต่อหุ้นที่คาดหวังอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนต่อความเสี่ยงของคุณ ช่องว่าง 39% ของ SMCI จากระดับสูงสุด 52 สัปดาห์แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดโพสิชั่นที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้งระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือหลังจากเข้าสู่การเทรดทันที SMCI สามารถตอบสนองอย่างรวดเร็วต่อแนวทาง การจัดส่ง อัตรากำไร และการพัฒนาด้านกฎระเบียบ
5 ความเสี่ยงสำคัญที่ควรติดตามสำหรับนักลงทุน Supermicro ในปี 2026
แบบจำลองการเติบโตของ Supermicro ขึ้นอยู่กับการซื้อชิ้นส่วน สินค้าคงเหลือ ความพร้อมของลูกค้า และการชำระเงินขั้นสุดท้าย ความเสี่ยงเหล่านี้สามารถส่งผลกระทบต่ออัตรากำไร กระแสเงินสด และมูลค่าต่อหุ้น
- การเปลี่ยนแปลงอัตรากำไรขั้นต้นสามารถเหนือกว่าการเติบโตของรายได้: อัตรากำไรขั้นต้น GAAP เคลื่อนจาก 9.9% ใน Q3 เป็น 17.5% ใน Q4 ในขณะที่แนวทาง Q1 ชี้ไปที่ 10.4% ถึง 10.8% แม้แต่การเปลี่ยนแปลงอัตรากำไรหนึ่งจุดบนรายได้หลายพันล้านดอลลาร์สามารถส่งผลกระทบต่อกำไรต่อหุ้นอย่างมีนัยสำคัญ
- เงินทุนหมุนเวียนสามารถดูดซับเงินสดได้อย่างรวดเร็ว: กระแสเงินสดจากการดำเนินงาน FY2026 เป็นลบ 6.8 พันล้านดอลลาร์และสินค้าคงเหลือสิ้นสุดที่ 12.9 พันล้านดอลลาร์ หากสินค้าคงเหลือยังคงเติบโตเร็วกว่าการจัดส่ง ความต้องการเงินทุนอาจเพิ่มขึ้นแม้จะมีรายได้ที่รายงานแข็งแกร่ง
- ลูกค้าขนาดใหญ่สามารถสร้างความเสี่ยงด้านจังหวะ: ลูกค้าเก้ารายสร้างรายได้มากกว่า 1 พันล้านดอลลาร์แต่ละรายใน FY2026 สิ่งอำนวยความสะดวกที่ล่าช้าหรือการเปลี่ยนแปลงข้อกำหนดจากผู้ซื้อรายใหญ่หนึ่งรายสามารถเปลี่ยนรายได้ระหว่างไตรมาสและลดการใช้งานโรงงาน
- กฎการส่งออกสามารถจำกัดผลิตภัณฑ์และลูกค้า: เซิร์ฟเวอร์ AI ขั้นสูงใช้ชิ้นส่วนที่ควบคุมภายใต้กฎที่เปลี่ยนแปลงในแต่ละเขตอำนาจศาล ข้อจำกัดที่เข้มงวดขึ้นหรือปัญหาการปฏิบัติตามสามารถเลื่อนการจัดส่งและขจัดความต้องการจากบางตลาด
- การแข่งขันสามารถทำให้อัตรากำไรระบบ AI ต่ำ: Dell, HPE, ผู้ประกอบการคลาวด์ และ ODM แข่งขันเพื่อการปรับใช้ตัวเร่งเดียวกันหลายอย่าง การกำหนดราคาที่ก้าวร้าวสามารถเปลี่ยนแบ็คล็อกเป็นรายได้โดยไม่ผลิตกระแสเงินสดเพียงพอเพื่อสนับสนุนการประเมินมูลค่าที่สูงขึ้น
ความคิดสุดท้าย: คุณควรลงทุนใน Super Micro Computer ในปี 2026 หรือไม่?
Supermicro เข้าสู่ปลายปี 2026 ด้วยหลักฐานความต้องการที่ยอดเยี่ยม รายได้ Q4 เติบโต 93% คำสั่งซื้อใหม่เกิน 60 พันล้านดอลลาร์ และแนวทาง FY2027 ถึง 65-72 พันล้านดอลลาร์ ผลลัพธ์เดียวกันยังแสดงให้เห็นว่าทำไมหุ้นยังคงถูกโต้แย้ง รายได้พลาดฉันทามติ อัตรากำไร Q1 คาดว่าจะปกติ และกระแสเงินสดจากการดำเนินงานปีเต็มยังคงเป็นลบลึก
กรณี Bull สนับสนุน 60 ดอลลาร์หากการแปลงคำสั่งซื้อ การระบายความร้อนด้วยของเหลว และความต้องการองค์กรที่กว้างขึ้นผลิตทั้งผลกำไรและเงินสด กรณี Bear ชี้ไปที่ 24 ดอลลาร์หากการเลื่อนโครงการ การควบคุมการส่งออก หรือแรงกดดันอัตรากำไรทำให้ประมาณการอ่อนแอลง เทรดเดอร์ที่อนุรักษ์นิยมอาจรอรายได้ Q1 อัตรากำไรขั้นต้น สินค้าคงเหลือ และกระแสเงินสดจากการดำเนินงานก่อนเพิ่มการเปิดรับ
การเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น SMCI เกี่ยวข้องกับความเสี่ยงของการสูญเสียทุนสูง การพลาดผลกำไร การเปลี่ยนแปลงแนวทาง การแข่งขัน การดำเนินการด้านกฎระเบียบ การเปลี่ยนแปลงการประเมินมูลค่า และการเทรดแบบมีเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรทุน
การอ่านที่เกี่ยวข้อง
- หุ้นศูนย์ข้อมูล AI ชั้นนำที่ควรซื้อในปี 2026: คลาวด์ เซิร์ฟเวอร์ และโครงสร้างพื้นฐานคอมพิวติ้ง AI
- หุ้นเซิร์ฟเวอร์ AI ชั้นนำที่ควรซื้อในปี 2026: ระบบแร็คสเกล เซิร์ฟเวอร์ GPU และโครงสร้างพื้นฐานเซิร์ฟเวอร์ AI
- การคาดการณ์ราคา NVIDIA (NVDA) ปี 2026: การเติบโตของโครงสร้างพื้นฐาน AI สามารถผลักดัน NVDA ไปสู่ 420 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคา AMD ปี 2026: การเติบโตของ AI สามารถผลักดัน AMD ไปสู่ 700 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคา Intel (INTC) ปี 2026: ความต้องการ AI CPU สามารถผลักดัน INTC ไปสู่ 145 ดอลลาร์ได้หรือไม่?
