

Texas Instruments (TXN) разрабатывает и производит аналоговые и встроенные процессоры полупроводников, используемые в промышленном оборудовании, транспортных средствах, дата-центрах, персональной электронике и системах связи. Аналоговые продукты остаются крупнейшим источником дохода, в то время как встроенные процессоры соединяют функции зондирования и управления с цифровыми системами. Широкий портфель и внутренняя производственная сеть создают устойчивые масштабные преимущества, но также подвергают акции воздействию инвентарных циклов, использования заводов и спроса конечного рынка.
Последний квартал показал, что аналоговое восстановление расширяется. Выручка Texas Instruments за Q2 2026 достигла $5,463 миллиарда, увеличившись на 23% в годовом исчислении, в то время как выручка от аналоговых продуктов выросла на 26% до $4,365 миллиарда, а выручка от встроенных процессоров увеличилась на 16% до $788 миллионов. Скользящий 12-месячный свободный денежный поток вырос на 271% до $6,534 миллиарда, оставляя инвесторам судить, может ли циклическое улучшение оправдать премиальную оценку акций.
Прогноз акций TXN на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай дата-центров и производственного рычага: более сильный спрос на управление питанием, восстановление промышленности и автомобилестроения, а также рост использования 300-мм заводов могут продлить рост выручки при расширении операционной маржи и свободного денежного потока.
- Случай циклов и капиталоемкости: возобновленная коррекция инвентаря клиентов, более медленный спрос автомобилестроения или слабое использование заводов могут снизить рычаг прибыли, в то время как высокие требования к капиталу удерживают денежную доходность ниже уровня, подразумеваемого оценкой.
Это руководство разбивает прогноз акций TXN, сценарии цен на 2026 год, ключевые риски и взгляды аналитиков, основываясь на отчете о прибылях Texas Instruments за Q2 2026 от 22 июля, квартальной подаче и рыночных данных до 23 сентября, плюс как торговать фьючерсами на акции TXN на BingX TradFi с обеспечением USDT.
Топ-5 вещей для инвесторов Texas Instruments в сентябре 2026
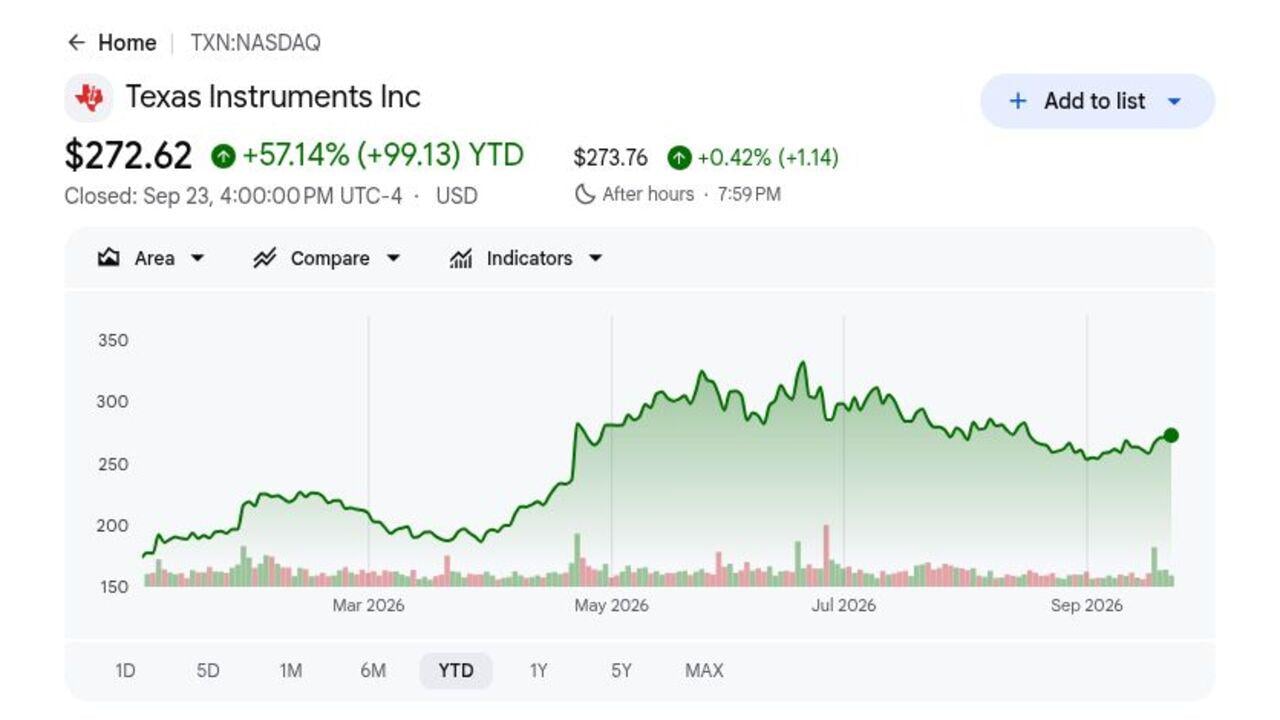
- TXN закрылся на $272,62 и вырос на 57,14% в 2026 году: Акции выросли на аналоговом восстановлении и более сильном спросе дата-центров, но остались на 18,4% ниже 52-недельного максимума $334,03. Разрыв показывает, что инвесторы все еще сомневаются, может ли рост прибыли поддержать оценку выше 40 раз за трейлинговую прибыль.
- Выручка Q2 достигла $5,463 миллиарда, выросла на 23%: Продажи превзошли консенсус $5,25 миллиарда на $213 миллионов и увеличились на 13% последовательно. Рост на промышленных, дата-центровых и автомобильных рынках показал, что восстановление расширялось, в то время как использование заводов улучшилось.
- Аналоговая выручка выросла на 26% до $4,365 миллиарда: Сегмент генерировал почти 80% квартальных продаж, в то время как аналоговая операционная прибыль увеличилась на 50% до $1,992 миллиарда. Более высокий объем через 300-мм производственную сеть TI поддержал более сильный операционный рычаг.
- Руководство по выручке Q3 достигло $5,65 миллиарда до $6,15 миллиарда: Средняя точка $5,90 миллиарда стояла на $290 миллионов выше консенсуса $5,61 миллиарда. Руководство по EPS $2,23 до $2,57 также превзошло оценку $2,18 на нижнем конце.
- Квартальный дивиденд увеличился на 7% до $1,52 за акцию: Увеличение отметило 23 последовательных года роста дивидендов и подняло годовую выплату до $6,08. Трейлинговый свободный денежный поток достиг $6,534 миллиарда, хотя продолжающиеся заводские инвестиции все еще конкурируют с дивидендами и обратными выкупами.
Что такое Texas Instruments (TXN)?
Texas Instruments является интегрированным полупроводниковым производителем с более чем 80 000 аналоговых и встроенных процессорных продуктов. Аналоговые чипы управляют питанием, усиливают сигналы и переводят физические входы, такие как температура, давление и звук, в данные, которые цифровые системы могут обрабатывать. Встроенные процессоры обеспечивают управление в реальном времени и подключение. TI продает в основном проектировщикам электроники на промышленных, автомобильных, дата-центровых, персональных электронных и коммуникационных рынках, в то время как широта каталога и долгий жизненный цикл продуктов снижают зависимость от любого отдельного клиента или цикла устройств.
Его долгосрочная стратегия сочетает широкий каталог продуктов с большей внутренней мощностью 300-мм пластин, что, как ожидает руководство, улучшит стоимость, контроль поставок и географическую устойчивость. Компания расширяет заводы в Шермане, Техас и Лехи, Юта, при поддержке стимулов US CHIPS Act, нацеливаясь на возможности управления питанием, зондирования и управления в электрических транспортных средствах, заводской автоматизации и AI-инфраструктуре. Партнерства обычно встроены в дизайны клиентов, а не публично сконцентрированные контракты, делая инженеров, автомобильных поставщиков, производителей промышленного оборудования и строителей облачной инфраструктуры устойчивой экосистемой клиентов.
Обзор прибылей Texas Instruments (TXN) Q2 2026: Сильный аналоговый рост повышает выручку, EPS и прогноз Q3
Texas Instruments доставила выручку Q2 $5,463 миллиарда против ожидаемых $5,25 миллиарда, разводненный EPS $2,14 против ожидаемых $1,94 и чистый доход $1,980 миллиарда, выросший на 53% в годовом исчислении. Аналоговая выручка выросла на 26% до $4,365 миллиарда, в то время как руководство по выручке Q3 $5,65 миллиарда до $6,15 миллиарда превзошло консенсус $5,61 миллиарда, балансируя сильный операционный импульс против капиталоемкости и повышенных ожиданий.
Читать больше: Обзор прибылей Texas Instruments (TXN) Q2 FY2026: Превышение выручки $5,46B вызывает распродажу
|
Финансовая метрика |
Руководство / Консенсус |
Отчетное / Фактическое |
Сюрприз |
|
Выручка Q2 |
Консенсус $5,25B |
$5,463B |
Превышение. Закончилось на $213M выше консенсуса; выросло на 23% YoY и на 13% последовательно. |
|
Разводненный EPS Q2 |
Консенсус $1,94 |
$2,14 |
Превышение. Превзошел консенсус на $0,20; выросло на 52% YoY и включало преимущество $0,05. |
|
Чистый доход Q2 |
— |
$1,980B |
Улучшение. Увеличился на 53% с $1,295B в Q2 2025. |
|
Операционная прибыль Q2 |
— |
$2,310B |
Расширилось. Увеличилось на 48% с $1,563B, поскольку выручка масштабировалась быстрее затрат. |
|
Аналоговая выручка Q2 |
— |
$4,365B |
Ускорилось. Выросло на 26% YoY, в то время как операционная прибыль сегмента увеличилась на 50% до $1,992B. |
|
Выручка встроенных процессоров Q2 |
— |
$788M |
Улучшилось. Выросло на 16% YoY, в то время как операционная прибыль сегмента почти удвоилась до $168M. |
|
Трейлинговый 12-месячный свободный денежный поток |
$1,763B предыдущий год |
$6,534B |
Расширился. Увеличился на 271% и составил 33,6% от трейлинговой выручки. |
|
Прогноз выручки Q3 |
Консенсус $5,61B |
5,65B-6,15B |
Повышен. Средняя точка $5,90B стояла на $290M выше консенсуса. |
|
Прогноз EPS Q3 |
Консенсус $2,18 |
2,23-2,57 |
Повышен. Средняя точка $2,40 стояла на $0,22 выше консенсуса. |
- Выручка $5,463 миллиарда превзошла консенсус на $213 миллионов: Продажи выросли на 23% в годовом исчислении и на 13% последовательно, показывая, что восстановление значительно продвинулось за пределы циклического дна. Сила на промышленных, дата-центровых и автомобильных рынках также предполагает, что превышение было широкоосновным, а не движимым одним конечным рынком.
- Разводненный EPS $2,14 превзошел консенсус на $0,20: Прибыль выросла на 52% с $1,41 год назад, даже после исключения преимущества $0,05 за пределами первоначального руководства. Более высокое использование заводов и лучший продуктовый микс позволили росту выручки перевестись в более сильную прибыль на акцию.
- Аналоговая выручка достигла $4,365 миллиарда и выросла на 26%: Операционная прибыль сегмента увеличилась еще быстрее, поднявшись на 50% до $1,992 миллиарда. Это поддерживает тезис производственного рычага TI, поскольку более высокий объем распределяет амортизацию и фиксированные накладные расходы на больше чипов.
- Операционная прибыль выросла на 48% до $2,310 миллиарда: Операционная маржа улучшилась до около 42,3% с 35,1% год назад, в то время как чистый доход поднялся на 53% до $1,980 миллиарда. Поддержание этого прогресса зависит от роста спроса, удерживающего использование заводов впереди расширения фиксированных затрат.
- Трейлинговый свободный денежный поток вырос на 271% до $6,534 миллиарда: Маржа свободного денежного потока улучшилась до 33,6% несмотря на $3,312 миллиарда трейлинговых капитальных расходов. Восстановление поддерживает дивидендную способность, хотя новые расходы на заводы и более высокая амортизация остаются ключевыми тестами для устойчивости денежного потока.
Инвестиционный прогноз Texas Instruments (TXN) на 2026: $380 бычий случай против $220 медвежьего случая
Прогноз Texas Instruments на 2026 год зависит от того, может ли аналоговое восстановление продлиться за пределы одного сильного квартала и перевестись в устойчивый рост маржи и свободного денежного потока. Более сильный спрос дата-центров, промышленности и автомобилестроения поддерживают восходящий потенциал, в то время как возобновленное замедление инвентаря, более низкое использование заводов и сжатие оценки остаются основными рисками.
Бычий случай: Сильный спрос дата-центров толкает TXN к $380
Бычий случай предполагает, что спрос на энергию дата-центров остается сильным, в то время как промышленные и автомобильные клиенты переходят от нормализации инвентаря к устойчивому восстановлению заказов. Аналоговая выручка продолжает расти с уровня Q2 $4,365 миллиарда, использование 300-мм растет, и операционная маржа остается выше 42%, поскольку фиксированные производственные затраты распределяются на больше единиц.
Движение к $380 потребует выручки Q3 около или выше средней точки руководства $5,90 миллиарда, трейлингового свободного денежного потока выше $6 миллиардов и продолжающейся силы в управлении питанием, зондировании и управлении. Дальнейшие повышения оценок и стабильные капитальные расходы усилят случай.
Базовый случай: Устойчивое аналоговое восстановление удерживает TXN между $280 и $320
Базовый случай предполагает, что спрос остается конструктивным на промышленных, автомобильных и дата-центровых рынках, но рост замедляется после 23% увеличения Q2. Операционная маржа остается около 40%, в то время как новая мощность и амортизация поглощают часть дополнительной прибыли и ограничивают дальнейшее расширение мультипликатора.
TXN может торговаться в основном между $280 и $320 при этих условиях. Выручка в пределах диапазона Q3 $5,65 миллиарда до $6,15 миллиарда, устойчивый рост аналогов и трейлинговый свободный денежный поток выше $5 миллиардов поддержат диапазон. Руководство ниже $5,6 миллиарда ослабит верхний конец.
Медвежий случай: Медленные заказы и низкое использование заводов тянут TXN к $220
Медвежий случай предполагает, что промышленные или автомобильные клиенты восстанавливают инвентарь быстрее конечного спроса, заставляя заказы замедлиться после квартала восстановления. Более низкое использование заводов будет давить на примерно 42,3% операционную маржу Q2, в то время как продолжающиеся инвестиции в заводы удерживают амортизацию и капитальные требования повышенными.
Движение к $220 станет более вероятным, если квартальное руководство по выручке упадет ниже $5,6 миллиарда, рост аналогов станет отрицательным или свободный денежный поток вернется к уровню предыдущего года $1,763 миллиарда. Переоценка оценки от более чем 40 раз трейлинговых прибылей добавит дополнительное давление.
Прогнозы цен акций TXN на 2026 от аналитиков Уолл-стрит
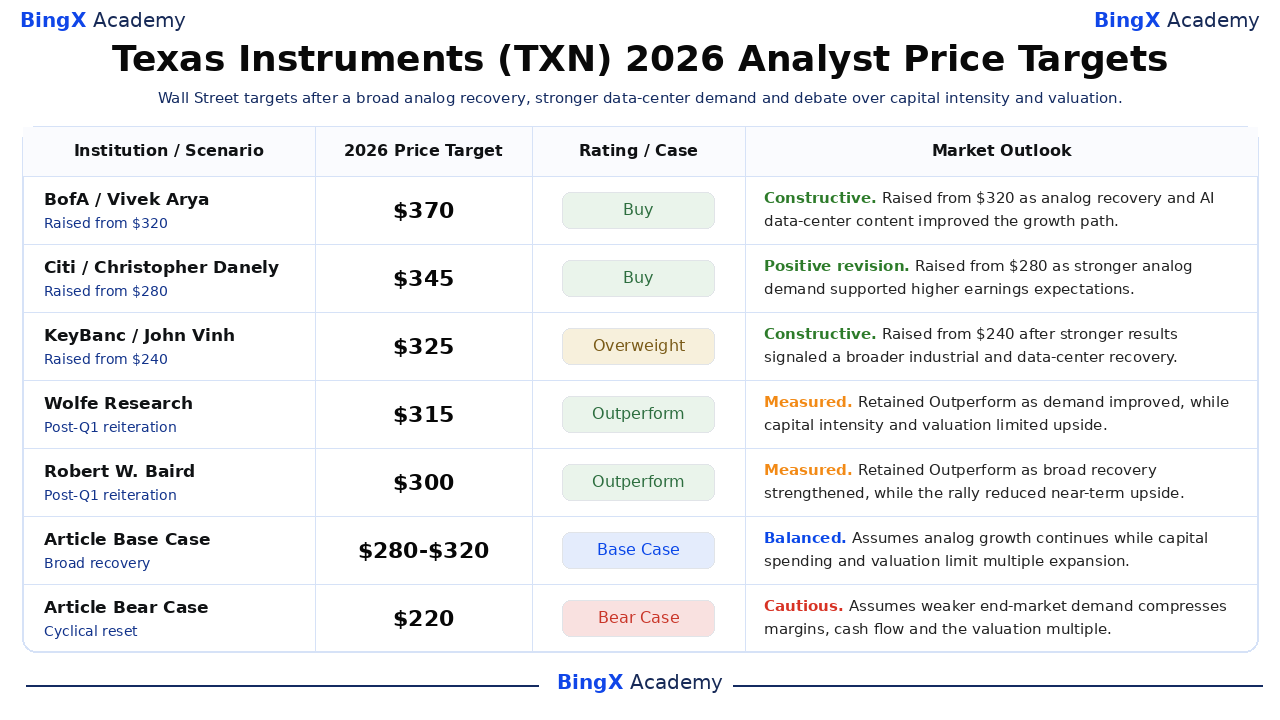
Эти пять датированных аналитических действий охватывают $300 до $370 и отражают различные предположения о устойчивости аналогового цикла, спросе дата-центров, производственном рычаге и оценке. Они являются сторонними справочными точками, а не одним консенсусным прогнозом. Финальные строки Base и Bear являются редакционными сценариями BingX Academy и помечены отдельно.
|
Учреждение / Сценарий |
Целевая цена 2026 |
Рейтинг / Случай |
Рыночный прогноз |
|
BofA / Vivek Arya |
$370 |
Покупать |
Конструктивный. 25 мая: повышен с $320, поскольку промышленное и автомобильное восстановление сочетается с расширяющимся содержанием AI дата-центров. |
|
Citi / Christopher Danely |
$345 |
Покупать |
Позитивная ревизия. 15 июня: повышен с $280, поскольку более сильный аналоговый спрос поддержал более высокие ожидания прибыли. |
|
KeyBanc / John Vinh |
$325 |
Перевес |
Конструктивный. 23 апреля: повышен с $240 после более сильных результатов, сигнализирующих о более широком промышленном и дата-центровом восстановлении. |
|
Wolfe Research / Chris Caso |
$315 |
Превосходить |
Измеренный. 23 апреля: сохранил Превосходить, поскольку спрос улучшился, в то время как капиталоемкость и оценка ограничили восходящий потенциал. |
|
Robert W. Baird / Tristan Gerra |
$300 |
Превосходить |
Измеренный. 23 апреля: сохранил Превосходить, поскольку широкое восстановление укрепилось, в то время как ралли снизило краткосрочный восходящий потенциал. |
|
Базовый случай статьи |
280-320 |
Базовый случай |
Сбалансированный. Предполагает, что аналоговый рост продолжается, в то время как капитальные расходы и оценка ограничивают расширение мультипликатора. |
|
Медвежий случай статьи |
$220 |
Медвежий случай |
Осторожный. Предполагает, что более слабый спрос конечного рынка сжимает маржи, денежный поток и оценочный мультипликатор. |
Как торговать акциями Texas Instruments (TXN) на BingX
Торгуйте прогнозами Texas Instruments по аналоговому циклу, спросу дата-центров и производственному рычагу, используя BingX TradFi и BingX AI инструменты. Поскольку TXN может резко реагировать на руководство, заказы полупроводников и обновления капитальных расходов, трейдеры должны определить как катализатор, так и риск-лимиты перед входом в позицию.
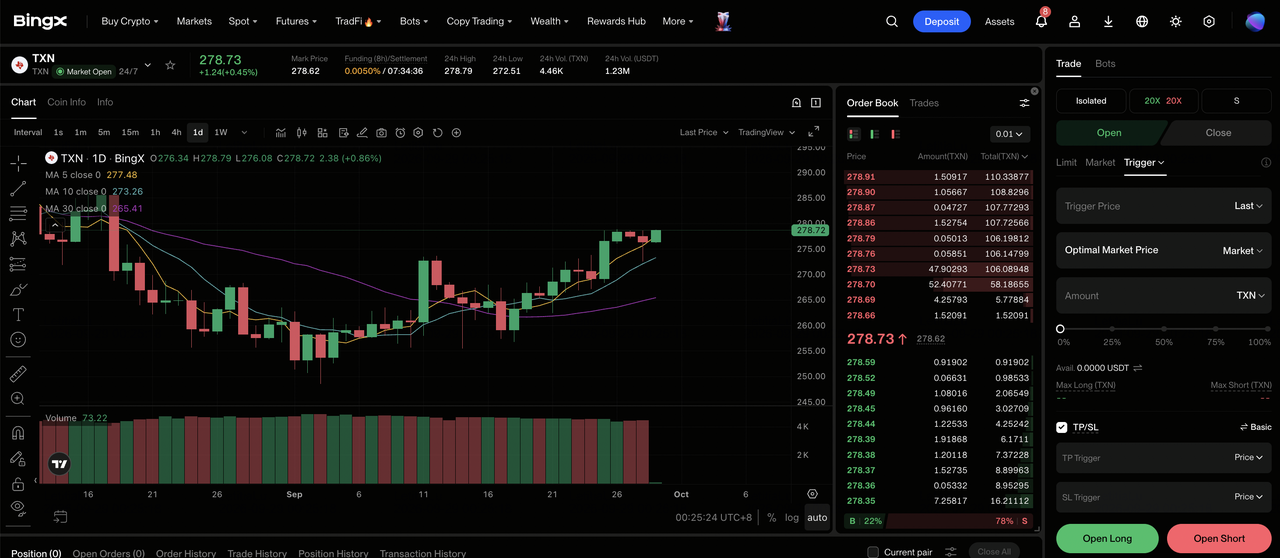
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Texas Instruments (TXN). Найдите и выберите бессрочный фьючерсный контракт TXN-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если аналоговый спрос, рост дата-центров и свободный денежный поток остаются сильными. Выберите Открыть короткую, если заказы конечного рынка, маржи или конвертация денежных средств ослабевают.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или перекрестную маржу в зависимости от вашей терпимости к риску. Рост YTD на 57,14% и откат на 18,4% от 52-недельного максимума показывают, почему консервативное кредитное плечо и четкое определение размера позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. TXN может быстро реагировать на прибыли, руководство, промышленные заказы, автомобильный спрос, расходы дата-центров, экспортные ограничения и обновления распределения капитала.
Топ-5 рисков для наблюдения инвесторов Texas Instruments в 2026
Texas Instruments сочетает циклический спрос с долгосрочным производственным расширением, поэтому изменения в заказах, использовании заводов, капитальных расходах и оценке могут материально повлиять на прибыль и денежный поток.
- Спад полупроводников может снизить использование заводов: Выручка Q2 выросла на 23%, поскольку промышленный, дата-центровый и автомобильный спрос улучшился. Если клиенты восстанавливают инвентарь быстрее роста конечного спроса, более низкие заказы могут оставить больше фиксированных затрат заводов распределенными на меньше единиц и давить на маржи.
- Тяжелые капитальные расходы могут задержать рост свободного денежного потока: TI потратила $3,312 миллиарда на капитальные расходы за трейлинговые 12 месяцев при расширении 300-мм мощности. Более медленный рост спроса может удержать амортизацию и строительные затраты повышенными, ограничивая денежные средства, доступные для дивидендов и обратных выкупов.
- Оценка выше 40 раз трейлинговых прибылей увеличивает риск снижения: TXN вырос на 57,14% YTD перед закрытием на $272,62. Более медленный рост, более слабое руководство или более высокие процентные ставки могут сжать мультипликатор, даже если прибыли остаются положительными.
- Торговые ограничения могут нарушить глобальный спрос: TI обслуживает клиентов в Китае, Европе и других регионах, расширяя производство в США. Экспортные ограничения, тарифы или политика локализации могут изменить спрос, ценообразование и продуктовый микс.
- Промышленные и автомобильные заказы могут быстро меняться: Эти рынки могут резко сократить заказы, когда канальный инвентарь поднимается выше производственных нужд. Другая коррекция будет давить на выручку аналоговых и встроенных процессоров и снизит ожидаемое преимущество маржи от более высокого использования 300-мм.
Финальные мысли: Следует ли инвестировать в Texas Instruments в 2026?
Texas Instruments вошла во вторую половину с широким операционным импульсом. Выручка Q2 выросла на 23% до $5,463 миллиарда, аналоговые продажи выросли на 26%, а трейлинговый свободный денежный поток достиг $6,534 миллиарда. Эти цифры поддерживают тезис восстановления, в то время как рост YTD на 57,14% и продолжающиеся инвестиции в заводы показывают, что существенное улучшение уже отражено в оценке.
Бычий случай требует, чтобы спрос на энергию дата-центров и промышленное восстановление удерживали использование производства высоким, поддерживая $380. Медвежий случай отражает циклическое замедление и сжатие мультипликатора к $220. Консервативные трейдеры могут подождать выручки Q3 около средней точки $5,90 миллиарда, операционной маржи около 40% и продолжающейся силы свободного денежного потока перед увеличением экспозиции.
Напоминание о риске: Торговля и инвестирование в акции, такие как TXN, включают высокий риск потери капитала. Полупроводниковые циклы, инвентари клиентов, использование заводов, капитальные расходы, торговая политика, изменения оценки и торговля с кредитным плечом могут производить быстрые потери. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Топ-10 акций AI-инфраструктуры для покупки в 2026: Лидеры производства и дизайна чипов
- Топ акций дата-центров AI для покупки в 2026: Облако, серверы и вычислительная инфраструктура AI
- Прогноз акций Qualcomm (QCOM) 2026: Могут ли AI и диверсификация толкнуть QCOM выше $200?
- Прогноз цен AXT Inc. (AXTI) 2026: Может ли оптический спрос AI толкнуть AXTI к $125?
- Прогноз цен Credo Technology (CRDO) 2026: $300 AEC гипер-рост или препятствие премиальной оценки?
- Прогноз цен Applied Digital (APLD) 2026: Может ли рост дата-центров AI толкнуть APLD к $90?
