
Plug Power (PLUG) создает системы водородных топливных элементов, электролизеры, водородные заводы и соответствующую заправочную инфраструктуру. Обработка материалов остается крупнейшим установленным рынком, в то время как сервис, водородное топливо и крупные проекты электролизеров предназначены для создания повторяющихся доходов и расширения спроса. Эта интегрированная модель создает несколько путей роста, но также делает PLUG чувствительной к времени проектов, производственным затратам и внешнему финансированию.
Отчет Plug Power за 2-й квартал 2026 года показал заметный прогресс без устранения дискуссии о балансе. Выручка достигла $178,3 млн, скорректированный убыток сузился до $0,07 на акцию, а валовая маржа улучшилась до примерно безубыточного уровня с отрицательных 31% годом ранее. Руководство повысило прогноз роста выручки на 2026 год до 15-16%, но неограниченные денежные средства в размере около $162 млн означают, что конверсия денежных средств по-прежнему важна.
Прогноз акций PLUG на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Случай конверсии маржи и заказов: Обновления обработки материалов, 1,666 квартальных развертываний GenDrive и новые окончательные инвестиционные решения по электролизерам могли бы конвертировать план роста в 15-16% в положительную EBITDAS 4-го квартала.
- Случай ликвидности и исполнения: Отрицательные топливные маржи, длительные графики проектов и около $61 млн квартального чистого использования денежных средств могли бы держать риск финансирования и разводнения впереди операционного восстановления.
Это руководство разбирает прогноз акций PLUG, сценарии цены на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете Plug Power о прибылях и убытках за 2-й квартал 2026 года от 10 августа, квартальной отчетности и рыночных данных до 23 сентября, плюс как торговать фьючерсами акций PLUG на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые инвесторы Plug Power должны знать в сентябре 2026 года
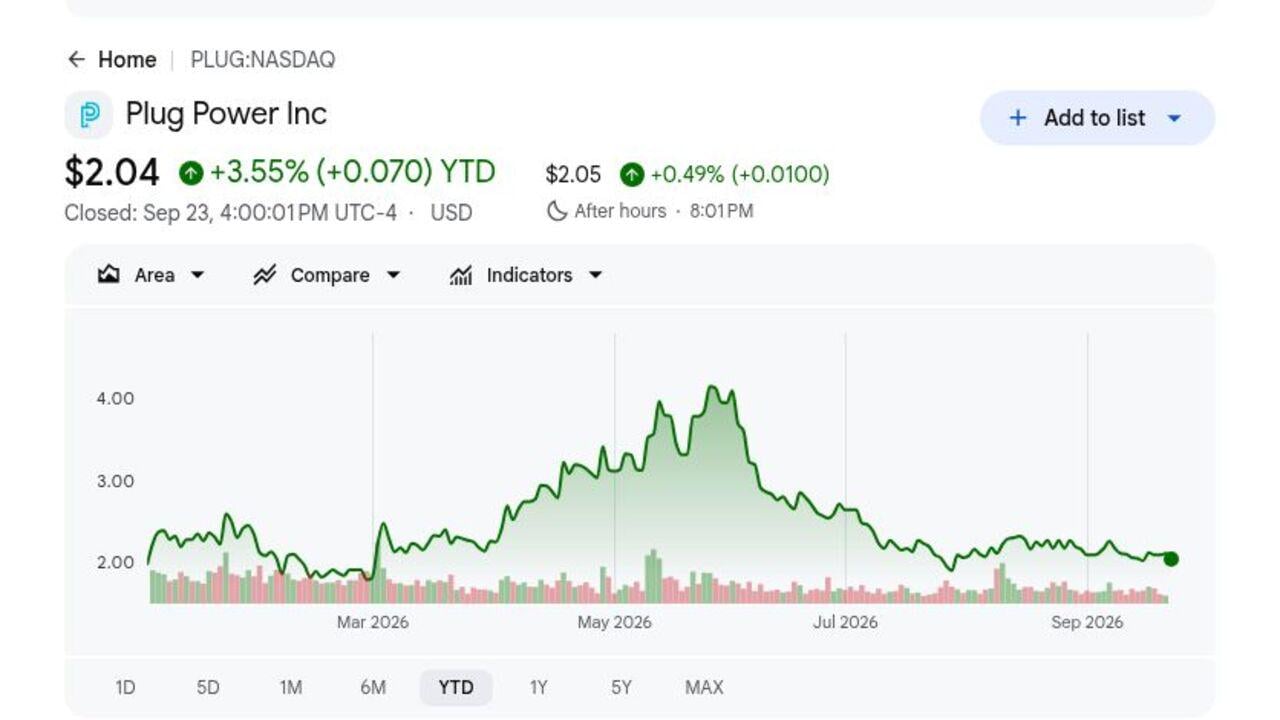
- PLUG закрылась на $2,04 и выросла на 3,55% в 2026 году: Скромный рост скрывает широкий диапазон 2026 года примерно от $1,70 до $4,58. Волатильность показывает, как быстро меняются ожидания относительно спроса на водород, финансирования и пути руководства к операционной безубыточности.
- Выручка за 2-й квартал достигла $178,3 млн: Результат превысил примерно $168,8 млн консенсуса на $9,5 млн и вырос примерно на 9% последовательно. Превышение важно, потому что конверсия заказов должна поддерживать бизнес, который все еще потребляет денежные средства и инвестирует в несколько водородных рынков.
- Развертывания GenDrive выросли на 125% до 1,666 единиц: Развертывания более чем удвоились с 739 годом ранее. Два крупных клиента планируют обновить более 20,000 единиц за три года, создавая потенциальный спрос на оборудование, сервис и водородное топливо, если развертывание останется по графику.
- Руководство повысило прогноз роста выручки на 2026 год до 15-16%: Предыдущий диапазон был 13-15%, в то время как руководство по-прежнему нацелено на положительную EBITDAS в 4-м квартале. Прогноз становится более значимым, если более сильный рост сочетается с лучшим миксом и меньшим сжиганием денежных средств.
- Цель монетизации активов остается $275 млн: Сделки, объявленные после окончания квартала, ожидались для генерации $80 млн краткосрочной ликвидности, с примерно $47 млн, полученными к началу августа. Прогресс снижает немедленное давление финансирования, хотя задержанные закрытия могут вернуть риск разводнения в фокус.
Что такое Plug Power (PLUG)?
Plug Power — интегрированная водородно-технологическая компания, которая проектирует топливные элементы с протонообменными мембранами, системы обработки материалов GenDrive, стационарные энергетические продукты GenSure и электролизеры GenEco. Она также разрабатывает заводы по производству водорода, сжижение, хранение, транспорт и заправочную инфраструктуру. Выручка поступает от продаж оборудования, сервисных контрактов и водородного топлива, поставляемого в установленные системы. Модель предназначена для объединения предварительной выручки проектов с повторяющимся послепродажным спросом.
Долгосрочная стратегия заключается в расширении установленной базы топливных элементов при конвертации крупных проектов электролизеров и улучшении экономики через водородную сеть. Amazon, Walmart и Carrefour названы клиентами обработки материалов, а два крупных клиента намерены обновить более 20,000 единиц GenDrive за три года. Plug также продвигает проекты с Carlton Power, Hy2gen, Orica, Galp, Iberdrola и BP, предоставляя компании доступ к промышленному водороду за пределами складских флотов.
Читайте больше: Топ AI энергетических акций для покупки в 2026 году: Ядерные, Газовые, Топливные элементы и строительство AI энергетики
Обзор прибылей Plug Power (PLUG) за 2-й квартал 2026: Превышение выручки и улучшение маржи поддерживают поворот
Plug сообщила о выручке за 2-й квартал в $178,3 млн против ожидаемых примерно $168,8 млн, скорректированном убытке $0,07 на акцию против ожидаемого убытка $0,10, и валовой марже около безубыточности против отрицательных 31% годом ранее. Операционные расходы упали примерно на 50% до $62 млн, чистое использование денежных средств снизилось на 58% последовательно до $61 млн, а прогноз роста выручки на 2026 год увеличился до 15-16%, оставляя ликвидность как центральный компромисс.
Читайте больше: Обзор прибылей Plug Power (PLUG) за 2-й квартал 2026: Превышение выручки $178,3 млн и повышенный прогноз на 2026 поднимают акции на 5,21%
|
Финансовая метрика |
Прогноз / Консенсус |
Сообщенный / Фактический |
Сюрприз |
|
Выручка за 2-й квартал 2026 |
Консенсус $168,8 млн |
$178,3 млн |
Превышение. На $9,5 млн выше консенсуса и выросла примерно на 9% последовательно. |
|
Скорректированная EPS за 2-й квартал |
Убыток $0,10 |
Убыток $0,07 |
Превышение. Убыток был на $0,03 меньше консенсуса и на $0,11 меньше год к году. |
|
GAAP EPS за 2-й квартал |
Убыток $0,17 |
Убыток $0,14 |
Превышение. Улучшилось с убытка $0,20 во 2-м квартале 2025. |
|
Валовая маржа за 2-й квартал |
Ожидается улучшение |
Около безубыточности |
Улучшилось. Выросла с отрицательных 31% год к году и отрицательных 13% в 1-м квартале. |
|
Операционные расходы |
Дисциплина затрат |
Около $62 млн |
Улучшилось. Снизились примерно на 50% год к году. |
|
Чистое использование денежных средств |
Меньшее сжигание |
Около $61 млн |
Улучшилось. Упало примерно на 58% последовательно. |
|
Неограниченные денежные средства |
Неприменимо |
Около $162 млн |
Измеренный. Ликвидность по-прежнему зависит от монетизации и финансирования. |
|
Рост выручки 2026 |
Ранее 13% до 15% |
15% до 16% |
Повышен. Более сильный заказ второй половины поддерживает новый диапазон. |
- Выручка в $178,3 млн превысила консенсус на $9,5 млн: Выручка выросла примерно на 9% последовательно, показывая лучший ритм отгрузок. Следующий тест — конвертируется ли заказ второй половины по графику, потому что повторные задержки ослабили бы уверенность как в повышенном годовом прогнозе, так и в плане ликвидности.
- Скорректированный убыток сузился до $0,07 на акцию: Результат превысил консенсус убытка $0,10 и улучшился с убытка $0,18 годом ранее. Лучшая экономика единиц достигает отчета о доходах, хотя положительная EBITDAS по-прежнему зависит от устойчивого роста выручки, микса и контроля затрат.
- Валовая маржа улучшилась примерно на 31 процентный пункт: Маржа переместилась с отрицательных 31% во 2-м квартале 2025 года к примерно безубыточности. Это один из самых четких сигналов поворота, хотя глубоко отрицательные топливные маржи по-прежнему ограничивают консолидированную прибыльность.
- Операционные расходы упали примерно на 50% до $62 млн: Более низкая база затрат помогла сузить убытки наряду с улучшением валовой маржи. Поддержание этих сбережений важно, потому что Plug по-прежнему нужно финансировать проекты электролизеров, поддержку клиентов и водородную инфраструктуру, нацеливаясь на положительную EBITDAS 4-го квартала.
- Чистое использование денежных средств снизилось на 58% до $61 млн: Неограниченные денежные средства составляли около $162 млн, в то время как сделки с активами нацелены на $275 млн поступлений. Меньшее сжигание продлевает взлетно-посадочную полосу, но время монетизации и недилютивное финансирование остаются критическими, учитывая более широкие проектные амбиции Plug.
Инвестиционный прогноз Plug Power (PLUG) на 2026: Бычий случай $5 против медвежьего случая $1,20
Прогноз Plug Power на 2026 год зависит от того, смогут ли более высокие развертывания, проекты электролизеров и сокращение затрат превратить улучшающиеся маржи в положительные операционные результаты. Потенциал роста исходит от более сильной конвертации заказов и меньшего сжигания денежных средств, в то время как задержки проектов, слабая экономика топлива и потребности в финансировании остаются основными рисками.
Бычий случай: Более сильные продажи проектов и маржи толкают PLUG к $5
Бычий случай предполагает, что возможность обновления 20,000 единиц продвигается по графику, проекты электролизеров, такие как Orica и Carlton Power, конвертируются в выручку, а сервисные маржи остаются положительными. Примерно безубыточная валовая маржа 2-го квартала и 50%-ное сокращение операционных расходов показывают, что более высокие продажи могут трансформироваться в лучший операционный рычаг.
Движение к $5 потребовало бы положительной EBITDAS 4-го квартала, дальнейшего улучшения от отрицательной 48% топливной маржи и видимого прогресса к цели монетизации в $275 млн. Устойчивый 15-16% годовой рост без крупного разводняющего размещения акций усилил бы случай.
Базовый случай: Устойчивый рост выручки удерживает PLUG между $2,25 и $3,50
Базовый случай предполагает, что обработка материалов и сервис поддерживают повышенный прогноз выручки, в то время как проекты электролизеров развиваются неравномерно. Валовая маржа остается около безубыточности или умеренно положительной, но примерно $61 млн квартального использования денежных средств и $162 млн неограниченных денежных средств держат финансовый риск в фокусе.
PLUG могла бы торговаться в основном между $2,25 и $3,50 при этих условиях. Рост развертываний, 27% сервисная маржа и меньшие операционные затраты поддерживали бы диапазон. Более медленные одобрения проектов или задержанные продажи активов ограничили бы верхний предел.
Медвежий случай: Задержки проектов и сжигание денежных средств тянут PLUG к $1,20
Медвежий случай предполагает, что крупные проекты электролизеров сдвигаются, экономика топлива остается глубоко отрицательной, а обновления обработки материалов конвертируются медленнее, чем планировалось. С примерно $162 млн неограниченных денежных средств на конец квартала, продолжающееся сжигание могло бы сделать внешнее финансирование более срочным, несмотря на объявленные сделки с активами.
Движение к $1,20 стало бы более вероятным, если EBITDAS 4-го квартала останется отрицательной, рост 2026 года упадет ниже 15%, или поступления от монетизации не достигнут цели в $275 млн. Эти результаты ослабили бы случай поворота и увеличили риск разводнения.
Прогнозы цены акций PLUG на 2026 год от аналитиков Уолл-стрит
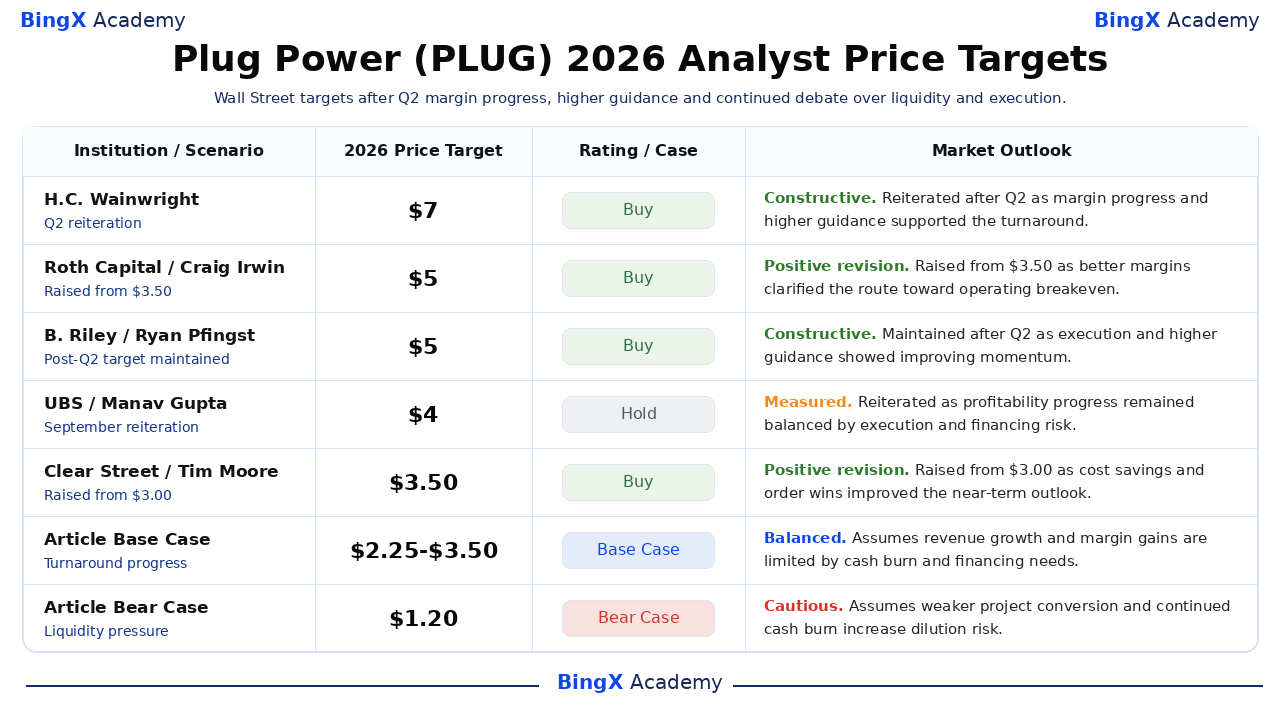
Цели Уолл-стрит остаются необычно рассеянными, потому что аналитики согласны, что исполнение 2-го квартала улучшилось, но различаются по долговечности роста маржи и доступного финансирования. Выбранные цели варьируются от $2,75 до $7 по сравнению с закрытием $2,04 на 23 сентября, поэтому инвесторы должны читать каждую цель наряду с ее датированными операционными предположениями, а не как обещание.
|
Учреждение / Аналитик |
Ценовая цель на 2026 |
Рейтинг |
Прогноз рынка |
|
H.C. Wainwright / Amit Dayal |
$7.00 |
Покупать |
Конструктивный. 11 августа: подтвердил после 2-го квартала, поскольку прогресс маржи и повышенное руководство поддержали поворот. |
|
Roth Capital / Craig Irwin |
$5.00 |
Покупать |
Положительная ревизия. 12 августа: повысил с $3,50 после того, как лучшие маржи прояснили путь к безубыточности. |
|
B. Riley / Ryan Pfingst |
$5.00 |
Покупать |
Конструктивный. 11 августа: поддержал, поскольку исполнение 2-го квартала и повышенное руководство показали улучшающийся импульс. |
|
UBS / Manav Gupta |
$4.00 |
Держать |
Взвешенный. 16 сентября: подтвердил, поскольку прогресс прибыльности остался сбалансированным финансовым риском. |
|
Clear Street / Tim Moore |
$3.50 |
Покупать |
Положительная ревизия. 29 апреля: повысил с $3,00, поскольку экономия затрат и заказы улучшили прогноз. |
|
RBC Capital / Christopher Dendrinos |
$2.75 |
Сектор Выполнить |
Сбалансированный. 11 августа: поддержал спекулятивно-рисковый взгляд, поскольку повышенное руководство столкнулось с вопросами ликвидности. |
|
Базовый случай статьи |
$2.25 до $3.50 |
Базовый случай |
Сбалансированный. Предполагает, что рост выручки и рост маржи ограничены сжиганием денежных средств и потребностями в финансировании. |
|
Медвежий случай статьи |
$1.20 |
Медвежий случай |
Осторожный. Предполагает более слабую конверсию проектов и продолжающееся сжигание денежных средств увеличивают риск разводнения. |
Как торговать акциями Plug Power (PLUG) на BingX
Торгуйте прогнозом спроса на водород, восстановления маржи и ликвидности Plug Power, используя BingX TradFi и инструменты BingX AI. Поскольку PLUG может резко реагировать на решения по проектам, прибыли и обновления финансирования, трейдеры должны определить как катализатор, так и лимиты рисков перед входом в позицию.
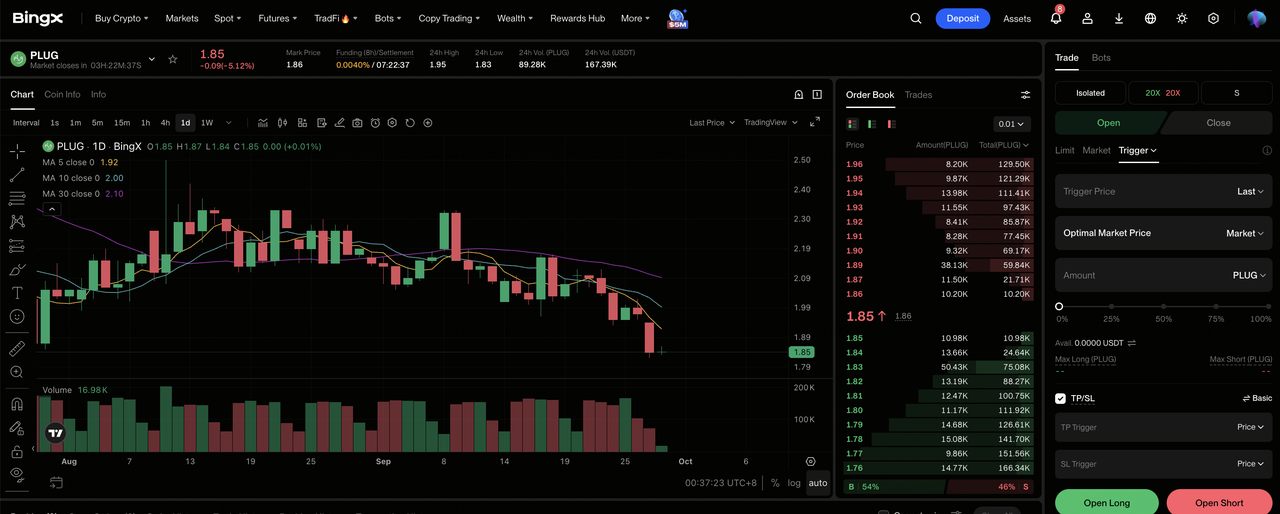
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Plug Power (PLUG). Найдите и выберите контракт бессрочных фьючерсов PLUG-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную, если маржи, развертывания и ликвидность укрепляются. Выберите Открыть короткую, если задержки проектов или финансовое давление ослабляют ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Годовой диапазон $1,70 до $4,58 показывает, почему важны консервативное плечо и четкое позиционирование размера.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Взятия прибыли и стоп-лосса (TP/SL) до или сразу после входа в сделку. PLUG может быстро реагировать на прибыли, руководство, вехи проектов, продажи активов и привлечение капитала.
Топ-5 рисков для наблюдения инвесторами Plug Power в 2026 году
Недавнее улучшение Plug не устраняет финансовые, исполнительные и политические риски, стоящие за волатильностью акций. Каждый риск может повлиять на денежный поток, разводнение или оценку, которую инвесторы присваивают повороту.
- Давление ликвидности может развести акционеров: Неограниченные денежные средства составляли около $162 млн против $61 млн квартального чистого использования денежных средств. Если план монетизации в $275 млн сдвинется, Plug может понадобиться акционерный капитал или дорогостоящий долг, снижающий будущую стоимость на акцию.
- Топливные маржи остаются глубоко отрицательными: Валовая маржа топлива улучшилась с отрицательных 91% до примерно отрицательных 48%, но бизнес по-прежнему теряет деньги по мере роста объемов. Медленный прогресс в использовании и эффективности производства мог бы компенсировать прибыли от оборудования и сервиса.
- Проекты электролизеров могут быть задержаны: Трубопровод включает возможности 30 МВт, 50 МВт, 100 МВт и 275 МВт, но объявленные проекты не гарантируют краткосрочную выручку. Разрешения, финансирование или окончательные инвестиционные решения могут перенести отгрузки на более поздние периоды.
- Обновления крупных клиентов создают концентрационный риск: Два клиента могут обновить более 20,000 единиц GenDrive за три года. Более медленное развертывание от любого клиента повлияло бы на оборудование, сервис и спрос на водород одновременно.
- Политика и конкуренция могут давить на возвраты: Правила налога на водород, цены на электричество и субсидии влияют на экономику проектов, в то время как топливные элементы конкурируют с батареями и другими системами чистой энергии. Более слабые стимулы или агрессивное ценообразование могли бы снизить конверсию заказов и маржи.
Заключительные мысли: Стоит ли инвестировать в Plug Power в 2026 году?
Plug Power имеет более сильные операционные доказательства, чем год назад: выручка за 2-й квартал в $178,3 млн, приблизительно безубыточная валовая маржа, на 50% меньшие операционные расходы и цель годового роста 15-16%. Нерешенный вопрос — смогут ли эти прибыли достичь денежного потока до того, как ограничения ликвидности заставят финансирование, которое ослабляет выгоду для акционеров.
Бычий случай поддерживает $5, если EBITDAS 4-го квартала станет положительной, экономика топлива улучшится, а программа монетизации в $275 млн укрепит ликвидность. Медвежий случай указывает на $1,20, если конверсия проектов замедлится или доминирует разводнение. Консервативные трейдеры могут подождать следующих обновлений валовой маржи, использования денежных средств и продажи активов перед увеличением экспозиции, потому что эти цифры прямо тестируют поворот.
Напоминание о риске: Торговля и инвестирование в акции, такие как PLUG, включает высокий риск потери капитала. Пропуски прибылей, задержки проектов, изменения финансирования, сдвиги оценки и левереджная торговля могут произвести быстрые потери. Проводите независимое исследование перед размещением капитала.
Дополнительное чтение
- Топ AI энергетических акций для покупки в 2026 году: Ядерные, Газовые, Топливные элементы и строительство AI энергетики
- Топ энергетических акций и ETF для покупки в 2026 году: AI энергетический кризис встречает геополитическую волатильность
- Прогноз цены Bloom Energy (BE) на 2026: Может ли энергия AI дата-центров подтолкнуть BE к $350?
- Прогноз цены Oklo (OKLO) на 2026: Могут ли ядерные вехи подтолкнуть OKLO к $100?
- Прогноз цены NuScale Power (SMR) на 2026: Может ли конверсия проектов подтолкнуть SMR к $20?
