

Autodesk (ADSK) — это компания подписочного программного обеспечения, обслуживающая архитекторов, инженеров, строителей, производителей и создателей медиаконтента через такие продукты, как AutoCAD, Revit, Fusion, Forma и Maya. Архитектура, инжиниринг, строительство и эксплуатация остаются крупнейшим источником доходов, в то время как производство, облачная совместная работа, программное обеспечение для эксплуатации и ИИ становятся более важными для долгосрочного роста. Эта широта создает несколько путей для расширения, но также делает ADSK чувствительной к строительным циклам, конкуренции программного обеспечения и исполнению поглощений.
Последний квартал показал стабильный спрос наряду с более сложной перспективой. Выручка Autodesk Q2 FY2027 достигла $2,046 млрд, рост на 16% год к году, прибыль на акцию не-GAAP выросла на $0,68 до $3,30, а свободный денежный поток увеличился на 24% до $561 млн. Руководство повысило годовое руководство по росту выручки примерно до 16%, хотя средняя точка руководства по прибыли на акцию не-GAAP Q3 в $3,065 оставалась примерно на $0,08 ниже консенсуса, поскольку затраты MaintainX вошли в прогноз.
Прогноз акций ADSK на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий подключенной платформы и внедрения ИИ: Autodesk AI, Forma, Fusion и рабочие процессы строительства могут соединить больше данных проектирования, производства и эксплуатации, в то время как приобретение MaintainX за $3,6 млрд расширяет платформу в техническое обслуживание активов и поддерживает более крупную возможность повторяющихся доходов.
- Сценарий интеграции и исполнения: Размывание MaintainX, более слабый рост биллингов и более низкое краткосрочное руководство по прибыли на акцию могут задержать операционный рычаг, в то время как более быстро развивающиеся инструменты проектирования ИИ бросают вызов ценообразованию и вовлеченности пользователей в установленные продукты.
Это руководство разбирает прогноз акций ADSK, ценовые сценарии на 2026 год, ключевые риски и взгляды аналитиков, основываясь на отчете о прибыли Autodesk Q2 FY2027 от 27 августа 2026 года, квартальной отчетности и рыночных данных до 23 сентября, плюс как торговать фьючерсами на акции ADSK на BingX TradFi с залогом USDT.
Топ 5 вещей, которые должны знать инвесторы Autodesk в сентябре 2026 года
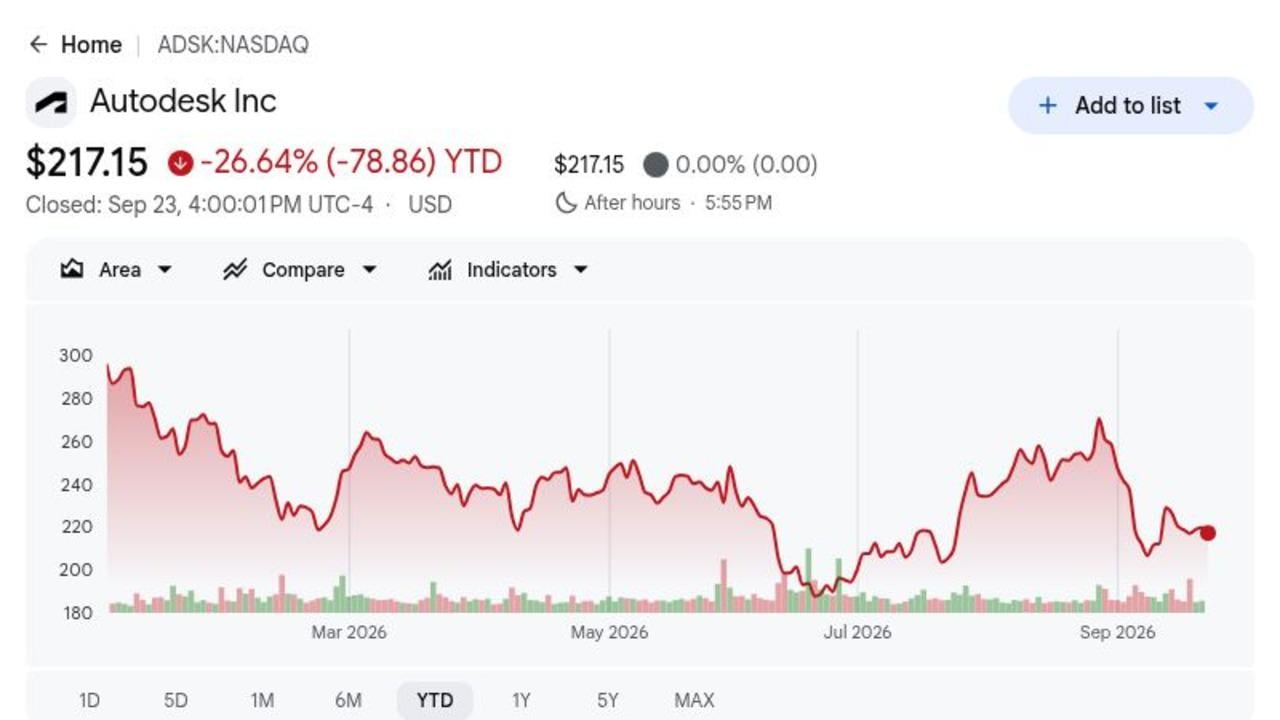
- ADSK закрылась на $217,15 и упала на 26,64% в 2026 году: Закрытие 23 сентября оставалось примерно на 33% ниже 52-недельного максимума в $326,35, несмотря на квартальное превышение ожиданий. Разрыв показывает, что инвесторы все еще хотят более четких доказательств того, что инвестиции в ИИ и расходы на поглощения могут трансформироваться в более сильную прибыль на акцию.
- Выручка Q2 достигла $2,046 млрд, рост на 16%: Выручка превысила консенсус примерно в $2,01 млрд примерно на $36 млн, в то время как доходы от подписок увеличились до $1,952 млрд с $1,667 млрд. Повторяющаяся база остается здоровой, хотя оценка теперь зависит от того, может ли рост в середине подростков продолжиться.
- Выручка AECO выросла на 17% до $1,029 млрд: Крупнейшее семейство продуктов Autodesk генерировало более половины квартальной выручки, в то время как текущий RPO увеличился на 12% до $5,245 млрд. Спрос на строительство и инфраструктуру поддерживает видимость, хотя рост общего RPO в 2% был слабее, поскольку Autodesk сократила многолетние скидки.
- Руководство по выручке FY2027 увеличено до $8,295 млрд - $8,345 млрд: Диапазон подразумевает примерно 16% рост и включает MaintainX, в то время как прибыль на акцию не-GAAP ожидается на уровне $12,52 - $12,60. Более сильный спрос поддерживает более высокий прогноз продаж, но затраты на поглощение делают путь прибыли менее прямолинейным.
- Сделка MaintainX за $3,6 млрд расширяет Autodesk в операции: MaintainX приносит оцененную базу ARR в $135 млн с ростом более 50%, но Autodesk также сузила руководство по свободному денежному потоку до $2,725 млрд - $2,750 млрд и включила около $45 млн транзакционных затрат. Качество интеграции определит, создаст ли сделка значительную стоимость на акцию.
Что такое Autodesk (ADSK)?
Autodesk — это глобальная компания программного обеспечения для проектирования и производства, чьи продукты поддерживают полный жизненный цикл зданий, инфраструктуры, промышленных товаров и цифрового контента. AutoCAD обеспечивает общее автоматизированное проектирование, Revit поддерживает информационное моделирование зданий, Fusion объединяет проектирование продуктов и производство, а Maya и 3ds Max служат медиа и развлечениям. Большая часть доходов поступает от подписок, поэтому продления, расширение мест, использование и ценообразование являются основными экономическими драйверами. Компания также продает облачные решения для совместной работы и рабочие процессы строительства, которые соединяют офисные команды проектирования с полевым исполнением.
Долгосрочное направление Autodesk — это сближение данных проектирования, производства и эксплуатации через отраслевые облака Forma, Fusion и Flow, с добавлением Autodesk AI ассистентов, автоматизации и интеллекта проектов. Autodesk Construction Cloud связывает архитекторов, подрядчиков и владельцев, в то время как партнерства с основными облачными и аппаратными экосистемами поддерживают обмен данными и вычислительно-интенсивные рабочие процессы. Планируемое приобретение MaintainX за $3,6 млрд расширяет эту стратегию в техническое обслуживание и операции передовой линии, соединяя активы после строительства или производства. Руководство ожидает, что эта более широкая платформа углубит отношения с клиентами, хотя интеграция и дисциплинированная монетизация остаются важными.
Читать далее: Прогноз цены Adobe (ADBE) 2026: Может ли монетизация ИИ подтолкнуть ADBE к $350?
Обзор прибыли Autodesk (ADSK) Q2 FY2027: Рост выручки и маржи укрепляет прогноз FY2027
Autodesk показала выручку Q2 в $2,046 млрд против ожидаемых $2,01 млрд, прибыль на акцию не-GAAP $3,30 против ожидаемых $3,12, чистую прибыль GAAP $492 млн и свободный денежный поток $561 млн. Выручка AECO выросла на 17% до $1,029 млрд, а текущий RPO увеличился на 12% до $5,245 млрд. Руководство повысило выручку FY2027 до $8,295 млрд - $8,345 млрд, хотя средняя точка прибыли на акцию Q3 в $3,065 отставала от консенсуса и подчеркивала размывание MaintainX.
Читать далее: Прибыль Autodesk (ADSK) Q2 FY2027: Превышение выручки $2,05B, но размывание MaintainX давит на акции
|
Финансовый показатель |
Руководство / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 FY2027 |
Консенсус $2,01B |
$2,046B |
Превысила. Примерно на $36M выше консенсуса и рост на 16% г/г. |
|
Прибыль на акцию Q2 не-GAAP разводненная |
Консенсус $3,12 |
$3,30 |
Превысила. На $0,18 выше консенсуса и рост на $0,68 г/г. |
|
Прибыль на акцию Q2 GAAP разводненная |
$1,46 год назад |
$2,33 |
Улучшилась. Увеличилась на $0,87 г/г. |
|
Чистая прибыль Q2 GAAP |
$313M год назад |
$492M |
Улучшилась. Увеличилась на 57% г/г. |
|
Биллинги Q2 |
— |
$1,854B |
Выросли. Увеличились на 10% г/г. |
|
Выручка Q2 AECO |
— |
$1,029B |
Выросла. Увеличилась на 17% г/г и на 15% в постоянной валюте. |
|
Текущий RPO Q2 |
— |
$5,245B |
Расширился. Увеличился на 12% г/г. |
|
Операционная маржа Q2 не-GAAP |
39% год назад |
41% |
Расширилась. Улучшилась на 2 процентных пункта г/г. |
|
Свободный денежный поток Q2 |
$452M год назад |
$561M |
Вырос. Увеличился на 24% г/г. |
|
Прогноз выручки Q3 FY2027 |
Консенсус $2,08B |
2.125B–2.140B |
Выше. Средняя точка $2,133B превысила консенсус примерно на $53M. |
|
Прогноз прибыли на акцию Q3 не-GAAP |
Консенсус $3,14 |
3.04–3.09 |
Ниже. Средняя точка $3,065 отстала от консенсуса примерно на $0,08. |
|
Прогноз выручки FY2027 |
Предыдущий прогноз роста 15% |
8.295B–8.345B |
Повышен. Новый диапазон подразумевает около 16% роста. |
|
Прогноз свободного денежного потока FY2027 |
Предыдущий диапазон выше новой средней точки |
2.725B–2.750B |
Сужен. Включает около $45M транзакционных расходов MaintainX. |
- Выручка $2,046 млрд превысила консенсус примерно на $36 млн: Продажи выросли на 16% год к году против 14% в постоянной валюте, в то время как доходы от подписок достигли $1,952 млрд. Результат показывает, что продления и внедрение облачных технологий продолжают поддерживать стабильный рост.
- Прибыль на акцию не-GAAP $3,30 превысила консенсус на $0,18: Прибыль на акцию GAAP увеличилась до $2,33 с $1,46, в то время как чистая прибыль выросла на 57% до $492 млн. Прибыль росла быстрее выручки, поскольку операционный рычаг и более низкие затраты на реструктуризацию улучшили конверсию прибыли.
- Выручка AECO достигла $1,029 млрд и выросла на 17%: Выручка от производства выросла на 26% до $244 млн, в то время как AutoCAD увеличился на 14% до $500 млн. Рост в основных группах продуктов снижает зависимость от одного приложения и поддерживает более широкую платформенную стратегию Autodesk.
- Свободный денежный поток вырос на 24% до $561 млн: Денежный поток от операций достиг $575 млн, в то время как операционная маржа не-GAAP расширилась на два пункта до 41%. Улучшение показывает более сильную основную экономику, хотя годовой прогноз свободного денежного потока $2,725 млрд - $2,750 млрд включает финансирование MaintainX и транзакционные затраты.
- Руководство по выручке FY2027 увеличено, но руководство по прибыли на акцию Q3 не достигло примерно $0,08: Годовая выручка теперь нацелена на $8,295 млрд - $8,345 млрд, в то время как прибыль на акцию не-GAAP Q3 $3,04 - $3,09 остается ниже консенсуса $3,14. Ключевой вопрос заключается в том, может ли более сильный рост продаж компенсировать краткосрочное размывание от поглощения.
Читать далее: Прибыль Autodesk (ADSK) Q2 FY2027: Превышение выручки $2,05B, но размывание MaintainX давит на акции
Инвестиционный прогноз Autodesk (ADSK) на 2026: Бычий сценарий $350 против медвежьего сценария $185
Прогноз Autodesk на 2026 год зависит от того, могут ли стабильный рост подписок, инструменты ИИ и приобретение MaintainX трансформироваться в более сильные маржи и свободный денежный поток. Потенциал роста исходит от более глубокого внедрения в проектировании, строительстве и операциях, в то время как затраты на интеграцию, более медленные расходы на проекты и конкуренция программного обеспечения остаются основными рисками.
Бычий сценарий: Более сильный ИИ и спрос на строительство толкают ADSK к $350
Бычий сценарий предполагает, что Autodesk поддерживает рост выручки близко к прогнозу FY2027 в 16%, поскольку Forma, Fusion, Construction Cloud и Autodesk AI поддерживают больше рабочих процессов. MaintainX добавляет операционный слой, в то время как рост AECO выше 15% и рост текущего RPO около 12% сохраняют перспективную видимость.
Движение к $350 потребует выручки близко к верхней части диапазона $8,295 млрд - $8,345 млрд, успешной интеграции MaintainX и возобновленного операционного рычага после транзакционных затрат. Удержание маржи не-GAAP около 39% в течение года с последующим улучшением укрепит сценарий.
Базовый сценарий: Стабильный рост подписок удерживает ADSK между $260 и $310
Базовый сценарий предполагает, что подписки AutoCAD, Revit, Fusion и строительства остаются устойчивыми, в то время как внедрение ИИ развивается постепенно. Выручка продолжает расти в нижней-средней части подростков, но рост общего RPO около 2%, более низкое многолетнее дисконтирование и расходы MaintainX ограничивают более быструю переоценку.
ADSK может торговаться в основном между $260 и $310 при этих условиях. Выручка Q3 в диапазоне $2,125 млрд - $2,140 млрд, рост текущего RPO около 12% и годовой свободный денежный поток выше $2,725 млрд поддержат диапазон. Более медленные биллинги или дальнейшее давление на маржу ослабят верхний предел.
Медвежий сценарий: Более медленные расходы клиентов и более высокие затраты тянут ADSK к $185
Медвежий сценарий предполагает, что клиенты откладывают проекты, конкуренты с нативным ИИ давят на ценообразование, а затраты на интеграцию MaintainX длятся дольше, чем ожидалось. Рост биллингов падает ниже уровня Q2 в 10%, текущий RPO замедляется, и операционная маржа не восстанавливается, поскольку расходы на продажи и разработку растут.
Движение к $185 стало бы более вероятным, если квартальная выручка не достигнет руководства, свободный денежный поток упадет ниже годового пола в $2,725 млрд, или руководство снизит прибыль на акцию FY2027 ниже $12,52. Более слабые оценки в сочетании с более низкой оценкой программного обеспечения добавят дальнейшего давления.
Прогнозы цены акций ADSK на 2026 год от аналитиков Уолл-стрит
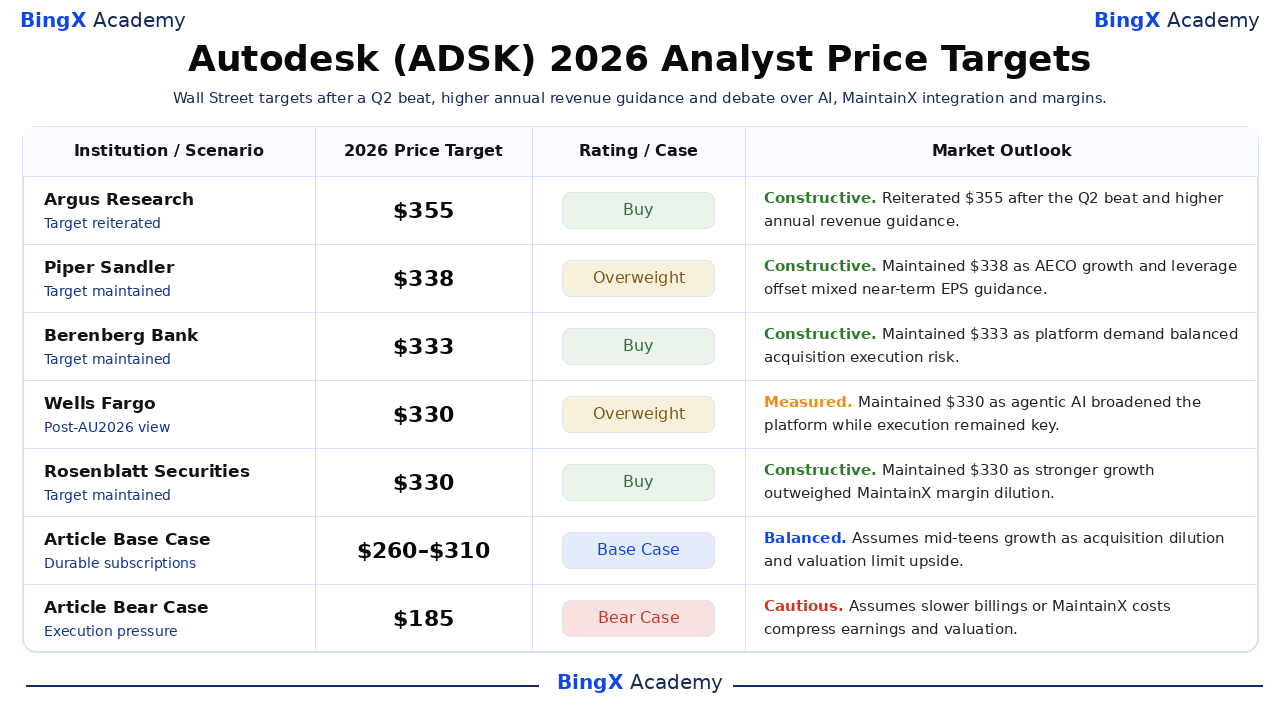
Эти пять датированных действий аналитиков отсортированы от наивысшего к наименьшему. Их разброс отражает различные взгляды на повторяющийся рост, ИИ, интеграцию MaintainX и оценку, а не единый обещанный результат. Последние строки База и Медведь являются редакционными сценариями BingX Academy.
|
Учреждение / Сценарий |
Целевая цена 2026 |
Рейтинг / Сценарий |
Прогноз рынка |
|
Argus Research |
$355 |
Покупать |
Конструктивный. 1 сентября: подтвержден после превышения Q2, поскольку повторяющийся рост и более высокое годовое руководство по выручке поддержали взгляд. |
|
Piper Sandler / Clarke Jeffries |
$338 |
Избыточный вес |
Конструктивный. 28 августа: поддержан, поскольку рост AECO и рычаг сбалансировали смешанное краткосрочное руководство по прибыли на акцию. |
|
Berenberg Bank / Nay Soe Naing |
$333 |
Покупать |
Конструктивный. 1 сентября: поддержан, поскольку спрос на платформу сбалансировал риск исполнения поглощения. |
|
Wells Fargo / Michael Turrin |
$330 |
Избыточный вес |
Взвешенный. 18 сентября: поддержан после Autodesk University, поскольку агентный ИИ расширил платформу, в то время как исполнение остается ключевым. |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
Покупать |
Конструктивный. 28 августа: поддержан, поскольку более сильный рост перевесил размывание маржи MaintainX. |
|
Базовый сценарий статьи |
260–310 |
Базовый сценарий |
Сбалансированный. Предполагает рост в середине подростков, поскольку размывание от поглощения и оценка ограничивают потенциал роста. |
|
Медвежий сценарий статьи |
$185 |
Медвежий сценарий |
Осторожный. Предполагает более медленные биллинги или затраты MaintainX сжимают прибыль и оценку. |
Как торговать акциями Autodesk (ADSK) на BingX
Торгуйте перспективами роста подписок Autodesk, отраслевого облака, ИИ и интеграции MaintainX, используя BingX TradFi и BingX AI инструменты. Поскольку ADSK может резко реагировать на прибыль, руководство, обновления поглощений и оценки сектора программного обеспечения, трейдеры должны определить как катализатор, так и пределы риска перед входом в позицию.
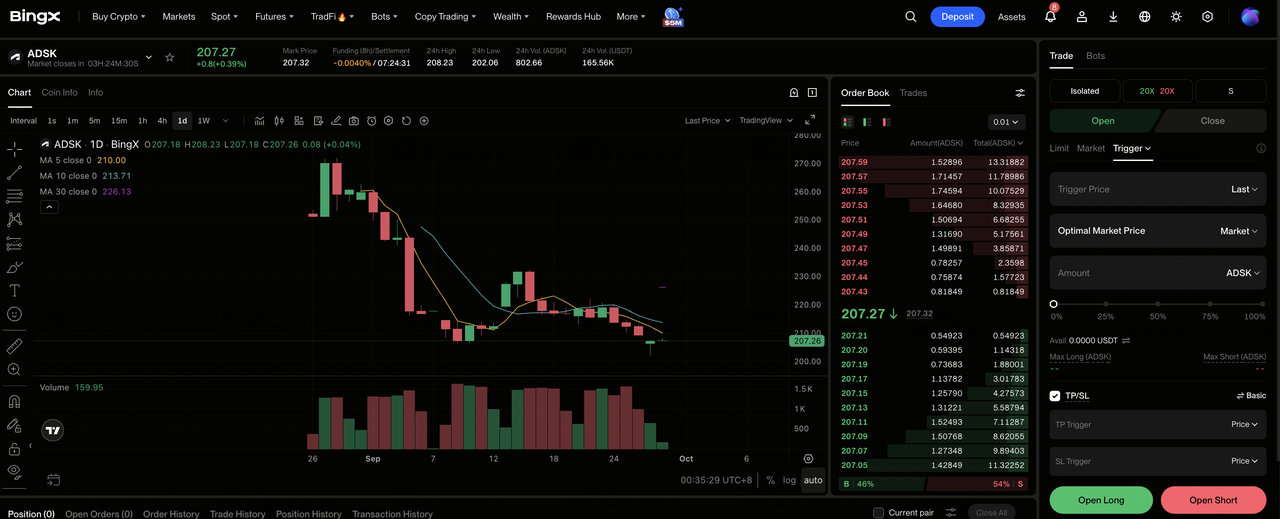
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Autodesk (ADSK). Найдите и выберите бессрочный фьючерсный контракт ADSK-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если вы ожидаете, что внедрение ИИ, спрос на отраслевое облако и интеграция MaintainX поддержат рост в середине подростков. Выберите Открыть короткую позицию, если вы ожидаете более медленные биллинги, размывание маржи или конкуренцию программного обеспечения для ослабления прибыли.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу на основе вашей терпимости к риску. Снижение на 26,64% за год до 23 сентября показывает, почему консервативное кредитное плечо и четкое определение размера позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. ADSK может быстро реагировать на прибыль, руководство, пересмотр аналитиков, объявления продуктов ИИ и обновления интеграции MaintainX.
Топ 5 рисков, которые следует отслеживать инвесторам Autodesk в 2026 году
Прогноз Autodesk зависит от повторяющегося спроса, исполнения платформы, дисциплины поглощений и оценки. Каждый риск ниже может ослабить будущий денежный поток или снизить мультипликатор, который инвесторы готовы платить.
- Интеграция MaintainX может размыть краткосрочную доходность: Autodesk платит $3,6 млрд за бизнес с примерно $135 млн аннуализированного повторяющегося дохода. Более медленные кросс-продажи, более высокие затраты на удержание или транзакционные расходы выше объявленных $45 млн могут снизить свободный денежный поток на акцию.
- Конкуренция ИИ может давить на ценообразование и рост мест: Autodesk AI может углубить рабочие процессы, но инструменты проектирования с более низкой стоимостью могут снизить расширение мест или заставить клиентов подвергнуть сомнению премиальные подписки. Даже скромная слабость продлений имела бы значение, поскольку доходы от подписок составили $1,952 млрд от продаж Q2.
- Биллинги могут отставать от отчетной выручки: Биллинги Q2 выросли на 10%, ниже темпа роста выручки в 16%, в то время как общий RPO увеличился только на 2%. Если текущий RPO также замедлится с 12%, видимость будущих доходов может ослабнуть до того, как отчетные продажи покажут то же давление.
- Циклы строительства и производства могут замедлить спрос: AECO генерировала $1,029 млрд, а производство внесло $385 млн в Q2. Более высокие затраты на финансирование, отложенные проекты или более слабые инвестиции в заводы могут снизить новые подписки и расширенный спрос.
- Оценка остается чувствительной к исполнению: Референсная цена $217,15 уже отражает большое снижение, но все еще предполагает рост в середине подростков и сильные маржи. Выручка ниже годового пола в $8,295 млрд или прибыль на акцию ниже $12,52 могут давить как на оценки прибыли, так и на оценочный мультипликатор.
Заключительные мысли: Стоит ли инвестировать в Autodesk в 2026 году?
Основная франшиза Autodesk остается прочной: выручка Q2 выросла на 16% до $2,046 млрд, выручка AECO выросла на 17%, текущий RPO увеличился на 12%, а свободный денежный поток достиг $561 млн. Компания также имеет убедительную долгосрочную стратегию соединения данных проектирования, строительства, производства и эксплуатации. Открытый вопрос заключается в том, улучшат ли приобретение MaintainX за $3,6 млрд и расширяющиеся инвестиции в ИИ экономику на акцию достаточно быстро.
Бычий сценарий достигает $350, если годовая выручка приземлится близко к верхней части руководства, разовьются кросс-продажи MaintainX и возобновится расширение маржи. Медвежий сценарий указывает на $185, если биллинги замедлятся, затраты на интеграцию сохранятся или конкуренция ИИ ослабит экономику продлений. Консервативные трейдеры могут подождать руководство по выручке Q3, биллингам, текущему RPO и свободному денежному потоку, чтобы подтвердить, какой путь формируется.
Напоминание о риске: Торговля и инвестирование в акции, такие как ADSK, включает в себя высокий риск потери капитала. Исполнение поглощений, конкуренция программного обеспечения, циклические расходы клиентов, изменения оценки и левериджная торговля могут привести к быстрым потерям. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Прогноз цены Adobe (ADBE) 2026: Может ли монетизация ИИ подтолкнуть ADBE к $350?
- Прогноз цены акций Palantir (PLTR) 2026: Может ли 149% рост коммерческого сектора США подтолкнуть PLTR к $255?
- Прогноз цены IBM (IBM) 2026: Может ли рост программного обеспечения и квантовых технологий подтолкнуть IBM к $350?
- Прогноз цены Figma (FIG) 2026: Может ли монетизация ИИ подтолкнуть FIG к $45?
- Прогноз цены CrowdStrike (CRWD) 2026: Может ли безопасность ИИ и Falcon Flex подтолкнуть CRWD к $280?
