

Applied Digital (APLD) строит и сдаёт в аренду центры обработки данных для ИИ для облачных клиентов. Унаследованный хостинговый бизнес обеспечивает операционную базу, тогда как крупные кампусы с готовой инфраструктурой электроснабжения открывают путь к стабильной выручке от высокопроизводительных вычислений. Одной лишь арендованной мощности недостаточно для получения арендной платы: строительство, подключение к коммунальным сетям, передача объектов клиентам и условия финансирования определяют, когда эти кампусы начнут приносить доход существующим акционерам.
Последний квартал показал стремительный рост выручки на фоне дорогостоящего строительства. Продажи Applied Digital за первый фискальный квартал 2027 года составили $341,9 млн, включая $65,8 млн базовой арендной платы HPC и $183,5 млн выручки от отделочных работ для арендаторов, при этом убыток по GAAP для держателей обыкновенных акций расширился до $221,0 млн. Денежные средства и ограниченные денежные средства достигли $3,7 млрд при долге $6,4 млрд. Дальнейшие передачи объектов должны увеличивать регулярную арендную плату быстрее, чем растут процентные и строительные расходы.
Два конкурирующих взгляда формируют прогноз акций Applied Digital до конца 2026 года:
- Оптимистичный сценарий: Арендованные ИИ-кампусы достигают дат ввода в эксплуатацию, регулярная базовая арендная плата растёт, а инвесторы обретают уверенность в контрактном трубопроводе выручки базового срока объёмом около $36 млрд.
- Рисковый сценарий: Задержки, дорогостоящее финансирование, концентрация клиентов и нестабильные продажи отделочных работ делают рост выручки менее ценным для держателей обыкновенных акций.
Данное руководство разбирает бизнес Applied Digital, последние результаты, целевые цены с Уолл-стрит, три условных ценовых сценария и как торговать фьючерсами на акции APLD через BingX TradFi.
5 главных вещей, которые инвесторам Applied Digital нужно знать в октябре 2026 года
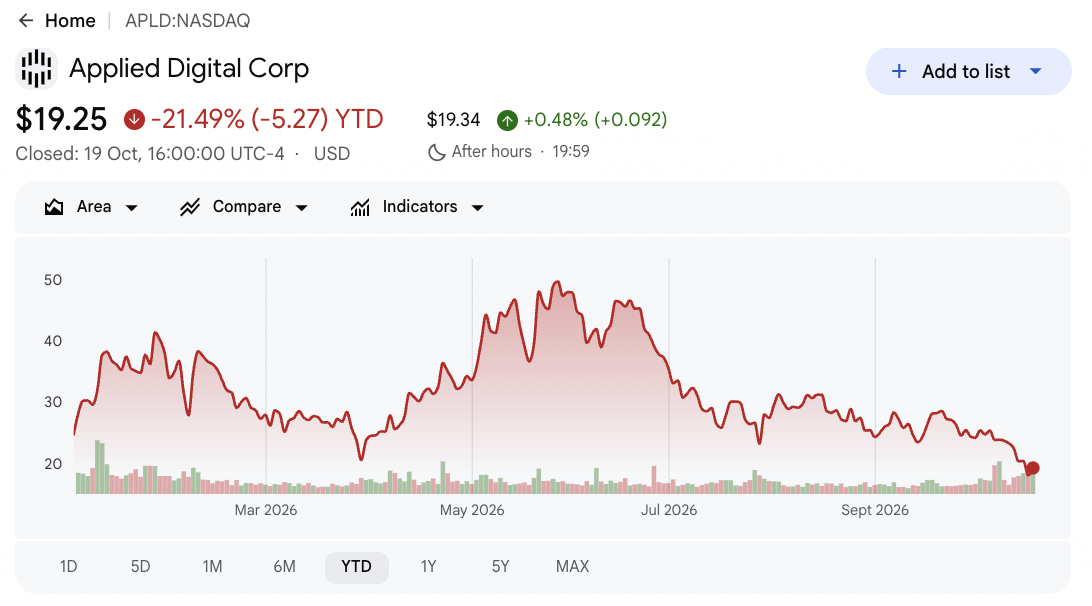
- Акции потеряли позиции, несмотря на быстрый рост. Акции APLD закрылись 2026-10-19 на уровне $19,25, снизившись на 21,49% с начала года. Рынок дисконтирует неопределённость сроков сдачи проектов и финансирования, а не просто экстраполирует рост выручки на 322% год к году.
- Структура выручки важнее заголовка. Выручка за первый фискальный квартал составила $341,9 млн; в сегменте HPC Hosting $65,8 млн приходилось на базовую арендную плату и $183,5 млн — на отделочные услуги. Проектные работы не следует рассматривать как столь же регулярную арендную выручку.
- Арендованные мощности значительны, но требуют времени. Applied Digital сообщила о 1,41 гигаватта в аренде на пяти кампусах в США и примерно $36 млрд контрактной выручки базового срока по этим договорам аренды. Это будущая контрактная стоимость, а не текущая отчётная выручка или денежные средства.
- Физические передачи объектов — ближайшее испытание. На объекте Polaris Forge 1 по состоянию на 2025-08-31 было введено в эксплуатацию 175 мегаватт и 250 мегаватт после этапа 2026-10-01. Руководство намечало 300 мегаватт в эксплуатации по всей Северной Дакоте к концу 2026 года; инвесторы могут сверять введённые мощности с этим ориентиром.
- Финансирование определяет результат для акционеров. По состоянию на 2026-08-31 денежные средства, их эквиваленты и ограниченные денежные средства составили $3,7 млрд при долге $6,4 млрд, а квартальные процентные расходы достигли $77,4 млн. Новые аренды добавляют стоимость только в том случае, если финансирование не поглощает непропорциональную часть дохода.
Что такое Applied Digital (APLD)?
Applied Digital — базирующаяся в Далласе компания в области ИИ-инфраструктуры, которая разрабатывает, владеет и управляет крупными центрами обработки данных для высокопроизводительных вычислений (HPC) и искусственного интеллекта. Её кампусы Polaris Forge и Delta Forge обеспечивают мощность, охлаждение и инфраструктуру, необходимые для высокоплотных вычислений ИИ. CoreWeave арендует мощности в Polaris Forge 1, тогда как другие гиперскейлеры взяли на себя обязательства по дополнительным кампусам. Applied Digital получает выручку через долгосрочную аренду, возмещения от арендаторов и строительно-монтажные услуги по мере ввода законтрактованных мощностей в эксплуатацию.
Изначально известная как Applied Blockchain, компания начинала с майнинга криптовалют, прежде чем переключиться на хостинг в центрах обработки данных и ИИ-инфраструктуру. Унаследованный хостинговый бизнес криптомайнинга мощностью 286 МВт принёс $37,8 млн выручки в первом фискальном квартале. Applied Digital также владеет примерно 96% публично торгуемой ChronoScale — платформы GPU-вычислений с планами по развёртыванию ИИ Microsoft мощностью 50 МВт. В совокупности эти операции расширяют её присутствие в аренде ИИ-центров обработки данных и GPU-вычислениях, а будущий рост зависит от исполнения строительных планов, спроса клиентов и конвертации законтрактованных мощностей в регулярную выручку.
Читать далее: Лучшие акции высокопроизводительных вычислений (HPC) для наблюдения в 2026 году: лидеры рынка ускоренных вычислений
Applied Digital (APLD) Отчёт за Q1 FY2027: рост ИИ-центров обработки данных обеспечивает скачок выручки на 322%
Applied Digital сообщила о выручке за Q1 FY2027 в размере $341,9 млн, что на 322% выше год к году, — благодаря $183,5 млн выручки от отделочных работ для арендаторов HPC и $65,8 млн базовой арендной платы от ИИ-центров обработки данных. Скорректированный показатель EBITDA достиг $64,4 млн, отразив улучшение операционных результатов. Вместе с тем убыток по GAAP, относимый на держателей обыкновенных акций, расширился до $221,0 млн, а долг в $6,4 млрд при денежных средствах и ограниченных денежных средствах в $3,7 млрд сохранили расходы на финансирование и рост регулярной арендной платы в центре внимания прогноза.
Читать далее: Applied Digital (APLD) Отчёт за Q1 FY2027: рост выручки на 322% обеспечивает ралли цены на 0,17%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка |
$80,9 млн годом ранее |
$341,9 млн |
Расширилась. Рост на 322%; основной вклад внесли отделочные работы. |
|
Скорректированная выручка |
$64,2 млн годом ранее |
$300,4 млн |
Расширилась. Исключает операции ChronoScale. |
|
Базовая арендная выручка HPC |
$0 годом ранее |
$65,8 млн |
Появилась. Регулярная арендная плата за хостинг теперь видна. |
|
Выручка от отделочных работ для арендаторов HPC |
— |
$183,5 млн |
Значительная. Рост на $157,2 млн год к году. |
|
Чистый убыток по GAAP |
$18,5 млн годом ранее |
$221,0 млн |
Расширился. Убыток вырос на $202,5 млн. |
|
Скорректированный чистый убыток |
$7,6 млн годом ранее |
$4,1 млн |
Сократился. Убыток уменьшился на $3,5 млн. |
|
Скорректированный EBITDA |
$0,5 млн годом ранее |
$64,4 млн |
Улучшился. Рост на $63,9 млн год к году. |
|
Долг |
— |
$6,4 млрд |
Высокий уровень leverage. При денежных средствах и ограниченных денежных средствах $3,7 млрд. |
- Отделочные работы стали главным двигателем роста. HPC Hosting обеспечил $262,6 млн, включая $183,5 млн отделочных работ для арендаторов, $65,8 млн базовой арендной платы и $13,3 млн возмещений. Отслеживайте регулярную арендную плату по мере ввода дополнительных фаз кампуса в эксплуатацию.
- Ввод объектов продолжился после окончания квартала. Первое здание Polaris Forge 1 мощностью 100 мегаватт введено в эксплуатацию в октябре 2025 года. Две фазы по 75 мегаватт последовали в июле и октябре 2026 года, доведя введённые мощности до 250 мегаватт. Остальные кампусы всё ещё строятся, поэтому арендная плата отстаёт от объёмов аренды.
- Результаты по GAAP и скорректированные показатели расходятся. Скорректированный чистый убыток сократился до $4,1 млн, или $0,01 на акцию, тогда как убыток по GAAP для держателей обыкновенных акций расширился до $221,0 млн, или $0,76. ChronoScale включена в показатели GAAP, но исключена из скорректированных; также существенную роль играют эффекты финансирования и оценки.
- Операционный прогресс сопровождается процентными расходами. Скорректированный EBITDA вырос с $0,5 млн до $64,4 млн, однако процентные расходы подскочили с $8,0 млн до $77,4 млн. EBITDA не включает основную сумму долга; растущая регулярная арендная плата должна опережать стоимость проектного финансирования.
- Ликвидность и уровень долга требуют совместного анализа. По состоянию на 2026-08-31 денежные средства, их эквиваленты и ограниченные денежные средства составили $3,7 млрд при долге $6,4 млрд. Показатель базового срока аренды в $36 млрд охватывает будущие годы и не является немедленно получаемым; сроки ввода в эксплуатацию и условия финансирования определяют доходность акционерного капитала.
Читать далее: Лучшие акции ИИ-центров обработки данных для покупки в 2026 году: облако, серверы и инфраструктура ИИ-вычислений
Инвестиционный прогноз Applied Digital (APLD) на 2026 год: $45 в оптимистичном сценарии против $14 в пессимистичном
Прогноз Applied Digital на 2026 год зависит от конвертации 1,41 ГВт законтрактованных мощностей ИИ-центров обработки данных в действующие объекты и регулярный арендный доход. Хотя $65,8 млн квартальной базовой арендной платы свидетельствуют о первых успехах, графики строительства, расходы на финансирование и генерация денежных средств остаются ключевыми для оценки. Следующие сценарии отражают, как ввод кампусов и конвертация аренды могут определить результаты APLD к концу года.
Оптимистичный сценарий: ускоренное расширение ИИ-центров обработки данных толкает APLD к $45
Оптимистичный сценарий предполагает, что Applied Digital достигает целевого показателя эксплуатационных мощностей 300 МВт в Северной Дакоте к концу года, при этом дополнительные объекты начинают генерировать регулярную арендную плату. Прогресс на других кампусах и надёжное проектное финансирование укрепили бы уверенность в конвертации примерно $36 млрд долгосрочных арендных обязательств в будущую выручку.
Движение к $45 потребует своевременных передач объектов, роста базового арендного дохода HPC и управляемых расходов на финансирование. Более сильная генерация денежных средств и ограниченное размывание доли акционеров обеспечили бы дополнительную поддержку более высокой оценки.
Базовый сценарий: стабильный рост арендной платы удерживает APLD в диапазоне $22–$32
Базовый сценарий предполагает, что завершённые мощности центров обработки данных постепенно вводятся в эксплуатацию, тогда как более крупные кампусы продвигаются в строительстве. Выручка от отделочных работ для арендаторов остаётся неравномерной, однако долгосрочные контракты с гиперскейлерами и дополнительный арендный доход поддерживают рост. Требования к финансированию могут ограничивать расширение оценки до тех пор, пока регулярный денежный поток не станет более устойчивым.
APLD может торговаться в диапазоне $22–$32, если операционные мощности будут увеличиваться, базовая арендная плата расти, а проектное финансирование оставаться управляемым. Более быстрая конвертация аренды может поддержать верхнюю границу диапазона, тогда как более медленный рост арендной платы или более высокие расходы на финансирование окажут давление на диапазон.
Пессимистичный сценарий: задержки строительства и финансирования тянут APLD к $14
Пессимистичный сценарий предполагает, что проблемы с доступностью электроэнергии, нехватка оборудования или задержки строительства откладывают передачу центров обработки данных и получение регулярного арендного дохода. Выручка от отделочных работ может оставаться значительной, однако более медленная конвертация аренды продлит расходы на финансирование до полного ввода объектов в эксплуатацию. Дополнительные заимствования или выпуск акций могут ещё больше сократить доходность для существующих акционеров.
Движение к $14 станет более вероятным, если ввод кампусов задержится, базовый арендный доход будет расти ниже ожиданий или расходы на финансирование вырастут. Более слабая доходность проектных денежных потоков и более высокий риск размывания могут давить на оценку, несмотря на крупный законтрактованный трубопровод компании.
Прогнозы цены акций APLD на 2026 год от аналитиков Уолл-стрит
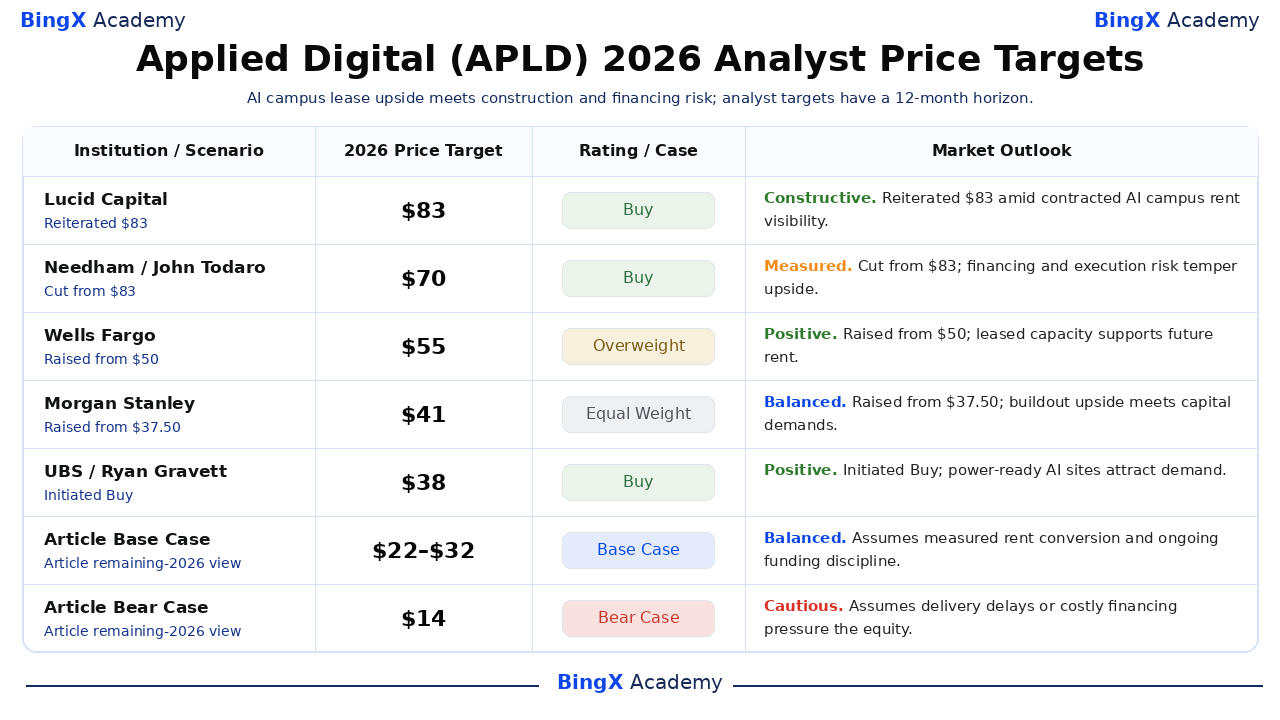
Эти шесть именных целевых цен сторонних аналитиков охватывают горизонт примерно 12 месяцев, выходящий за пределы декабря 2026 года. Датированные действия и рейтинги приводятся в том виде, в котором они сообщались; краткие объяснения рыночного прогноза представляют собой редакционную интерпретацию. Две последние строки — это отдельные сценарии данной статьи на остаток 2026 года, поэтому высокие аналитические целевые цены не следует воспринимать как обещания на конец года.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Lucid Capital |
$83 |
Покупать |
Позитивный. 2026-10-08: Даррен Афтахи подтвердил рейтинг «Покупать» с целевой ценой $83. Редакционная оценка: рейтинг $83 подтверждён на фоне видимости контрактной арендной платы ИИ-кампуса. |
|
Needham |
$70 |
Покупать |
Умеренный. 2026-10-08: Джон Тодаро снизил целевую цену с $83 до $70, сохранив рейтинг «Покупать». Редакционная оценка: риски финансирования и исполнения ограничивают потенциал роста. |
|
Wells Fargo |
$55 |
Выше рынка |
Позитивный. 2026-10-08: Эрик Любхов повысил целевую цену с $50 до $55, сохранив рейтинг «Выше рынка». Редакционная оценка: арендованные мощности поддерживают будущую арендную плату. |
|
Morgan Stanley |
$41 |
На уровне рынка |
Сбалансированный. 2026-10-09: Стивен Бёрд повысил целевую цену с $37,50 до $41, сохранив рейтинг «На уровне рынка». Редакционная оценка: потенциал роста от строительства встречает капитальные требования. |
|
UBS |
$38 |
Покупать |
Позитивный. 2026-09-23: Райан Грейветт инициировал рейтинг «Покупать» с целевой ценой $38. Редакционная оценка: ИИ-площадки с готовой инфраструктурой электроснабжения привлекают спрос. |
|
Rothschild & Co Redburn |
$22 |
Нейтрально |
Осторожный. 2026-09-21: Александр Хайссль инициировал рейтинг «Нейтрально» с целевой ценой $22. Редакционная оценка: финансирование и сроки реализации проектов сужают запас для ошибки. |
|
Базовый сценарий статьи |
22–32 |
Базовый сценарий |
Сбалансированный. Предполагает умеренную конвертацию аренды и финансовую дисциплину до декабря 2026 года. |
|
Пессимистичный сценарий статьи |
$14 |
Пессимистичный сценарий |
Осторожный. Предполагает, что задержки передачи объектов или дорогостоящее финансирование снижают стоимость акционерного капитала. |
Как торговать акциями Applied Digital (APLD) на BingX
BingX TradFi предлагает бессрочные контракты APLD-USDT для трейдеров, отслеживающих ввод объектов в эксплуатацию и условия финансирования. Бессрочные контракты отличаются от владения акциями на Nasdaq. Определите размер позиции, кредитное плечо и уровни выхода; BingX AI может упорядочить сигналы, однако самостоятельное исследование остаётся обязательным.
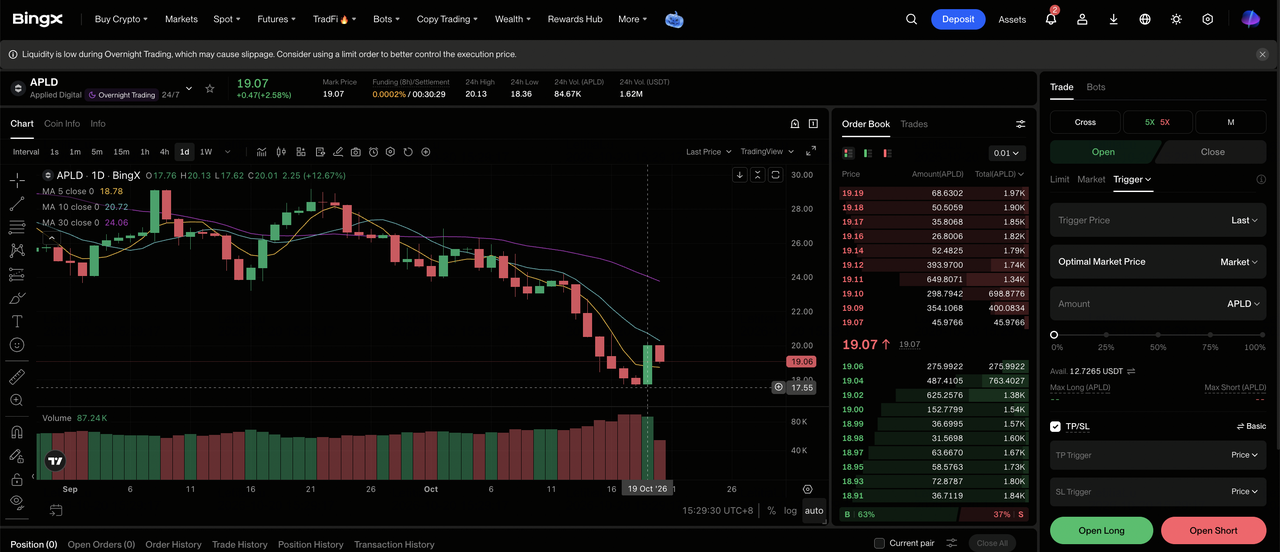
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Applied Digital (APLD). Найдите и выберите бессрочный фьючерсный контракт APLD-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если вы ожидаете своевременного ввода объектов в эксплуатацию и роста базовой арендной платы. Выберите «Открыть шорт», если вы ожидаете задержек проекта, стресса финансирования или размывания акций.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Объявления об арендаторах и строительстве могут резко двигать APLD.
Шаг 5: Соблюдайте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после открытия сделки. Отслеживайте показатели арендной платы, мощности и финансирования.
5 главных рисков для инвесторов Applied Digital в 2026 году
Наибольший риск — несоответствие между темпами капитальных затрат и сроками поступления стабильной арендной платы. Пять операционных показателей заслуживают внимания по мере масштабирования ИИ-кампусов.
- Графики строительства и подключения электроэнергии могут сдвигаться. Арендованные 1,41 гигаватта охватывают объекты, которые ещё строятся. Подключение к коммунальным сетям, оборудование, охлаждение и приёмка клиентами определяют, когда мощности станут тарифицируемой арендной платой. Задержки продлевают расходы на финансирование и откладывают арендный доход, которого ждут инвесторы.
- Долг может поглотить проектную доходность. По состоянию на август долг составлял $6,4 млрд при квартальных процентных расходах $77,4 млн. Новые кампусы требуют финансирования до начала полного получения арендной платы. Если условия ухудшатся, дополнительные продажи могут поддерживать кредиторов до держателей обыкновенных акций.
- Выпуск акций может размывать долю акционеров. Финансирование трубопровода нескольких гигаватт может потребовать акций или квазикапитальных ценных бумаг. Даже если операционные активы растут в стоимости, существенно большее количество акций может снизить потенциал роста на акцию. Сравнивайте привлечённый новый капитал с арендной платой, относимой на существующих акционеров.
- Концентрация клиентов усиливает последствия неудач. CoreWeave занимает Polaris Forge 1, тогда как небольшая группа клиентов-гиперскейлеров арендует дальнейшие кампусы. Крупные контрагенты добавляют видимость спроса, однако изменения в приёмке или расходах арендатора на крупном проекте могут существенно повлиять на результаты.
- Продажи отделочных работ могут скрывать регулярный прогресс. Отделочные работы для арендаторов обеспечили $183,5 млн квартальной выручки HPC против $65,8 млн базовой арендной платы. Проектные работы нестабильны. Рост выручки без роста мощностей и арендной платы является более слабым свидетельством.
Заключение: стоит ли инвестировать в Applied Digital в 2026 году?
Applied Digital имеет 1,41 гигаватта ИИ-кампусов в аренде и примерно $36 млрд будущей контрактной выручки базового срока. Polaris Forge 1 достиг 250 живых мегаватт после передачи в октябре, а квартальная базовая арендная плата HPC составила $65,8 млн. Тем не менее убыток по GAAP $221 млн, долг $6,4 млрд и значительные продажи отделочных работ означают, что один лишь портфель заказов не гарантирует доходности для держателей обыкновенных акций.
Редакционный оптимистичный сценарий $45 требует своевременного ввода объектов и доходности на акцию; пессимистичный сценарий $14 отражает задержки или дорогостоящее финансирование. Базовый диапазон $22–$32 предполагает постепенный рост арендной платы. На фоне закрытия 2026-10-19 на уровне $19,25 отслеживайте введённые мощности, базовую арендную плату, процентные расходы и размывание. Двенадцатимесячные аналитические целевые цены и продажи отделочных работ являются слабыми заменителями этих ориентиров.
Предупреждение о рисках: Торговля акциями и бессрочными контрактами с кредитным плечом может привести к существенной потере капитала. Задержки проектов, ограничения электроснабжения, концентрация, условия финансирования, кредитное плечо и волатильность рынка могут быстро изменить результаты. Проводите самостоятельное исследование и управляйте размером позиции.
Связанные материалы
- Лучшие акции ИИ-центров обработки данных для покупки в 2026 году: облако, серверы и инфраструктура ИИ-вычислений
- Лучшие акции высокопроизводительных вычислений (HPC) для наблюдения в 2026 году: лидеры рынка ускоренных вычислений
- Лучшие акции майнинга биткоина для покупки в 2026 году: хешрейт BTC встречает разворот в ИИ-инфраструктуру
- Прогноз цены CoreWeave (CRWV) на 2026 год: может ли спрос на облачные ИИ-услуги подтолкнуть CRWV к $175?
- Прогноз цены Nebius Group (NBIS) на 2026 год: может ли рост облачных ИИ-услуг подтолкнуть NBIS к $350?
- Прогноз цены IREN Limited (IREN) на 2026 год: может ли разворот в облачные ИИ-услуги подтолкнуть IREN к $131?
