

ExxonMobil (XOM) — это интегрированная энергетическая компания, охватывающая разведку и добычу нефти и газа, переработку, топливо, химикаты и специализированную продукцию. Её масштабы в бассейне Пермь, Гайане и сжиженном природном газе поддерживают рост добычи, в то время как нефтеперерабатывающие заводы и химические предприятия создают дополнительные потоки доходов. Эта интеграция может смягчить слабость отдельных сегментов, хотя акции остаются чувствительными к товарным ценам, маржам переработки и выполнению крупных проектов.
ExxonMobil Q2 2026 продемонстрировал обе стороны этой модели. Скорректированная прибыль выросла на 67% в квартальном исчислении до $14,7 млрд, свободный денежный поток достиг $17,2 млрд, в то время как добыча держалась около 4,5 млн баррелей нефтяного эквивалента в день. Скорректированная прибыль на акцию $3,52 всё же не достигла консенсуса $3,60, показывая, что исключительные цены на нефть и условия переработки не гарантируют чистого превышения ожиданий.
Прогноз акций XOM на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий преимущественного роста: рекордная добыча в Пермском бассейне, расширение в Гайане, экономия затрат и интегрированные маржи продлевают рост денежных потоков.
- Сценарий нормализации: снижение цен на нефть, волатильность переработки и нарушения на Ближ Востоке снижают прибыль до того, как долгосрочные проекты добавят достаточную стоимость.
Это руководство разбирает прогноз акций XOM, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о прибыли ExxonMobil за Q2 2026 от 31 июля, квартальную отчетность и рыночные данные на 10 сентября, плюс как торговать фьючерсами акций XOM на BingX TradFi с залогом USDT.
5 главных вещей для инвесторов ExxonMobil в сентябре 2026 года
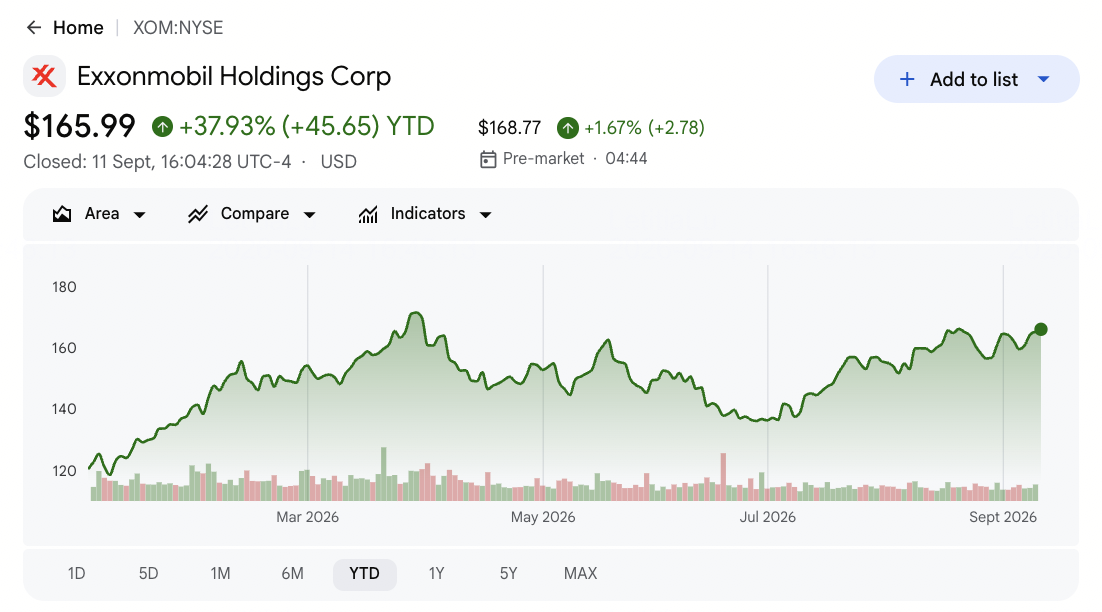
- XOM закрылся на $165,23 после роста примерно на 30% в 2026 году: Рост отражает более высокие цены на нефть, усиление условий переработки и рост от преимущественных активов. Акции остаются ниже выбранного максимума Уолл-стрит $185, хотя дальнейший рост зависит от того, будет ли денежный поток соответствовать оценке.
- Скорректированная прибыль Q2 достигла $14,7 млрд, рост 67% в квартальном исчислении: Прибыль более чем удвоилась по сравнению с предыдущим годом, поскольку более высокие цены на нефть и маржи переработки укрепили портфель. Скорректированная прибыль на акцию $3,52 всё же не достигла консенсуса $3,60 на $0,08.
- Добыча в Пермском бассейне достигла рекордных 1,8 млн баррелей в день: Бассейн помог компенсировать остановки на Ближнем Востоке, поскольку общая добыча держалась около 4,5 млн баррелей нефтяного эквивалента в день. Exxon нацелен на 2,5 млн баррелей нефтяного эквивалента в день из Пермского бассейна к 2030 году.
- Свободный денежный поток $17,2 млрд профинансировал $9,4 млрд возврата акционерам: Exxon выплатил $4,3 млрд дивидендов и выкупил акций на $5,1 млрд во втором квартале. Компания также сократила чистый долг на $7 млрд, укрепив как возврат на акцию, так и баланс.
- План на 2030 год нацелен на 5,5 млн баррелей нефтяного эквивалента в день и рост денежных потоков на $35 млрд: Exxon ожидает, что преимущественные активы достигнут 65% объемов и нацелен на рост прибыли $25 млрд с 2024 года. Выполнение этой дорожной карты всё ещё требует дисциплинированных годовых расходов $28-33 млрд.
Что такое ExxonMobil (XOM)?
ExxonMobil — одна из крупнейших в мире публично торгуемых интегрированных энергетических компаний. Её бизнес Upstream занимается разведкой и добычей нефти и природного газа, в то время как Energy Products перерабатывает сырую нефть и продает топливо, смазочные материалы и сырье. Chemical Products и Specialty Products перерабатывают углеводороды в материалы, используемые в упаковке, транспорте, строительстве и промышленных применениях. Поэтому прибыль зависит от объемов добычи, реализованных цен, загрузки нефтеперерабатывающих заводов, товарных маржей, операционных расходов и капитала, необходимого для разработки долгосрочных ресурсов.
Её долгосрочная стратегия концентрирует инвестиции в активы с более низкими издержками и проприетарные операционные преимущества. Приобретение Pioneer расширило позицию Exxon в Пермском бассейне, в то время как морская Гайана разрабатывается с партнерами через последовательность проектов плавучего производства. Проекты СПГ расширяют её газовый портфель, а инвестиции в Product Solutions нацелены на топливо, химикаты и материалы с более высокой стоимостью. План на 2030 год нацелен на добычу 5,5 млн баррелей нефтяного эквивалента в день, рост прибыли $25 млрд и рост денежных потоков $35 млрд с 2024 года, наряду со структурным сокращением затрат $20 млрд.
Обзор прибыли ExxonMobil (XOM) Q2 2026: прибыль $14,7 млрд при промахе EPS
ExxonMobil сообщил о выручке Q2 $116,02 млрд против ожидаемых $109,9 млрд, скорректированной прибыли на акцию $3,52 против ожидаемых $3,60 и скорректированной прибыли $14,7 млрд, рост 67% в квартальном исчислении. Добыча держалась около 4,5 млн баррелей нефтяного эквивалента в день, поскольку добыча в Пермском бассейне достигла 1,8 млн баррелей в день. Свободный денежный поток $17,2 млрд профинансировал возврат акционерам $9,4 млрд, хотя нарушения на Ближнем Востоке ограничили добычу.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 |
Консенсус $109,9 млрд |
$116,02 млрд |
Превышение. Примерно на $6,1 млрд выше консенсуса и рост 42,3% г/г. |
|
Скорректированная EPS Q2 |
Консенсус $3,60 |
$3,52 |
Промах. На $0,08 ниже консенсуса несмотря на более чем удвоение г/г. |
|
Скорректированная прибыль Q2 |
Q1 2026 |
$14,7 млрд |
Расширение. Рост 67% в квартальном исчислении и самая высокая за четыре года. |
|
Свободный денежный поток Q2 |
Ожидания Street |
$17,2 млрд |
Превышение. Сильная конверсия денежных средств поддержала сокращение долга и возврат. |
|
Добыча Q2 |
Предыдущий операционный уровень |
4,5 млн баррелей нефтяного эквивалента в день |
Устойчиво. Добыча в Пермском бассейне компенсировала часть нарушений на Ближнем Востоке. |
|
Добыча в Пермском бассейне Q2 |
Предыдущий год |
1,8 млн баррелей нефтяного эквивалента в день |
Рекорд. Масштаб и интеграция Pioneer поддержали преимущественный рост. |
|
Прибыль upstream Q2 |
Q1 2026 |
$9,2 млрд |
Улучшение. Более высокие цены на нефть повысили рентабельность upstream. |
|
Прибыль от переработки Q2 |
Q1 2026 |
$4,1 млрд |
Улучшение. Более сильные маржи компенсировали повышенное техобслуживание. |
|
Дивиденды и выкупы |
Годовой план выкупа $20 млрд |
$9,4 млрд |
Возвращено. Включало $4,3 млрд дивидендов и $5,1 млрд выкупов. |
|
Сокращение чистого долга |
Q1 2026 |
$7,0 млрд |
Улучшение. Товарный денежный поток укрепил баланс. |
- Выручка $116,02 млрд превысила консенсус примерно на $6,1 млрд: Продажи выросли на 42,3% с $81,51 млрд год назад, поскольку цены на нефть и условия переработки улучшились. Превышение показало сильную чувствительность выручки, хотя исполнение сегментов всё ещё определяет, сколько достигнет прибыли.
- Скорректированная EPS $3,52 не достигла консенсуса на $0,08: Прибыль всё ещё более чем удвоилась с $1,64 год назад и достигла $14,7 млрд. Узкий промах держал внимание на качестве прибыли несмотря на сильный заголовочный рост.
- Добыча в Пермском бассейне достигла 1,8 млн баррелей в день: Рекордная добыча помогла общей добыче держаться около 4,5 млн баррелей нефтяного эквивалента в день несмотря на остановки на Ближнем Востоке. Exxon всё ещё нуждается в прогрессе к своей цели 2,5 млн баррелей нефтяного эквивалента в день к 2030 году.
- Прибыль Upstream и переработки достигла $9,2 млрд и $4,1 млрд: Более высокие цены на сырую нефть повысили производственную прибыль, в то время как более сильные маржи улучшили переработку. Повышенное техобслуживание всё ещё ограничило квартал от полного соответствия ожиданиям.
- Свободный денежный поток $17,2 млрд поддержал сокращение долга на $7 млрд: Exxon также вернул $9,4 млрд через дивиденды и выкупы. Поддержание этих использований наряду с годовыми инвестициями $28-33 млрд поддержало бы стоимость на акцию.
Подробнее: Прогноз цены природного газа 2026: шок мировой энергетики $15 или ловушка избытка США?
Прогноз цены ExxonMobil (XOM) 2026: бычий, базовый и медвежий сценарии
Прогноз XOM зависит от того, смогут ли преимущественная добыча и сокращение затрат сохранить денежный поток после исключительного товарного фона Q2. Операционная база сильна, однако эталонное закрытие $165,23 уже учитывает часть восстановления.
Бычий сценарий: более высокие цены на нефть и рост добычи толкают XOM к $205
Бычий сценарий предполагает, что нефть остается на повышенном уровне, добыча в Пермском бассейне строится на рекорде Q2 в 1,8 млн баррелей в день, а проекты Гайаны расширяются без серьезных задержек. Сильные маржи переработки держат свободный денежный поток достаточным для инвестиций, дивидендов и годовой программы выкупа $20 млрд.
Движение к $205 потребует прогресса добычи к цели 5,5 млн баррелей нефтяного эквивалента в день к 2030 году, продолжения падения чистого долга после сокращения Q2 на $7 млрд и приближения экономии затрат к $20 млрд. Пересмотр прибыли выше максимума Street $185 укрепил бы сценарий.
Базовый сценарий: устойчивый спрос на нефть держит XOM между $165 и $185
Базовый сценарий предполагает умеренность нефти и маржей переработки, в то время как преимущественные активы и сокращение затрат держат денежный поток устойчивым. Рост Пермского бассейна, Гайаны и СПГ компенсирует спад зрелых месторождений, с годовыми капитальными расходами, остающимися в запланированном диапазоне $28-33 млрд.
При этом сценарии XOM мог бы торговаться в основном между $165 и $185, в общем соответствии с последним кластером аналитиков. Свободный денежный поток выше инвестиционных потребностей и устойчивые выкупы поддержали бы диапазон, в то время как более слабые маржи или рост чистого долга давили бы на верхний конец.
Медвежий сценарий: снижение цен на нефть тянет XOM к $130
Медвежий сценарий предполагает отступление цен на нефть, сжатие маржей переработки и удаление нарушениями на Ближнем Востоке большего объема добычи. Это ослабило бы как upstream, так и прибыль от переработки, сокращая квартальный темп свободного денежного потока $17,2 млрд.
Движение к $130 стало бы более вероятным, если прибыльные пересмотры упадут, преимущественные проекты соскользнут или выкупы замедлятся с темпа Q2 $5,1 млрд. Более низкая конверсия денежных средств и более слабый оценочный мультипликатор давили бы на акцию несмотря на финансовую силу Exxon.
Прогнозы цены акций XOM на 2026 год от аналитиков Уолл-стрит
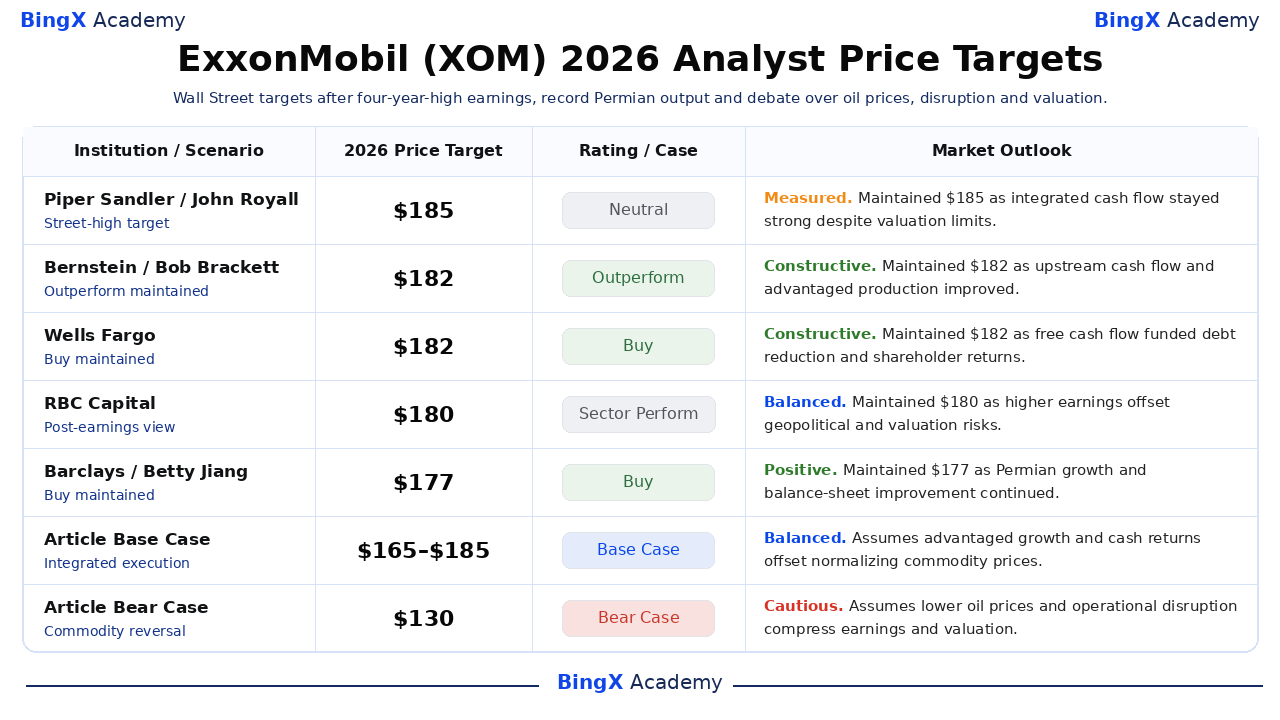
Цели Уолл-стрит остаются тесно сгруппированными после отчета Q2. Пять выбранных реальных целей охватывают $177-$185 против эталонного закрытия $165,23. Этот узкий диапазон сигнализирует о доверии к качеству активов Exxon, но также показывает, что аналитики видят ограниченное пространство для ошибок исполнения после примерно 30% роста акции.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Piper Sandler |
$185 |
Нейтральная |
Взвешенно. 3 сентября: поддержал максимальную цель Street, поскольку интегрированный денежный поток остался сильным несмотря на оценочные ограничения. |
|
Bernstein |
$182 |
Outperform |
Конструктивно. 3 августа: поддержал Outperform после более сильной генерации денежных средств upstream и роста преимущественной добычи. |
|
Wells Fargo |
$182 |
Buy |
Конструктивно. 31 июля: поддержал Buy, поскольку свободный денежный поток поддержал сокращение долга и возврат акционерам. |
|
RBC Capital |
$180 |
Sector Perform |
Сбалансированно. 31 июля: поддержал нейтральный рейтинг, поскольку более высокая прибыль была сбалансирована геополитическими рисками и рисками оценки. |
|
Barclays |
$177 |
Buy |
Позитивно. 10 сентября: поддержал Buy, поскольку рост Пермского бассейна и улучшение баланса поддержали прогноз. |
|
Morgan Stanley |
$177 |
Overweight |
Позитивно. 20 августа: подтвердил Overweight, поскольку преимущественные активы и возврат капитала поддержали стоимость на акцию. |
|
Базовый сценарий статьи |
$165–$185 |
Базовый сценарий |
Сбалансированно. Предполагает, что преимущественный рост и денежные возвраты компенсируют нормализацию товарных цен. |
|
Медвежий сценарий статьи |
$130 |
Медвежий сценарий |
Осторожно. Предполагает, что снижение цен на нефть и операционные нарушения сжимают прибыль и оценку. |
Как торговать акциями ExxonMobil (XOM) на BingX
Торгуйте прогнозами Exxon по добыче, переработке и возврату акционерам, используя BingX TradFi и инструменты BingX AI. Поскольку XOM реагирует на товарные цены, геополитические новости и исполнение проектов, трейдеры должны определить как катализатор, так и лимиты риска перед входом.
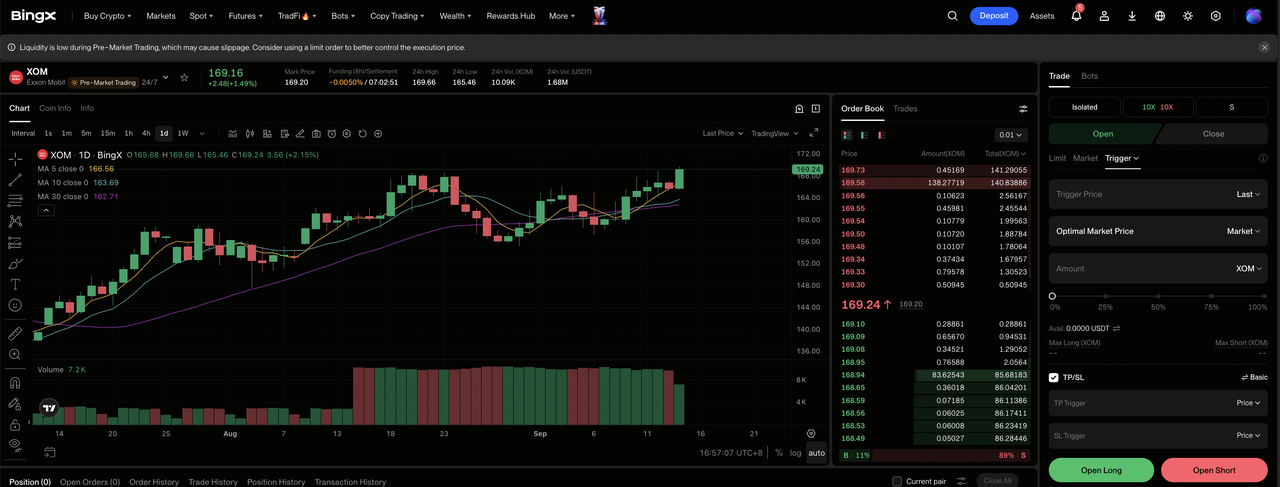
Шаг 1: Получите доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите ExxonMobil (XOM). Найдите и выберите бессрочный фьючерсный контракт XOM-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если преимущественная добыча и денежные возвраты остаются сильными. Выберите Открыть шорт, если снижение цен на нефть или нарушение ослабляет прибыль.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Примерно 30% рост YTD показывает, почему важны консервативное кредитное плечо и ясный размер позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профита и Стоп-лосса (ТП/СЛ) до или сразу после входа в торговлю. XOM может быстро реагировать на цены нефти, маржи переработки, обновления добычи и геополитические события.
5 главных рисков для инвесторов ExxonMobil в 2026 году
Интегрированный портфель Exxon снижает зависимость от одного бизнеса, хотя товарные цены, исполнение проектов и распределение капитала всё ещё влияют на денежный поток и стоимость на акцию.
- Снижение цен на нефть может быстро сократить прибыль: Скорректированная прибыль достигла $14,7 млрд при укреплении цен на сырую нефть. Устойчивое снижение давило бы на upstream маржи и оставляло меньше денежных средств после годовых капексов $28-33 млрд.
- Остановки на Ближнем Востоке могли сократить добычу: Добыча держалась около 4,5 млн баррелей нефтяного эквивалента в день несмотря на нарушения в Катаре и ОАЭ. Более длительные остановки могли сократить продажи даже при поддержке более высоких цен более жестким предложением.
- Задержки проектов могли замедлить план роста Exxon на 2030: Exxon нацелен на 5,5 млн баррелей нефтяного эквивалента в день и 65% объемов от преимущественных активов к 2030 году. Задержки в развитии Гайаны, СПГ или Пермского бассейна отложили бы рост прибыли.
- Снижение маржей переработки могло давить на прибыль: Переработка сгенерировала $4,1 млрд во втором квартале при сжатии товарных рынков. Более слабый спрос, более высокое предложение или продленное техобслуживание могли сократить прибыль Product Solutions.
- Выкупы зависят от сильного свободного денежного потока: Exxon вернул $9,4 млрд и сократил чистый долг на $7 млрд во втором квартале. Более слабый денежный поток мог замедлить годовую программу выкупа $20 млрд.
Заключительные мысли: является ли XOM хорошей инвестицией в 2026 году?
ExxonMobil сочетает рекордную добычу в Пермском бассейне, расширяющиеся активы Гайаны и интегрированную платформу переработки с сильными финансовыми возможностями. Скорректированная прибыль Q2 $14,7 млрд и свободный денежный поток $17,2 млрд одновременно профинансировали дивиденды, выкупы и сокращение долга. Это операционное и финансовое исполнение поддерживает базовый сценарий $165–$185 несмотря на более требовательную оценку после ралли 2026 года.
Центральный вопрос в том, смогут ли устойчивые операционные улучшения переживать исключительные товарные условия. Консервативные инвесторы должны мониторить добычу против дорожной карты 5,5 млн баррелей нефтяного эквивалента в день к 2030 году, маржи переработки, годовые капитальные расходы, свободный денежный поток и чистый долг. Прогресс по всем пяти мерам укрепил бы путь к $205, в то время как одновременное ухудшение способствовало бы медвежьему сценарию $130.
Напоминание о риске: Торговля и инвестирование в XOM включает высокий риск потери капитала. Товарные цены, остановки добычи, маржи переработки, геополитические нарушения, исполнение проектов, регулирование и изменения оценки могут существенно повлиять на акцию. Проводите независимое исследование и используйте дисциплинированное определение размера позиции.
Связанное чтение
- Топ энергетических акций и ETF для покупки в 2026: кризис мощности ИИ встречается с геополитической волатильностью
- Топ акций энергетики ИИ для покупки в 2026: атомная энергия, газ, топливные элементы и развитие энергетики ИИ
- Прогноз цены природного газа 2026: шок мировой энергетики $15 или ловушка избытка США?
- Прогноз акций SLB 2026: цифровой прорыв ИИ $83 или геополитическая ловушка $48?
- Прогноз цены NuScale Power (SMR) 2026: прорыв чистой энергии или капиталоемкий мираж?
