
Bank of America (BAC) предоставляет банковские, кредитные, услуги по управлению капиталом и услуги на рынке капитала для частных лиц, предприятий и институциональных клиентов. Депозитная кредитная франшиза обеспечивает стабильный процентный доход, тогда как Merrill и Private Bank расширяют инвестиционные комиссионные и клиентские отношения. Переоценка кредитов, стоимость фондирования и операционная эффективность определяют, превращается ли рост баланса в более высокую прибыль и доходность на акцию.
Последний квартал показал более высокий основной банковский доход, однако регуляторный штраф снизил отчётную прибыльность. Выручка Bank of America за III квартал 2026 года выросла на 3% до $29,96 млрд, а чистый процентный доход увеличился на 8%. Скорректированная прибыль на акцию составила $1,08, тогда как урегулирование спора на $1,2 млрд снизило прибыль на акцию по GAAP до $0,91. Следующим испытанием станет вопрос: смогут ли переоценка кредитов и рост сегмента управления благосостоянием восстановить операционный рычаг.
Прогноз акций BAC на 2026 год теперь определяется двумя конкурирующими точками зрения:
- Сценарий восстановления базового банковского бизнеса: Переоценка кредитов и регулярные комиссионные за управление капиталом могут увеличить прибыль, если стоимость депозитов останется управляемой, а инвестиции в соответствие требованиям станут более эффективными.
- Сценарий давления на затраты и комиссионные: Снижение комиссионных от торговых операций и инвестиционно-банковских услуг может поглотить прирост процентного дохода, если расходы и требования к капиталу останутся на высоком уровне по всей франшизе.
В этом руководстве рассматриваются прогноз акций BAC, ценовые сценарии на 2026 год, ключевые риски и аналитические прогнозы на основе отчёта о прибыли от 2026-10-14, официальной презентации и рыночных данных по 2026-10-21, а также как купить акции BAC на BingX TradFi за USDT или USDC.
5 главных фактов для инвесторов Bank of America в октябре 2026 года
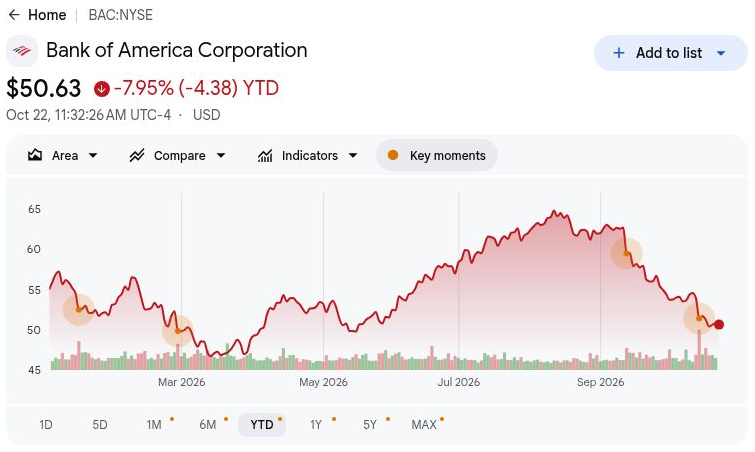
- Акции BAC закрылись на уровне $50,78 по состоянию на 2026-10-21, снизившись на 7,67% с начала года: Акции остаются ниже уровня начала года, что делает бычий сценарий с целевой ценой $68 зависимым от более сильного операционного рычага. Продолжение роста требует, чтобы переоценка кредитов улучшила доходность для акционеров, а не опиралась на автоматическое восстановление активности на рынках капитала.
- Выручка за III квартал выросла до $29,96 млрд по сравнению с $29,04 млрд годом ранее: Продажи снизились с $31,56 млрд во II квартале, демонстрируя последовательное ослабление. Тем не менее процентный доход и комиссионные за управление благосостоянием способствовали росту, поэтому важно отделять устойчивый прогресс в банковском бизнесе от широкого восстановления рынков капитала.
- Активы клиентов в сегменте управления благосостоянием достигли $5,1 трлн по мере расширения клиентских отношений: Остатки по состоянию на 2026-09-30 и квартальные притоки под управлением на уровне $20 млрд свидетельствуют об инвестиционном спросе. От удержания активов, доходности комиссионных и затрат на обслуживание будет зависеть, какая часть этого масштаба трансформируется в прибыль.
- Мандат на финансирование Broadcom AI предоставляет дополнительную возможность для роста: Bank of America выступил совместным агентом по размещению в рамках транзакции под руководством Apollo, объявленной в июне. Будущие мандаты на финансирование и полученные комиссионные определят, превратится ли эта институциональная позиция в устойчивый рост выручки.
- Коэффициент достаточности капитала CET1 на уровне 10,9% поддерживает кредитование и выплаты акционерам: BAC сообщил о выкупе акций на $6 млрд наряду с $2,2 млрд в виде обыкновенных дивидендов в III квартале. Это обеспечивает поддержку доходности на акцию, хотя сохранение запаса капитала и повышение рентабельности будут иметь важное значение для долгосрочной акционерной стоимости.
Что такое Bank of America (BAC)?
Bank of America — глобальный банк и компания в сфере финансовых услуг, обслуживающая потребителей, малый бизнес, корпорации, институциональных инвесторов и состоятельных частных лиц. Потребительский банкинг предоставляет депозиты, кредитные карты и кредиты, тогда как Global Banking обслуживает корпоративное финансирование и казначейские нужды. Merrill и Private Bank генерируют комиссионные за управление инвестициями, а Global Markets оказывает торговые и финансовые услуги. Выручка поступает от процентных спредов, консультационных и транзакционных комиссий, управления активами и клиентской активности, что делает стоимость фондирования и эффективность использования капитала ключевыми факторами рентабельности.
Стратегия роста Bank of America направлена на расширение клиентских отношений, увеличение доходов от управления благосостоянием и повышение производительности за счёт цифрового банкинга. В июне 2026 года компания выступила совместным агентом по размещению транша A2 в рамках финансирования Broadcom AI XPV под руководством Apollo на сумму $35 млрд — это сумма транзакции, а не банковская выручка. Компания также расширяет использование искусственного интеллекта сотрудниками: более 200 000 сотрудников используют инструменты в рамках более чем 300 одобренных приложений. По итогам III квартала активы клиентов в сегменте управления благосостоянием достигли $5,1 трлн, а эти инициативы направлены на углубление отношений и увеличение комиссионного дохода при контроле затрат на обслуживание.
Читайте также: Лучшие акции финансовых услуг и финтех для покупки в 2026 году на фоне агентного ИИ и стейблкоин-платёжных сетей
Обзор результатов Bank of America (BAC) за III квартал 2026 года: рост процентного дохода вопреки урегулированию споров и давлению на комиссионные
Bank of America отчитался о выручке за III квартал 2026 года в размере $29,96 млрд, что на 3% выше год к году, но ниже $31,56 млрд во II квартале, при поддержке переоценки кредитов и комиссионных за управление благосостоянием. Чистый процентный доход вырос на 8% до $16,45 млрд, тогда как разводнённая прибыль на акцию по GAAP снизилась до $0,91 после регуляторного урегулирования на $1,2 млрд. При скорректированной прибыли на акцию $1,08 и коэффициенте CET1 10,9% будущий рост прибыли зависит от дисциплины фондирования, более высокой комиссионной активности и контроля расходов.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётное / Фактическое значение |
Отклонение |
|
Выручка |
$29,04 млрд, III кв. 2025 |
$29,96 млрд |
Улучшение. Рост на 3% г/г. |
|
Чистый процентный доход |
$15,23 млрд, III кв. 2025 |
$16,45 млрд |
Расширение. Рост на 8% г/г. |
|
Разводнённая прибыль на акцию по GAAP |
$1,04, III кв. 2025 |
$0,91 |
Снижение. Падение на 13% г/г. |
|
Скорректированная разводнённая прибыль на акцию |
Без учёта урегулирования |
$1,08 |
Скорректированная. На $0,17 выше GAAP. |
|
Непроцентные расходы |
~$17,3 млрд, III кв. 2025 |
$19,7 млрд |
Выше. Рост примерно на 14%. |
|
Выручка от управления благосостоянием |
$6,31 млрд, III кв. 2025 |
$7,12 млрд |
Расширение. Рост на 13% г/г. |
|
Комиссионные от инвестиционно-банковской деятельности |
~$2,0 млрд, III кв. 2025 |
$1,8 млрд |
Ниже. Снижение на 11% г/г. |
|
Коэффициент CET1 |
11,2%, II кв. 2026 |
10,90% |
Ниже. Снижение примерно на 0,4 п.п. |
- Выручка за III квартал выросла на 3% до $29,96 млрд. Выручка снизилась на 5% в квартальном выражении, несмотря на годовой рост, что отражает ослабление активности на рынках капитала после более сильного второго квартала. Устойчивый кредитный спрос и расширение управления благосостоянием будут важны для поддержания импульса роста прибыли.
- Чистый процентный доход вырос на 8% до $16,45 млрд. Более высокие остатки по кредитам и переоценка активов с фиксированной ставкой обусловили результаты по всей депозитной банковской франшизе. Продолжение кредитного спроса и удержание депозитов могут поддержать прибыль, хотя стоимость фондирования влияет на рентабельность.
- Разводнённая прибыль на акцию по GAAP снизилась до $0,91 в связи с ростом затрат на урегулирование. Непроцентные расходы достигли $19,7 млрд, при этом регуляторное урегулирование составило $1,2 млрд. Более высокие расходы на соответствие требованиям снизили отчётную прибыльность, что делает эффективность затрат важной по мере нормализации рыночной активности.
- Активы клиентов в сегменте управления благосостоянием достигли $5,1 трлн. Квартальные притоки активов под управлением составили $20 млрд, обеспечивая $4,5 млрд комиссионных за управление активами по всей франшизе управления благосостоянием. Расширение активов, приносящих комиссионный доход, укрепляет регулярную выручку и снижает зависимость от торговых операций и инвестиционно-банковской деятельности.
- Комиссионные от инвестиционно-банковской деятельности снизились на 11% до $1,8 млрд. Снижение транзакционной активности оказало давление на квартальные результаты, хотя руководство охарактеризовало инвестиционно-банковские каналы сделок как устойчивые. Пополнение мандатов на консультирование, завершение финансовых транзакций и соблюдение дисциплины в расходах будут важны для будущего роста выручки.
Инвестиционный прогноз Bank of America (BAC) на 2026 год: бычий сценарий $68 против медвежьего сценария $45
Прогноз Bank of America на 2026 год зависит от того, смогут ли переоценка кредитов и рост сегмента управления благосостоянием восстановить рентабельность после урегулирования. Более высокий процентный доход свидетельствует о прогрессе, тогда как снижение комиссионных от рынков капитала и рост расходов делают операционный рычаг ключевым фактором оценки. Следующие редакционные сценарии отражают то, как стоимость фондирования, клиентская активность и распределение капитала могут формировать результаты до декабря 2026 года.
Бычий сценарий: переоценка кредитов и рост управления благосостоянием толкают BAC к $68
Более высокая доходность депозитного кредитования повысила бы прибыль, а регулярные комиссионные за управление благосостоянием обеспечивают дополнительный двигатель роста. Чистый процентный доход за III квартал вырос на 8%, а комиссионные за управление активами — на 16%, что свидетельствует о способности обоих направлений расширяться даже в условиях снижения рыночной активности. Если эти доходы будут опережать базовые расходы, BAC сможет улучшить рентабельность, не требуя ещё одного исключительно сильного торгового квартала.
Сценарий с ценой $68 получил бы поддержку при дальнейшем росте чистого процентного дохода сверх уровня III квартала и сохранении положительных потоков под управлением. Отсутствие новых штрафов сопоставимого масштаба и сохранение запаса капитала помогут превратить этот рост в более высокую прибыль на акцию.
Базовый сценарий: устойчивый базовый банковский бизнес удерживает BAC в диапазоне $54–$60
Регулярный процентный доход и комиссионные за управление благосостоянием могут поддерживать прибыль даже при постепенном улучшении инвестиционно-банковского бизнеса и торговых операций. Выручка от управления благосостоянием в III квартале достигла $7,12 млрд, помогая компенсировать ослабление транзакционно-чувствительных направлений бизнеса и воздействие роста расходов. Базовый сценарий предполагает сохранение этих основных вкладов, обеспечивая умеренный прогресс прибыли при нерешённых вопросах конкуренции за фондирование и расходов на соответствие требованиям.
Диапазон $54–$60 соответствовал бы устойчивому кредитному спросу, положительным потокам под управлением и контролируемым кредитным потерям. Улучшение эффективности расходов поддержало бы верхнюю границу диапазона, тогда как продолжение слабости комиссионных могло бы поглотить достаточную часть банковского прогресса, чтобы ограничить восстановление.
Медвежий сценарий: слабые комиссионные и высокие затраты тянут BAC к $45
Снижение доходов от рынков капитала сильнее обнажило бы BAC перед затратами на фондирование, соответствие требованиям и операционными расходами, снижая прибыль, остающуюся от банковской франшизы. Комиссионные от инвестиционно-банковской деятельности снизились на 11%, а продажи и торговые операции — на 5% в III квартале, несмотря на более высокий процентный доход. При дальнейшем ослаблении клиентской активности рост депозитов и кредитов может обеспечить недостаточную защиту прибыли от повышенных расходов.
Сценарий с ценой $45 стал бы более вероятным при ослаблении комиссионных наряду с ростом стоимости депозитов или кредитных расходов. В этом случае прирост процентного дохода должен был бы вносить бо́льший вклад лишь для стабилизации прибыли, оставляя меньше поддержки для выкупа акций и более высокой оценки.
Прогнозы цены акций BAC на 2026 год от аналитиков Уолл-стрит
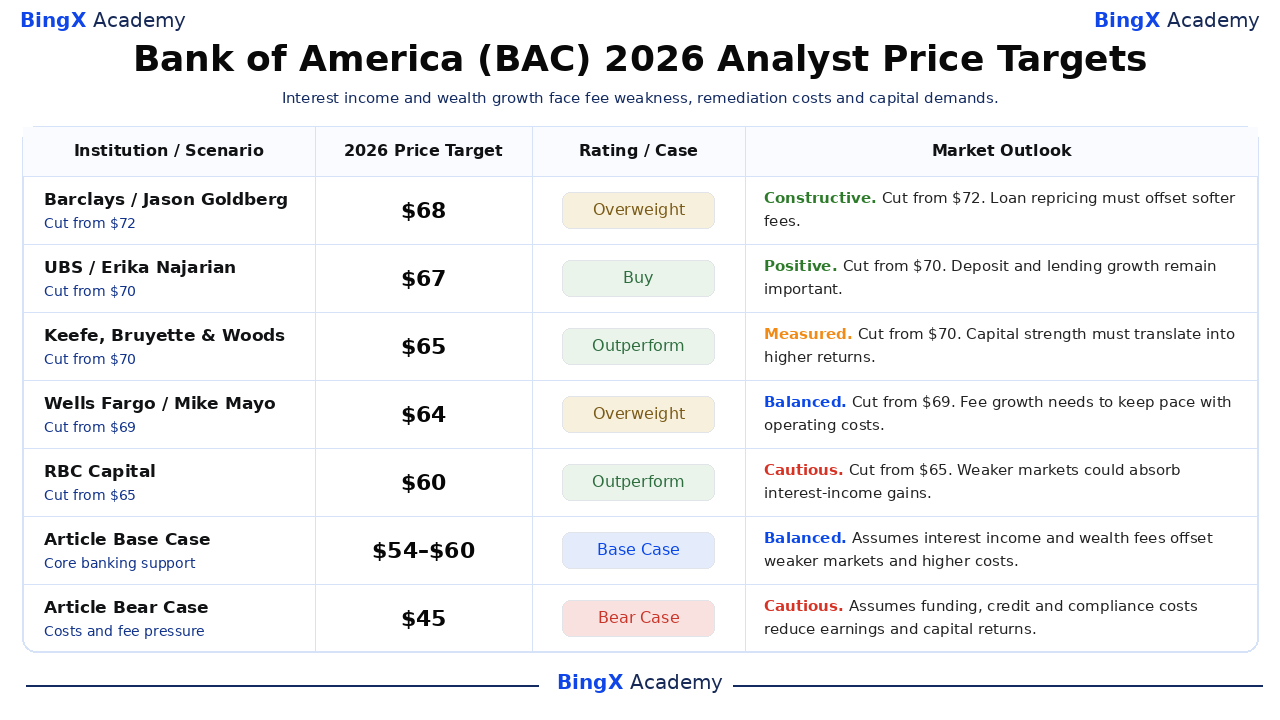
Следующие целевые цены являются сторонними исследовательскими ориентирами по обыкновенным акциям Bank of America с горизонтом, как правило, двенадцать месяцев, выходящим за пределы 2026 года. Они не являются гарантированными ценами и не совпадают с декабрьскими сценариями в данной статье. Снижения после отчётности показывают, что конструктивные рейтинги могут сочетаться с более низкими ожиданиями по прибыли и допущениями оценки.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Barclays |
$68 |
Выше рынка |
Конструктивный. 2026-10-15: снижен с $72; рейтинг «Выше рынка» сохранён. Редакционная оценка: переоценка кредитов должна компенсировать снижение комиссионных. |
|
UBS |
$67 |
Покупать |
Позитивный. 2026-10-05: снижен с $70; рейтинг «Покупать» сохранён. Редакционная оценка: рост депозитов и кредитования остаётся важным. |
|
Keefe, Bruyette & Woods |
$65 |
Опережает рынок |
Взвешенный. 2026-10-15: снижен с $70; рейтинг «Опережает рынок» сохранён. Редакционная оценка: сила капитала должна трансформироваться в более высокую доходность. |
|
Wells Fargo |
$64 |
Выше рынка |
Сбалансированный. 2026-10-15: снижен с $69; рейтинг «Выше рынка» сохранён. Редакционная оценка: рост комиссионных должен успевать за операционными расходами. |
|
RBC Capital |
$60 |
Опережает рынок |
Осторожный. 2026-10-15: снижен с $65; рейтинг «Опережает рынок» сохранён. Редакционная оценка: ослабление рынков может поглотить прирост процентного дохода. |
|
Базовый сценарий статьи |
54–60 |
Базовый сценарий |
Сбалансированный. Редакционный сценарий на декабрь 2026 года. Предполагает, что базовый банковский бизнес компенсирует снижение комиссионных и рост расходов. |
|
Медвежий сценарий статьи |
$45 |
Медвежий сценарий |
Осторожный. Редакционный сценарий на декабрь 2026 года. Предполагает, что давление на фондирование и кредитное качество снизит доходность. |
Как купить акции Bank of America (BAC) на BingX
Покупайте и держите акции Bank of America через BingX Stocks Trading, используя USDT или USDC, при условии наличия листинга и соответствия требованиям аккаунта. Bank of America предоставляет доступ к потребительскому банкингу, кредитованию, управлению благосостоянием и институциональным финансовым услугам. Соответствующие требованиям пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
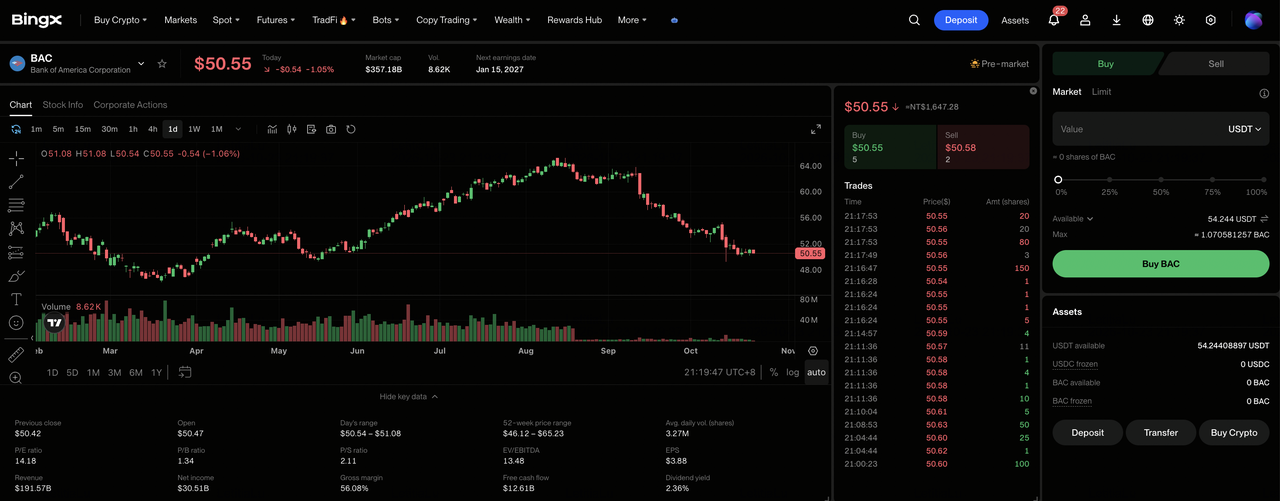
Шаг 1: Перейдите в раздел BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите раскрытие рисков торговли акциями при первом использовании продукта.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC со своего фондового счёта или счёта управления капиталом. Перед выбором размера инвестиции ознакомьтесь с минимальным размером ордера и условиями дробного владения для выбранной акции.
Шаг 3: Выберите Bank of America (BAC). Откройте рынок акций, найдите Bank of America (BAC) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с идентификационными данными компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Bank of America. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые сессии, тогда как лимитные ордера требуют указанной цены или лучше, а также достаточной ликвидности для исполнения.
Шаг 5: Просмотрите и управляйте своими вложениями. Откройте раздел «Акции > Позиции» для мониторинга ваших акций BAC и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёты по схеме T+1 в целом влияют на то, когда выручка от продажи становится доступной для вывода, а не на то, когда купленные акции можно продать.
5 главных рисков для инвесторов Bank of America в 2026 году
Депозитная франшиза Bank of America, расширяющийся бизнес по управлению благосостоянием и диверсифицированные клиентские отношения поддерживают прогноз прибыли. Однако стоимость фондирования, расходы на соответствие требованиям, активность на рынках капитала и качество кредитного портфеля могут оказать давление на рентабельность и доходность для акционеров.
- Снижение клиентской активности может оказать давление на выручку: Доходы от продаж и торговых операций в III квартале составили $5,1 млрд, снизившись на 5%, несмотря на более высокую активность по акциям. Снижение объёмов торговли или финансовых остатков может сократить прибыль и доходность капитала.
- Рост операционных расходов может ограничить маржу: Непроцентные расходы в III квартале достигли $19,7 млрд, включая урегулирование на $1,2 млрд. Более высокие расходы на соответствие требованиям и технологии могут снизить рентабельность, если процентный доход и комиссионные за управление благосостоянием будут расти медленнее.
- Задержки в инвестиционно-банковской деятельности могут ограничить рост комиссионных: Комиссионные от инвестиционно-банковской деятельности в III квартале составили $1,8 млрд, снизившись на 11%, несмотря на то что руководство охарактеризовало каналы сделок как устойчивые. Задержки слияний, андеррайтинговой активности или завершения транзакций могут снизить видимость будущей выручки.
- Требования к капиталу могут ограничить доходность для акционеров: BAC выкупил акции на $6 млрд в III квартале, тогда как коэффициент CET1 снизился до 10,9%. Более высокие резервы по кредитным потерям или расходы на устранение нарушений могут ограничить будущие обратные выкупы и рост прибыли на акцию.
- Снижение доходности может оказать давление на оценку: Скорректированная доходность BAC на материальный обыкновенный капитал в III квартале составила 14,9% без учёта регуляторного штрафа. Замедление кредитования, снижение активности на рынках капитала или рост стоимости фондирования могут снизить доходность и спровоцировать падение цены акций.
Заключение: стоит ли инвестировать в Bank of America в 2026 году?
Квартальный чистый процентный доход Bank of America в размере $16,45 млрд и $5,1 трлн активов клиентов в сегменте управления благосостоянием демонстрируют масштаб его основной прибыльной франшизы. Переоценка кредитов и регулярные инвестиционные комиссионные обеспечивают поддержку помимо торговых операций, тогда как обратный выкуп акций создаёт возможности для улучшения результатов на акцию. Поддержание этого роста будет зависеть от контроля расходов и восстановления доходов от рынков капитала.
Бычий сценарий с ценой $68 предполагает более высокий процентный доход, устойчивые потоки управления благосостоянием и улучшение эффективности затрат. Базовый сценарий в диапазоне $54–$60 отражает устойчивость банковского бизнеса, тогда как медвежий сценарий с ценой $45 учитывает ослабление комиссионных и рост стоимости фондирования. При закрытии акций BAC на уровне $50,78 по состоянию на 2026-10-21 инвесторам следует следить за тем, превращается ли базовый рост в устойчивую прибыльность на акцию.
Предупреждение о рисках: Диверсифицированная банковская франшиза Bank of America не исключает инвестиционных рисков. Более высокая стоимость фондирования, регуляторные предписания или ухудшение качества кредитного портфеля могут снизить прибыль и доходность для акционеров. Инвесторам следует оценить оценочные показатели, достаточность капитала и свою готовность к риску перед покупкой акций BAC.
Похожие материалы
- Лучшие акции финансовых услуг и финтех для покупки в 2026 году на фоне агентного ИИ и стейблкоин-платёжных сетей
- Прогноз цены акций Broadcom (AVGO) на 2026 год: сможет ли рост доходов от ИИ подтолкнуть AVGO к $600?
- Прогноз цены акций Goldman Sachs (GS) на 2026 год: сможет ли рекордная выручка от операций с акциями поднять GS к $1 150?
- Прогноз цены акций JPMorgan Chase (JPM) на 2026 год: сможет ли рост процентного дохода подтолкнуть JPM к $425?
- Прогноз цены акций BlackRock (BLK) на 2026 год: сможет ли высокий спрос на ETF подтолкнуть BLK к $1 400?
- Прогноз цены акций Wells Fargo (WFC) на 2026 год: сможет ли рост процентного дохода подтолкнуть WFC к $105?
