A Virgin Galactic (SPCE) é uma empresa de voos espaciais humanos comerciais que está desenvolvendo um serviço de turismo suborbital premium em torno de sua espaçonave de próxima geração da classe Delta. As vendas de ingressos e a frequência futura de voos definem sua oportunidade de receita a longo prazo, embora as operações comerciais permaneçam suspensas. Esta transição deixa o patrimônio altamente sensível aos marcos de testes, necessidades de liquidez e cronograma para o retorno de clientes pagantes ao espaço.
O último trimestre mostrou progresso na demanda e preparação do programa sem resolver a tensão financeira central. A receita Q2 2026 da Virgin Galactic foi de apenas $0,1 milhão, o fluxo de caixa livre foi negativo em $91 milhões e a administração transferiu o primeiro voo comercial Delta para fevereiro de 2027. O caso de investimento depende de se o programa Delta pode cruzar dos gastos de desenvolvimento para o serviço confiável antes do financiamento adicional diluir substancialmente os acionistas.
A previsão das ações SPCE para 2026 se centra em duas visões concorrentes:
- O caso dos marcos: Os testes captive-carry de outubro e a demanda premium firme melhoram a confiança na rampa comercial de 2027.
- O caso de financiamento: novos atrasos e consumo sustentado de caixa forçam mais emissão de ações antes da receita recorrente começar.
Este guia detalha a previsão das ações SPCE, cenários de preços para 2026, riscos principais e perspectivas de analistas, baseando-se no comunicado de lucros Q2 2026 de 12 de agosto da Virgin Galactic, arquivamento trimestral e dados de mercado até 2 de setembro, além de como negociar futuros de ações SPCE na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Virgin Galactic Devem Saber em Setembro de 2026
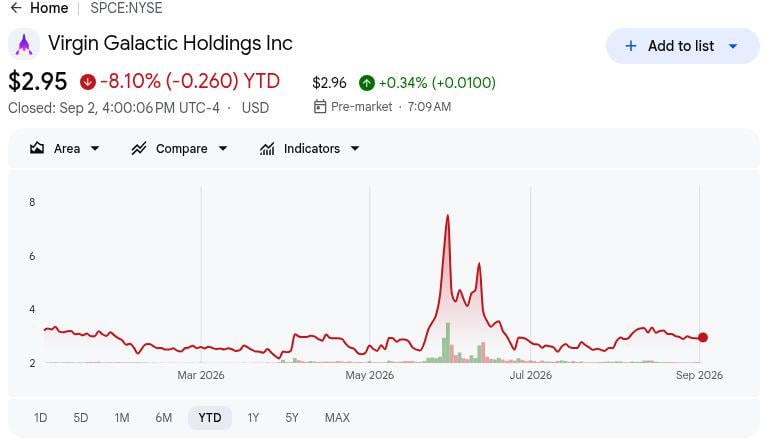
- SPCE fechou a $2,95 em 2 de setembro: As ações subiram 1,37% naquele dia e permaneceram entre as metas de analistas selecionadas de $2 a $5. O preço ainda reflete expectativas em torno da execução da classe Delta ao invés de evidência de lucratividade comercial estabelecida.
- A receita Q2 caiu para apenas $0,1 milhão de $0,4 milhão um ano antes: Com os voos comerciais ainda suspensos, a receita atual permanece imaterial relativa aos custos de desenvolvimento da empresa. O caso de investimento, portanto, depende principalmente dos marcos de testes e da meta de retorno ao serviço de fevereiro de 2027.
- O fluxo de caixa livre melhorou para negativo $91 milhões: A queima de caixa diminuiu de negativo $114 milhões no Q2 2025, enquanto caixa e títulos negociáveis ficaram em cerca de $286 milhões. A administração ainda espera aproximadamente mais $175 milhões a $190 milhões de fluxo de caixa livre negativo através do Q3 e Q4 combinados.
- A demanda por ingressos premium representa mais de $50 milhões de receita esperada: A tranche superinscrita foi precificada em $750.000 por assento, apoiando a tese de demanda premium. Essa receita esperada só se torna significativa uma vez que as espaçonaves Delta entrem em serviço comercial confiável.
- As metas selecionadas de analistas variam de $2 a $5: O spread de $3 reflete visões drasticamente diferentes sobre o cronograma Delta, necessidades de financiamento e risco de diluição. Com $134 milhões já levantados através do programa ATM e 41 milhões de ações emitidas, o financiamento futuro permanece uma variável importante para o valor por ação.
O Que É a Virgin Galactic (SPCE)?
A Virgin Galactic (SPCE) é uma empresa de voos espaciais comerciais focada no turismo espacial humano suborbital e missões de pesquisa. Ela desenvolve espaçonaves reutilizáveis projetadas para transportar astronautas privados e cargas científicas até a borda do espaço, com receita esperada vindo principalmente de vendas de ingressos premium e voos de pesquisa. Diferentemente de provedores de lançamento como Rocket Lab ou SpaceX, a Virgin Galactic está centrada em experiências humanas suborbitais ao invés de serviços de lançamento orbital.
Sua estratégia de crescimento está cada vez mais centrada na frota classe Delta e em um modelo de voo comercial de maior frequência. A Virgin Galactic está desenvolvendo veículos Delta para reduzir o tempo de retorno, aumentar a capacidade anual de voos e apoiar um negócio de turismo espacial mais escalável uma vez que o serviço seja retomado. A empresa também está mirando clientes privados abastados e instituições de pesquisa, com preços premium de ingressos ajudando a apoiar a economia de cada voo. Essa estratégia dá à SPCE uma posição distinta no turismo espacial comercial, mas a execução depende de completar os testes, colocar as espaçonaves Delta em serviço no cronograma e alcançar frequência de voo suficiente para apoiar a geração sustentável de caixa.
Leia Mais: Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
Visão Geral dos Lucros Q2 2026 da Virgin Galactic (SPCE): Receita, Queima de Caixa e Marcos Delta
O Q2 da Virgin Galactic mostrou melhoria modesta de custos, mas continuou a queima pesada de caixa e outro atraso no serviço comercial. A receita caiu para $0,1 milhão de $0,4 milhão um ano antes, a perda líquida diminuiu para $56 milhões, e o fluxo de caixa livre melhorou para negativo $91 milhões. Caixa e títulos negociáveis ficaram em $286 milhões, enquanto a administração ainda espera aproximadamente $175 milhões a $190 milhões de fluxo de caixa livre negativo adicional através do Q3 e Q4. A empresa também levantou $134 milhões através de seu programa ATM, ressaltando que a liquidez permanece central até que os voos Delta comecem a gerar receita recorrente.
|
Métrica Financeira |
Período Anterior / Orientação |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$0,4 milhão no Q2 2025 |
$0,1 milhão |
Menor. Voos permanecem suspensos. |
|
Perda líquida Q2 2026 |
$67 milhões no Q2 2025 |
$56 milhões |
Melhorou. Perdas diminuíram ano a ano. |
|
EBITDA ajustado |
Negativo $52 milhões no Q2 2025 |
Negativo $52 milhões |
Estável. Déficit operacional persistiu. |
|
Fluxo de caixa livre |
Negativo $114 milhões no Q2 2025 |
Negativo $91 milhões |
Melhorou. Queima moderou. |
|
Caixa e títulos negociáveis |
N/A |
$286 milhões |
Disponível. Financia a pista de desenvolvimento. |
|
Financiamento ATM |
N/A |
$134 milhões em receitas brutas; 41 milhões de ações emitidas |
Dilutivo. Liquidez requereu mais patrimônio. |
|
Orientação FCF Q3 e Q4 |
N/A |
Negativo $95-$100 milhões; negativo $80-$90 milhões |
Pesado. Saídas continuam até o final do ano. |
|
Tranche de expedição premium |
N/A |
Mais de $50 milhões de receita esperada |
Positivo. Demanda premium permaneceu firme. |
|
Primeiro serviço comercial Delta |
Anteriormente Q4 2026 |
Fevereiro 2027 |
Atrasado. Receita transferida para mais tarde. |
- A receita declinou para $0,1 milhão: Os voos comerciais permanecem suspensos, então a receita atual ainda é imaterial relativa à base de custos da empresa e a avaliação futura depende principalmente dos marcos Delta.
- A perda líquida diminuiu para $56 milhões: O déficit melhorou de $67 milhões um ano antes, já que a disciplina de gastos ajudou a compensar a falta de receita recorrente de voos.
- O EBITDA ajustado permaneceu negativo $52 milhões: O déficit operacional inalterado mostra que a melhoria material dos lucros exigirá mais do que controle de custos e depende de reiniciar o serviço comercial.
- O fluxo de caixa livre melhorou para negativo $91 milhões: A queima de caixa diminuiu de negativo $114 milhões, mas a empresa ainda enfrenta saídas substanciais antes do Delta entrar em serviço.
- O primeiro voo comercial Delta mudou para fevereiro de 2027: Os testes captive-carry estão programados para outubro de 2026, com a segunda espaçonave esperada para entrar em serviço em março. Outro atraso estenderia o período pré-receita e aumentaria a pressão de financiamento.
Perspectiva de Investimento 2026 da Virgin Galactic (SPCE): Caso Otimista $5 vs. Caso Pessimista $2
O teste central é se o progresso Delta pode melhorar a confiança mais rápido do que a queima de caixa e a diluição enfraquecem o valor por ação.
O Caso Otimista: Testes Delta Empurram SPCE em Direção a $5
O Caso Otimista assume que os testes captive-carry começam em outubro, as duas primeiras naves Delta mantêm suas datas de serviço do início de 2027, e a demanda por ingressos premium permanece forte. Cumprir esses marcos reduziria a incerteza do cronograma e mudaria o foco dos investidores para a frequência de voos e economia unitária.
Um movimento em direção a $5 exigiria progresso técnico sem um grande revés de segurança ou certificação, além de liquidez suficiente para alcançar o serviço comercial. Marcos de testes estáveis e nenhum aumento importante na queima de caixa forneceriam a confirmação mais clara.
O Caso Base: Progresso Delta Medido Mantém SPCE Entre $3 e $4
O Caso Base assume que os testes avançam com atraso adicional limitado, a queima de caixa permanece próxima da orientação, e o financiamento permanece disponível. Os investidores continuam a esperar por evidência de que a execução Delta está passando do desenvolvimento para operações confiáveis.
Sob este cenário, SPCE poderia negociar principalmente entre $3 e $4. Progresso visível dos captive-carry, datas de serviço estáveis e gastos controlados apoiariam a faixa, enquanto outra mudança de cronograma ou emissão acelerada de ações a enfraqueceria.
O Caso Pessimista: Novos Atrasos Puxam SPCE em Direção a $2
O Caso Pessimista assume que os testes ou o serviço comercial escorregam novamente, estendendo o período de receita mínima e fluxo de caixa livre negativo. Financiamento adicional então espalharia o valor eventual da frota Delta por uma contagem de ações maior.
Um movimento em direção a $2 se tornaria mais provável se os testes fossem empurrados para trás, a data de serviço de fevereiro de 2027 escorregasse, ou a queima de caixa excedesse a orientação. Nesse ambiente, tempo e diluição sozinhos poderiam pressionar o valor por ação mesmo se a demanda de clientes permanecesse intacta.
Previsões de Preços das Ações SPCE para 2026 por Analistas de Wall Street
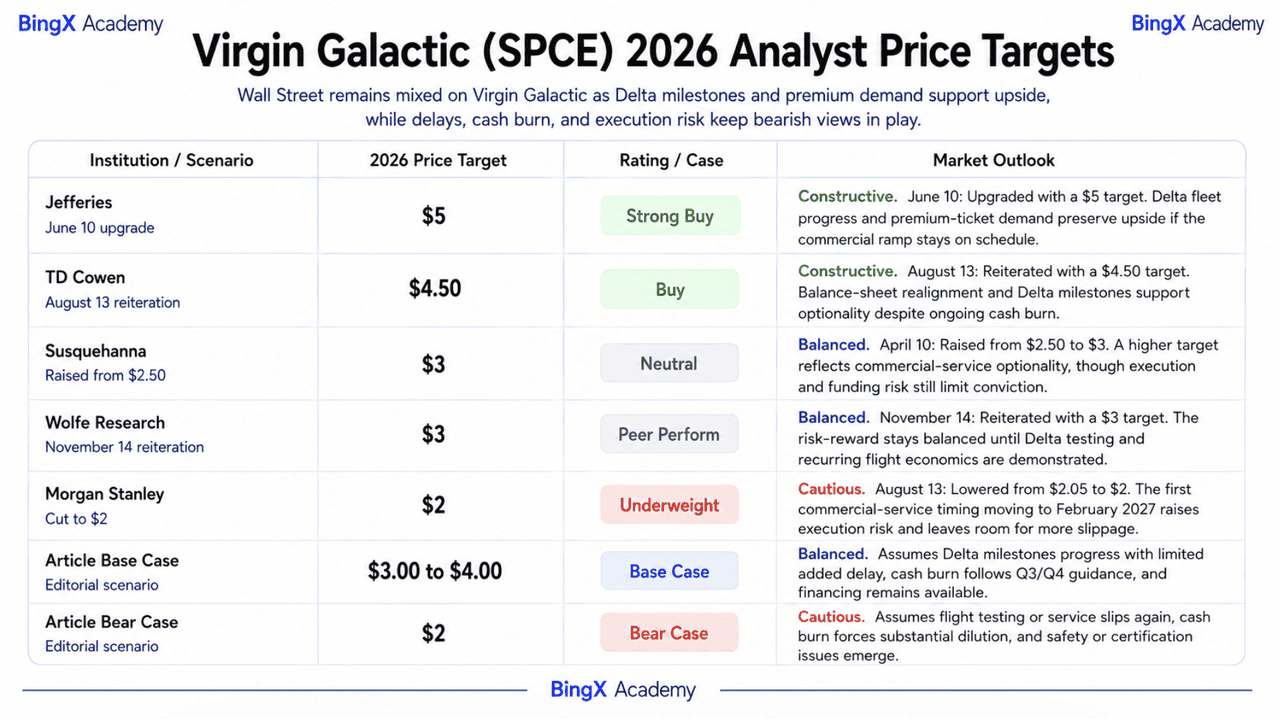
Essas ações datadas de terceiros abrangem opcionalidade otimista da frota e preocupação sobre o cronograma de serviço atrasado. Seu spread reflete incerteza ao invés de um consenso unificado. Os cenários do artigo são identificados separadamente das linhas reais dos analistas.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Jefferies |
$5 |
Strong Buy |
Construtiva. 10 de junho: Atualizada com meta de $5. A frota Delta e demanda por ingressos premium preservam potencial de alta se a rampa comercial chegar no cronograma. |
|
TD Cowen |
$4,50 |
Buy |
Construtiva. 13 de agosto: Reiterada com meta de $4,50. Realinhamento do balanço patrimonial e marcos Delta apoiam opcionalidade apesar da queima de caixa contínua. |
|
Susquehanna |
$3 |
Neutral |
Equilibrada. 10 de abril: Aumentada de $2,50 para $3. Uma meta mais alta reconhece a opcionalidade de serviço comercial enquanto a execução e risco de financiamento limitam a convicção. |
|
Wolfe Research |
$3 |
Peer Perform |
Equilibrada. 14 de novembro: Reiterada com meta de $3. O risco-recompensa permanece equilibrado até que os testes Delta e a economia recorrente de voos sejam demonstrados. |
|
Morgan Stanley |
$2 |
Underweight |
Cautelosa. 13 de agosto: Reduzida de $2,05 para $2. A mudança do primeiro serviço comercial para fevereiro de 2027 aumenta o risco de execução e deixa espaço para mais deslizamento de cronograma. |
|
Caso Base do Artigo |
$3,00-$4,00 |
Caso Base |
Equilibrado. Assume que os marcos delta progridem com atraso adicional limitado, queima de caixa segue orientação Q3/Q4, e financiamento permanece disponível. |
|
Caso Pessimista do Artigo |
$2 |
Caso Pessimista |
Cauteloso. Assume que testes de voo ou serviço escorregam novamente, queima de caixa força diluição substancial, e questões de segurança ou certificação emergem. |
Como Negociar Ações da Virgin Galactic (SPCE) na BingX
Negocie as perspectivas de marcos Delta, demanda premium e financiamento da Virgin Galactic usando ferramentas BingX TradFi e BingX AI. Como SPCE pode reagir drasticamente a atualizações de testes, mudanças de cronograma e captações de recursos, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
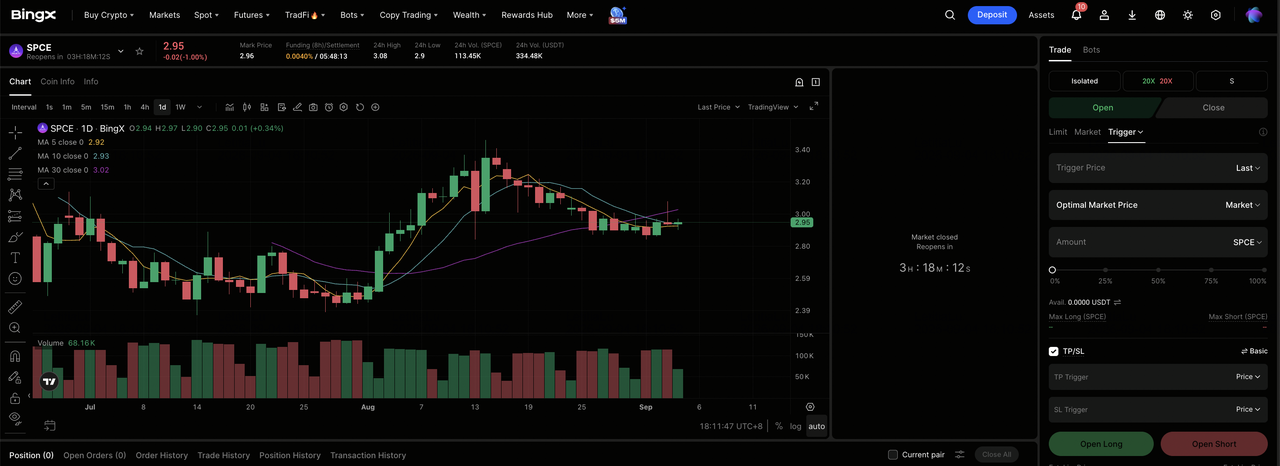
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Virgin Galactic (SPCE). Procure e selecione o contrato de futuros perpétuos SPCE-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se os testes começarem no cronograma e as datas de serviço de 2027 se mantiverem. Selecione Abrir Short se novos atrasos ou necessidades de financiamento enfraquecerem o resultado esperado por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. Ações de pequena capitalização orientadas por marcos podem se reprificar rapidamente, então alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. SPCE pode reagir rapidamente a resultados de testes, cronograma de serviços, desenvolvimentos de segurança e emissão de capital.
Top 5 Riscos para Observar para Investidores da Virgin Galactic em 2026
O potencial de alta da Virgin Galactic ainda depende de alcançar o serviço comercial antes que atrasos, queima de caixa ou diluição enfraqueçam materialmente a economia para os acionistas.
- Outro atraso de cronograma estenderia o período pré-receita: O primeiro voo comercial Delta está agora direcionado para fevereiro de 2027. Qualquer escorregamento adicional empurraria a receita de ingressos para fora enquanto as despesas de desenvolvimento e corporativas continuam.
- Queima de caixa persistente poderia levar a mais diluição: O fluxo de caixa livre foi negativo $91 milhões no Q2, e a administração espera aproximadamente mais $175 milhões a $190 milhões de saídas através do Q3 e Q4. Mais financiamento de patrimônio pode ser necessário se os custos de testes ou rampa da frota aumentarem.
- Contratempos de segurança ou certificação poderiam atrasar todo o programa: Uma questão de espaçonave ou teste poderia desencadear trabalho de redesenho, revisão regulatória adicional e danos reputacionais antes dos clientes pagantes retornarem ao voo.
- Baixa frequência de voos poderia enfraquecer a economia unitária: Mesmo se Delta entrar em serviço, o negócio ainda precisa de voos suficientes por espaçonave para espalhar custos fixos efetivamente. Tempos de retorno mais lentos ou utilização de frota mais fraca atrasariam o caminho para o fluxo de caixa positivo.
- Reservas premium podem converter mais lentamente do que esperado: A tranche mais recente representa mais de $50 milhões de receita esperada a $750.000 por assento, mas cancelamentos, adiamentos ou conversão mais lenta de clientes reduziria a receita disponível para apoiar a rampa inicial da frota.
Considerações Finais: Você Deveria Investir na Virgin Galactic em 2026?
A Virgin Galactic demonstrou interesse de clientes premium e diminuiu partes de seu déficit de caixa, ainda assim a empresa ainda carece de receita operacional significativa. Os testes Delta e a meta de serviço de fevereiro de 2027, portanto, carregam mais peso do que comparações de vendas de curto prazo.
O caso otimista requer testes oportunos, datas de entrada em serviço estáveis e liquidez adequada. O caso pessimista precisa apenas de outro atraso ou financiamento mais pesado para enfraquecer o resultado por ação. Traders conservadores podem aguardar evidência de captive-carry e uma ponte de financiamento mais clara antes de tratar o cronograma comercial como confiável.
Lembrete de Risco: Negociar e investir em ações como SPCE envolve alto risco de perda de capital. Segurança de voos espaciais, certificação, atrasos de cronograma, queima de caixa, diluição e conversão incerta de demanda podem afetar os resultados. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
- Previsão de Preço da SpaceX (SPCX) 2026: Fusão AI de $227 Street-High ou Bolha de Avaliação de Trilhões de Dólares?
- Perspectiva das Ações da Firefly Aerospace 2026: Podem Veículos de Lançamento e Serviços de Espaçonaves Levar FLY a $45+?
- Previsão de Preço das Ações da Archer Aviation 2026: Breakout eVTOL de $11,83 ou Espiral da Morte por Diluição?
- Previsão de Preço da Redwire 2026: Pode o Momentum Espacial e de Defesa Ajudar RDW a Estender Seu Rally de 220%?
- Previsão de Preço das Ações da Sidus Space 2026: Boom de Satélites de $10 ou Armadilha de Diluição?
