

A Redwire (RDW) é uma empresa integrada de tecnologia espacial e de defesa que fornece componentes de nave espacial, engenharia digital, aeronaves autônomas, sensores e sistemas de missão. A aquisição da Edge Autonomy ampliou o portfólio da infraestrutura espacial para aeronaves não tripuladas comprovadas em combate, criando mais exposição aos orçamentos de defesa e demanda internacional. Essa expansão aumenta a escala da Redwire, embora também eleve os riscos de integração, execução de programa e alocação de capital.
O último trimestre mostrou que a plataforma combinada pode crescer rapidamente. A receita do Q2 2026 da RedWire subiu 89,6% para um recorde de $117,1 milhões, a margem bruta melhorou para 27,8% de -30,9%, e o backlog contratado atingiu $542,1 milhões. O EBITDA ajustado permaneceu negativo em $3,2 milhões, portanto o caso de investimento depende de se a conversão do backlog e a alavancagem operacional podem transformar a demanda recorde em lucro consistente.
A previsão das ações da RDW para 2026 agora se centra em duas visões concorrentes:
- O caso da escala de defesa e backlog: uma relação book-to-bill de 1,42x, backlog de $542,1 milhões e demanda crescente do Stalker e Penguin poderiam apoiar crescimento sustentado e EBITDA ajustado positivo.
- O caso da integração e lucratividade: execução de programa mais lenta, pressão de custos de preço fixo ou perdas continuadas poderiam impedir que o crescimento da receita alcance lucros por ação.
Este guia analisa a previsão das ações da RDW, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de resultados do Q2 2026 de 5 de agosto de 2026 da Redwire, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros de ações da RDW na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Redwire Devem Saber em Setembro de 2026
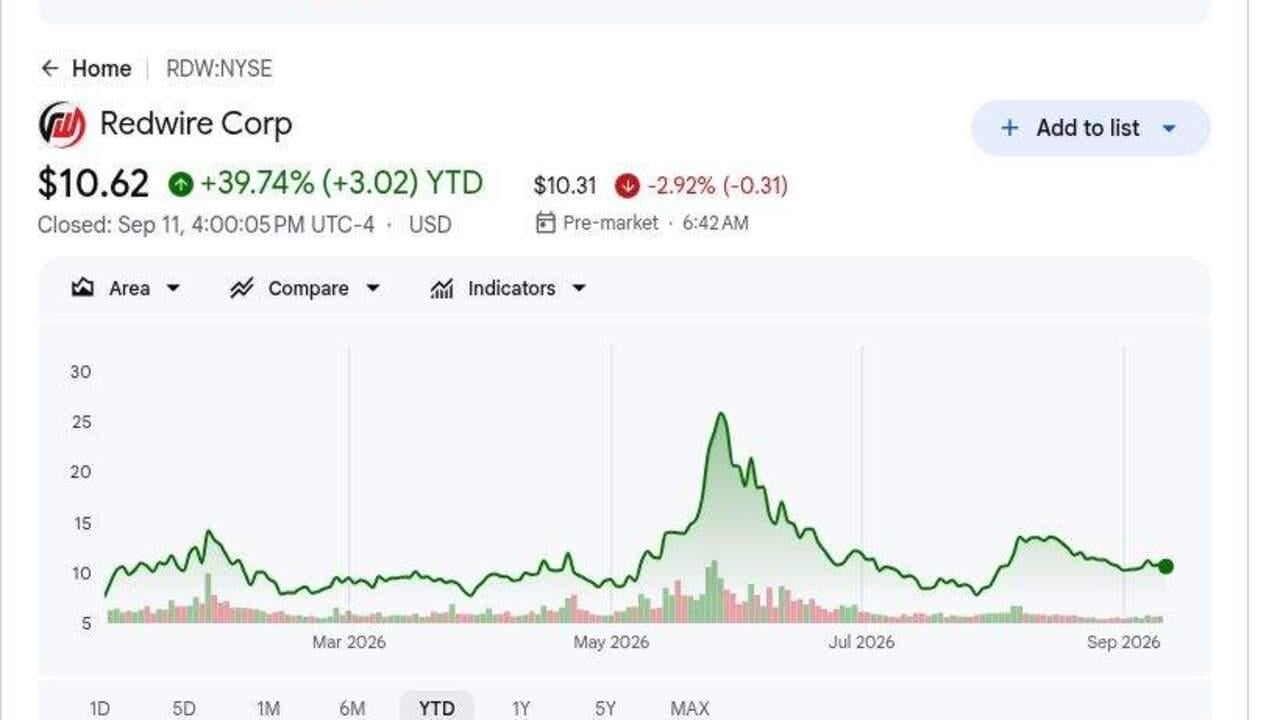
- O fechamento de $10,62 em 11 de setembro deixou a RDW cerca de 39,4% acima em 2026: O ganho reflete maior demanda de defesa, embora as ações tenham recuado substancialmente da máxima de maio. Um consenso de analistas de $14 e máxima de $24 implicam potencial de alta apenas se o backlog converter e as margens continuarem melhorando.
- A receita do Q2 atingiu um recorde de $117,1 milhões, alta de 89,6%: O resultado superou o consenso de $107,1 milhões em cerca de $10,0 milhões. A Edge Autonomy e atividade de programa mais ampla aumentaram a escala, dando à Redwire mais receita nos mercados espaciais e de defesa aérea.
- A margem bruta melhorou 58,7 pontos percentuais para 27,8%: A comparação com -30,9% um ano antes é a melhoria operacional mais clara. O EBITDA ajustado também diminuiu em $24,2 milhões para uma perda de $3,2 milhões, apesar de $12,5 milhões de gastos em pesquisa e desenvolvimento.
- O backlog contratado atingiu $542,1 milhões com book-to-bill de 1,42x: O backlog aumentou cerca de $130,8 milhões desde o final do ano, e as reservas excederam a receita durante o Q2. Os números apoiam maior visibilidade, embora o cronograma e execução dos contratos determinem quão rapidamente o backlog se torna receita reconhecida e caixa.
- A Redwire reafirmou de $450 milhões a $500 milhões de receita para 2026: A receita do primeiro semestre totalizou $214,0 milhões, deixando $236 milhões a $286 milhões para o segundo semestre. A faixa requer execução contínua do programa, mas não assume que cada dólar dos $542,1 milhões de backlog converta este ano.
O Que É a Redwire (RDW)?
A Redwire é uma fornecedora de tecnologia aeroespacial e de defesa que atende agências espaciais civis, operadores comerciais e clientes militares dos EUA e aliados. Seu portfólio espacial inclui painéis solares, estruturas implantáveis, avionics, sensores, plataformas de nave espacial, sistemas de radiofrequência e hardware de pesquisa em microgravidade. A Edge Autonomy adiciona aeronaves não tripuladas Stalker e Penguin, cargas úteis de inteligência e operações autônomas. A receita é gerada através de entregas de produtos, serviços de engenharia e contratos governamentais com estruturas de preço fixo, custo-mais e tempo-e-material.
A direção de longo prazo da empresa conecta a infraestrutura espacial com sistemas de defesa autônomos multi-domínio. O Corpo de Fuzileiros Navais dos EUA e o Exército emitiram prêmios subsequentes do Stalker Block 30, enquanto os contratos do Penguin incluem um pedido multi-anual de oito dígitos altos de um país da OTAN e um programa da Guarda Costeira de Taiwan. A Redwire também apoia missões da NASA e tem parcerias com Bristol Myers Squibb, Universidade Purdue, Universidade Rowan e Aspera Biomedicines em pesquisa farmacêutica no espaço. Esses relacionamentos diversificam a demanda, embora a aquisição governamental e cronogramas de lançamento ainda moldem o timing da receita.
Visão Geral dos Resultados do Q2 2026 da Redwire (RDW): Receita, Escala Operacional e Perspectiva Financeira
A Redwire entregou receita recorde do Q2 2026, margem bruta positiva e maior backlog, embora a lucratividade tenha permanecido incompleta. A receita de USD 117,1 milhões superou o consenso de USD 107,1 milhões em cerca de USD 10,0 milhões e cresceu 89,6%, o LPA ajustado de USD -0,09 negativo superou a estimativa de USD -0,16 negativo, e a margem bruta atingiu 27,8%. O backlog contratado subiu para USD 542,1 milhões e a administração reafirmou USD 450 milhões a USD 500 milhões de receita para o ano completo, deixando execução e conversão de caixa como os principais testes.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$107,1M consenso |
$117,1M |
Superou. Cerca de $10,0M acima do consenso e alta de 89,6% YoY. |
|
LPA ajustado Q2 |
$(0,16) consenso |
$(0,09) |
Superou. A perda foi $0,07 menor que o consenso. |
|
Prejuízo líquido GAAP Q2 |
$(97,0)M no Q2 2025 |
$(41,0)M |
Melhorou. A perda diminuiu em $56,0M YoY. |
|
Margem bruta Q2 |
(30,9)% no Q2 2025 |
27,80% |
Expandiu. Margem melhorou 58,7 pontos percentuais YoY. |
|
EBITDA ajustado Q2 |
$(27,4)M no Q2 2025 |
$(3,2)M |
Melhorou. A perda diminuiu em $24,2M apesar de $12,5M de P&D. |
|
Book-to-bill Q2 |
— |
1,42x |
Positivo. Pedidos excederam a receita reconhecida durante o trimestre. |
|
Backlog contratado |
$411,3M em 31 de dezembro de 2025 |
$542,1M |
Recorde. Backlog aumentou cerca de $130,8M desde o final do ano. |
|
Liquidez total |
$130,2M em 31 de dezembro de 2025 |
$607,8M |
Fortalecida. Liquidez aumentou 366,9% desde o final do ano. |
|
Perspectiva de receita FY2026 |
$450M-$500M anterior |
$450M-$500M |
Reafirmada. Receita do primeiro semestre de $214,0M apoia a faixa. |
- Receita de USD 117,1 milhões superou o consenso em cerca de USD 10,0 milhões: O aumento de 89,6% refletiu o portfólio de defesa maior e atividade de programa mais forte. A superação mostra que a demanda está se convertendo em vendas reportadas em vez de permanecer inteiramente no backlog.
- LPA ajustado de USD -0,09 negativo foi USD 0,07 melhor que o consenso: O prejuízo líquido GAAP também diminuiu em USD 56,0 milhões para USD 41,0 milhões. A Redwire permanece não lucrativa, embora maior escala esteja começando a reduzir a intensidade da perda.
- A margem bruta melhorou para 27,8% de -30,9%: A oscilação de 58,7 pontos percentuais aponta para economia de contratos muito mais saudável e mix de aquisição. Sustentar margens positivas é necessário antes que o crescimento da receita possa apoiar fluxo de caixa durável.
- O EBITDA ajustado melhorou em USD 24,2 milhões para USD -3,2 milhões negativo: O resultado incluiu USD 12,5 milhões de despesas de pesquisa e desenvolvimento. EBITDA positivo está ao alcance se a receita converter no cronograma e os custos do programa permanecerem controlados.
- A liquidez subiu 366,9% para USD 607,8 milhões: O total incluiu USD 557,0 milhões de caixa e caixa restrito mais USD 50,0 milhões de disponibilidade de crédito. O balanço mais forte apoia integração e investimento, enquanto a dívida a prazo caiu de USD 90 milhões para USD 50 milhões.
Perspectiva de Investimento 2026 da Redwire (RDW): Caso Otimista de $24 vs. Caso Pessimista de $8
Os seguintes resultados Otimista, Base e Pessimista são cenários editoriais da Academia BingX em vez de alvos de Wall Street. Cada faixa depende de condições operacionais e financeiras observáveis.
O Caso Otimista: Forte Demanda de Defesa Empurra RDW Rumo a $24
O Caso Otimista assume que o backlog de USD 542,1 milhões converta próximo ao cronograma, book-to-bill permaneça acima de 1,0x e Edge Autonomy expanda vendas através dos sistemas Stalker, Penguin e Octopus. A margem bruta permanece próxima ou acima de 27,8%, ajudando o EBITDA ajustado a sair de USD -3,2 milhões negativo para território positivo.
Um movimento em direção a $24 exigiria receita de ano completo próxima ao teto de orientação de USD 500 milhões, EBITDA ajustado positivo e mais prêmios dos EUA ou OTAN. Crescimento contínuo do backlog e melhor fluxo de caixa operacional fortaleceriam o caso.
O Caso Base: Crescimento Constante do Backlog Mantém RDW Entre $14 e $18
O Caso Base assume que a Redwire atinja a faixa de receita de USD 450 milhões a USD 500 milhões e mantenha margem bruta positiva, enquanto gastos de integração e P&D mantêm a melhoria do lucro gradual. Infraestrutura espacial e aeronaves autônomas ambas contribuem, embora o timing dos contratos mantenha resultados trimestrais desiguais.
A RDW poderia negociar principalmente entre $14 e $18 sob essas condições. Book-to-bill acima de 1,0x, backlog estável e EBITDA ajustado próximo do ponto de equilíbrio apoiariam a faixa. Receita abaixo de USD 450 milhões ou margem bruta abaixo de 25% enfraqueceriam o limite superior.
O Caso Pessimista: Atrasos de Projeto Puxam RDW Rumo a $8
O Caso Pessimista assume que clientes atrasem prêmios ou entregas, o backlog converta mais lentamente e programas de preço fixo absorvam custos de engenharia mais altos. A integração da Edge Autonomy também demora mais, mantendo despesas à frente da contribuição de lucro da receita adquirida.
Um movimento em direção a $8 se tornaria mais provável se o backlog caísse abaixo de USD 500 milhões, as perdas de EBITDA ajustado se ampliassem de USD -3,2 milhões negativo ou a administração baixasse o piso de receita de USD 450 milhões. Mais financiamento de patrimônio ou dívida adicionaria pressão adicional.
Previsões do Preço das Ações RDW para 2026 Por Analistas de Wall Street
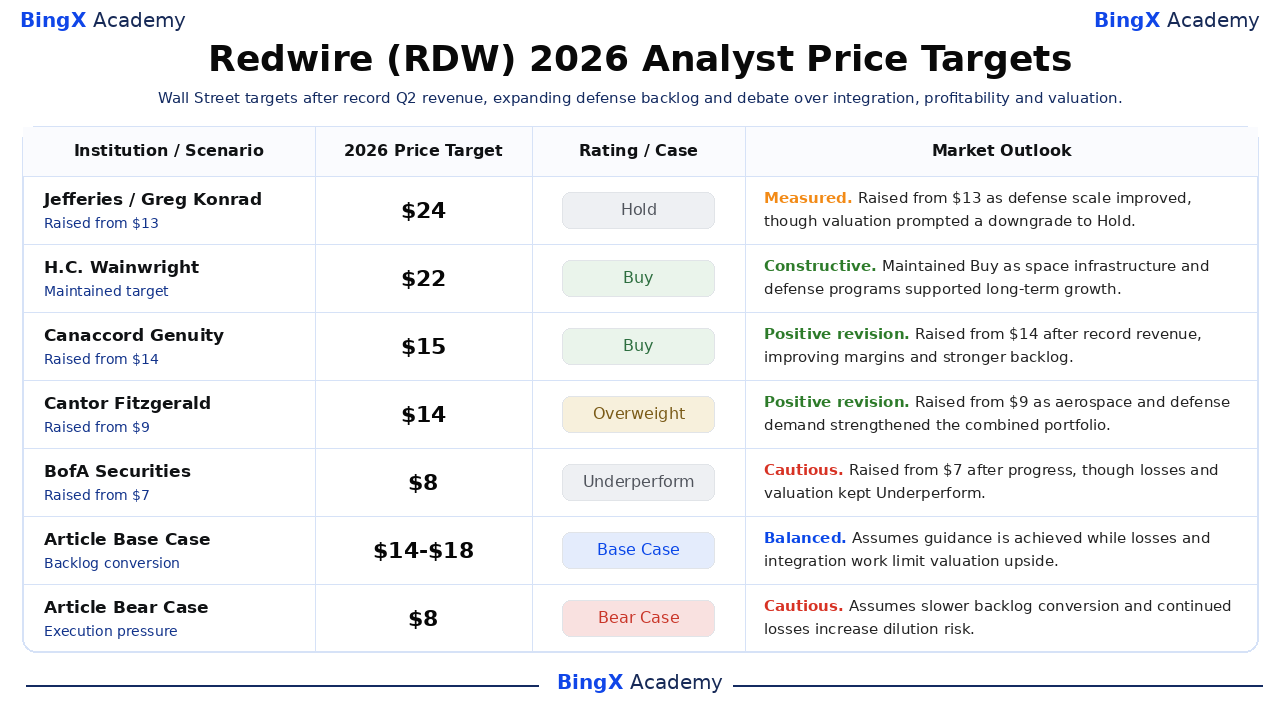
Essas cinco ações datadas abrangem $8 a $24 e mostram como Wall Street equilibra backlog recorde e demanda de defesa contra integração, perdas e avaliação. Eles são pontos de referência de terceiros em vez de uma única previsão. As fileiras finais Base e Pessimista são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Jefferies |
$24 |
Hold |
Ponderado. 1 de junho: Elevado de $13 enquanto a escala de defesa melhorou, embora a avaliação tenha provocado um rebaixamento para Hold. |
|
H.C. Wainwright |
$22 |
Buy |
Construtiva. 23 de dezembro: Manteve Buy enquanto infraestrutura espacial e programas de defesa apoiaram crescimento de longo prazo. |
|
Canaccord Genuity |
$15 |
Buy |
Revisão positiva. 10 de agosto: Elevado de $14 após receita recorde, margens em melhoria e backlog mais forte. |
|
Cantor Fitzgerald |
$14 |
Overweight |
Revisão positiva. 5 de agosto: Elevado de $9 enquanto a demanda aeroespacial e de defesa fortaleceu o portfólio combinado. |
|
BofA Securities |
$8 |
Underperform |
Cautelosa. 31 de agosto: Elevado de $7 após progresso, embora perdas e avaliação mantiveram Underperform. |
|
Caso Base do Artigo |
$14-$18 |
Caso Base |
Equilibrado. Assume que a orientação seja alcançada enquanto perdas e trabalho de integração limitam potencial de alta da avaliação. |
|
Caso Pessimista do Artigo |
$8 |
Caso Pessimista |
Cauteloso. Assume conversão de backlog mais lenta e perdas continuadas aumentam risco de diluição. |
Como Negociar Ações da Redwire (RDW) na BingX
Negocie a perspectiva de pedidos de defesa, conversão de backlog e lucratividade da Redwire usando BingX TradFi e ferramentas BingX AI. Como a RDW pode reagir bruscamente a prêmios de contratos, timing de programa, margens e financiamento, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
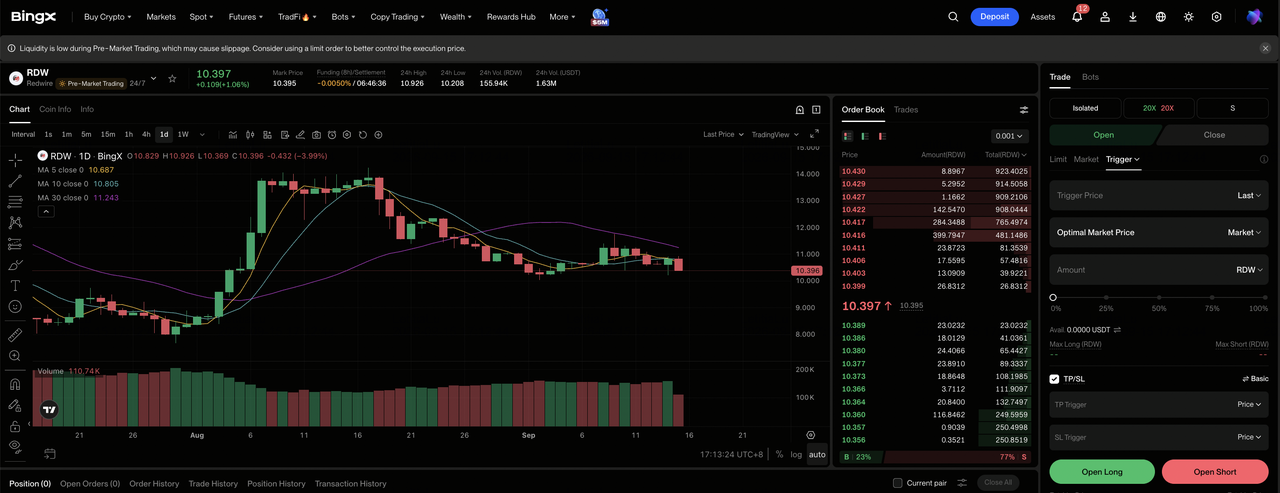
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da corretora BingX.
Passo 2: Selecione Redwire (RDW). Busque e selecione o contrato RDW-USDT de futuros perpétuos.
Passo 3: Escolha sua direção. Selecione Abrir Long se marcos operacionais melhorarem e a lucratividade avançar. Selecione Abrir Short se atrasos de execução ou demanda mais fraca reduzirem a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. As grandes oscilações de 2026 da ação mostram por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rígidos de risco. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A RDW pode reagir rapidamente a resultados, orientação, contratos, financiamento e condições do setor.
Top 5 Riscos a Observar para Investidores da Redwire em 2026
O potencial de alta da Redwire depende de variáveis vinculadas de contrato, integração, cliente e financiamento. Cada uma pode afetar a conversão de caixa ou a avaliação atribuída a cada ação.
- O backlog de $542,1 milhões pode converter mais lentamente que o esperado: Backlog não é receita e depende de financiamento do cliente, marcos e cronogramas de entrega. Atrasos podem mover vendas e recebimentos de caixa para períodos posteriores mesmo quando contratos permanecem ativos.
- A integração da Edge Autonomy pode interromper a trajetória de crescimento de 89,6%: A aquisição expandiu receita e exposição de defesa, embora sistemas, equipes e estruturas de custos devam ser combinados. Economias perdidas ou interrupção de programa poderiam reduzir a margem bruta de 27,8% e atrasar EBITDA positivo.
- A concentração governamental torna a receita sensível aos orçamentos: A demanda do Stalker e Penguin inclui clientes militares dos EUA e OTAN. Resoluções continuadas, protestos ou prioridades de aquisição em mudança podem atrasar prêmios e diminuir o ritmo no qual book-to-bill se converte em vendas reconhecidas.
- Uma perda de EBITDA ajustado de $3,2 milhões mostra que a lucratividade permanece não comprovada: A perda melhorou em $24,2 milhões mas ainda consumiu capacidade operacional. Se gastos de pesquisa e custos corporativos crescerem mais rápido que o lucro bruto, a receita pode subir sem gerar fluxo de caixa suficiente por ação.
- Aumentos de capital podem diluir a propriedade apesar de $607,8 milhões de liquidez: A Redwire fortaleceu seu balanço, embora aquisições e expansão de capacidade permaneçam intensivas em capital. Emissão futura de patrimônio pode aumentar a contagem de ações e reduzir a reivindicação de cada ação existente sobre lucros eventuais.
Considerações Finais: Você Deveria Investir na Redwire em 2026?
Os resultados do Q2 da Redwire fortaleceram materialmente o caso operacional. A receita atingiu $117,1 milhões, a margem bruta foi para 27,8% e o backlog subiu para $542,1 milhões. A fraqueza restante é a lucratividade, com um prejuízo líquido GAAP de $41,0 milhões e uma perda de EBITDA ajustado de $3,2 milhões mostrando que a demanda ainda não se tornou geração consistente de caixa.
O Caso Otimista requer conversão de backlog, prêmios de defesa e EBITDA ajustado positivo para apoiar $24. O Caso Pessimista reflete atrasos de integração, pressão de contratos e risco de financiamento que poderiam puxar a RDW rumo a $8. Traders conservadores podem esperar por receita próxima ao teto de orientação de $500 milhões, backlog acima de $542 milhões e um trimestre de EBITDA ajustado positivo.
Lembrete de Risco: Negociar e investir em ações como RDW envolve alto risco de perda de capital. Execução da empresa, volatilidade de mercado, financiamento e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
- Principais Ações de Defesa para Comprar em 2026: Primes, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Previsão de Preço da Rocket Lab (RKLB) 2026: Pode o Novo Foguete e Crescimento de Defesa Empurrar RKLB Rumo a $150?
- Previsão de Preço da Firefly Aerospace (FLY) 2026: Pode o Crescimento de Lançamento e Defesa Empurrar FLY Rumo a $55?
- Previsão de Preço da Virgin Galactic (SPCE) 2026: Pode o Teste Delta Empurrar SPCE Rumo a $5?
