

A Synopsys (SNPS) oferece software de automação de design eletrônico, propriedade intelectual de silício, hardware de verificação e ferramentas de simulação de engenharia usadas para projetar chips e sistemas complexos. A Automação de Design agora inclui produtos Ansys e representa a maior parte da receita, enquanto o Design IP licencia interfaces reutilizáveis, memórias e blocos de segurança em chips de clientes. Esta plataforma mais ampla aumenta a exposição à infraestrutura de IA, automotiva e sistemas físicos, embora também deixe a SNPS sensível à execução de integração, cronograma de projetos de clientes e controles de exportação.
O último trimestre mostrou crescimento relatado rápido após a combinação com a Ansys, juntamente com o trabalho ainda necessário para realizar seu valor. A receita do Q3 FY2026 da Synopsys atingiu US$ 2,477 bilhões, alta de 42,4%, e o EPS não-GAAP foi de US$ 3,91; a Automação de Design gerou US$ 2,003 bilhões. A perspectiva de receita FY2027 de US$ 11,10 bilhões a US$ 11,20 bilhões e as novas parcerias com AWS e OpenAI dão à Synopsys espaço para expandir sua plataforma de engenharia, mesmo que aproximadamente US$ 10 bilhões em dívidas e a necessidade de converter parcerias em receita permaneçam como restrições.
A previsão das ações SNPS para 2026 agora se concentra em duas visões concorrentes:
- O caso de engenharia integrada e monetização de IA: Venda cruzada da Ansys, GPT-Synopsys, IP com royalties e o acordo de mais de US$ 1 bilhão com a AWS expandem a receita mais rápido que o mercado EDA subjacente e movem a margem operacional ajustada em direção à meta de longo prazo de 50%.
- O caso de execução e risco político: execução mais lenta do Design IP, restrições de exportação ou adoção atrasada de IA poderiam impedir que o aumento do ano fiscal 2027 atinja os lucros rapidamente o suficiente para sustentar uma avaliação premium.
Este guia detalha a previsão das ações SNPS, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de lucros do Q3 fiscal de 26 de agosto da Synopsys, Dia do Investidor de 30 de setembro e dados de mercado até 5 de outubro, além de como negociar futuros de ações SNPS na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Synopsys Devem Saber em Outubro de 2026
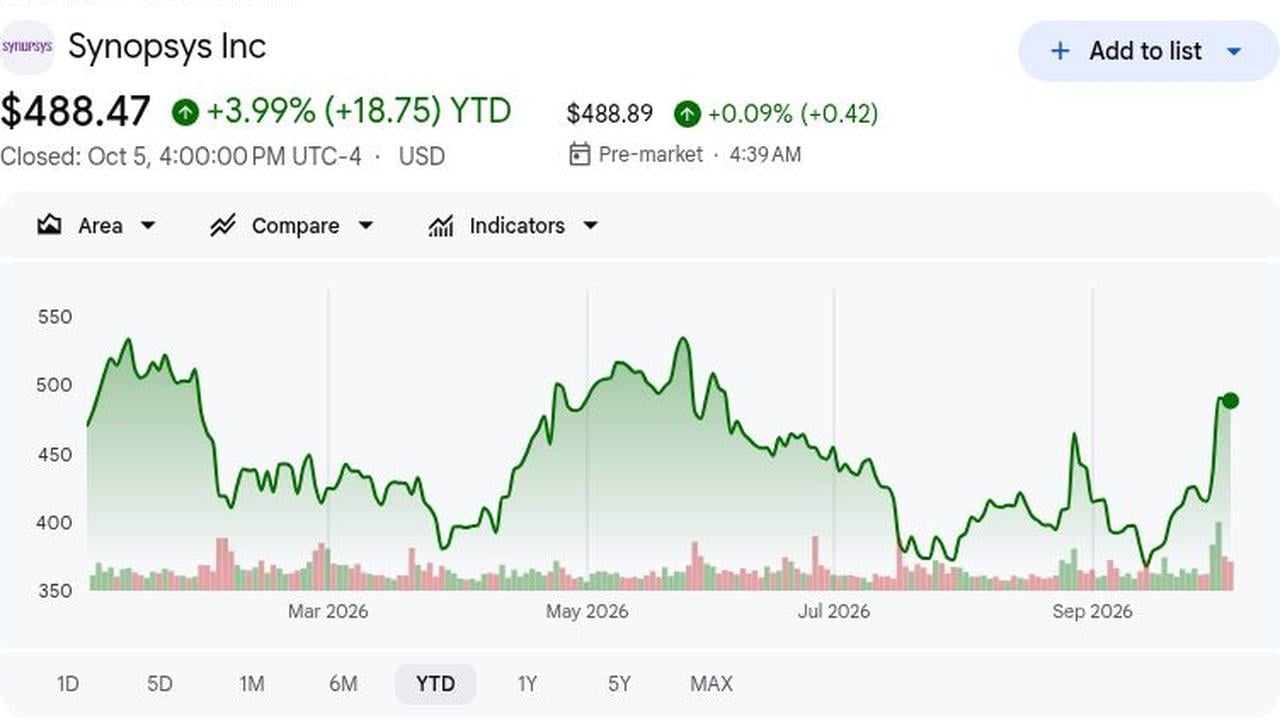
- SNPS fechou em US$ 488,47, alta de 3,99% no acumulado do ano: Após o rally do Dia do Investidor, as ações permaneceram abaixo da máxima de 52 semanas de US$ 539,48. A faixa de 5 de outubro foi de US$ 482,16 a US$ 508,38, mostrando que a orientação e acordos de IA melhoraram o sentimento, mas a volatilidade persiste após a forte reprecificação.
- A receita do Q3 atingiu US$ 2,477 bilhões, alta de 42,4%: Superou o consenso de US$ 2,44 bilhões em US$ 37 milhões e o teto da orientação em US$ 17 milhões. A Ansys contribuiu para o crescimento, então comparações futuras também devem acompanhar a execução orgânica e integração à medida que os efeitos da aquisição se normalizam.
- A receita da Automação de Design subiu 52,7% para US$ 2,003 bilhões: Forneceu 80,9% das vendas e US$ 905 milhões em receita operacional ajustada. A demanda por Ansys e EDA dá à Synopsys mais oportunidade de venda cruzada de ferramentas de simulação, verificação e design de sistema conforme a complexidade dos chips aumenta.
- A orientação de receita para o ano fiscal 2027 atingiu US$ 11,10 bilhões a US$ 11,20 bilhões: O ponto médio de US$ 11,15 bilhões está 3,1% acima da estimativa LSEG de US$ 10,81 bilhões, enquanto a orientação de EPS ajustado de US$ 19,04 a US$ 19,12 excedeu o consenso de US$ 17,81. A administração também visa cerca de 15% de crescimento anual de receita até o ano fiscal 2030 e uma margem operacional ajustada próxima a 50%.
- A AWS comprometeu mais de US$ 1 bilhão enquanto a OpenAI se juntou a um programa de IA: O acordo plurianual cobre design de silício personalizado e IP; o GPT-Synopsys aplica um modelo OpenAI ao design de chips com compartilhamento de receita. O cronograma comercial e a adoção do cliente determinarão a contribuição financeira.
O que é a Synopsys (SNPS)?
A Synopsys desenvolve software de automação de design eletrônico (EDA), hardware de verificação, ferramentas de simulação de engenharia e IP de semicondutores reutilizável. Projetistas de chips usam seus produtos para projetar e verificar processadores complexos antes da fabricação, enquanto engenheiros automotivos, aeroespaciais e industriais usam suas ferramentas de simulação para testar sistemas maiores. Seu negócio de Automação de Design cobre software de design, verificação, emulação e fabricação de chips, enquanto o Design IP licencia interfaces reutilizáveis, memórias e blocos de segurança. Muito do negócio está incorporado em longos ciclos de desenvolvimento de produtos, criando demanda recorrente por software, IP e suporte.
A Synopsys está se expandindo para uma plataforma de engenharia mais ampla que combina design de chips, IP reutilizável, verificação e simulação de sistema. A Ansys adiciona capacidades multifísicas para modelagem elétrica, térmica, mecânica e óptica, enquanto parcerias com Amazon, AWS, OpenAI, NVIDIA e grandes fundições estendem a Synopsys para silício personalizado, engenharia assistida por IA e fluxos de trabalho de fabricação avançada. Essas relações dão à Synopsys mais maneiras de monetizar cada etapa do desenvolvimento de produtos, embora o retorno de longo prazo dependa da adoção do cliente e integração bem-sucedida do portfólio expandido.
Leia Mais: Top 10 Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
Visão Geral dos Lucros Q3 FY2026 da Synopsys (SNPS): Receita e EPS Superam Expectativas Conforme Crescimento EDA Eleva Orientação
A Synopsys relatou receita do Q3 de US$ 2,477 bilhões versus consenso de US$ 2,44 bilhões e EPS não-GAAP de US$ 3,91 versus US$ 3,67 esperados. A receita da Automação de Design subiu 52,7% para US$ 2,003 bilhões, o Design IP cresceu 10,8% para US$ 473,8 milhões e a margem operacional não-GAAP atingiu 41,6%. A administração elevou o ponto médio da receita FY2026 para US$ 9,715 bilhões, aumentou a orientação de EPS para US$ 15,04 a US$ 15,10 e aumentou a orientação de fluxo de caixa livre em cerca de US$ 600 milhões para US$ 2,6 bilhões, fortalecendo a perspectiva de lucros apesar dos custos de aquisição e maior dívida.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q3 FY2026 |
US$ 2,44B consenso; 2.410B-2.460B orientação |
US$ 2,477B |
Superou. US$ 37M acima do consenso e US$ 17M acima do teto da orientação; alta de 42,4% anual. |
|
EPS diluído não-GAAP Q3 |
US$ 3,67 consenso; 3.63-3.69 orientação |
US$ 3,91 |
Superou. US$ 0,24 acima do consenso e US$ 0,22 acima do teto da orientação. |
|
EPS diluído GAAP Q3 |
US$ 1,50 um ano antes |
US$ 2,84 |
Melhorou. Aumentou 89,3% anual. |
|
Lucro líquido GAAP Q3 |
US$ 242,5M um ano antes |
US$ 545,8M |
Melhorou. Mais que dobrou conforme a receita escalou. |
|
Receita Automação de Design Q3 |
US$ 1,312B um ano antes |
US$ 2,003B |
Expandiu. Aumentou 52,7% e representou 80,9% da receita total. |
|
Receita Design IP Q3 |
US$ 427,6M um ano antes |
US$ 473,8M |
Recuperou. Aumentou 10,8% anual após pressão de execução anterior. |
|
Margem operacional não-GAAP Q3 |
Teto da orientação anterior 41,0% |
41,60% |
Superou. Finalizou 60 pontos base acima do teto da orientação. |
|
Fluxo de caixa operacional nove meses |
US$ 878,9M um ano antes |
US$ 2,299B |
Acelerou. Aumentou 162% conforme cobranças e receita diferida melhoraram. |
|
Perspectiva receita FY2026 |
Ponto médio anterior US$ 9,665B |
9.690B-9.740B |
Elevou. Novo ponto médio de US$ 9,715B adicionou US$ 50M. |
|
Perspectiva EPS não-GAAP FY2026 |
Ponto médio anterior US$ 14,76 |
15.04-15.10 |
Elevou. Novo ponto médio de US$ 15,07 aumentou em US$ 0,31. |
|
Perspectiva fluxo de caixa livre FY2026 |
Perspectiva anterior cerca de US$ 2,0B |
Cerca de US$ 2,6B |
Elevou. A meta aumentou em cerca de US$ 600M. |
- Receita de US$ 2,477 bilhões superou consenso em US$ 37 milhões: Também ultrapassou o teto da orientação em US$ 17 milhões. O aumento de 42,4% reflete a força da Ansys e EDA, apoiando o subsequente plano de crescimento FY2027 e trabalho de integração no Q4 adiante.
- EPS não-GAAP de US$ 3,91 superou consenso em US$ 0,24: Foi US$ 0,22 acima da orientação e alta de US$ 3,39 ano a ano. O lucro cresceu apesar do investimento em aquisição, embora amortização e compensação em ações ampliem a lacuna GAAP-para-ajustado e compliquem comparações.
- A receita da Automação de Design subiu 52,7% para US$ 2,003 bilhões: A receita operacional ajustada subiu 55% para US$ 905 milhões e a margem expandiu para 45,2% de 44,5%. Esses resultados sugerem que Ansys e EDA central podem escalar juntos enquanto preservam lucratividade através da integração contínua de produtos.
- A receita do Design IP retornou ao crescimento de 10,8% em US$ 473,8 milhões: A receita ajustada subiu 45,8% para US$ 125,4 milhões e a margem melhorou para 26,5% de 20,1%. Esta recuperação apoia o modelo de IP baseado em royalties destacado no Dia do Investidor e sua futura contribuição para os lucros.
- A orientação de fluxo de caixa livre subiu US$ 600 milhões para US$ 2,6 bilhões: O fluxo de caixa operacional de nove meses foi de US$ 2,299 bilhões versus US$ 878,9 milhões um ano antes. Melhor conversão pode financiar redução de dívida e a recompra planejada de US$ 1 bilhão, apoiando lucros por ação ao longo do tempo.
Perspectiva de Investimento 2026 da Synopsys (SNPS): Caso Otimista de US$ 750 vs. Caso Pessimista de US$ 390
A perspectiva 2026 da Synopsys depende de se o design assistido por IA, integração da Ansys e Design IP podem elevar o crescimento enquanto as margens se expandem e a dívida diminui. O lado positivo vem de parcerias mais profundas com hiperescaladores, receita de royalties mais forte e venda cruzada, enquanto risco de integração, restrições de exportação e execução mais fraca do IP permanecem os principais riscos.
O Caso Otimista: Forte Crescimento de Design de IA e IP Empurram SNPS em Direção a US$ 750
O Caso Otimista assume que o acordo de mais de US$ 1 bilhão com AWS se converte em receita significativa de IP, o GPT-Synopsys atrai clientes pagantes e a venda cruzada da Ansys aumenta os gastos dos clientes. A receita cresce mais rápido que o plano de 15% do ano fiscal 2027 conforme royalties escalam e a margem operacional ajustada se move gradualmente em direção à meta de longo prazo de 50%.
Um movimento em direção a US$ 750 exigiria receita acima de US$ 11,20 bilhões, EPS acima de US$ 19,12 e fluxo de caixa suficiente para apoiar redução de dívida e a recompra de US$ 1 bilhão. Novos programas de hiperescaladores, adoção paga de agentes de IA e crescimento mais forte do Design IP fortaleceriam o caso.
O Caso Base: Crescimento Estável Mantém SNPS Entre US$ 500 e US$ 620
O Caso Base assume que a Synopsys entrega dentro de sua faixa de receita fiscal 2027 de US$ 11,10 bilhões a US$ 11,20 bilhões conforme EDA, Ansys e royalties de IP compensam custos de integração. Parcerias de IA se desenvolvem gradualmente, enquanto aproximadamente US$ 10 bilhões em dívida mantêm a desalavancagem como prioridade.
SNPS poderia negociar principalmente entre US$ 500 e US$ 620 se a receita permanecer dentro da orientação, EPS permanecer próximo de US$ 19,08 e margem se manter em torno de 44%. Crescimento mais fraco do Design IP, conversão de caixa ou precificação de software limitaria a extremidade superior.
O Caso Pessimista: Atrasos de Integração e Restrições de Exportação Puxam SNPS em Direção a US$ 390
O Caso Pessimista assume que a venda cruzada da Ansys se desenvolve mais lentamente, programas de IP de silício personalizado são atrasados e restrições de exportação mais rígidas limitam a demanda. Custos fixos de engenharia e aquisição pesariam então nas margens, enquanto fluxo de caixa mais fraco desacelera o pagamento da dívida.
Um movimento em direção a US$ 390 se tornaria mais provável se a receita cair abaixo de US$ 11,10 bilhões, margem ajustada errar 44% ou Design IP contrair novamente. Estimativas de lucros menores e compressão múltipla colocariam pressão adicional na ação.
Previsões de Preço das Ações SNPS para 2026 por Analistas de Wall Street
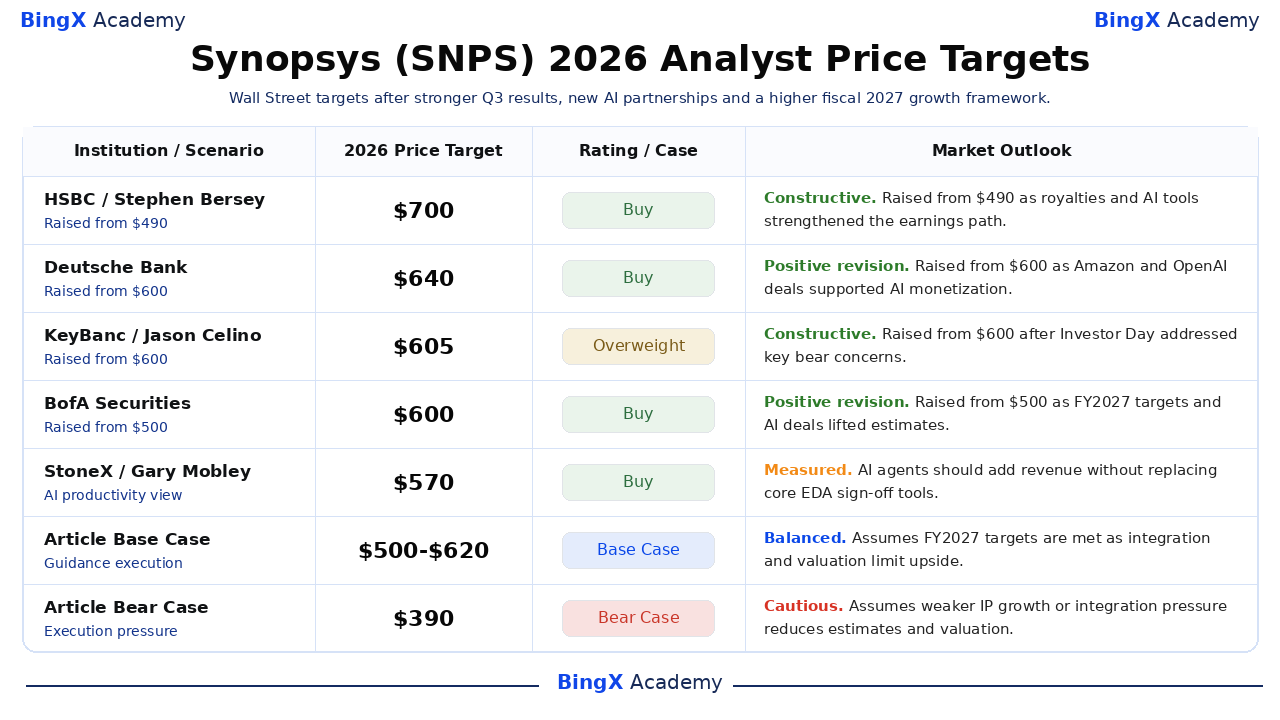
Essas cinco metas de analistas datadas variam de US$ 570 a US$ 700 após Q3 e Dia do Investidor. O spread reflete incerteza em torno de monetização, integração e avaliação, em vez de um consenso unificado. Base e Pessimista são cenários da BingX Academy, não metas institucionais ou previsões de consenso.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
HSBC / Stephen Bersey |
US$ 700 |
Compra |
Construtivo. 25 de setembro: upgrade de Hold e elevou de US$ 490, citando royalties, ferramentas de IA e crescimento projetado de 28% do EPS até o ano fiscal 2028. |
|
Deutsche Bank / Ross Seymore |
US$ 640 |
Compra |
Revisão positiva. 1º de outubro: elevou de US$ 600 conforme acordos Amazon e OpenAI apoiaram monetização de IA. |
|
KeyBanc / Jason Celino |
US$ 605 |
Sobrepeso |
Construtivo. 1º de outubro: elevou de US$ 600 após Dia do Investidor reforçar crescimento durável do EDA. |
|
BofA Securities / Vivek Arya |
US$ 600 |
Compra |
Revisão positiva. 1º de outubro: elevou de US$ 500 sobre metas FY2027, sinergias Ansys e parcerias de IA. |
|
StoneX / Gary Mobley |
US$ 570 |
Compra |
Medido. 1º de outubro: agentes de IA poderiam adicionar receita sem substituir ferramentas centrais de sign-off. |
|
Caso Base do Artigo |
500-620 |
Caso Base |
Equilibrado. Assume que metas fiscais 2027 são cumpridas conforme trabalho de integração, redução de dívida e avaliação limitam upside. |
|
Caso Pessimista do Artigo |
US$ 390 |
Caso Pessimista |
Cauteloso. Assume crescimento mais fraco do IP, limites de exportação ou pressão de integração reduz estimativas e avaliação. |
Como Negociar Ações Synopsys (SNPS) na BingX
Negocie as perspectivas de EDA, Ansys e parcerias de IA da Synopsys usando BingX TradFi e BingX AI. SNPS reage a orientação, acordos de clientes, política de exportação e integração, então defina o catalisador e limites de risco primeiro.
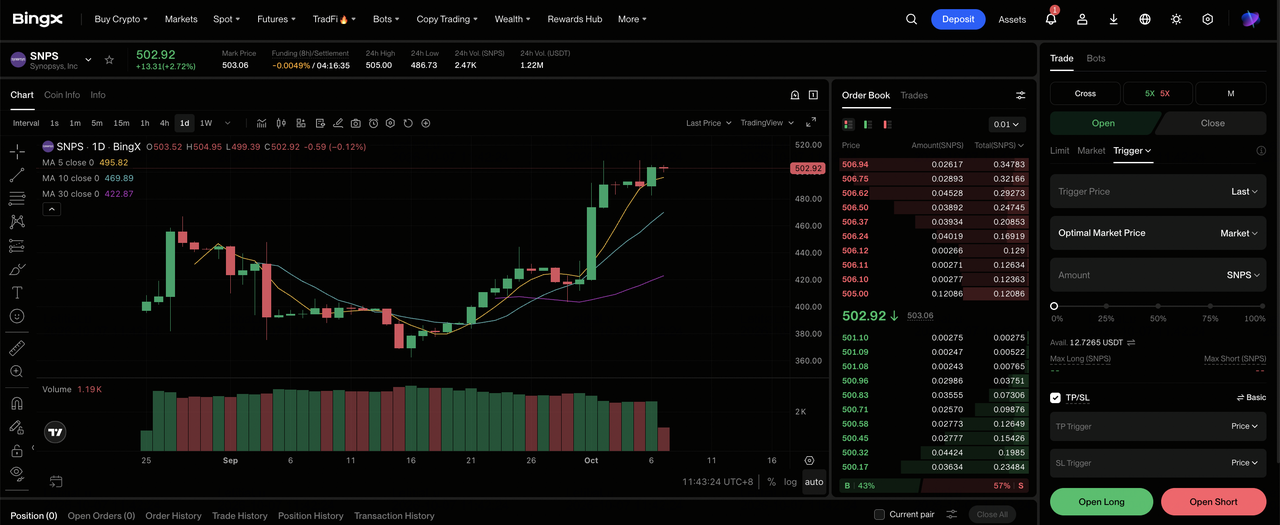
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Synopsys (SNPS). Pesquise e selecione o contrato de futuros perpétuos SNPS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se parcerias de IA, venda cruzada da Ansys e royalties apoiam estimativas. Selecione Abrir Short se atrasos de integração, restrições de exportação ou Design IP mais fraco ameaçam lucros.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O rally de 13% de 1º de outubro e a faixa de 5 de outubro de US$ 482,16 a US$ 508,38 mostram por que alavancagem conservadora importa.
Passo 5: Execute protocolos rígidos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. SNPS reage à demanda EDA, acordos IP, orientação, regras de exportação e integração Ansys.
Top 5 Riscos a Observar para Investidores da Synopsys em 2026
A estrutura de crescimento mais forte não remove as variáveis financeiras, operacionais e políticas que podem reduzir lucros, desacelerar conversão de caixa e comprimir valor por ação.
- A aquisição de US$ 35 bilhões da Ansys adiciona pressão de execução e balanço: A Synopsys deve integrar produtos e contratos de clientes enquanto gerencia aproximadamente US$ 10 bilhões em dívida. Sinergias mais lentas ou conversão de caixa poderiam atrasar a desalavancagem e reduzir capital para recompras.
- Controles de exportação podem reduzir o mercado endereçável de EDA e IP: A orientação fiscal assume nenhuma restrição mais rígida dos EUA ou regras da Lista de Entidades. Novos limites poderiam atrasar licenças ou bloquear vendas para clientes específicos, reduzindo receita de alta margem, lucros e o múltiplo de avaliação.
- O crescimento do Design IP depende de cronogramas de programas de clientes: A receita IP do Q3 recuperou 10,8% para US$ 473,8 milhões. Um tape-out de silício personalizado atrasado ou ramp de produção de hiperescalador pode diferir licenciamento e royalties, enfraquecendo visibilidade de receita e qualidade dos lucros.
- Parcerias de IA devem se tornar receita comercial: GPT-Synopsys e AWS ainda requerem desenvolvimento de produto, validação de cliente e adoção. Uptake fraco deixaria a Synopsys com custos adicionais mas menos crescimento em direção às suas metas fiscais 2030 e contribuição de receita atrasada.
- Uma avaliação premium amplifica mudanças de estimativa: A US$ 488,47, SNPS negociava próximo a 86 vezes lucros GAAP trailing. Se o EPS fiscal 2027 cair abaixo de US$ 19,04 ou expansão de margem desacelerar, cortes de estimativa e compressão múltipla poderiam aprofundar o declínio das ações.
Considerações Finais: Você Deveria Investir na Synopsys em 2026?
A Synopsys entrou em outubro com um caso operacional mais forte. A receita do Q3 subiu 42,4% para US$ 2,477 bilhões, a Automação de Design atingiu US$ 2,003 bilhões e o EPS não-GAAP subiu para US$ 3,91. A meta de receita fiscal 2027 de US$ 11,10 bilhões a US$ 11,20 bilhões, combinada com novos programas AWS e OpenAI, dá aos investidores benchmarks mais claros para saber se design assistido por IA, royalties IP e venda cruzada da Ansys podem apoiar o próximo estágio de crescimento.
O Caso Base de US$ 500 a US$ 620 parece razoável se a Synopsys entregar dentro da orientação, manter o Design IP crescendo e converter fluxo de caixa mais forte em redução de dívida. O Caso Otimista de US$ 750 requer monetização mais rápida de IA, maiores contribuições de royalty e expansão de margem, enquanto o Caso Pessimista de US$ 390 se torna mais relevante se a integração desacelerar, restrições de exportação se apertarem ou crescimento do IP enfraquecer novamente. Receita FY2027, crescimento do Design IP, margem operacional e fluxo de caixa são as métricas-chave a observar.
Lembrete de Risco: A negociação SNPS carrega alto risco de perda de capital. Integração, dívida, controles de exportação, cronograma de clientes, monetização de IA e avaliação podem mover as ações drasticamente. Pesquise independentemente antes de investir.
Leituras Relacionadas
- Top Ações de Semicondutores de IA para Comprar em 2026: Chips de IA e Guia Completo da Cadeia de Suprimentos
- Top 10 Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
- O que é o Pré-IPO da OpenAI e Como Negociá-lo na BingX?
- Previsão de Preço NVIDIA (NVDA) 2026: O Crescimento da Infraestrutura de IA Pode Levar NVDA a US$ 420?
- Previsão de Preço Amazon (AMZN) 2026: O Crescimento de AWS e IA Pode Empurrar AMZN Além de US$ 400?
- Previsão de Preço Arm Holdings (ARM) 2026: A Demanda de Computação de IA Pode Empurrar ARM em Direção a US$ 350?
