A Credo Technology (CRDO) é uma empresa semicondutora fabless que projeta links de cobre e ópticos de alta velocidade para data centers. Cabos elétricos ativos (AECs), transceptores ópticos, DSPs, componentes de silício-fotônicos, retimers e software conectam aceleradores, servidores e switches. A receita depende de clientes convertendo designs em implementações, vinculando o crescimento aos gastos em infraestrutura de IA, qualificação de produtos e cronogramas de hyperscalers.
O último trimestre mostrou crescimento da conectividade de IA junto com pressão da rampa óptica. A receita do Q1 FY2027 da Credo atingiu $479,0 milhões, alta de 114,7%, e a margem bruta não-GAAP foi de 68,0%, enquanto a margem bruta GAAP caiu para 64,5%. O caixa e investimentos de curto prazo totalizaram $764,3 milhões, dando à Credo recursos para buscar a meta de gestão de mais de $600 milhões de receita óptica no FY2027, mesmo que o cronograma de envios e concentração de clientes deixe essa rampa exposta.
A previsão das ações CRDO para 2026 agora se centra em duas visões concorrentes:
- O caso de expansão óptica: A meta da Credo de mais de $600 milhões de receita óptica no FY2027 e o roadmap de produtos 1.6T adicionam um segundo motor de crescimento aos AECs, dando à empresa mais maneiras de participar conforme os clusters de IA escalam.
- O caso de execução e avaliação: um único cliente final representou 43% da receita do Q1, medidas de margem enfraqueceram sequencialmente, e qualquer atraso nos programas de hyperscalers poderia desafiar uma avaliação construída sobre crescimento rápido continuado.
Este guia analisa a previsão das ações CRDO, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q1 FY2027 de 1º de setembro da Credo, seu arquivamento trimestral de 1º de agosto e dados de mercado até 5 de outubro, além de como negociar futuros das ações CRDO na BingX TradFi com garantia USDT.
Top 5 Coisas para Investidores da Credo Technology Saberem em Outubro de 2026
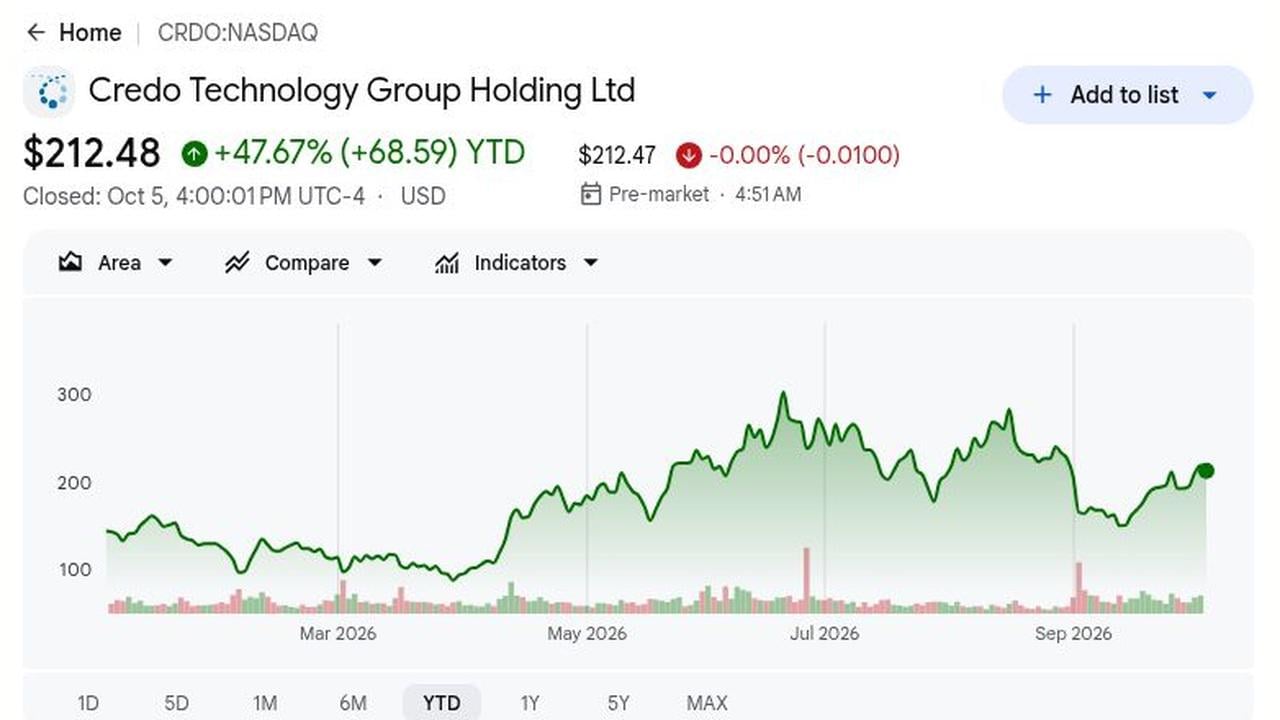
- CRDO fechou a $212,48 em 5 de outubro, alta de 47,67% no ano: A ação estava 31,2% abaixo de sua máxima de $308,67, mostrando como investidores reprecificam o risco de execução mesmo com o crescimento da receita de conectividade de IA. Esta permanece uma referência volátil, não uma previsão.
- A receita do Q1 FY2027 subiu 114,7% para $479,0 milhões: A receita superou o consenso de $471,71 milhões em $7,29 milhões e cresceu 9,6% sequencialmente. Isso confirma a demanda, mas deixa a durabilidade dos AECs incerta conforme a óptica se expande para mais designs de rede hyperscale.
- O EPS não-GAAP atingiu $1,20, alta de $0,52 no ano anterior: O EPS GAAP foi de $0,67 e o lucro líquido dobrou para $129,4 milhões de $63,4 milhões. As vendas estão se convertendo em lucros, embora mix e custos ainda possam mudar rapidamente.
- A orientação de receita do Q2 implica outro aumento sequencial de 10,6%: A Credo espera $525 milhões a $535 milhões, um ponto médio de $530 milhões versus $479,0 milhões do Q1 e acima do consenso de $514,7 milhões, estabelecendo uma barra mais alta para o próximo relatório.
- A receita óptica tem como meta acima de $600 milhões no FY2027: A gestão espera que ZeroFlap optics, PICs e DSPs cada um acima de $100 milhões, e apresentou conectividade 1.6T no ECOC 2026. Qualificação e implantações de clientes devem converter essas metas em vendas reportadas para sustentar o caso de crescimento e contribuições significativas em escala.
O que é a Credo Technology (CRDO)?
A Credo Technology Group projeta chips e sistemas de conectividade de alta velocidade que movem dados dentro e entre servidores, aceleradores de IA e switches de rede. Seu portfólio inclui cabos elétricos ativos (AECs), transceptores ópticos, processadores de sinal digital, componentes de silício-fotônicos, retimers e software de diagnóstico. Os AECs lidam com links de curto alcance onde eficiência energética e qualidade de sinal importam, enquanto produtos ópticos suportam conexões mais longas através de redes de data center maiores. A Credo é fabless, então projeta a tecnologia e depende de parceiros de manufatura externos, com crescimento vinculado a vitórias de design, qualificação de clientes e implantação em larga escala.
A estratégia de longo prazo da Credo é expandir dos AECs para uma plataforma mais ampla de conectividade elétrica e óptica para data centers de IA. Os AECs ZeroFlap suportam links de curto alcance, enquanto transceptores ópticos, DSPs e componentes de silício-fotônicos abordam o crescimento de largura de banda de 800G em direção a 1.6T. A aquisição da DustPhotonics adicionou tecnologia de circuito integrado fotônico, dando à Credo mais controle sobre processamento de sinais e conectividade óptica. Seus produtos podem servir tanto links scale-up dentro de sistemas de IA quanto redes scale-out entre servidores e racks, com crescimento de longo prazo dependendo de programas de clientes passando da qualificação para produção repetida.
Leia Mais: Top Ações de Rede de IA 2026: Fabric de IA, Switches, Conectividade de Cobre, Fibra e Óptica
Visão Geral dos Resultados Q1 FY2027 da Credo Technology (CRDO): Receita Recorde e Orientação Q2 Forte Apoiam Crescimento Óptico
A Credo reportou receita recorde do Q1 de $479,0 milhões, alta de 114,7%, e EPS ajustado de $1,20 versus $1,17 esperado. A orientação do Q2 implica crescimento sequencial de 10,6%, enquanto a meta óptica do FY2027 supera $600 milhões. No entanto, margem GAAP de 64,5% e a venda após o lançamento mostram que investidores ainda querem conversão óptica lucrativa.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q1 FY2027 |
$471,71M consenso |
$479,00M |
Superou. $7,29M acima do consenso; alta de 114,7% no ano. |
|
EPS diluído não-GAAP Q1 |
$1,17 consenso |
$1,20 |
Superou. Três centavos acima do consenso e alta de $0,52. |
|
EPS diluído GAAP Q1 |
$0,34 no ano anterior |
$0,67 |
Melhorou. Quase dobrou conforme lucro líquido GAAP atingiu $129,4M. |
|
Margem bruta GAAP Q1 |
67,4% no ano anterior |
64,50% |
Menor. Contraiu 2,9 pontos percentuais no ano. |
|
Margem bruta não-GAAP Q1 |
68,3% no Q4 FY2026 |
68,00% |
Estável. Queda de 0,3 pontos sequencialmente. |
|
Fluxo de caixa operacional Q1 |
$104,5M no ano anterior |
$163,4M |
Maior. Geração de caixa expandiu junto com crescimento rápido da receita. |
|
Caixa e investimentos de curto prazo |
$663,6M em 2 de maio de 2026 |
$764,3M em 1º de agosto de 2026 |
Maior. Aumentou $100,7M durante o trimestre. |
|
Perspectiva receita Q2 FY2027 |
$514,7M consenso |
525M–535M |
Acima. Ponto médio de $530M implica crescimento sequencial de 10,6%. |
|
Perspectiva receita óptica FY2027 |
Receita total FY2026: $1,335B |
Mais de $600M |
Expandido. Três categorias ópticas esperam cada uma exceder $100M. |
- Receita de $479,0 milhões superou consenso em $7,29 milhões: As vendas subiram 114,7% ano sobre ano e 9,6% sequencialmente. O aumento sequencial é especialmente importante porque mostra que a base de receita ainda está se expandindo após um trimestre anterior já forte.
- EPS diluído não-GAAP de $1,20 superou consenso em $0,03: O EPS ajustado subiu de $0,52 no ano anterior, enquanto EPS GAAP aumentou de $0,34 para $0,67. Lucros mais fortes mostram que o crescimento rápido da receita está se traduzindo em lucro, embora compensação baseada em ações permaneça importante de acompanhar.
- Lucro líquido GAAP mais que dobrou para $129,4 milhões: O lucro líquido ajustado atingiu $236,3 milhões, alta de 140% ano sobre ano. A base de lucro mais forte dá à Credo mais flexibilidade para financiar expansão óptica e desenvolvimento de novos produtos.
- Margem bruta GAAP caiu para 64,5% de 67,4%: A margem bruta não-GAAP foi mais estável em 68,0%, apenas 0,3 pontos percentuais abaixo do Q4 FY2026. O principal risco é se um mix óptico crescente pode escalar sem causar maior compressão de margem.
- Ponto médio da orientação de receita do Q2 de $530 milhões superou consenso em $15,3 milhões: A perspectiva implica outro aumento sequencial de 10,6%, enquanto a receita óptica do FY2027 deve exceder $600 milhões. Entregar nessas metas sem sacrificar margem fortaleceria o caso de que produtos ópticos estão se tornando um segundo grande motor de crescimento.
Perspectiva de Investimento 2026 da Credo Technology (CRDO): Caso Otimista de $325 vs. Caso Pessimista de $145
A perspectiva 2026 da Credo depende de se a forte demanda de rede de IA pode manter o crescimento alto dos AECs enquanto produtos ópticos mais novos escalam sem enfraquecer margens. O lado positivo vem da adoção de 800G e 1.6T, enquanto concentração de clientes, atrasos de qualificação e pressão de margem permanecem os principais riscos.
O Caso Otimista: Forte Demanda de Rede de IA Empurra CRDO em Direção a $325
O Caso Otimista assume que a demanda por AEC permanece forte enquanto produtos ópticos 800G e 1.6T expandem o papel da Credo em data centers de IA. A receita do Q1 subiu 114,7% para $479,0 milhões, a orientação do Q2 implica outro aumento sequencial de 10,6%, e a gestão espera mais de $600 milhões de receita óptica no FY2027.
Um movimento em direção a $325 exigiria que programas ópticos se convertessem em envios, receita do Q2 próxima ao ponto médio de $530 milhões, e margem bruta ajustada em torno de 68%. Produção 1.6T mais forte e atualizações adicionais de estimativas fortaleceriam o caso.
O Caso Base: Crescimento Estável de Data Center de IA Mantém CRDO Entre $230 e $280
O Caso Base assume que gastos em infraestrutura de IA permanecem saudáveis, receita de AEC continua crescendo, e produtos ópticos crescem gradualmente. Receita e EPS permanecem fortes, mas concentração de clientes e queda de 2,9 pontos ano sobre ano na margem bruta GAAP limitam maior expansão de avaliação.
CRDO poderia negociar principalmente entre $230 e $280 se a receita permanecer acima de $525 milhões, margem bruta ajustada permanecer próxima de 67% a 69%, e vários produtos ópticos contribuírem significativamente.
O Caso Pessimista: Rampas Ópticas Mais Lentas Puxam CRDO em Direção a $145
O Caso Pessimista assume que um grande cliente de nuvem desacelera implantação, demanda por AEC enfraquece, ou qualificação 1.6T demora mais que o esperado. Com o maior cliente final representando 43% da receita do Q1, mesmo uma mudança de cronograma poderia afetar materialmente o crescimento.
Um movimento em direção a $145 se tornaria mais provável se a receita do Q2 caísse abaixo de $525 milhões, margem bruta ajustada caísse sob 67%, ou orientação óptica fosse cortada. Esses sinais pressionariam estimativas de lucros e o múltiplo de avaliação.
Previsões de Preço das Ações CRDO para 2026 por Analistas de Wall Street
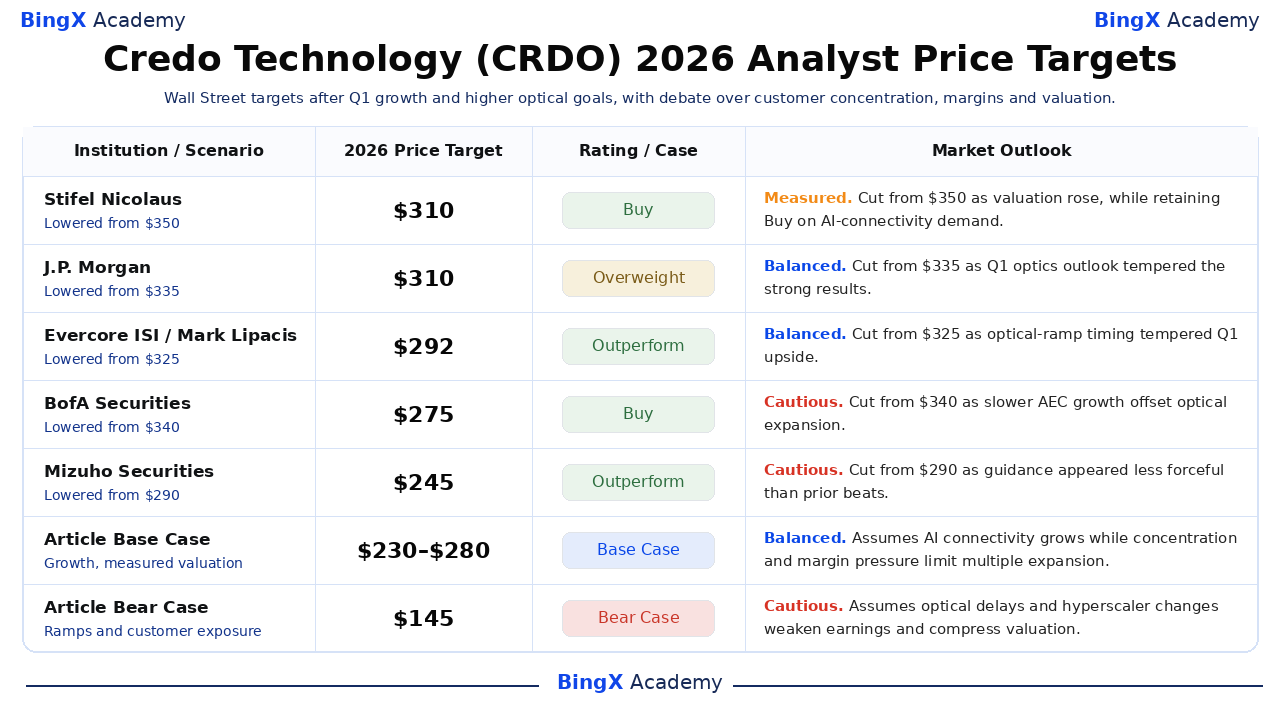
Metas recentes de 235–310 refletem visões sobre timing óptico, durabilidade de AEC e avaliação. São pontos de referência, não um consenso; cenários do artigo são separados. Stifel cortou sua meta em 5 de outubro após reduções de setembro seguindo reações mistas do Q1 de analistas atualmente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Stifel Nicolaus |
$310 |
Compra |
Medido. 5 de outubro: cortou de $350 conforme avaliação subiu, mantendo Compra na demanda de conectividade de IA. |
|
J.P. Morgan |
$310 |
Sobrepeso |
Equilibrado. 2 de setembro: cortou de $335 conforme perspectiva óptica do Q1 moderou os resultados fortes. |
|
Evercore ISI |
$292 |
Desempenho Superior |
Equilibrado. 2 de setembro: baixou de $325 conforme timing de rampa óptica moderou lado positivo do Q1. |
|
BofA Securities |
$275 |
Compra |
Cauteloso. 2 de setembro: cortou de $340 conforme crescimento mais lento de AEC aumentou dependência de execução óptica. |
|
Mizuho Securities |
$245 |
Desempenho Superior |
Cauteloso. 21 de setembro: cortou de $290 conforme orientação pareceu menos contundente que superações anteriores. |
|
Rosenblatt Securities |
$235 |
Neutro |
Medido. 2 de setembro: levantou de $215 após estimativas mais altas para FY2027–FY2028, aguardando prova de que produtos ópticos podem escalar. |
|
Caso Base do Artigo |
230–280 |
Caso Base |
Equilibrado. Assume que conectividade de IA cresce enquanto concentração e pressão de margem limitam expansão múltipla. |
|
Caso Pessimista do Artigo |
$145 |
Caso Pessimista |
Cauteloso. Assume atrasos ópticos e mudanças de hyperscaler enfraquecem lucros e comprimem avaliação. |
Como Negociar Ações da Credo Technology (CRDO) na BingX
Negocie perspectivas de AEC, rampa óptica e margem da Credo usando BingX TradFi e BingX AI. CRDO pode reagir drasticamente a gastos de hyperscaler, orientação e mix de produtos, então defina o catalisador e limites de risco antes de entrar.
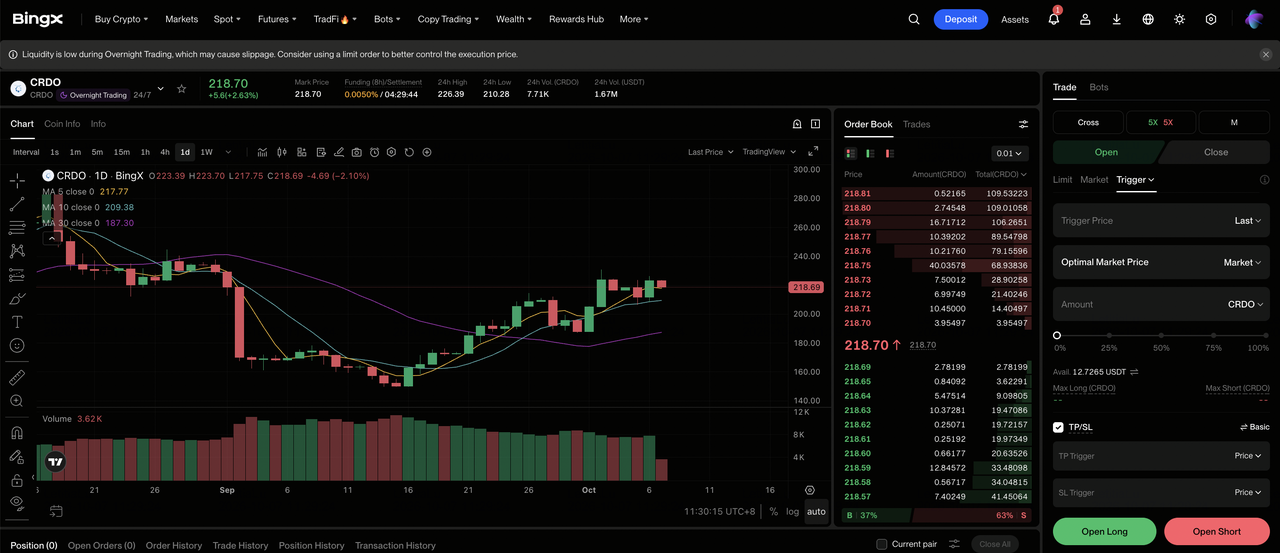
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da corretora BingX.
Passo 2: Selecione Credo Technology (CRDO). Procure e selecione o contrato futuro perpétuo CRDO-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Compra se a demanda por AEC permanece forte e receita óptica escala no cronograma. Selecione Abrir Venda se crescimento de cabos desacelera, qualificações de produtos escorregam ou orientação enfraquece.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A queda da CRDO de $308,67 para $212,48 mostra por que alavancagem conservadora e dimensionamento de posição importam.
Passo 5: Execute protocolos rigorosos de risco. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. CRDO pode reagir rapidamente a receita, margem bruta, programas de hyperscaler, volumes de AEC e atualizações de produtos ópticos.
Top 5 Riscos para Acompanhar para Investidores da Credo Technology em 2026
A avaliação da Credo depende de rampas de novos produtos se convertendo em lucros duráveis. Os riscos abaixo podem reduzir visibilidade de vendas, margens, conversão de caixa ou o múltiplo que investidores pagam pelo crescimento.
- Concentração de clientes pode tornar crescimento irregular: O maior cliente final representou 43% da receita do Q1. Uma mudança de compra poderia mover resultados trimestrais mesmo que gastos agregados em infraestrutura de IA permaneçam saudáveis, tornando demanda ao nível de conta uma variável chave de previsão.
- A transição AEC-para-óptica pode não estar sincronizada: A gestão tem como meta mais de $600 milhões de receita óptica no FY2027, mas programas ZeroFlap, PIC e DSP ainda precisam de qualificação. Se crescimento de AEC desacelerar primeiro, vendas podem ficar aquém da tese de demanda de longo prazo.
- Mudanças na margem bruta podem diluir crescimento de lucros: A margem GAAP do Q1 caiu 2,9 pontos para 64,5%, e margem ajustada escorregou 0,3 pontos sequencialmente para 68,0%. Preços ou mix mais fracos poderiam reduzir valor por ação do crescimento de vendas.
- Avaliação deixa pouco espaço para reajuste de orientação: Ações fecharam a $212,48 após máxima de $308,67. Stifel cortou sua meta de $350 para $310 em 5 de outubro; uma falta de orientação poderia impulsionar maior compressão múltipla.
- Execução de produto e fornecimento pode atrasar retornos: Óptica 800G e 1.6T requer qualificação e verificações de confiabilidade exigentes. Atrasos de rendimento ou manufatura poderiam empurrar programas além do FY2027 mantendo custos de P&D altos, reduzindo alavancagem esperada de lucros.
Considerações Finais: Você Deveria Investir na Credo Technology em 2026?
O Q1 da Credo fortalece o caso de crescimento 2026. A receita subiu 114,7% para $479,0 milhões, EPS ajustado atingiu $1,20, e orientação do Q2 ficou acima do consenso. A questão mais importante é se produtos ópticos mais novos podem se tornar um segundo grande motor de crescimento junto com AECs. A meta da gestão de mais de $600 milhões ópticos no FY2027 dá aos investidores um benchmark mensurável, embora a concentração de clientes de 43% e margem bruta GAAP mais baixa mostrem que execução ainda importa.
O Caso Otimista de $325 se torna mais credível se envios ópticos 800G e 1.6T escalarem sem empurrar margem bruta ajustada abaixo da faixa de 60% altos. O Caso Base de $230 a $280 se encaixa em um cenário onde demanda de rede de IA permanece forte mas concentração e avaliação limitam maior lado positivo, enquanto o Caso Pessimista de $145 se torna mais plausível se um grande cliente desacelerar implantação ou qualificação óptica escorregar. Receita do Q2, contribuição óptica, estabilidade de margem bruta e concentração de clientes são as métricas mais claras para acompanhar em seguida.
Lembrete de Risco: Negociar e investir em ações como CRDO envolve alto risco de perda de capital. Concentração de clientes, ciclos de semicondutores, qualificação de produtos, mudanças de avaliação e negociação alavancada podem causar perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Top Ações de Rede de IA 2026: Fabric de IA, Switches, Conectividade de Cobre, Fibra e Óptica
- Top Ações Ópticas de IA para Comprar em 2026: Fotônica, Óptica, Fibra e Interconexões de Data Center
- Previsão de Preço Lumentum (LITE) 2026: Óptica de IA Pode Empurrar LITE em Direção a $1.300?
- Perspectiva Marvell (MRVL) 2026: IA & Momentum de Silício Pode Impulsionar Ação para $150?
- Previsão de Preço Ciena (CIEN) 2026: Demanda de Rede Óptica de IA Pode Empurrar Ação CIEN em Direção a $600?
- Previsão de Ações Corning (GLW) 2026: Crescimento Óptico de IA Pode Empurrar GLW em Direção a $220?
