
A Ambarella (AMBA) é uma empresa fabless de design de chips cujos processadores de visão de baixo consumo atendem câmeras automotivas, sistemas de segurança, drones, robótica e dispositivos edge. Sua base de processamento de vídeo permanece importante, enquanto os chips de IA CVflow de maior valor são centrais para o crescimento. A transição amplia seu mercado de IA física, mas deixa os resultados expostos aos custos de fabricação, cronograma de design e demanda dos clientes.
O último trimestre mostrou vendas de edge-AI atingindo um recorde sem recuperação da margem. Areceita do Q2 FY2027 da Ambarella atingiu $108,1 milhões, alta de 13,2%, enquanto sua perda líquida GAAP diminuiu para $6,7 milhões de $20,0 milhões. Caixa e títulos de dívida negociáveis totalizaram $272,3 milhões, dando à Ambarella recursos para escalar programas CV7 e X7, mesmo que converter novos designs em embarques de maior volume continue necessário para absorver custos de processo avançado.
A previsão das ações AMBA para 2026 agora se concentra em duas visões concorrentes:
- O caso de expansão da edge-AI: X7, CV7 e uma base instalada de mais de 50 milhões ampliam o mercado endereçável da Ambarella, enquanto acordos de canal de sete anos ajudam mais clientes empresariais a passar da avaliação para a produção.
- O caso de conversão de margem: custos de processo avançado, concentração de clientes e longos ciclos de qualificação automotiva mantêm o crescimento dos lucros abaixo do nível necessário para uma reavaliação duradoura.
Este guia detalha a previsão das ações AMBA, cenários de preço para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de resultados do Q2 fiscal 2027 de 3 de setembro da Ambarella, 10-Q e dados de mercado até 5 de outubro, além de como negociar futuros de ações AMBA na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Ambarella Devem Saber em Outubro de 2026
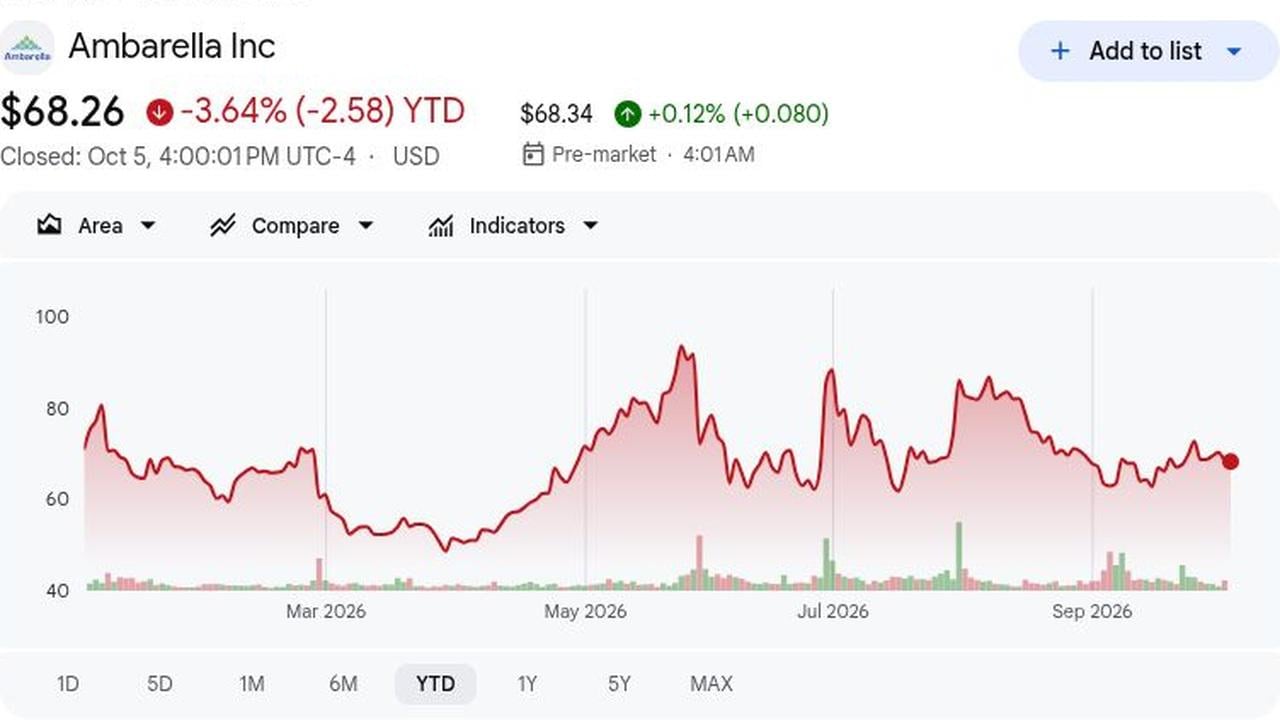
- AMBA fechou a $68,26 em 5 de outubro e estava em baixa de 3,64% YTD: AMBA fechou a $68,26 em 5 de outubro, baixa de 3,64% YTD, entre uma mínima de 52 semanas de $48,30 e uma máxima de $96,69. As ações também saltaram cerca de 19% após especulação de aquisição pela NXP em 31 de julho, mostrando como rumores podem ofuscar resultados operacionais.
- Receita do Q2 FY2027 subiu 13,2% para $108,1 milhões: A receita do Q2 de $108,1 milhões cresceu 13,2% e superou o consenso em $0,36 milhão. A superação estreita mostra demanda estável por chips de inferência de IA de preço mais alto, mas deixa o debate da margem sem resolução.
- Mais de 50 milhões de SoCs de IA da Ambarella foram enviados: Mais de 50 milhões de SoCs de IA foram enviados, e vendas recordes de edge-AI vieram com forte demanda CV75/CV72 em automotivo e IoT. CV7 oferece mais de 2,5 vezes o desempenho de IA da geração anterior em 4nm, apoiando futuros ganhos de mix de produtos.
- Orientação de receita do Q3 atingiu $115 milhões a $124 milhões: A orientação de receita do Q3 de $115 milhões a $124 milhões coloca o ponto médio em $119,5 milhões, $0,2 milhão acima do consenso e cerca de 10% acima dos $108,5 milhões de um ano atrás. A perspectiva de margem ajustada de 59% a 60% sinaliza pressão contínua de custos de nó avançado.
- Alvos de Wall Street variaram de $65 a $120: Os alvos variam de $65 a $120. A visão de Compra de $120 da Rosenblatt contrasta com o alvo de $65 da Roth MKM e o rebaixamento de 4 de setembro da Craig-Hallum para Hold a $70, mostrando discordância sobre se o crescimento de IA física pode compensar riscos de execução e margem.
O Que É a Ambarella (AMBA)?
A Ambarella projeta sistemas-em-chip que combinam compressão de vídeo, processamento de imagem, visão computacional e aceleração de IA. Seus chips são usados em câmeras automotivas e sistemas de assistência ao motorista, câmeras de segurança, drones, robótica e outros dispositivos conectados onde baixo consumo de energia e processamento no dispositivo são importantes. Como uma empresa de semicondutores fabless, a Ambarella projeta seus chips e software, mas depende de foundries externas e parceiros de montagem para fabricação. Esse modelo mantém a empresa focada no design de chips, embora rampas de produtos ainda dependam de qualificação, rendimentos e cronogramas de produção dos clientes.
A Ambarella está se expandindo de processadores focados em câmera para aplicações mais amplas de edge e IA física. Seus SoCs de visão CV7 de 4nm lidam com cargas de trabalho de percepção no dispositivo, enquanto X7 adiciona aceleração de IA independente para sistemas baseados em Arm e x86. Parceiros como Macnica, Capgemini, Google Cloud, Ultralytics e ZEDEDA apoiam distribuição, desenvolvimento, implantação de modelo e gerenciamento de frota, ajudando clientes a passar da avaliação para produção em veículos, robótica, equipamentos industriais e sistemas de segurança.
Visão Geral dos Resultados Q2 FY2027 da Ambarella (AMBA): Crescimento de Edge-AI Encontra Pressão de Margem
A receita do Q2 FY2027 foi de $108,12 milhões versus consenso de $107,76 milhões; EPS não-GAAP foi de $0,18 versus $0,17. A receita cresceu 13,2% e a perda líquida GAAP diminuiu para $6,7 milhões de $20 milhões, mas a margem bruta não-GAAP caiu 120 pontos base para 59,3%. O ponto médio do Q3 de $119,5 milhões excedeu o consenso em $0,2 milhão, mantendo o crescimento intacto enquanto a rentabilidade permaneceu a questão central.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
Consenso $107,76M |
$108,12M |
Superou. $0,36M acima do consenso; alta de 13,2% YoY. |
|
EPS diluído não-GAAP Q2 |
Consenso $0,17 |
$0,18 |
Superou. Um centavo acima do consenso; alta de $0,15. |
|
Perda líquida GAAP Q2 |
Perda de $20,0M um ano antes |
Perda de $6,7M |
Melhorou. Perda diminuiu em $13,3M. |
|
Margem bruta GAAP Q2 |
58,9% um ano antes |
57,70% |
Menor. Contraiu 120 pontos base. |
|
Margem bruta não-GAAP Q2 |
60,5% um ano antes |
59,30% |
Menor. Contraiu 120 pontos base. |
|
Caixa e títulos de dívida negociáveis |
$261,2M um ano antes |
$272,3M |
Maior. Alta de $11,1M ano a ano. |
|
Perspectiva de receita Q3 FY2027 |
Consenso $119,3M |
$115M a $124M |
Em linha. Ponto médio de $119,5M foi $0,2M acima do consenso. |
|
Perspectiva de margem bruta não-GAAP Q3 |
60,9% um ano antes |
59% a 60% |
Menor. Ponto médio implica pressão de 140 pontos base. |
- Receita de $108,1 milhões cresceu 13,2% ano a ano: A receita aumentou $12,6 milhões para $108,1 milhões, alta de 13,2% YoY, principalmente devido a embarques maiores de processadores de inferência de IA mais caros. A superação de consenso de $0,36 milhão foi estreita, então a melhoria do mix é evidente, mas ainda não é uma grande surpresa de lucros.
- EPS diluído não-GAAP subiu 20% para $0,18: O EPS não-GAAP subiu 20% para $0,18, com lucro líquido ajustado aumentando para $8,2 milhões de $6,4 milhões. A superação de consenso de um centavo é construtiva, embora um crédito único GAAP de P&D de $9,0 milhões limite conclusões sobre eficiência recorrente.
- Perda líquida GAAP diminuiu em $13,3 milhões para $6,7 milhões: A perda líquida GAAP diminuiu $13,3 milhões para $6,7 milhões conforme a perda operacional melhorou para $8,1 milhões de $22,0 milhões. O fluxo de caixa operacional de seis meses permaneceu negativo em $25,9 milhões conforme o estoque absorveu capital de giro.
- Margem bruta não-GAAP caiu 120 pontos base para 59,3%: A margem bruta não-GAAP caiu 120 pontos base para 59,3%; o relatório citou custos de processo avançado, parcialmente compensados por mix favorável. A orientação do Q3 de 59% a 60% sugere que CV7 e X7 precisam de maior escala antes que o crescimento de vendas eleve as margens.
- O ponto médio do Q3 de $119,5 milhões implica cerca de 10% de crescimento: O ponto médio do Q3 de $119,5 milhões implica cerca de 10% de crescimento YoY de $108,5 milhões e quase iguala o consenso de $119,3 milhões. A faixa de $9 milhões e obrigações de compra de $49,0 milhões tornam a conversão de demanda e disciplina de estoque fundamentais.
Perspectiva de Investimento 2026 da Ambarella (AMBA): Caso Otimista de $130 vs. Caso Pessimista de $55
A perspectiva de 2026 da Ambarella depende de se a demanda mais forte de edge-AI pode transformar novos produtos como CV7 e X7 em crescimento de receita sustentado e melhor geração de caixa. O lado positivo vem da adoção mais ampla nos mercados automotivo, robótica, segurança e industrial, enquanto qualificação mais lenta, pressão de margem e custos operacionais mais altos permanecem os principais riscos.
O Caso Otimista: Forte Demanda de Edge-AI Leva AMBA Rumo a $130
O Caso Otimista assume que os chips da série CV mais novos da Ambarella, incluindo CV75, CV72 e CV7, continuem crescendo em aplicações que precisam de visão em tempo real e processamento de IA, como câmeras de assistência ao motorista, sistemas de segurança, drones e robôs. Seu acelerador X7, que adiciona processamento de IA a sistemas baseados em Arm ou x86, também expande a oportunidade para cargas de trabalho industriais e de IA física mais amplas além de dispositivos focados em câmera.
Um movimento em direção a $130 exigiria receita do Q3 próxima ao limite superior de $124 milhões, mais atualizações de orientação, margem bruta não-GAAP acima de 60% e evidência mais forte de que X7 está passando da avaliação do cliente para produção. Fluxo de caixa operacional positivo forneceria confirmação adicional.
O Caso Base: Crescimento Estável de Edge-AI Mantém AMBA Entre $80 e $105
O Caso Base assume que a demanda pelos chips de visão e IA da Ambarella permanece saudável, enquanto programas automotivos e empresariais levam tempo para atingir volume. Produtos da série CV continuam apoiando cargas de trabalho de câmera e percepção, enquanto X7 gradualmente expande a adoção em robótica, sistemas industriais e outros dispositivos que precisam de processamento local de IA.
AMBA poderia negociar principalmente entre $80 e $105 se o crescimento da receita permanecer acima de 10%, o caixa permanecer acima de $250 milhões e a margem bruta não-GAAP se manter próxima de 59% a 60%. Rampas de cliente mais lentas provavelmente limitariam o limite superior.
O Caso Pessimista: Rampas de Produto Mais Lentas Puxam AMBA Rumo a $55
O Caso Pessimista assume que novas implantações de chips de IA escorregam, qualificação automotiva demora mais e custos maiores de desenvolvimento e canal pesam na rentabilidade. Adoção mais lenta de chips de visão mais novos e X7 reduziria o benefício esperado da mudança da Ambarella em direção a aplicações de edge-AI mais amplas.
Um movimento em direção a $55 se tornaria mais provável se a receita não atingir a orientação, o estoque subir acima dos $76,9 milhões de julho ou a saída de caixa operacional continuar. Conversão de produção X7 fraca adicionaria pressão adicional.
Previsões de Preço das Ações AMBA para 2026 por Analistas de Wall Street
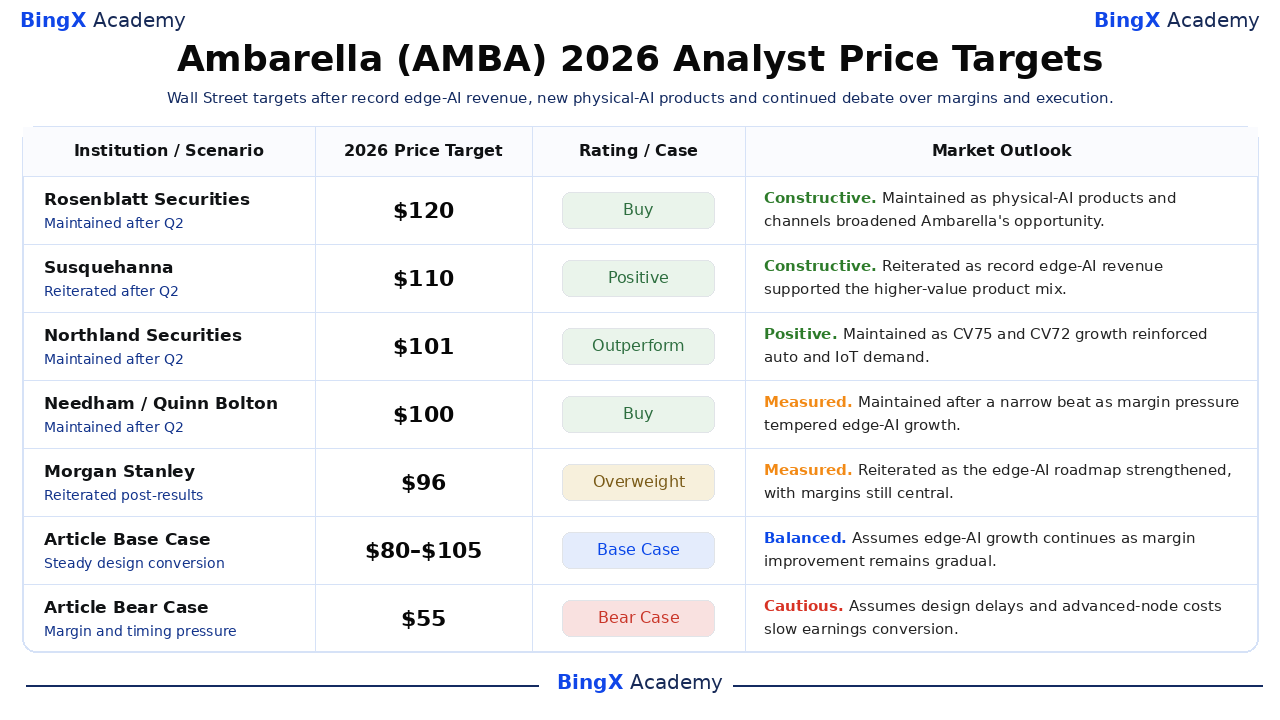
A tabela resume ações datadas de terceiros disponíveis até 5 de outubro. A dispersão de $65 a $120 reflete incerteza sobre crescimento, margens e execução, não uma única promessa de preço. As linhas de Caso Base e Pessimista do artigo são cenários editoriais e são mantidas separadas das ações reais dos analistas.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Rosenblatt Securities / Kevin Cassidy |
$120 |
Compra |
Construtiva. 15 de setembro: mantida conforme produtos e canais de IA física ampliaram a oportunidade da Ambarella. |
|
Susquehanna / Christopher Rolland |
$110 |
Positiva |
Construtiva. 4 de setembro: reiterada conforme receita recorde de edge-AI apoiou o mix de produtos de maior valor. |
|
Northland Securities / Gus Richard |
$101 |
Outperform |
Positiva. 4 de setembro: mantida conforme crescimento CV75 e CV72 reforçou demanda automotiva e IoT. |
|
Needham / Quinn Bolton |
$100 |
Compra |
Ponderada. 4 de setembro: mantida após uma superação estreita conforme pressão de margem temperou o crescimento de edge-AI. |
|
Morgan Stanley / Joseph Moore |
$96 |
Sobrepeso |
Ponderada. 18 de setembro: reiterada conforme o roadmap de edge-AI se fortaleceu, com margens ainda centrais. |
|
Stifel Nicolaus / Tore Svanberg |
$90 |
Compra |
Equilibrada. 4 de setembro: mantida conforme o ponto médio do Q3 de $119,5 milhões manteve o crescimento intacto apesar de expectativas de margem menores. |
|
Caso Base do Artigo |
$80 a $105 |
Caso Base |
Equilibrada. Assume que o crescimento de edge-AI continua conforme a melhoria da margem permanece gradual. |
|
Caso Pessimista do Artigo |
$55 |
Caso Pessimista |
Cautelosa. Assume atrasos de design e custos de nó avançado desaceleram conversão de lucros. |
Como Negociar Ações da Ambarella (AMBA) na BingX
Negocie o ciclo de produtos edge-AI da Ambarella, parcerias de IA física e perspectiva de margem usando BingX TradFi e ferramentas da BingX AI. Como AMBA pode reagir bruscamente a resultados, vitórias de design, lançamentos de produtos e relatórios de aquisição, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
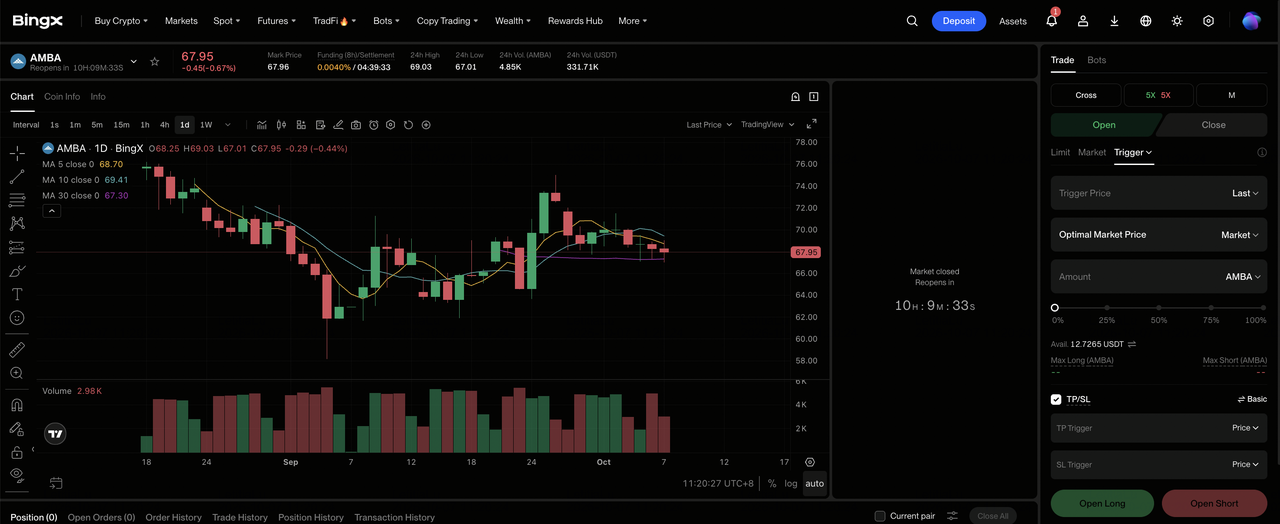
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Ambarella (AMBA). Procure e selecione o contrato de futuros perpétuos AMBA-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera que a receita de edge-AI e adoção X7 se fortaleçam enquanto a margem bruta se estabiliza. Selecione Abrir Short se você espera atrasos de design ou custos de nó avançado enfraqueçam a conversão de lucros.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O salto de aproximadamente 19% em 31 de julho do rumor de aquisição mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. AMBA pode reagir rapidamente a orientação trimestral, cronograma de vitórias de design, mudanças de margem bruta, lançamentos de produtos e relatórios estratégicos.
Top 5 Riscos a Observar para Investidores da Ambarella em 2026
O mercado de edge-AI da Ambarella está crescendo, mas a produção lucrativa depende de converter designs em volume enquanto protege margens e gera caixa para financiar desenvolvimento adicional.
- Compressão da margem bruta pode limitar conversão de lucros: Margens brutas GAAP e não-GAAP ambas caíram 120 pontos base no Q2, e a faixa ajustada do Q3 permanece abaixo do nível de 60,9% do ano anterior. Custos persistentes de nó avançado e memória poderiam manter o crescimento de lucro abaixo do crescimento da receita.
- Ciclos longos de design podem atrasar receita de IA física: Programas automotivos e industriais frequentemente requerem validação antes da produção em volume. Se vitórias CV7 ou X7 mudarem para períodos posteriores, a Ambarella continuaria financiando engenharia e desenvolvimento de canal antes de receber a contribuição de vendas esperada.
- Concentração de distribuidor e cliente pode amplificar volatilidade: WT Microelectronics e Hakuto lidam com uma porção significativa das vendas indiretas. Mudanças na compra, estoque ou cronograma do cliente final podem, portanto, produzir oscilações trimestrais bruscas mesmo quando o pipeline de longo prazo permanece intacto.
- Crescimento de estoque pode consumir caixa: O estoque subiu para $76,9 milhões de $52,2 milhões em 31 de janeiro, e o fluxo de caixa operacional de seis meses foi negativo em $25,9 milhões. Se a demanda se converter mais lentamente que o planejado, risco de baixa contábil e necessidades de capital de giro poderiam reduzir o valor por ação.
- Especulação estratégica pode desconectar preço da execução: AMBA saltou cerca de 19% após o relatório NXP de julho, embora nenhuma transação concluída tenha sido anunciada. Se expectativas de aquisição desaparecerem, a ação pode reproçar em direção aos lucros independentes antes que novos produtos gerem lucro suficiente.
Considerações Finais: Você Deveria Investir na Ambarella em 2026?
A Ambarella tem momentum de edge-AI: receita do Q2 subiu 13,2%, vendas de edge-AI atingiram um recorde, mais de 50 milhões de SoCs de IA foram enviados, e parceiros incluindo Macnica, Capgemini, ZEDEDA e Ultralytics apoiam implantações. X7 também estende o mercado além de sistemas construídos em torno de SoCs da Ambarella, dando à Ambarella outra rota para receita de acelerador além dos chips de câmera tradicionais.
O debate é sobre conversão. O caso otimista de $130 precisa que vitórias de design, parceiros e produtos de nó avançado elevem receita e margens juntos; o caso pessimista de $55 ganha peso se a margem permanecer abaixo de 60%, estoque subir ou programas escorregarem. Traders conservadores podem observar se Q3 atinge o ponto médio de $119,5 milhões e o fluxo de caixa operacional melhora.
Lembrete de Risco: Negociar e investir em ações como AMBA envolve alto risco de perda de capital. Ciclos de semicondutores, atrasos de design, custos de fabricação, concentração de clientes e especulação de aquisição podem criar movimentos bruscos de preço. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço da IBM (IBM) 2026: O Crescimento de Software e Quantum Pode Levar a IBM Rumo a $350?
- Previsão de Preço da Marvell Technology (MRVL) 2026: Silício de IA Personalizado Pode Levar MRVL Rumo a $350?
- Previsão de Preço da NVIDIA (NVDA) 2026: O Crescimento da Infraestrutura de IA Pode Levar NVDA Rumo a $420?
- Previsão de Preço da Applied Materials (AMAT) 2026: Demanda por Equipamentos de IA Pode Levar AMAT Rumo a $850?
- Previsão de Preço da Texas Instruments (TXN) 2026: Recuperação Analógica Pode Levar TXN Rumo a $380?
