A AMC Entertainment Holdings (AMC) é a maior exibidora teatral do mundo, operando aproximadamente 850 cinemas e 9.600 telas nos Estados Unidos e Europa. A venda de ingressos permanece seu principal motor de demanda, com alimentos e bebidas, sobretaxas de formato premium, assinaturas de fidelidade e publicidade adicionando receita por visita. Uma programação de filmes mais forte dá à AMC um potencial significativo de recuperação, embora altos custos fixos, serviço da dívida e emissões repetidas de ações tornem a ação excepcionalmente sensível às condições de frequência e financiamento.
Seu último trimestre forneceu a evidência operacional mais forte em anos. A receita da AMC no Q2 2026 atingiu um recorde de $1,60 bilhão, alta de 14,2% ano a ano e cerca de $130 milhões acima do consenso LSEG de $1,47 bilhão. O EPS ajustado de $0,14 superou as expectativas de perda de $0,06, o EBITDA ajustado subiu 70% para $321,4 milhões e o fluxo de caixa livre atingiu $190,1 milhões. A questão central é quanto dessa melhoria pode ser atribuída a cada ação depois que a AMC vendeu outros 105,3 milhões de ações em junho.
A previsão de ações da AMC para 2026 agora se concentra em duas visões concorrentes:
- O caso de recuperação da bilheteria: Um calendário de lançamentos mais amplo, formatos premium de grande escala e maior gasto por hóspede poderiam manter o EBITDA e o fluxo de caixa livre positivos, reduzir a pressão de refinanciamento e apoiar um movimento em direção a $4,50.
- O caso de restrição do balanço patrimonial: Dívida, despesas de juros, custos fixos de cinema e um número de ações muito maior poderiam absorver a recuperação operacional, limitando o valor por ação mesmo quando a frequência melhora.
Este guia detalha a previsão de ações da AMC, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se nos resultados do Q2 2026 da AMC Entertainment de 20 de julho, arquivos de investidores e dados de mercado até 9 de setembro, além de como negociar futuros de ações da AMC na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da AMC Devem Saber em Setembro de 2026
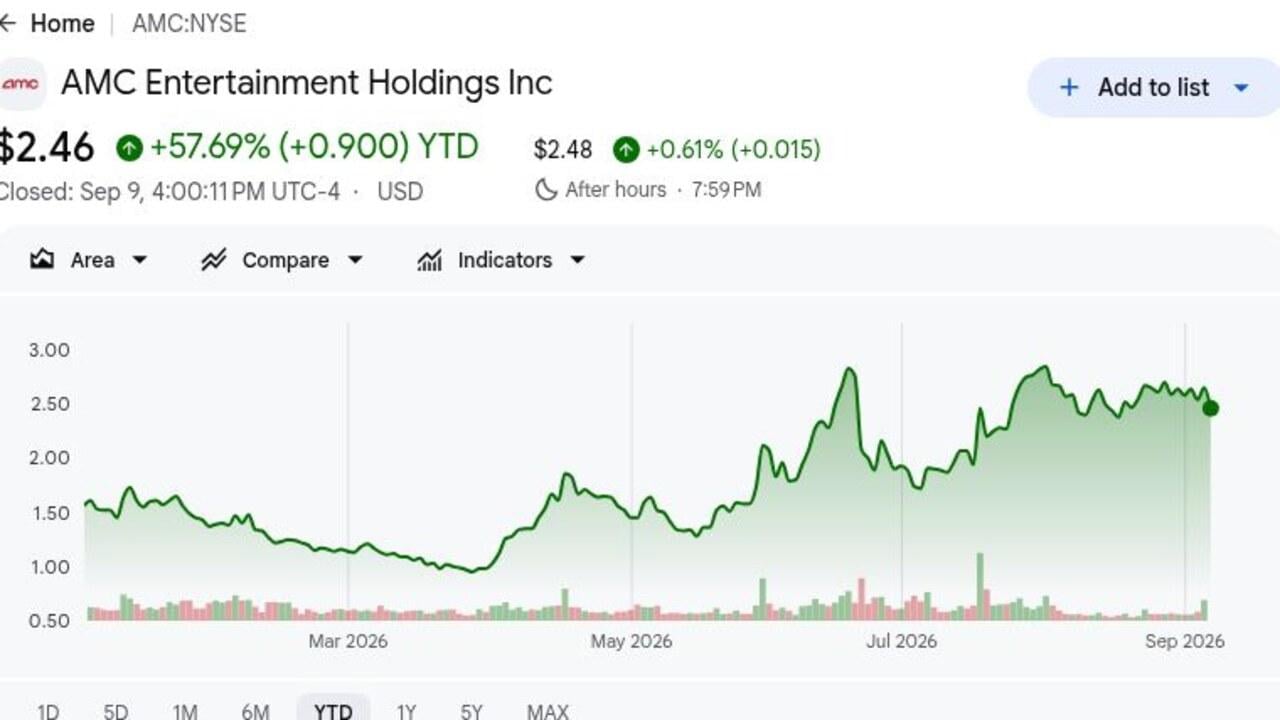
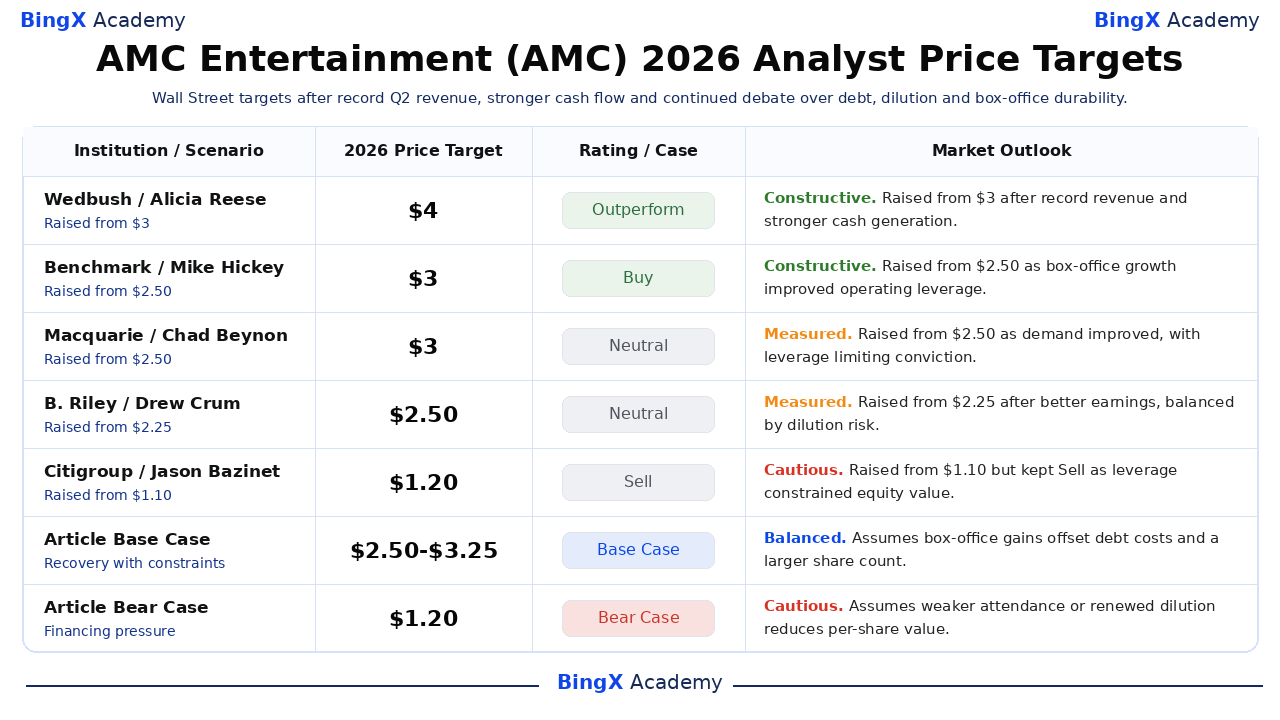
- A AMC fechou a $2,46 em 9 de setembro após subir 57,69% no ano: A ação avançou de cerca de $1 no início do ano para quase $3 durante o verão. O fechamento fica próximo ao alvo de $2,50 da B. Riley e abaixo do alvo de $4 da Wedbush, mostrando como o mercado desconta parte da recuperação.
- A receita do Q2 de $1,60 bilhão subiu 14,2% e superou o consenso em cerca de $130 milhões: Seis filmes produziram fins de semana de abertura doméstica acima de $75 milhões. A AMC chamou de trimestre de bilheteria mais forte em sete anos, apoiando melhor utilização dos cinemas em seu circuito.
- O EPS ajustado de $0,14 superou a perda esperada de $0,06 em $0,20: O EBITDA ajustado aumentou 70% para $321,4 milhões. O resultado mostra a sensibilidade dos ganhos de uma rede de custos fixos quando a frequência sobe, embora não remova a despesa de juros.
- O fluxo de caixa livre atingiu $190,1 milhões conforme a frequência cresceu quase 14%: A frequência dos EUA aumentou 12% e a frequência internacional subiu cerca de 18%. O dinheiro gerado internamente pode financiar atualizações de cinema e pagamentos de juros sem outro levantamento imediato de capital ou troca de dívida.
- A AMC levantou $150 milhões vendendo 105,3 milhões de ações em junho: Os recursos brutos foram em média cerca de $1,42 por ação antes das taxas. O capital melhorou a liquidez, mas os ganhos empresariais agora devem ser divididos por uma base de propriedade maior para os investidores.
O Que É a AMC Entertainment Holdings (AMC)?
A AMC Entertainment é uma empresa de exibição teatral que vende ingressos de cinema e alimentos e bebidas através de um circuito global de cinemas. Seus aproximadamente 850 cinemas e 9.600 telas incluem locais nos Estados Unidos, bem como mercados europeus operados sob Odeon e outras marcas regionais. A receita de admissões depende da disponibilidade de filmes, frequência e preços de ingressos, enquanto concessões, publicidade e experiências premium aumentam a receita por hóspede. A AMC também usa AMC Stubs, assinaturas A-List, bilhetagem móvel e dados diretos do cliente para melhorar a frequência e retenção em um negócio com custos substanciais de aluguel, mão de obra e tecnologia.
A direção de longo prazo da AMC se concentra em tornar os cinemas mais diferenciados e produtivos, em vez de simplesmente adicionar telas convencionais. O Go Plan expande IMAX, Dolby Cinema, Laser at AMC e formatos premium ou extra-grandes da marca AMC, apoiados por projeção atualizada, poltronas reclináveis e escolhas alimentares mais amplas. Grandes estúdios incluindo Disney e Universal mantiveram janelas teatrais exclusivas para lançamentos importantes, sustentando os cinemas como o primeiro destino pago para filmes tentpole. A AMC também lançou a Leawood Films em 2026 para distribuir lançamentos independentes e financiados por cineastas, uma tentativa de longo prazo de melhorar a utilização da tela e participar na economia além da exibição apenas.
AMC Entertainment (AMC) Visão Geral dos Resultados Q2 2026: Receita Recorde, Fluxo de Caixa e Crescimento da Frequência
A AMC entregou receita recorde do Q2 de $1,60 bilhão versus a estimativa LSEG de $1,47 bilhão, EPS ajustado de $0,14 versus perda de $0,06 esperada, e EBITDA ajustado de $321,4 milhões, alta de 70%. A frequência total aumentou quase 14%, incluindo crescimento de 12% nos Estados Unidos e cerca de 18% internacionalmente, enquanto o fluxo de caixa livre atingiu $190,1 milhões. Os números demonstraram poderosa alavancagem operacional, embora o levantamento ATM de $150 milhões e 105,3 milhões de novas ações mostrem por que a melhoria da liquidez e o valor por ação podem mover-se em direções diferentes.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q2 2026 |
$1,47B consenso LSEG |
$1,60B |
Superou. Cerca de $130M acima do consenso; alta de 14,2% aa. |
|
EPS ajustado Q2 |
-$0,06 consenso LSEG |
$0,14 |
Superou. Uma surpresa positiva de $0,20 versus perda esperada. |
|
EBITDA ajustado Q2 |
— |
$321,4M |
Melhorou. Aumentou 70% aa para um recorde trimestral. |
|
Fluxo de caixa livre Q2 |
— |
$190,1M |
Positivo. Converteu a recuperação da bilheteria em liquidez. |
|
Frequência total |
— |
Quase +14% aa |
Acelerou. Frequência dos EUA subiu 12% e internacional cerca de 18%. |
|
Fins de semana de abertura acima de $75M |
— |
6 filmes |
Ampliado. Múltiplos lançamentos apoiaram o trimestre. |
|
Oferta de ações ATM de junho |
— |
$150M de 105,3M ações |
Diluidor. Adicionou liquidez próximo ao preço bruto médio de $1,42. |
- Receita de $1,60 bilhão excedeu o consenso em cerca de $130 milhões: O aumento de 14,2% refletiu o trimestre de bilheteria mais forte em sete anos. Seis aberturas domésticas acima de $75 milhões reduziram a dependência de um sucesso e aumentaram a utilização dos cinemas em todo o circuito.
- EPS ajustado de $0,14 superou a perda esperada em $0,20: O crescimento de ingressos e concessões chegou ao resultado final. O lucro melhora o caso de recuperação, embora o serviço da dívida, aluguéis e gastos de capital ainda exijam dinheiro substancial das operações dos cinemas.
- A frequência aumentou quase 14%, liderada por cerca de 18% de crescimento internacional: A frequência dos EUA subiu 12%, tornando a recuperação geograficamente ampla. Mais hóspedes impulsionam admissões e criam outra oportunidade para vender concessões, assinaturas, publicidade e assentos premium durante cada visita ao cinema.
- O EBITDA ajustado subiu 70% para $321,4 milhões: O EBITDA cresceu muito mais rápido que o ganho de receita de 14,2%, ilustrando alavancagem operacional. Sustentar essa relação fortaleceria a capacidade de refinanciamento, enquanto o fornecimento de filmes mais fraco poderia rapidamente revertê-la e pressionar o fluxo de caixa trimestral.
- O fluxo de caixa livre de $190,1 milhões melhorou as opções de financiamento da AMC: O dinheiro pode apoiar o Go Plan e reduzir a dependência dos mercados de capitais. O levantamento de capital de $150 milhões significa que os investidores ainda precisam de vários períodos financiados internamente antes de assumir que a diluição terminou.
Perspectiva de Investimento da AMC Entertainment (AMC) 2026: Caso Otimista de $4,50 vs. Caso Pessimista de $1,20
A perspectiva da AMC para 2026 depende de se a recuperação operacional do Q2 se torna uma fonte durável de fluxo de caixa livre antes que os custos da dívida ou ações adicionais absorvam a melhoria. As seguintes faixas são cenários editoriais baseados em suposições operacionais, não promessas de Wall Street.
O Caso Otimista: Bilheteria Forte e Formatos Premium Empurram AMC em Direção a $4,50
O Caso Otimista assume que 2026 se torna o ano mais forte para cinemas desde a pandemia, com grandes lançamentos apoiando a frequência após um segundo trimestre recorde. Telas premium, atualizações de poltronas reclináveis e maior gasto em alimentos e bebidas aumentam a receita por hóspede. Os $321,4 milhões em EBITDA ajustado trimestral da AMC também mostram como maior frequência pode elevar os ganhos mais rapidamente que a receita.
Um movimento em direção a $4,50 exigiria que o fluxo de caixa livre permanecesse positivo após atingir $190,1 milhões no Q2. Cobertura de juros mais forte, menos novas emissões de ações, cronogramas consistentes de lançamentos de estúdios e mais extensões de dívida apoiariam este cenário. Diluição renovada enfraqueceria o caso mesmo se a receita da empresa continuasse a crescer.
O Caso Base: Uma Recuperação Gradual Mantém AMC Entre $2,50 e $3,25
O Caso Base assume que a frequência e a demanda por formato premium permanecem mais fortes que em 2025, embora os resultados trimestrais continuem a depender do calendário de lançamentos de filmes. A receita e o EBITDA melhoram ao longo do ano completo, mas a dívida da AMC, despesas de juros e os 105,3 milhões de ações vendidos em junho limitam quanto desse progresso chega a cada ação existente.
Sob este cenário, a AMC poderia negociar principalmente entre $2,50 e $3,25, próximo aos alvos de preço da B. Riley, Benchmark e Macquarie. Fluxo de caixa livre positivo e liquidez estável apoiariam a extremidade inferior da faixa. Mover-se acima de $3,25 exigiria redução mais clara da dívida sem mais diluição, e um retorno ao fluxo de caixa livre negativo enfraqueceria o caso central.
O Caso Pessimista: Fornecimento de Filmes Mais Fraco e Mais Diluição Puxam AMC em Direção a $1,20
O Caso Pessimista assume que a programação de lançamentos enfraquece após o verão, causando declínio na frequência contra comparações mais fortes. Custos fixos de aluguel, mão de obra e tecnologia pressionariam o EBITDA conforme a frequência cai. Menor fluxo de caixa operacional também poderia aumentar a dependência da AMC de refinanciamento, trocas de dívida ou emissão adicional de ações.
Um movimento em direção a $1,20 se tornaria mais provável se o fluxo de caixa livre se tornasse negativo, os descontos da dívida se ampliassem ou a administração lançasse outra grande oferta no mercado. O alvo de $1,20 da Citigroup reflete esta visão de baixa. A AMC ainda poderia gerar crescimento de receita no ano completo, mas um número crescente de ações e altos custos de financiamento poderiam continuar reduzindo o valor por ação.
Previsões de Preços de Ações da AMC para 2026 por Analistas de Wall Street
Wall Street permanece dividida após o trimestre recorde da AMC. Cinco ações selecionadas de analistas variam do alvo Outperform de $4 da Wedbush ao alvo Sell de $1,20 da Citigroup, refletindo desacordo sobre se a alavancagem operacional mais forte da bilheteria pode superar os custos de financiamento e diluição na base de ações maior da AMC.
|
Instituição |
Alvo de Preço 2026 |
Classificação |
Perspectiva de Mercado |
|
Wedbush |
$4,00 |
Outperform |
Construtiva. 21 de julho: elevou de $3 após receita recorde do Q2 e geração de caixa mais forte. |
|
Benchmark |
$3,00 |
Buy |
Construtiva. 21 de julho: elevou de $2,50 conforme a recuperação da bilheteria melhorou a confiança na alavancagem operacional. |
|
Macquarie |
$3,00 |
Neutral |
Medida. 2 de setembro: elevou de $2,50 conforme a demanda melhorou, com alavancagem e diluição limitando a convicção. |
|
B. Riley |
$2,50 |
Neutral |
Medida. 22 de julho: elevou de $2,25 após melhores resultados do Q2, equilibrado por risco de dívida e diluição. |
|
Citigroup |
$1,20 |
Sell |
Cautelosa. 7 de maio: elevou de $1,10 mas manteve Sell conforme alavancagem restringiu o valor por ação. |
|
Caso Base do Artigo |
$2,50-$3,25 |
Caso Base |
Equilibrado. Assume que ganhos da bilheteria compensam custos da dívida e maior número de ações. |
|
Caso Pessimista do Artigo |
$1,20 |
Caso Pessimista |
Cauteloso. Assume frequência mais fraca ou diluição renovada reduz valor por ação. |
Como Negociar Ações da AMC Entertainment (AMC) na BingX
Negocie a recuperação da bilheteria, perspectiva de fluxo de caixa e risco de diluição da AMC usando ferramentas BingX TradFi e BingX AI. Como a AMC pode reagir drasticamente a resultados de fim de semana de abertura, ganhos e anúncios de financiamento, os traders devem definir o catalisador e limites de risco antes de entrar em uma posição.
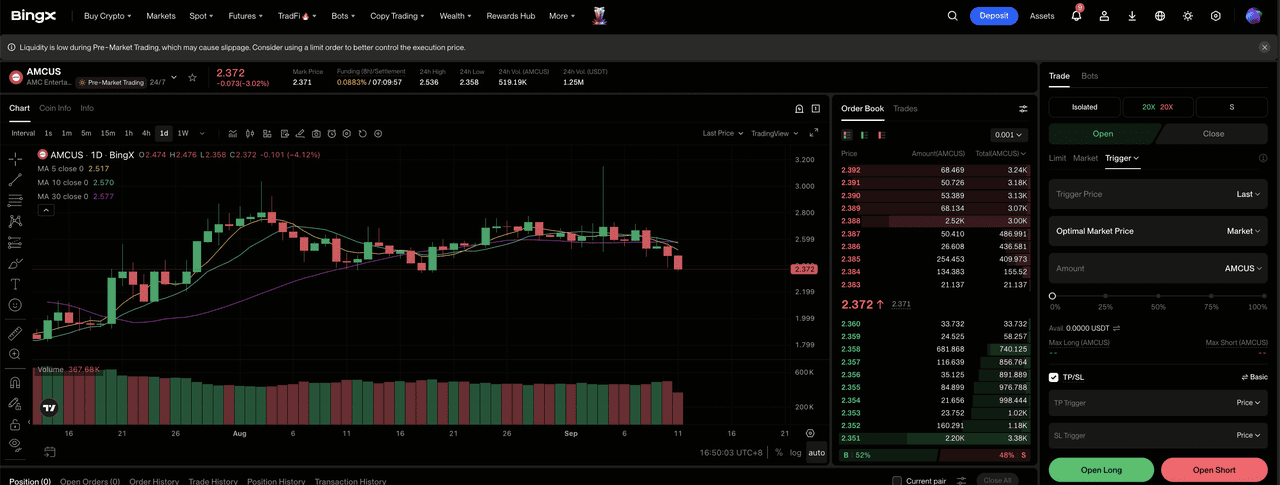
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione AMC Entertainment (AMC). Procure e selecione o contrato de futuros perpétuos AMC-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se o crescimento da frequência e formatos premium sustentarem fluxo de caixa livre positivo. Selecione Abrir Short se uma programação de lançamentos mais fraca, pressão de refinanciamento ou nova emissão de ações reduzir o valor por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado na sua tolerância ao risco. A AMC subiu 24% após os resultados do Q2 e ganhou 57,69% no ano, mostrando por que alavancagem conservadora e dimensionamento claro de posições são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. A AMC pode reagir rapidamente a aberturas de filmes, mudanças de cronograma de estúdios, fluxo de caixa trimestral, trocas de dívida e divulgações ATM.
Top 5 Riscos a Observar para Investidores da AMC Entertainment em 2026
A recuperação operacional da AMC ainda carrega risco de ações substancial porque seus resultados permanecem altamente sensíveis ao fornecimento de filmes, custos fixos, obrigações de dívida e mais emissão de ações.
- Uma programação de filmes mais fraca poderia reverter o crescimento de receita de 14,2% da AMC: Estúdios controlam cronogramas de lançamento, e atrasos podem reduzir a frequência sem produzir um declínio imediato nos custos de aluguel ou mão de obra. Mesmo alguns fins de semana com baixo desempenho poderiam, portanto, ter um efeito desproporcional no EBITDA.
- Pagamentos de dívida competem com atualizações de cinema: Dinheiro gasto em juros e refinanciamento não pode ser usado para telas premium, poltronas reclináveis, sistemas de projeção ou melhorias em alimentos e bebidas. Custos de empréstimo mais altos poderiam reduzir o valor criado pela recuperação operacional da AMC e deixar menos dinheiro disponível para manter seus cinemas competitivos.
- Mais emissão de ações poderia diluir ganhos por ação: A AMC levantou $150 milhões vendendo 105,3 milhões de ações através de seu programa de mercado de junho. Emissão adicional a preços baixos de ações espalharia qualquer melhoria em receita, EBITDA e fluxo de caixa por um número maior de ações.
- Streaming poderia reduzir a frequência e enfraquecer o poder de precificação: Janelas teatrais exclusivas da Disney, Universal e outros estúdios ajudam os cinemas a atrair audiências antes que filmes cheguem às plataformas de streaming. Janelas mais curtas ou mais lançamentos diretos para streaming poderiam reduzir oportunidades de frequência e tornar os custos fixos de cinema da AMC mais difíceis de cobrir.
- Os custos fixos da AMC podem amplificar uma desaceleração: O EBITDA ajustado aumentou 70% quando a receita cresceu 14,2%, mostrando os benefícios da alavancagem operacional durante uma recuperação. A mesma estrutura de custos poderia funcionar ao contrário se a frequência declinar, colocando pressão renovada no EBITDA e fluxo de caixa livre.
Considerações Finais: Você Deveria Investir na AMC Entertainment em 2026?
A AMC entra no resto de 2026 com sua melhor evidência operacional em anos. Receita recorde de $1,60 bilhão superou o consenso, EPS ajustado transformou uma perda esperada em lucro, EBITDA ajustado atingiu $321,4 milhões e fluxo de caixa livre totalizou $190,1 milhões. Uma programação mais ampla e formatos premium apoiam a recuperação. A restrição decisiva é se a liquidez pode se fortalecer sem adicionar outros 105,3 milhões de ações.
O caso otimista em direção a $4,50 precisa de vários períodos de fluxo de caixa positivo sem grande diluição. O caso base mantém a AMC entre $2,50 e $3,25, enquanto o caso pessimista de $1,20 se torna mais credível se o fornecimento de filmes enfraquecer ou as necessidades de financiamento retornarem. Traders conservadores podem esperar pela confirmação através da frequência, conversão de EBITDA, cobertura de juros e capacidade da AMC de financiar atualizações sem outra grande emissão de ações.
Lembrete de Risco: Negociar e investir em ações como a AMC envolve alto risco de perda de capital. A AMC está exposta à volatilidade da programação de filmes, dívida e custos de refinanciamento, diluição, despesas operacionais fixas e mudança de comportamento do consumidor. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço da Netflix (NFLX) 2026: Pode a Ação NFLX Se Recuperar para $125 com Anúncios e Esportes ao Vivo?
- Previsão de Ações da GameStop (GME) 2026: Sobrevivente do Varejo ou Gigante de Holding?
- Previsão de Preço da Meta (META) 2026: Pode a Monetização de IA Empurrar META em Direção a $1.000?
- Previsão de Preço da Alphabet (GOOGL) 2026: Pode 82% de Crescimento em Nuvem e IA Empurrar Ações GOOGL para $430?
- Previsão de Preço do Reddit (RDDT) 2026: Podem Oportunidades de Dados de IA Empurrar RDDT em Direção a $300?
