

Keel Infrastructure (KEEL), wcześniej Bitfarms, to północnoamerykański deweloper i właściciel centrów danych i infrastruktury energetycznej dla obliczeń wysokowydajnych i sztucznej inteligencji. Firma kończy wydobycie Bitcoina i przekierowuje swoją moc, grunty i połączenia sieciowe w kierunku dużych kampusów obliczeniowych. Jej rurociąg rozwojowy o mocy 2,2 GW tworzy znaczną opcjonalność mocy, choć akcje pozostają wrażliwe na umowy najmu, pozwolenia, koszty budowy i finansowanie.
Ostatni kwartał pokazał, dlaczego transformacja może wyglądać słabo, zanim nowe umowy najmu zaczną generować przychody. Przychody Keel Infrastructure Q2 2026 spadły o 50% do 30,4 miliona dolarów, gdy Keel zamknął swoją operację wydobywczą w Moses Lake, podczas gdy skorygowana EBITDA zmieniła się z zysku 6,6 miliona dolarów na stratę 23,7 miliona dolarów. Sprawa inwestycyjna zależy teraz od tego, czy 819 milionów dolarów płynności może przeprowadzić Panther Creek, Sharon i Moses Lake przez pozwolenia i wykonanie umów najmu.
Prognoza akcji KEEL na 2026 skupia się teraz na dwóch konkurujących widokach:
- Scenariusz rurociągu energetycznego i kontraktów z najemcami: pozwolenia i umowy najmu hiperskali mogą przekształcić 341 MW zasilanych mocy i 430 MW zabezpieczonych mocy w długoterminowy przepływ gotówkowy z infrastruktury AI.
- Scenariusz opóźnień rozwojowych i kapitałowy: poślizgi w dzierżawie, przekroczenia kosztów lub nowe potrzeby finansowania mogą pochłonąć płynność zanim rurociąg 2,2 GW wyprodukuje istotne przychody z obliczeń wysokowydajnych.
Ten przewodnik omawia prognozę akcji KEEL, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie wyników Q2 2026 Keel Infrastructure z 10 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 18 września, plus jak handlować kontraktami futures na akcje KEEL na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Keel Infrastructure powinni wiedzieć we wrześniu 2026
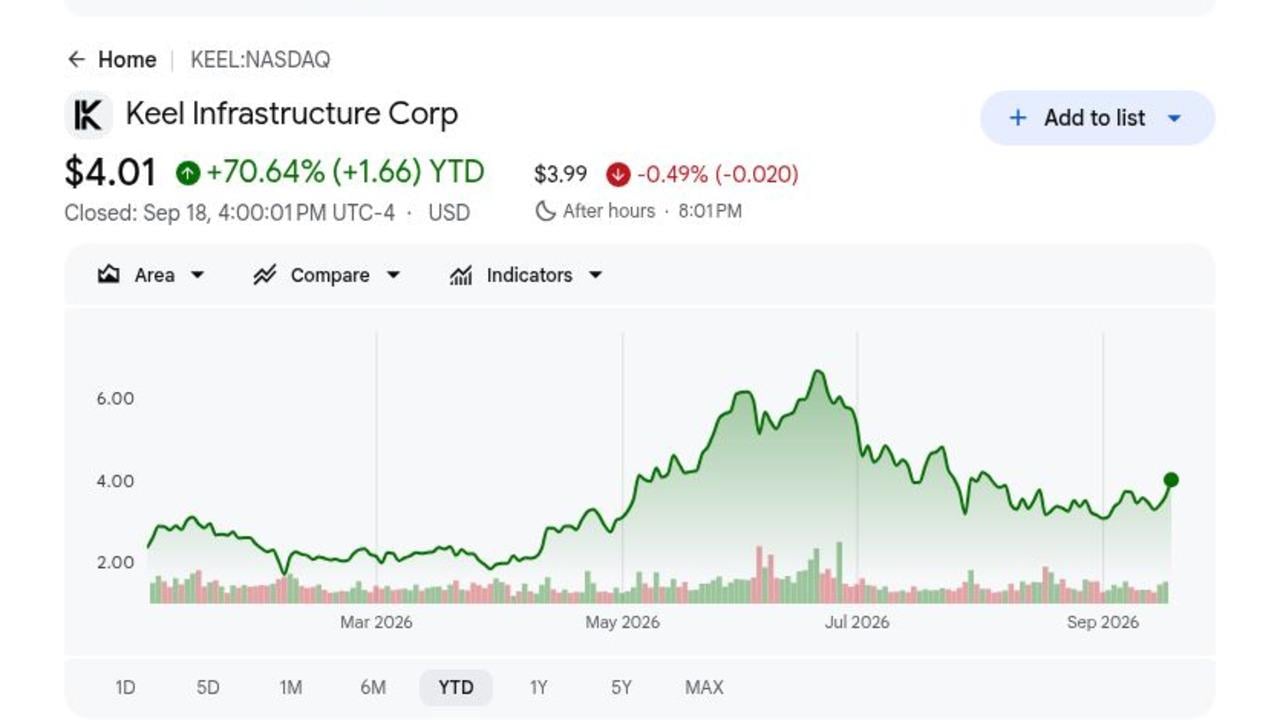
- KEEL zamknął się na poziomie 4,01 dolarów po wzroście o 70,64% w 2026: Zamknięcie z 18 września nastąpiło po 11% dziennym wzroście, gdy inwestorzy przewartościowali byłego kopacza Bitcoina wokół infrastruktury AI. Rajd zwiększa oczekiwania wykonania zanim Keel podpisze główną umowę najmu HPC.
- Przychody Q2 spadły o 50% do 30,4 miliona dolarów: Przychody spadły z 60,9 miliona dolarów, gdy ceny Bitcoina osłabły, a amerykańskie wydobycie w Moses Lake zostało zamknięte w kwietniu. Transformacja jest częściowo intencjonalna, ale pozostawia lukę między spadającymi przychodami z wydobycia a przyszłymi czynszami z centrów danych.
- Rurociąg rozwojowy osiągnął 2,2 GW: Keel zgłosił 341 MW zasilanych mocy, 430 MW zabezpieczonych mocy i 1,5 GW potencjału ekspansji w Pensylwanii, Waszyngtonie i Quebecu. Wartość zależy od pozwoleń, umów najmu i budowy zamieniającej dostęp do energii w zajęte obiekty.
- Płynność osiągnęła 819 milionów dolarów po ofercie obligacji na 458 milionów dolarów: Saldo z 7 sierpnia obejmowało 698 milionów dolarów nieograniczonej gotówki i 121 milionów dolarów niezabezpieczonych Bitcoinów. To finansowanie wspiera rozwój lokalizacji przed zobowiązaniami najemców, choć dług wymienny i przyszłe akcje wciąż mogą rozwodnić akcjonariuszy.
- Trzy priorytetowe lokalizacje weszły w aktywne negocjacje z najemcami: Panther Creek, Sharon i Moses Lake były blisko pełnego pozwolenia z wieloma potencjalnymi najemcami w każdej lokalizacji. Podpisana umowa najmu zapewniłaby najjaśniejszy dowód, że Keel może przekształcić dostęp do energii w zakontraktowane przychody z centrum danych.
Co to jest Keel Infrastructure (KEEL)?
Keel Infrastructure to firma skoncentrowana na infrastrukturze, która kontroluje lokalizacje połączone z siecią energetyczną dla centrów danych i obliczeń wysokowydajnych. Jej portfolio operacyjne obejmuje Pensylwanię, stan Waszyngton i Quebec, gdzie połączenia sieciowe, grunty i dostęp do energii mogą wspierać duże kampusy obliczeniowe. Keel rozwija i posiada podstawowe obiekty zamiast sprzedawać chipy lub oprogramowanie chmurowe. Przychody nadal odzwierciedlają dziedzictwo wydobycia Bitcoina, choć zamierzonym długoterminowym modelem są zakontraktowane dochody z infrastruktury od najemców AI i HPC.
Strategia skupia się na Panther Creek i Sharon w Pensylwanii, Moses Lake w Waszyngtonie i Sherbrooke w Quebecu. Keel przyjął swoje pierwsze moduły Vertiv w Moses Lake, rozwinął sprzęt długoterminowy w Sharon, rozpoczął końcowe kontrakty światłowodowe w trzech priorytetowych lokalizacjach i podpisał umowę z Hydro-Sherbrooke obejmującą warunkowe przeniesienie i eksploatację 96 MW. Te projekty umieszczają Keel w szerszym cyklu infrastruktury centrów danych AI, choć kierownictwo wciąż potrzebuje podpisanych klientów i ekonomii budowy.
Czytaj więcej: Najlepsze akcje wydobycia Bitcoina do kupienia w 2026: Hashrate BTC spotyka zwrot infrastruktury AI
Przegląd wyników Q2 2026 Keel Infrastructure (KEEL): Dziedzictwo przychodów spada przed rozpoczęciem dzierżawy AI
Keel zgłosił przychody Q2 w wysokości 30,4 miliona dolarów, spadek o 50% z 60,9 miliona dolarów, i stratę 64,0 miliona dolarów z działalności kontynuowanej równą 0,11 dolara na rozwodnioną akcję. Skorygowana EBITDA przeszła na ujemną 23,7 miliona dolarów z dodatniej 6,6 miliona dolarów, podczas gdy wydatki G&A wzrosły o 62% do 31,3 miliona dolarów, gdy firma zatrudniła specjalistów od infrastruktury. Płynność 819 milionów dolarów i rurociąg 2,2 GW finansowały transformację, choć nowe przychody HPC jeszcze nie zrekompensowały wygaszania wydobycia.
Czytaj więcej: Przegląd wyników Q2 FY2026 Keel Infrastructure (KEEL): Spadek przychodów o 30,4M dolarów wywołuje 12,37% spadek ceny
|
Metryka finansowa |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
60,9M dolarów rok wcześniej |
30,4M dolarów |
Zakontraktowane. Przychody spadły o 50%, gdy Keel zamknął wydobycie Moses Lake i ceny Bitcoina osłabły. |
|
EPS rozwodniony Q2 |
0,02 dolara zysku rok wcześniej |
-0,11 dolara |
Poszerzył się. Działalność kontynuowana przeszła na stratę podczas transformacji infrastruktury. |
|
Strata operacyjna Q2 |
10,8M dolarów dochodu operacyjnego rok wcześniej |
-140,8M dolarów |
Pogorszył się. Wynik obejmował 84,1M dolarów amortyzacji i efektów aktywów cyfrowych. |
|
Skorygowana EBITDA Q2 |
6,6M dolarów rok wcześniej |
-23,7M dolarów |
Stała się ujemna. Zatrudnienie rozwojowe i niższe przychody z wydobycia zmniejszyły zyski. |
|
Wydatki G&A Q2 |
19,4M dolarów rok wcześniej |
31,3M dolarów |
Wzrosły. Wydatki wzrosły o 62%, gdy Keel zatrudnił starszych specjalistów od infrastruktury. |
|
Płynność na 7 sierpnia |
— |
819M dolarów |
Wzmocniona. Saldo obejmowało 698M dolarów gotówki i 121M dolarów niezabezpieczonych Bitcoinów. |
|
Rurociąg rozwojowy |
— |
2,2 GW |
Zaawansowany. Portfolio obejmowało 341 MW zasilanych i 430 MW zabezpieczonych mocy. |
|
Bitcoin sprzedany od 1 kwietnia |
— |
1 085 BTC za 75M dolarów |
Transformowany. Keel kontynuował finansowanie odejścia od wydobycia. |
- Przychody 30,4 miliona dolarów spadły o 30,5 miliona dolarów rok do roku: 50% spadek odzwierciedlał wyjście Keel z wydobycia i słabszą ekonomikę Bitcoina. Przyszłe kwartały powinny być oceniane bardziej na podstawie kamieni milowych dzierżawy, ponieważ porównania dziedzictwa pozostaną zniekształcone do czasu rozpoczęcia czynszu HPC.
- Strata 0,11 dolara na akcję zastąpiła zysk 0,02 dolara: Działalność kontynuowana straciła 64,0 miliona dolarów, podczas gdy zysk z instrumentów pochodnych 77,0 miliona dolarów częściowo zrekompensował stratę operacyjną 140,8 miliona dolarów. Potrzeby operacyjne gotówkowe zapewniają więc czystszy widok niż główny dochód netto.
- Skorygowana EBITDA spadła o 30,3 miliona dolarów do ujemnej 23,7 miliona dolarów: Wyższe zatrudnienie rozwojowe i niższe przychody z wydobycia pchnęły marżę do ujemnej 78%. Wynik pokazuje, że transformacja pochłania kapitał przed rozpoczęciem generowania powtarzających się przepływów pieniężnych przez kontrakty najemców.
- Płynność osiągnęła 819 milionów dolarów: Keel posiadał 698 milionów dolarów w gotówce i 121 milionów dolarów w niezabezpieczonych Bitcoinach po zebraniu 458 milionów dolarów poprzez obligacje zamienne. Saldo zapewnia pas startowy rozwojowy, choć przyszłe warunki finansowania pozostają ważne, gdy wydatki na budowę rosną.
- Rurociąg 2,2 GW pozostaje głównym motorem wartości: Portfolio obejmowało 341 MW zasilanych, 430 MW zabezpieczonych i 1,5 GW w ramach przeglądu ekspansji. Dzierżawa nawet części tej mocy mogłaby zmienić przychody, choć niepodpisane megawaty ekspansji nie powinny być traktowane jako zakontraktowany popyt.
Perspektywy inwestycyjne Keel Infrastructure (KEEL) na 2026: Scenariusz byczył 10 dolarów vs scenariusz niedźwiedzi 3 dolary
Perspektywy Keel na 2026 zależą od tego, czy jego duże portfolio energetyczne może przekształcić się w podpisane umowy najmu centrów danych AI przed dalszym zanikaniem przychodów z wydobycia. Potencjał wzrostu wynika z wygranych najemców i finansowania projektów, podczas gdy opóźnienia dzierżawy i rozwodnienie pozostają głównymi ryzykami.
Scenariusz byczy: Podpisane umowy najmu centrów danych AI pchają KEEL ku 10 dolarom
Scenariusz byczy zakłada, że Keel podpisze wiarygodnego najemcę hiperskali w jednej lub więcej priorytetowych lokalizacjach, uzyska kluczowe pozwolenia i przekształci część swoich 341 MW zasilanych mocy w zakontraktowane przychody HPC. Pozycja płynności 819 milionów dolarów daje kierownictwu miejsce na rozwijanie sprzętu długoterminowego bez przyjmowania słabych warunków dzierżawy.
Ruch ku 10 dolarom wymagałby jasnych warunków dzierżawy, w tym mocy, czasu trwania, czynszu i wsparcia kredytowego, a następnie finansowania ograniczającego rozwodnienie. Widoczna budowa w Moses Lake, Sharon lub Panther Creek oraz powtarzalny koszt na megawat wzmocniłby przypadek.
Czytaj więcej: Najlepsze akcje obliczeń wysokowydajnych (HPC) do obserwacji w 2026: Liderzy rynku przyspieszonej informatyki
Scenariusz bazowy: Stały postęp lokalizacji utrzymuje KEEL między 5 a 7 dolarów
Scenariusz bazowy zakłada, że Keel uzyska pozwolenia i podpisze jedną początkową umowę najemcy, podczas gdy większość mocy ekspansyjnej pozostaje przed przychodami. Sprzedaż wydobycia nadal spada, wydatki rozwojowe pozostają podwyższone, a inwestorzy czekają na kamienie milowe budowy przed przypisaniem większej wartości do rurociągu.
KEEL mogłby handlować głównie między 5 a 7 dolarów w tych warunkach. Umowa najmu obejmująca znaczące zasilane lub zabezpieczone moce wspierałaby górny koniec. Powtarzające się opóźnienia, skorygowana EBITDA poniżej ujemnej 24 milionów dolarów lub spadająca płynność bez zakontraktowanych przychodów osłabiłaby zakres.
Scenariusz niedźwiedzi: Opóźnienia dzierżawy ciągną KEEL ku 3 dolarom
Scenariusz niedźwiedzi zakłada, że negocjacje z najemcami trwają dłużej, pozwolenia się opóźniają, a zobowiązania sprzętowe zwiększają użycie gotówki przed zamknięciem finansowania budowy. Przychody z wydobycia nadal spadają z 30,4 miliona dolarów bez wystarczającego czynszu zastępczego, pozostawiając koszty rozwojowe niewspierane przez powtarzające się dochody.
Ruch ku 3 dolarom stałby się bardziej prawdopodobny, jeśli żadna istotna umowa najmu nie zostanie podpisana, saldo płynności 819 milionów dolarów szybko spadnie lub Keel wyemituje dodatkowe akcje przy niskiej wycenie. Większe rozwodnienie i niższa wartość przypisana do rurociągu 2,2 GW dodałyby dalszą presję.
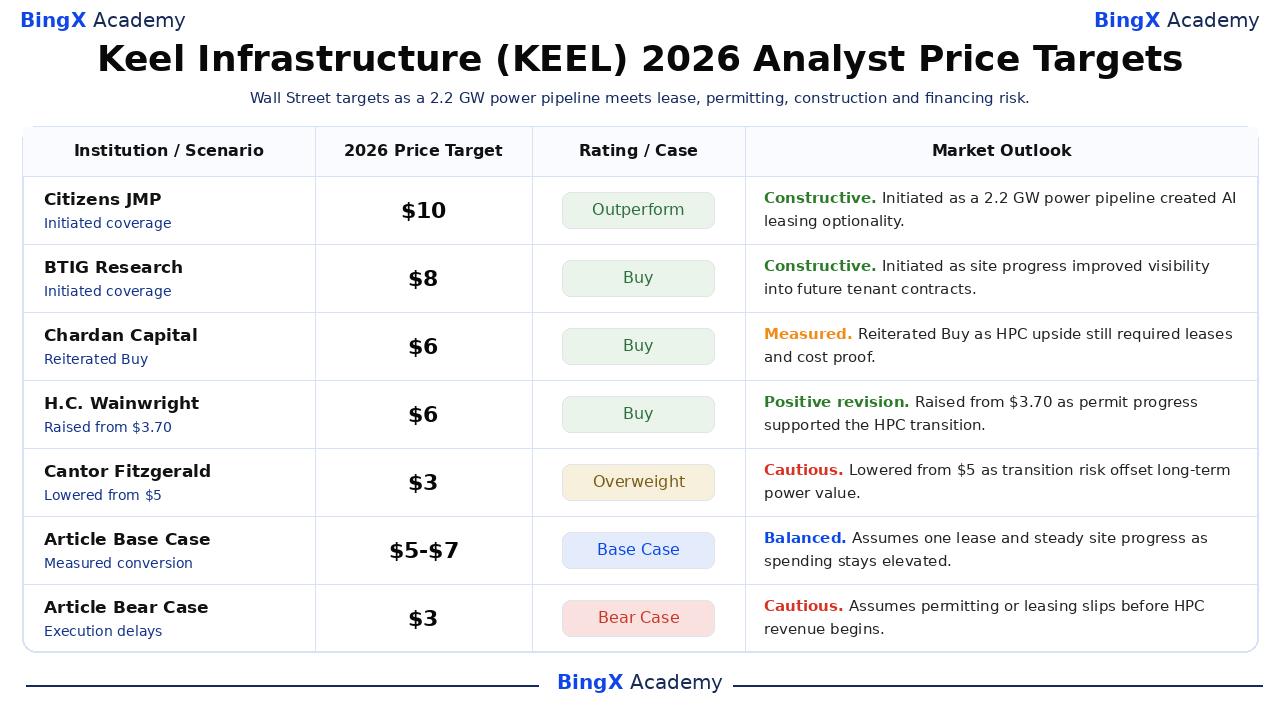
Prognozy ceny akcji KEEL na 2026 przez analityków Wall Street
Te pięć datowanych działań analityków obejmuje od 3 do 10 dolarów i oddaje podział między rzadkimi aktywami energetycznymi Keel a ryzykiem wykonania rurociągu przed dzierżawą. To są zewnętrzne punkty odniesienia, a nie pojedyncza prognoza. Końcowe wiersze bazowy i niedźwiedzi to scenariusze edytorskie BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Citizens JMP |
10 dolarów |
Outperform |
Konstruktywne. 24 czerwca: zainicjowano, gdy rurociąg energetyczny Keel 2,2 GW tworzył opcjonalność dzierżawy AI. |
|
BTIG Research |
8 dolarów |
Buy |
Konstruktywne. 22 lipca: zainicjowano, gdy postęp lokalizacji poprawił widoczność przyszłych kontraktów najemców. |
|
Chardan Capital |
5,50 dolara |
Buy |
Wyważone. 8 czerwca: powtórzono Buy, gdy potencjał wzrostu HPC wciąż wymagał umów najmu i dowodu kosztów budowy. |
|
H.C. Wainwright |
5,50 dolara |
Buy |
Pozytywna rewizja. 11 maja: podniesiono z 3,70 dolara, gdy postęp pozwoleń wspierał transformację HPC. |
|
Cantor Fitzgerald |
3 dolary |
Overweight |
Ostrożne. 9 kwietnia: obniżono z 5 dolarów, gdy ryzyko transformacji zrekompensowało długoterminową wartość energii. |
|
Scenariusz bazowy artykułu |
5-7 dolarów |
Scenariusz bazowy |
Zrównoważone. Zakłada jedną umowę najmu i stały postęp lokalizacji, gdy wydatki pozostają podwyższone. |
|
Scenariusz niedźwiedzi artykułu |
3 dolary |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada poślizg pozwoleń lub dzierżawy przed rozpoczęciem przychodów HPC. |
Jak handlować akcjami Keel Infrastructure (KEEL) na BingX
Handluj perspektywami kontraktów najemców Keel Infrastructure, pozwoleń i rozwoju centrów danych za pomocą BingX TradFi i narzędzi BingX AI. Ponieważ KEEL może ostro reagować na umowy najmu, finansowanie, sprzedaż Bitcoinów i kamienie milowe budowy, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
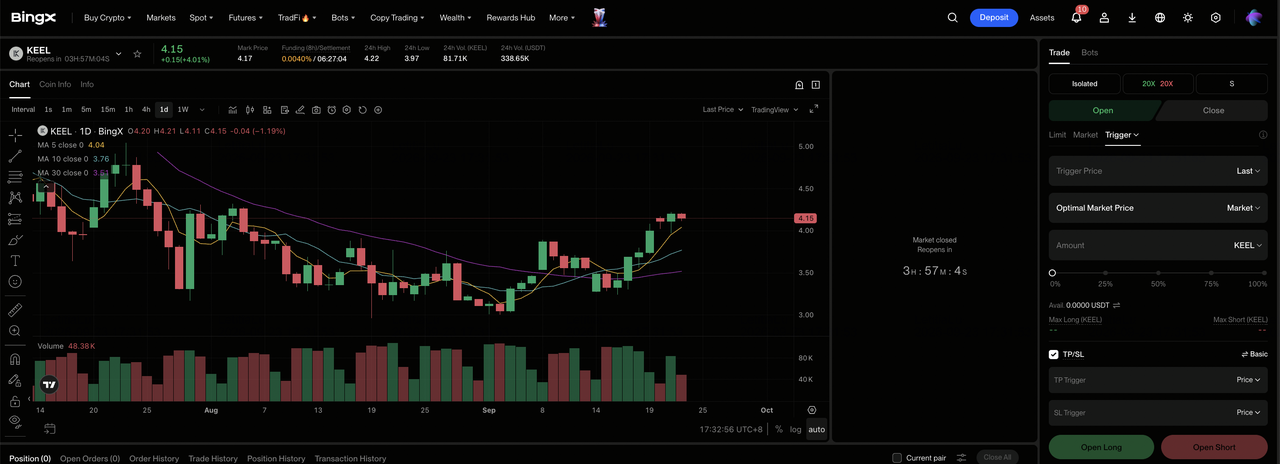
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Keel Infrastructure (KEEL). Wyszukaj i wybierz kontrakt perpetual futures KEEL-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Open Long jeśli umowy najmu i pozwolenia poprawiają widoczność projektów. Wybierz Open Short, jeśli opóźnienia lub finansowanie osłabiają oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Izolowany lub Cross-Margin na podstawie swojej tolerancji ryzyka. Około 11% ruch z 18 września pokazuje, dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. KEEL może szybko reagować na umowy najmu, pozwolenia, koszty budowy, podwyżki kapitału i ceny Bitcoinów.
Top 5 ryzyk do obserwacji dla inwestorów Keel Infrastructure w 2026
Rurociąg Keel o mocy 2,2 GW tworzy znaczny potencjał wzrostu, ale akcjonariusze wciąż stoją przed ryzykiem dzierżawy, budowy, finansowania i dziedzictwa Bitcoinów, zanim czynsz z centrów danych zastąpi spadające przychody z wydobycia.
- Rurociąg 2,2 GW nie jest jeszcze zakontraktowanymi przychodami: Większość mocy nadal zależy od pozwoleń, pracy służb komunalnych i decyzji najemców. Opóźnienia mogą przesunąć przyszły czynsz dalej, podczas gdy koszty rozwojowe trwają.
- Obecne straty mogą zmniejszyć pas płynności: Skorygowana EBITDA Q2 wynosiła ujemne 23,7 miliona dolarów, a G&A osiągnęło 31,3 miliona dolarów przed rozpoczęciem znaczących przychodów HPC. Kontynuowanie strat mogłoby skurczyć saldo płynności 819 milionów dolarów i zwiększyć przyszłe potrzeby finansowania.
- Budowa centrów danych jest wysoce kapitałochłonna: Lokalizacje połączone z energią nadal potrzebują budynków, chłodzenia, sieci i sprzętu elektrycznego. Przekroczenia kosztów lub wyższe stopy procentowe mogą osłabić zwroty z projektów, szczególnie przy 1,5 GW nadal klasyfikowanych jako moc ekspansyjna.
- Finansowanie zamienne może rozwodnić akcjonariuszy: Keel zebrał 458 milionów dolarów przez obligacje zamienne. Przyszłe konwersje lub dodatkowa emisja akcji mogą rozszerzyć liczbę akcji przed rozpoczęciem generowania zysków przez nowe obiekty.
- Bitcoin nadal dodaje zmienność podczas transformacji: Keel posiadał 1 861 BTC na 7 sierpnia po sprzedaży 1 085 BTC za 75 milionów dolarów. Ruchy cen Bitcoinów i czas sprzedaży mogą nadal wpływać na płynność i główne zyski, podczas gdy firma przesuwa się w kierunku infrastruktury AI.
Końcowe przemyślenia: Czy powinieneś inwestować w Keel Infrastructure w 2026?
Keel kontroluje spory rurociąg rozwojowy 2,2 GW i miał 819 milionów dolarów płynności na jego rozwijanie, tworząc wiarygodną drogę z wydobycia Bitcoinów w kierunku infrastruktury AI. Obecny profil finansowy pozostaje przejściowy. Przychody Q2 spadły do 30,4 miliona dolarów, skorygowana EBITDA osiągnęła ujemne 23,7 miliona dolarów i żadna większa umowa najmu HPC nie rozpoczęła jeszcze zastępowania dziedzictwa przychodów.
Scenariusz byczy potrzebuje podpisanych najemców, pozwoleń i zdyscyplinowanego finansowania, aby wspierać 10 dolarów. Scenariusz niedźwiedzi odzwierciedla opóźnioną dzierżawę i rozwodnienie, które mogą ciągnąć KEEL ku 3 dolarom. Konserwatywni traderzy mogą poczekać na ekonomikę kontraktów, harmonogramy budowy i jaśniejszą ścieżkę od 341 MW zasilanych mocy do powtarzających się przepływów pieniężnych.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak KEEL wiąże się z wysokim ryzykiem utraty kapitału. Wykonanie przez firmę, zmienność rynku, finansowanie i handel z dźwignią mogą prowadzić do szybkich strat. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązana lektura
- Najlepsze akcje obliczeń wysokowydajnych (HPC) do obserwacji w 2026: Liderzy rynku przyspieszonej informatyki
- Najlepsze akcje energii AI do kupienia w 2026: Energia jądrowa, gaz, ogniwa paliwowe i rozbudowa zasilania AI
- Najlepsze akcje wydobycia Bitcoina do kupienia w 2026: Hashrate BTC spotyka zwrot infrastruktury AI
- Prognoza ceny MARA Holdings (MARA) 2026: Czy skala Bitcoinów i infrastruktura AI mogą pchnąć MARA ku 24 dolarom?
- Prognoza ceny TeraWulf (WULF) 2026: Czy centra danych AI mogą pchnąć WULF ku 20 dolarom?
- Prognoza ceny Riot Platforms (RIOT) 2026: Czy zwrot centrum danych AI może pchnąć RIOT ku 43 dolarom?
