Credo Technology (CRDO) to fabless firma półprzewodnikowa, która projektuje szybkie połączenia miedziane i optyczne dla centrów danych. Aktywne kable elektryczne (AEC), transceivery optyczne, procesory sygnałów cyfrowych (DSP), komponenty krzemowo-fotoniczne, retimery i oprogramowanie łączą akceleratory, serwery i przełączniki. Przychody zależą od tego, czy klienci przekształcą projekty we wdrożenia, wiążąc wzrost z wydatkami na infrastrukturę AI, kwalifikacją produktów i harmonogramami hiperscalerów.
Ostatni kwartał wykazał wzrost łączności AI wraz z presją z rampy optycznej. Przychody Credo Q1 FY2027 osiągnęły 479,0 mln USD, wzrost o 114,7%, a marża brutto non-GAAP wyniosła 68,0%, podczas gdy marża brutto GAAP spadła do 64,5%. Środki pieniężne i inwestycje krótkoterminowe wyniosły łącznie 764,3 mln USD, dając Credo pole manewru do realizacji celu zarządu ponad 600 mln USD przychodów optycznych FY2027, mimo że harmonogram dostaw i koncentracja klientów narażają tę rampę.
Prognoza akcji CRDO na 2026 rok koncentruje się teraz na dwóch konkurujących punktach widzenia:
- Scenariusz ekspansji optycznej: Cel Credo ponad 600 mln USD przychodów optycznych FY2027 i mapa drogowa produktów 1.6T dodają drugi silnik wzrostu do AEC, dając firmie więcej sposobów na udział w miarę skalowania klastrów AI.
- Scenariusz realizacji i wyceny: jeden klient końcowy reprezentował 43% przychodów Q1, miary marży osłabły sekwencyjnie, a każde opóźnienie w programach hiperscalerów może podważyć wycenę opartą na dalszym szybkim wzroście.
Ten przewodnik omawia prognozę akcji CRDO, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie wyników Credo z 1 września Q1 FY2027, jego kwartalnym zgłoszeniu z 1 sierpnia i danych rynkowych do 5 października, plus jak handlować kontraktami terminowymi akcji CRDO na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy Credo Technology powinni wiedzieć w październiku 2026
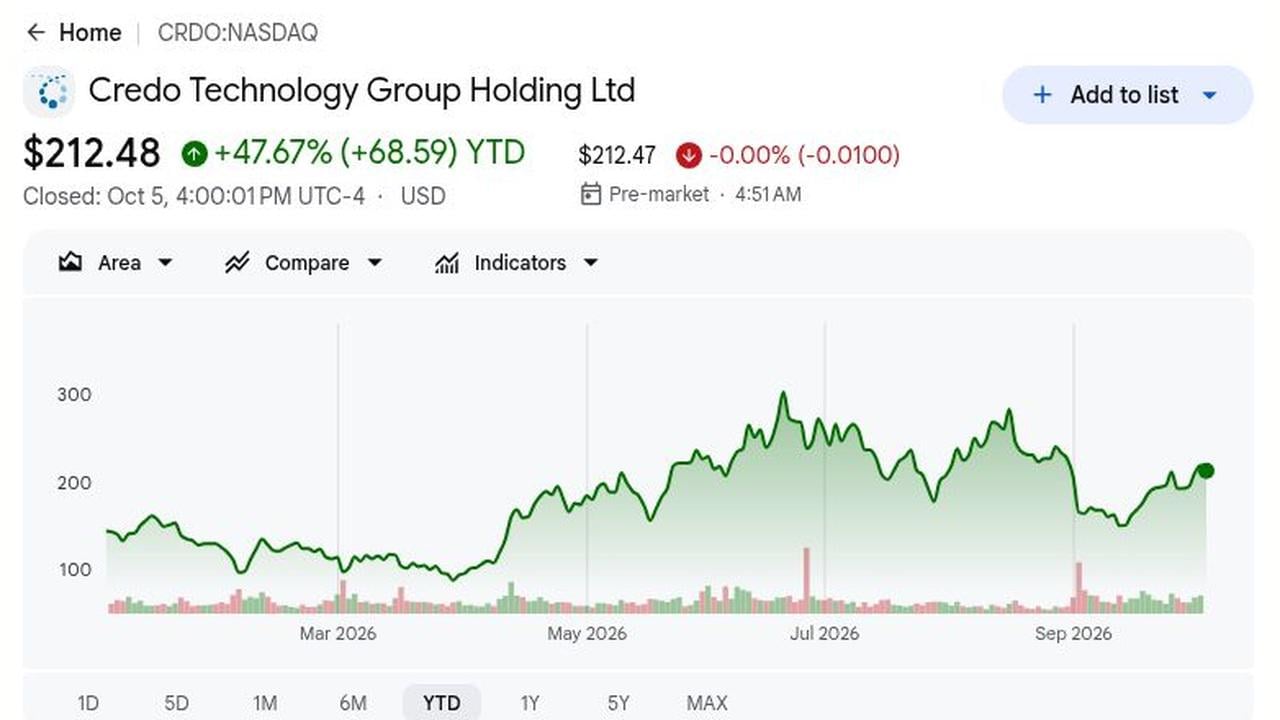
- CRDO zamknęło się na 212,48 USD 5 października, wzrost o 47,67% YTD: Akcje były 31,2% poniżej szczytu 308,67 USD, pokazując, jak inwestorzy przeszacowują ryzyko realizacji, nawet gdy przychody z łączności AI rosną. To pozostaje zmiennym punktem odniesienia, a nie prognozą.
- Przychody Q1 FY2027 wzrosły o 114,7% do 479,0 mln USD: Przychody przewyższyły konsensus 471,71 mln USD o 7,29 mln USD i wzrosły o 9,6% sekwencyjnie. Potwierdza to popyt, ale pozostawia niepewność co do trwałości AEC, gdy optyka rozwija się w więcej projektów sieci hiperscalerowych.
- Non-GAAP EPS osiągnęło 1,20 USD, wzrost z 0,52 USD rok wcześniej: GAAP EPS wyniósł 0,67 USD, a dochód netto podwoił się do 129,4 mln USD z 63,4 mln USD. Sprzedaż osiąga zyski, choć mix i koszty mogą się nadal szybko zmieniać.
- Wytyczne Q2 wskazują na kolejny 10,6% wzrost sekwencyjny: Credo oczekuje 525-535 mln USD, środek 530 mln USD versus 479,0 mln USD w Q1 i powyżej konsensusu 514,7 mln USD, stawiając wyższą poprzeczkę dla następnego raportu.
- Przychody optyczne są targetowane powyżej 600 mln USD w FY2027: Zarząd oczekuje, że ZeroFlap optyka, PIC i DSP każdy powyżej 100 mln USD, i zaprezentował łączność 1.6T na ECOC 2026. Kwalifikacja i wdrożenia klientów muszą przekształcić te cele w raportowaną sprzedaż, aby utrzymać scenariusz wzrostu i znaczące wkłady na dużą skalę.
Czym jest Credo Technology (CRDO)?
Credo Technology Group projektuje chipy i systemy łączności o wysokiej prędkości, które przenoszą dane wewnątrz i między serwerami, akceleratorami AI i przełącznikami sieciowymi. Jego portfolio obejmuje aktywne kable elektryczne (AEC), transceivery optyczne, procesory sygnałów cyfrowych, komponenty krzemowo-fotoniczne, retimery i oprogramowanie diagnostyczne. AEC obsługują połączenia krótkiego zasięgu, gdzie liczy się efektywność energetyczna i jakość sygnału, podczas gdy produkty optyczne wspierają dłuższe połączenia w większych sieciach centrów danych. Credo jest fabless, więc projektuje technologię i polega na zewnętrznych partnerach produkcyjnych, a wzrost jest powiązany z wygrywaniem projektów, kwalifikacją klientów i wdrożeniami na dużą skalę.
Długoterminowa strategia Credo polega na rozszerzeniu z AEC na szerszą platformę łączności elektrycznej i optycznej dla centrów danych AI. ZeroFlap AEC wspierają połączenia krótkiego zasięgu, podczas gdy transceivery optyczne, DSP i komponenty krzemowo-fotoniczne adresują wzrost przepustowości z 800G w kierunku 1.6T. Przejęcie DustPhotonics dodało technologię zintegrowanych obwodów fotonicznych, dając Credo większą kontrolę nad przetwarzaniem sygnałów i łącznością optyczną. Jego produkty mogą służyć zarówno połączeniom scale-up wewnątrz systemów AI, jak i sieciom scale-out między serwerami i rackami, z długoterminowym wzrostem zależnym od tego, czy programy klientów przejdą z kwalifikacji do powtarzającej się produkcji.
Czytaj więcej: Najlepsze akcje sieciowe AI 2026: AI Fabric, przełączniki, miedź, włókno i łączność optyczna
Przegląd wyników Credo Technology (CRDO) Q1 FY2027: Rekordowe przychody i mocne wytyczne Q2 wspierają wzrost optyczny
Credo zgłosiło rekordowe przychody Q1 w wysokości 479,0 mln USD, wzrost o 114,7%, i skorygowany EPS 1,20 USD versus oczekiwane 1,17 USD. Wytyczne Q2 implikują 10,6% wzrost sekwencyjny, podczas gdy cel optyczny FY2027 przewyższa 600 mln USD. Jednak 64,5% marża GAAP i wyprzedaż po opublikowaniu pokazują, że inwestorzy nadal chcą zyskownej konwersji optycznej.
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q1 FY2027 |
471,71 mln USD konsensus |
479,00 mln USD |
Przewyższone. 7,29 mln USD powyżej konsensusu; wzrost o 114,7% YoY. |
|
Q1 rozwodniony EPS non-GAAP |
1,17 USD konsensus |
1,20 USD |
Przewyższone. Trzy centy powyżej konsensusu i wzrost z 0,52 USD. |
|
Q1 rozwodniony EPS GAAP |
0,34 USD rok wcześniej |
0,67 USD |
Poprawione. Prawie podwojone, gdy dochód netto GAAP osiągnął 129,4 mln USD. |
|
Q1 marża brutto GAAP |
67,4% rok wcześniej |
64,50% |
Niższa. Skurczyła się o 2,9 punktów procentowych YoY. |
|
Q1 marża brutto non-GAAP |
68,3% w Q4 FY2026 |
68,00% |
Stabilna. Spadek o 0,3 punktu sekwencyjnie. |
|
Q1 przepływy pieniężne z działalności operacyjnej |
104,5 mln USD rok wcześniej |
163,4 mln USD |
Wyższe. Generowanie gotówki rozszerzyło się wraz z szybkim wzrostem przychodów. |
|
Środki pieniężne i inwestycje krótkoterminowe |
663,6 mln USD na 2 maja 2026 |
764,3 mln USD na 1 sierpnia 2026 |
Wyższe. Wzrost o 100,7 mln USD w ciągu kwartału. |
|
Perspektywy przychodów Q2 FY2027 |
514,7 mln USD konsensus |
525-535 mln USD |
Powyżej. Środek 530 mln USD implikuje 10,6% wzrost sekwencyjny. |
|
Perspektywy przychodów optycznych FY2027 |
Całkowite przychody FY2026: 1,335 mld USD |
Ponad 600 mln USD |
Rozszerzone. Oczekuje się, że trzy kategorie optyczne każda przekroczy 100 mln USD. |
- Przychody 479,0 mln USD przewyższyły konsensus o 7,29 mln USD: Sprzedaż wzrosła o 114,7% rok do roku i 9,6% sekwencyjnie. Wzrost sekwencyjny jest szczególnie ważny, ponieważ pokazuje, że baza przychodów nadal się rozszerza po już mocnym poprzednim kwartale.
- Non-GAAP rozwodniony EPS 1,20 USD przewyższył konsensus o 0,03 USD: Skorygowany EPS wzrósł z 0,52 USD rok wcześniej, podczas gdy GAAP EPS wzrósł z 0,34 USD do 0,67 USD. Mocniejsze zyski pokazują, że szybki wzrost przychodów przekłada się na zysk, choć kompensacje akcyjne pozostają ważne do śledzenia.
- Dochód netto GAAP więcej niż podwoił się do 129,4 mln USD: Skorygowany dochód netto osiągnął 236,3 mln USD, wzrost o 140% rok do roku. Mocniejsza baza zysków daje Credo większą elastyczność w finansowaniu ekspansji optycznej i rozwoju nowych produktów.
- Marża brutto GAAP spadła do 64,5% z 67,4%: Marża brutto non-GAAP była bardziej stabilna na poziomie 68,0%, tylko 0,3 punktu procentowego poniżej Q4 FY2026. Głównym ryzykiem jest to, czy rosnący mix optyczny może skalować się bez powodowania dalszej kompresji marży.
- Środek wytycznych przychodów Q2 530 mln USD przewyższył konsensus o 15,3 mln USD: Perspektywy implikują kolejny 10,6% wzrost sekwencyjny, podczas gdy przychody optyczne FY2027 mają przekroczyć 600 mln USD. Realizacja tych celów bez poświęcenia marży wzmocniłaby argument, że produkty optyczne stają się drugim głównym silnikiem wzrostu.
Perspektywy inwestycyjne Credo Technology (CRDO) 2026: Scenariusz byka 325 USD vs scenariusz niedźwiedzia 145 USD
Perspektywy Credo na 2026 zależą od tego, czy silny popyt na sieci AI może utrzymać wysoki wzrost AEC, podczas gdy nowsze produkty optyczne skalują się bez osłabiania marż. Potencjał wzrostu pochodzi z adopcji 800G i 1.6T, podczas gdy koncentracja klientów, opóźnienia kwalifikacji i presja marżowa pozostają głównymi ryzykami.
Scenariusz byka: Silny popyt na sieci AI pcha CRDO w kierunku 325 USD
Scenariusz byka zakłada, że popyt na AEC pozostanie silny, podczas gdy produkty optyczne 800G i 1.6T rozszerzą rolę Credo w centrach danych AI. Przychody Q1 wzrosły o 114,7% do 479,0 mln USD, wytyczne Q2 implikują kolejny 10,6% wzrost sekwencyjny, a zarząd oczekuje ponad 600 mln USD przychodów optycznych FY2027.
Ruch w kierunku 325 USD wymagałby konwersji programów optycznych na dostawy, przychodów Q2 blisko środka 530 mln USD i skorygowanej marży brutto około 68%. Mocniejsza produkcja 1.6T i dalsze aktualizacje szacunków wzmocniłyby scenariusz.
Scenariusz bazowy: Stabilny wzrost centrów danych AI utrzymuje CRDO między 230 a 280 USD
Scenariusz bazowy zakłada, że wydatki na infrastrukturę AI pozostaną zdrowe, przychody AEC będą dalej rosnąć, a produkty optyczne będą się stopniowo rozwijać. Przychody i EPS pozostają mocne, ale koncentracja klientów i 2,9-punktowy spadek marży brutto GAAP rok do roku ograniczają dalszą ekspansję wyceny.
CRDO może handlować głównie między 230 a 280 USD, jeśli przychody pozostaną powyżej 525 mln USD, skorygowana marża brutto utrzyma się blisko 67% do 69%, a kilka produktów optycznych wniesie znaczący wkład.
Scenariusz niedźwiedzia: Wolniejsze rampy optyczne ciągną CRDO w kierunku 145 USD
Scenariusz niedźwiedzia zakłada, że główny klient chmurowy spowolni wdrożenie, popyt na AEC osłabnie lub kwalifikacja 1.6T potrwa dłużej niż oczekiwano. Z największym klientem końcowym reprezentującym 43% przychodów Q1, nawet jedna zmiana harmonogramu mogłaby materialnie wpłynąć na wzrost.
Ruch w kierunku 145 USD stałby się bardziej prawdopodobny, jeśli przychody Q2 spadną poniżej 525 mln USD, skorygowana marża brutto spadnie poniżej 67% lub wytyczne optyczne zostaną obcięte. Te sygnały wywierałyby presję na szacunki zysków i wielokrotność wyceny.
Prognozy cen akcji CRDO na 2026 od analityków Wall Street
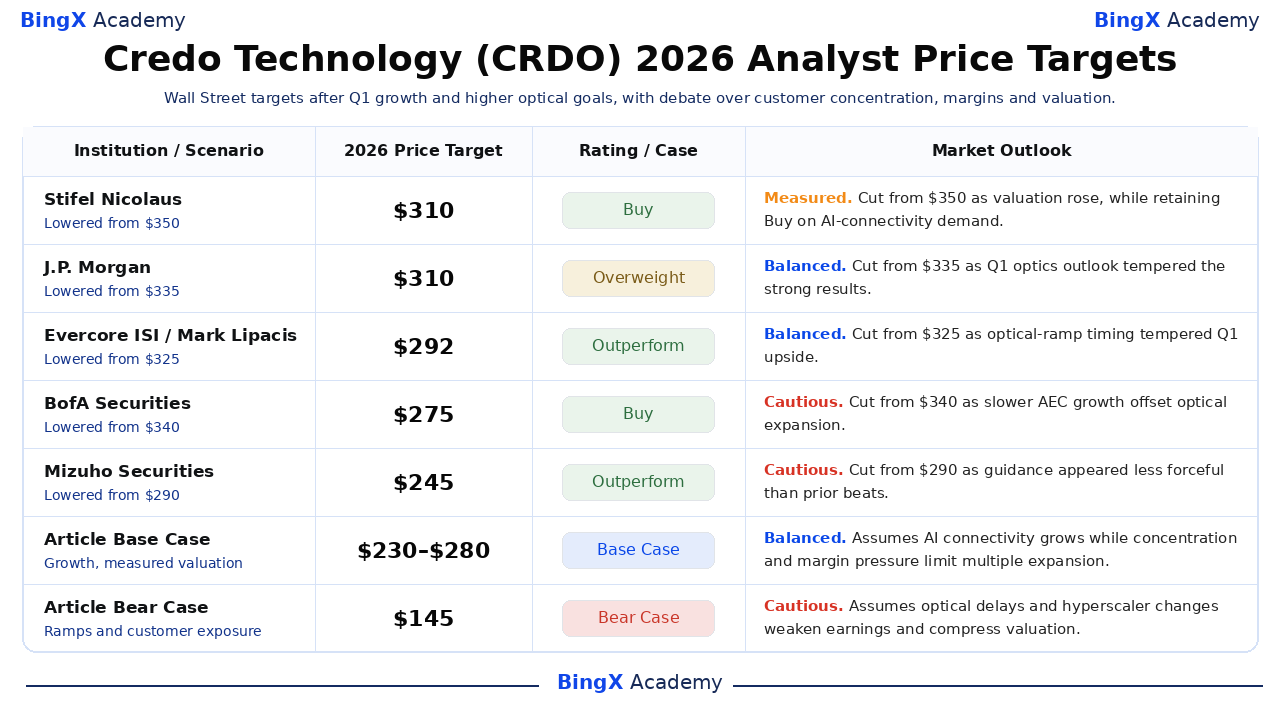
Najnowsze cele 235-310 odzwierciedlają poglądy na timing optyczny, trwałość AEC i wycenę. To punkty odniesienia, a nie konsensus; scenariusze artykułu są oddzielne. Stifel obciął swój cel 5 października po wrześniowych redukcjach po mieszanych reakcjach Q1 od analityków obecnie.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Stifel Nicolaus |
310 USD |
Kup |
Wyważone. 5 października: obcięcie z 350 USD gdy wycena wzrosła, zachowując Kup na popyt łączności AI. |
|
J.P. Morgan |
310 USD |
Nadwaga |
Zbalansowane. 2 września: obcięcie z 335 USD gdy perspektywy optyczne Q1 ostudziły mocne wyniki. |
|
Evercore ISI |
292 USD |
Przewyższ |
Zbalansowane. 2 września: obniżenie z 325 USD gdy timing rampy optycznej ostudziła wzrosty Q1. |
|
BofA Securities |
275 USD |
Kup |
Ostrożne. 2 września: obcięcie z 340 USD gdy wolniejszy wzrost AEC zwiększył zależność od realizacji optycznej. |
|
Mizuho Securities |
245 USD |
Przewyższ |
Ostrożne. 21 września: obcięcie z 290 USD gdy wytyczne wydawały się mniej zdecydowane niż poprzednie przewyższenia. |
|
Rosenblatt Securities |
235 USD |
Neutralny |
Wyważone. 2 września: podwyższenie z 215 USD po wyższych szacunkach FY2027-FY2028, oczekując dowodu na skalowanie produktów optycznych. |
|
Scenariusz bazowy artykułu |
230-280 USD |
Scenariusz bazowy |
Zbalansowane. Zakłada wzrost łączności AI, podczas gdy koncentracja i presja marżowa ograniczają ekspansję wielokrotności. |
|
Scenariusz niedźwiedzia artykułu |
145 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada opóźnienia optyczne i zmiany hiperscalerów osłabiają zyski i kompresują wycenę. |
Jak handlować akcjami Credo Technology (CRDO) na BingX
Handluj AEC Credo, rampą optyczną i perspektywami marży używając BingX TradFi i BingX AI. CRDO może reagować ostro na wydatki hiperscalerów, wytyczne i mix produktów, więc zdefiniuj katalizator i limity ryzyka przed wejściem.
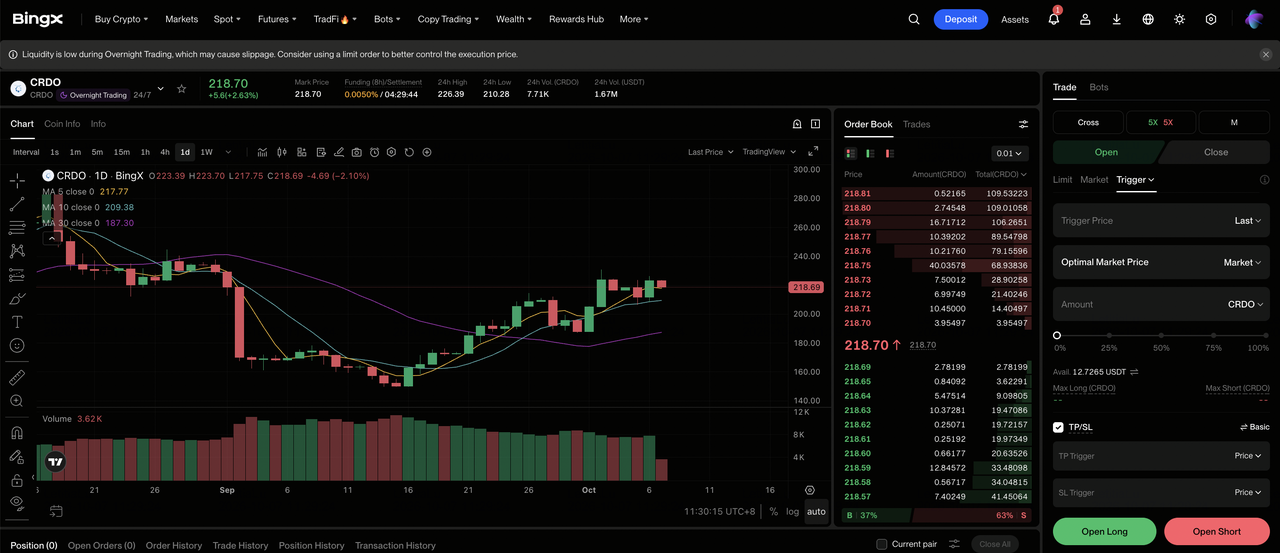
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na dashboardzie giełdy BingX.
Krok 2: Wybierz Credo Technology (CRDO). Wyszukaj i wybierz kontrakt CRDO-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long jeśli popyt na AEC pozostaje silny i przychody optyczne skalują się zgodnie z harmonogramem. Wybierz Otwórz Short jeśli wzrost kabli zwalnia, kwalifikacje produktów się opóźniają lub wytyczne słabną.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Spadek CRDO z 308,67 USD do 212,48 USD pokazuje, dlaczego konserwatywna dźwignia i rozmiar pozycji mają znaczenie.
Krok 5: Wykonuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. CRDO może szybko reagować na przychody, marżę brutto, programy hiperscalerów, wolumeny AEC i aktualizacje produktów optycznych.
5 najważniejszych ryzyk do obserwowania dla inwestorów Credo Technology w 2026
Wycena Credo zależy od tego, czy rampy nowych produktów przekształcą się w trwałe zyski. Poniższe ryzyka mogą zmniejszyć widoczność sprzedaży, marże, konwersję gotówki lub wielokrotność, jaką inwestorzy płacą za wzrost.
- Koncentracja klientów może sprawić, że wzrost będzie nierówny: Największy klient końcowy reprezentował 43% przychodów Q1. Zmiana zakupów mogłaby wpłynąć na wyniki kwartalne, nawet jeśli łączne wydatki na infrastrukturę AI pozostaną zdrowe, czyniąc popyt na poziomie kont kluczową zmienną prognostyczną.
- Przejście z AEC na optykę może nie być zsynchronizowane: Zarząd targetuje ponad 600 mln USD przychodów optycznych FY2027, ale programy ZeroFlap, PIC i DSP nadal potrzebują kwalifikacji. Jeśli wzrost AEC zwolni najpierw, sprzedaż może nie osiągnąć długoterminowej tezy popytu.
- Zmiany marży brutto mogą rozcieńczyć wzrost zysków: Marża GAAP Q1 spadła o 2,9 punktu do 64,5%, a skorygowana marża osłabła o 0,3 punktu sekwencyjnie do 68,0%. Słabsze ceny lub mix mogłyby zmniejszyć wartość na akcję ze wzrostu sprzedaży.
- Wycena pozostawia mało miejsca na reset wytycznych: Akcje zamknęły się na 212,48 USD po szczycie 308,67 USD. Stifel obciął swój cel z 350 USD do 310 USD 5 października; pudło wytycznych mogłoby napędzać dalszą kompresję wielokrotności.
- Realizacja produktów i dostaw może opóźnić zwroty: Optyka 800G i 1.6T wymaga wymagających kontroli kwalifikacji i niezawodności. Opóźnienia wydajności lub produkcji mogłyby przesunąć programy poza FY2027, utrzymując wysokie koszty R&D, zmniejszając oczekiwaną dźwignię zysków.
Końcowe przemyślenia: Czy powinieneś inwestować w Credo Technology w 2026?
Q1 Credo wzmacnia scenariusz wzrostu na 2026. Przychody wzrosły o 114,7% do 479,0 mln USD, skorygowany EPS osiągnął 1,20 USD, a wytyczne Q2 przyszły powyżej konsensusu. Ważniejszym pytaniem jest to, czy nowsze produkty optyczne mogą stać się drugim głównym silnikiem wzrostu obok AEC. Cel zarządu ponad 600 mln USD optycznych FY2027 daje inwestorom mierzalny benchmark, choć 43% koncentracja klientów i niższa marża brutto GAAP pokazują, że realizacja nadal ma znaczenie.
Scenariusz byka 325 USD staje się bardziej wiarygodny, jeśli dostawy optyczne 800G i 1.6T skalują się bez pchania skorygowanej marży brutto poniżej wysokich 60%. Scenariusz bazowy 230-280 USD pasuje do scenariusza, w którym popyt na sieci AI pozostaje silny, ale koncentracja i wycena ograniczają dalszy wzrost, podczas gdy scenariusz niedźwiedzia 145 USD staje się bardziej prawdopodobny, jeśli główny klient spowolni wdrożenie lub kwalifikacja optyczna się opóźni. Przychody Q2, wkład optyczny, stabilność marży brutto i koncentracja klientów to najjaśniejsze metryki do obserwowania następnie.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak CRDO wiąże się z wysokim ryzykiem utraty kapitału. Koncentracja klientów, cykle półprzewodnikowe, kwalifikacja produktów, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje sieciowe AI 2026: AI Fabric, przełączniki, miedź, włókno i łączność optyczna
- Najlepsze akcje optyczne AI do kupienia w 2026: Fotonika, optyka, włókno i połączenia centrów danych
- Prognoza cen Lumentum (LITE) 2026: Czy optyka AI może popchnąć LITE w kierunku 1 300 USD?
- Perspektywy Marvell (MRVL) 2026: Czy momentum AI i krzemu może napędzić akcje do 150 USD?
- Prognoza cen Ciena (CIEN) 2026: Czy popyt na optyczne sieci AI może popchnąć akcje CIEN w kierunku 600 USD?
- Prognoza akcji Corning (GLW) 2026: Czy wzrost optyki AI może popchnąć GLW w kierunku 220 USD?
