
Ambarella (AMBA) to projektant chipów fabless, którego niskoenergetyczne procesory wizji obsługują kamery samochodowe, systemy bezpieczeństwa, drony, robotykę i urządzenia brzegowe. Jego baza przetwarzania wideo pozostaje ważna, podczas gdy o większej wartości chipy AI CVflow są kluczowe dla wzrostu. Transformacja poszerza jego rynek fizycznej sztucznej inteligencji, ale naraża wyniki na koszty produkcji, harmonogram projektowania i popyt klientów.
Ostatni kwartał pokazał, że sprzedaż edge-AI osiągnęła rekord bez odzyskania marży. Przychody Ambarella Q2 FY2027 osiągnęły 108,1 mln USD, wzrost o 13,2%, podczas gdy strata netto GAAP zmniejszyła się do 6,7 mln USD z 20,0 mln USD. Gotówka i papiery wartościowe dłużne wyniosły łącznie 272,3 mln USD, dając Ambarella pole manewru do skalowania programów CV7 i X7, mimo że konwersja nowych projektów na dostawy w większych ilościach pozostaje niezbędna do absorpcji kosztów zaawansowanych procesów.
Prognoza akcji AMBA na 2026 koncentruje się teraz na dwóch konkurujących poglądy:
- Scenariusz ekspansji edge-AI: X7, CV7 i baza zainstalowana ponad 50 milionów poszerza adresowalny rynek Ambarella, podczas gdy siedmioletnie umowy kanałowe pomagają większej liczbie klientów korporacyjnych przejść z oceny do produkcji.
- Scenariusz konwersji marży: koszty zaawansowanych procesów, koncentracja klientów i długie cykle kwalifikacji motoryzacyjnej utrzymują wzrost zysków poniżej poziomu potrzebnego do trwałej reklasyfikacji.
Ten przewodnik analizuje prognozę akcji AMBA, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na wydaniu wyników za Q2 2027 z 3 września, 10-Q i danych rynkowych do 5 października, plus jak handlować kontraktami futures na akcje AMBA na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Ambarella powinni wiedzieć w październiku 2026
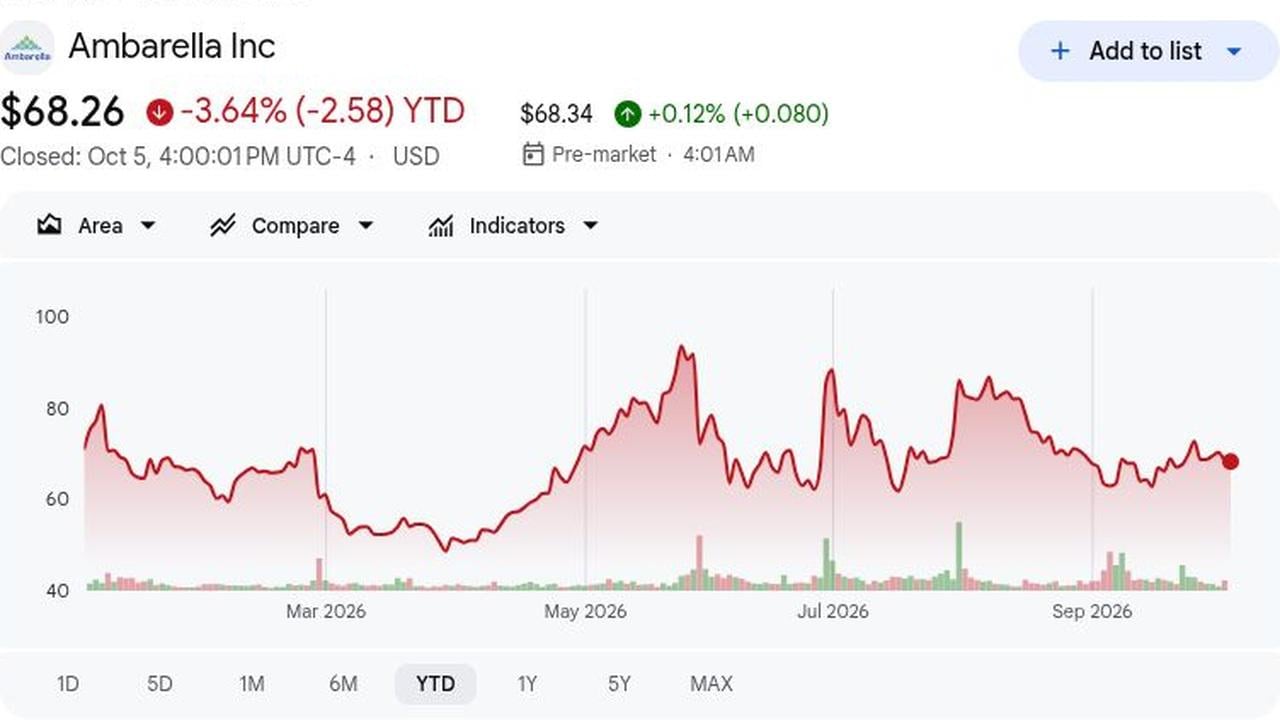
- AMBA zamknęła na 68,26 USD 5 października i spadła o 3,64% YTD: AMBA zamknęła na 68,26 USD 5 października, spadek o 3,64% YTD, między 52-tygodniowym minimum 48,30 USD a maksimum 96,69 USD. Akcje również wzrosły o około 19% po spekulacjach o przejęciu przez NXP 31 lipca, pokazując jak plotki mogą przysłonić wyniki operacyjne.
- Przychody Q2 FY2027 wzrosły o 13,2% do 108,1 mln USD: Przychody Q2 wynoszące 108,1 mln USD wzrosły o 13,2% i pobiły konsensus o 0,36 mln USD. Niewielkie pobicie pokazuje stabilny popyt na droższe chipy inferencji AI, ale pozostawia debatę o marżach nierozstrzygnięta.
- Wysłano ponad 50 milionów AI SoC Ambarella: Wysłano ponad 50 milionów AI SoC, a rekordowa sprzedaż edge-AI przyszła z silnym popytem na CV75/CV72 w motoryzacji i IoT. CV7 oferuje ponad 2,5 raza więcej wydajności AI poprzedniej generacji na 4nm, wspierając przyszłe zyski z mix produktów.
- Wytyczne na Q3 osiągnęły 115-124 mln USD: Wytyczne na Q3 wynoszące 115-124 mln USD umieszczają punkt środkowy na 119,5 mln USD, 0,2 mln USD powyżej konsensusu i około 10% powyżej 108,5 mln USD rok temu. Perspektywa skorygowanej marży 59% do 60% sygnalizuje ciągłą presję kosztową zaawansowanych węzłów.
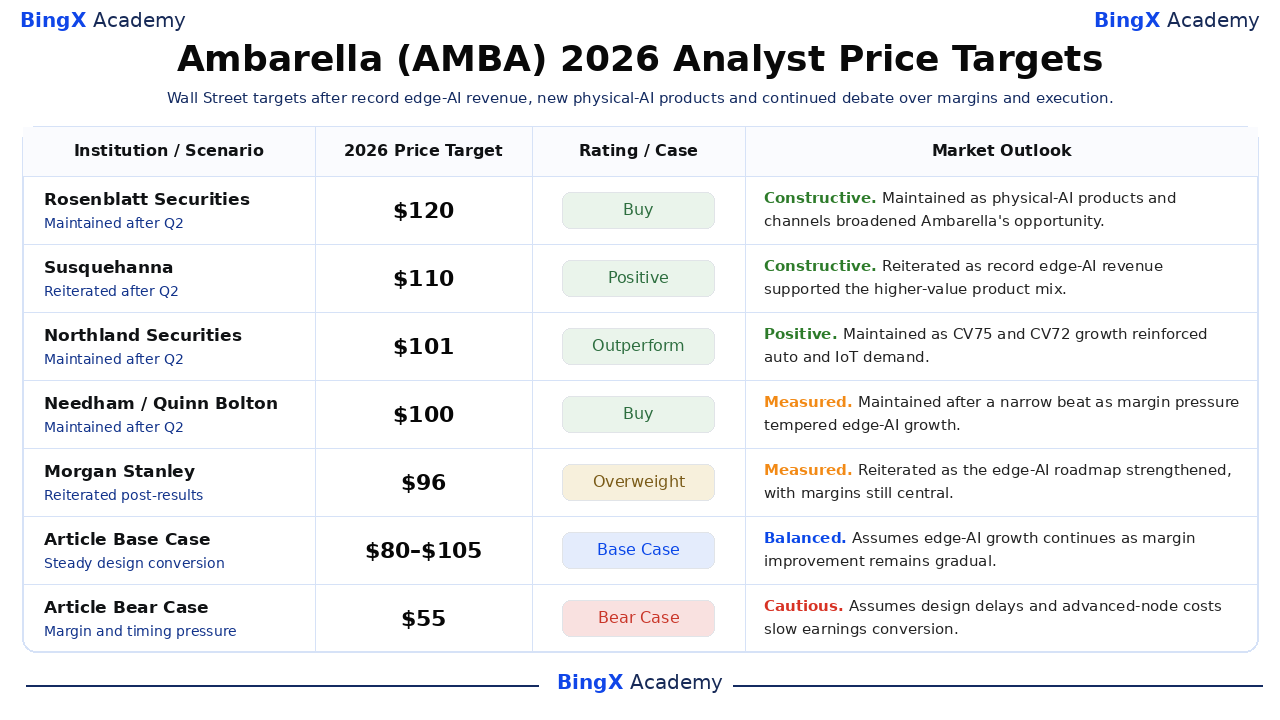
- Cele Wall Street wahały się od 65 do 120 USD: Cele obejmują 65-120 USD. Pogląd Buy za 120 USD Rosenblatt kontrastuje z celem 65 USD Roth MKM i obniżką Craig-Hallum z 4 września do Hold za 70 USD, pokazując disagreement czy wzrost fizycznej AI może zrównoważyć ryzyko wykonania i marży.
Czym jest Ambarella (AMBA)?
Ambarella projektuje systemy na chipie, które łączą kompresję wideo, przetwarzanie obrazu, wizję komputerową i akcelerację AI. Jego chipy są używane w kamerach samochodowych i systemach wspomagania kierowcy, kamerach bezpieczeństwa, dronach, robotyce i innych urządzeniach połączonych, gdzie liczy się niskie zużycie energii i przetwarzanie na urządzeniu. Jako fabless firma półprzewodnikowa, Ambarella projektuje swoje chipy i oprogramowanie, ale polega na zewnętrznych odlewniach i partnerach montażowych w produkcji. Ten model utrzymuje firmę skupioną na projektowaniu chipów, choć rozwinięcie produktów nadal zależy od kwalifikacji, wydajności i harmonogramów produkcji klientów.
Ambarella rozwija się od procesorów skoncentrowanych na kamerach do szerszych aplikacji edge i fizycznej AI. Jego 4nm CV7 vision SoCs obsługuje obciążenia percepcyjne na urządzeniu, podczas gdy X7 dodaje samodzielną akcelerację AI dla systemów opartych na Arm i x86. Partnerzy tacy jak Macnica, Capgemini, Google Cloud, Ultralytics i ZEDEDA wspierają dystrybucję, rozwój, wdrażanie modeli i zarządzanie flotą, pomagając klientom przejść z oceny do produkcji w pojazdach, robotyce, sprzęcie przemysłowym i systemach bezpieczeństwa.
Przegląd wyników Ambarella (AMBA) Q2 FY2027: Wzrost Edge-AI spotyka presję marży
Przychody Q2 FY2027 wyniosły 108,12 mln USD wobec konsensusu 107,76 mln USD; non-GAAP EPS wyniósł 0,18 USD wobec 0,17 USD. Przychody wzrosły o 13,2%, a strata netto GAAP zmniejszyła się do 6,7 mln USD z 20 mln USD, ale non-GAAP marża brutto spadła o 120 punktów bazowych do 59,3%. Punkt środkowy Q3 wynoszący 119,5 mln USD przekroczył konsensus o 0,2 mln USD, utrzymując wzrost, podczas gdy rentowność pozostała centralnym pytaniem.
Przeczytaj więcej: Przegląd wyników Ambarella (AMBA) Q2 FY2027: Niewielkie pobicie przychodów i presja marży wysyła akcje w dół o 0,77%
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
Konsensus 107,76 mln USD |
108,12 mln USD |
Pobito. 0,36 mln USD powyżej konsensusu; wzrost o 13,2% YoY. |
|
Q2 non-GAAP rozwodniony EPS |
Konsensus 0,17 USD |
0,18 USD |
Pobito. Jeden cent powyżej konsensusu; wzrost z 0,15 USD. |
|
Q2 GAAP strata netto |
Strata 20,0 mln USD rok wcześniej |
Strata 6,7 mln USD |
Poprawa. Strata zmniejszyła się o 13,3 mln USD. |
|
Q2 GAAP marża brutto |
58,9% rok wcześniej |
57,70% |
Niższa. Spadek o 120 punktów bazowych. |
|
Q2 non-GAAP marża brutto |
60,5% rok wcześniej |
59,30% |
Niższa. Spadek o 120 punktów bazowych. |
|
Gotówka i papiery wartościowe dłużne |
261,2 mln USD rok wcześniej |
272,3 mln USD |
Wyższa. Wzrost o 11,1 mln USD rok do roku. |
|
Perspektywa przychodów Q3 FY2027 |
Konsensus 119,3 mln USD |
115-124 mln USD |
W linii. Punkt środkowy 119,5 mln USD był o 0,2 mln USD powyżej konsensusu. |
|
Perspektywa non-GAAP marży brutto Q3 |
60,9% rok wcześniej |
59% do 60% |
Niższa. Punkt środkowy implikuje 140 punktów bazowych presji. |
- Przychody 108,1 mln USD wzrosły o 13,2% rok do roku: Przychody wzrosły o 12,6 mln USD do 108,1 mln USD, wzrost o 13,2% YoY, głównie na wyższych dostawach droższych procesorów inferencji AI. Pobicie konsensusu o 0,36 mln USD było niewielkie, więc poprawa mix jest widoczna, ale nie jest jeszcze dużą niespodzianką zarobkową.
- Non-GAAP rozwodniony EPS wzrósł o 20% do 0,18 USD: Non-GAAP EPS wzrósł o 20% do 0,18 USD, z skorygowanym dochodem netto wzrastającym do 8,2 mln USD z 6,4 mln USD. Pobicie konsensusu o jeden cent jest konstruktywne, chociaż jednorazowy kredyt GAAP R&D wynoszący 9,0 mln USD ogranicza wnioski o powracającej efektywności.
- GAAP strata netto zmniejszyła się o 13,3 mln USD do 6,7 mln USD: GAAP strata netto zmniejszyła się o 13,3 mln USD do 6,7 mln USD, gdy strata operacyjna poprawiła się do 8,1 mln USD z 22,0 mln USD. Sześciomiesięczny przepływ gotówki operacyjnej pozostał ujemny na poziomie 25,9 mln USD, gdy inwentarz wchłonął kapitał obrotowy.
- Non-GAAP marża brutto spadła o 120 punktów bazowych do 59,3%: Non-GAAP marża brutto spadła o 120 punktów bazowych do 59,3%; dokumentacja cytowała koszty zaawansowanych procesów, częściowo zrównoważone korzystnym miksem. Wytyczne Q3 wynoszące 59% do 60% sugerują, że CV7 i X7 potrzebują większej skali zanim wzrost sprzedaży podniesie marże.
- Punkt środkowy Q3 wynoszący 119,5 mln USD implikuje około 10% wzrostu: Punkt środkowy Q3 wynoszący 119,5 mln USD implikuje około 10% wzrostu YoY z 108,5 mln USD i niemal dorównuje konsensusowi 119,3 mln USD. Zakres 9 mln USD i zobowiązania zakupowe 49,0 mln USD czynią konwersję popytu i dyscyplinę inwentarza kluczowymi.
Perspektywa inwestycyjna Ambarella (AMBA) na 2026: Scenariusz byczych 130 USD vs. niedźwiedzi 55 USD
Perspektywa Ambarella na 2026 zależy od tego, czy silniejszy popyt na edge-AI może przekształcić nowe produkty takie jak CV7 i X7 w trwały wzrost przychodów i lepszą generację gotówki. Wzrost pochodzi z szerszego przyjęcia w rynkach motoryzacyjnych, robotycznych, bezpieczeństwa i przemysłowych, podczas gdy wolniejsza kwalifikacja, presja marży i wyższe koszty operacyjne pozostają głównymi ryzykami.
Scenariusz byczych: Silny popyt na Edge-AI popycha AMBA w kierunku 130 USD
Scenariusz byczych zakłada, że nowsze chipy serii CV Ambarella, w tym CV75, CV72 i CV7, nadal rosną w aplikacjach wymagających przetwarzania wizji i AI w czasie rzeczywistym, takich jak kamery wspomagania kierowcy, systemy bezpieczeństwa, drony i roboty. Jego akcelerator X7, który dodaje przetwarzanie AI do systemów opartych na Arm lub x86, również rozszerza możliwości na szersze obciążenia przemysłowe i fizycznej AI poza urządzeń skoncentrowanych na kamerach.
Ruch w kierunku 130 USD wymagałby przychodów Q3 blisko wysokiego końca 124 mln USD, dalszych aktualizacji wytycznych w górę, non-GAAP marży brutto powyżej 60% i silniejszych dowodów, że X7 przechodzi z oceny klientów do produkcji. Pozytywny przepływ gotówki operacyjnej zapewniłby dodatkowe potwierdzenie.
Scenariusz bazowy: Stabilny wzrost Edge-AI utrzymuje AMBA między 80 a 105 USD
Scenariusz bazowy zakłada, że popyt na chipy wizji i AI Ambarella pozostaje zdrowy, podczas gdy programy motoryzacyjne i korporacyjne potrzebują czasu, aby osiągnąć wolumen. Produkty serii CV nadal wspierają obciążenia kamer i percepcji, podczas gdy X7 stopniowo rozszerza przyjęcie w robotyce, systemach przemysłowych i innych urządzeniach wymagających lokalnego przetwarzania AI.
AMBA może handlować głównie między 80 a 105 USD, jeśli wzrost przychodów pozostanie powyżej 10%, gotówka pozostanie powyżej 250 mln USD, a non-GAAP marża brutto utrzyma się około 59% do 60%. Wolniejsze rozwinięcia klientów prawdopodobnie ograniczyłyby górny koniec.
Scenariusz niedźwiedzi: Wolniejsze rozwinięcia produktów ciągną AMBA w kierunku 55 USD
Scenariusz niedźwiedzi zakłada, że nowe wdrożenia chipów AI się opóźniają, kwalifikacja motoryzacyjna trwa dłużej, a wyższe koszty rozwoju i kanałów obciążają rentowność. Wolniejsze przyjęcie nowszych chipów wizji i X7 zmniejszyłoby oczekiwaną korzyść z przejścia Ambarella w kierunku szerszych aplikacji edge-AI.
Ruch w kierunku 55 USD stałby się bardziej prawdopodobny, jeśli przychody nie spełnią wytycznych, inwentarz wzrośnie powyżej lipcowego poziomu 76,9 mln USD lub odpływ gotówki operacyjnej będzie kontynuowany. Słaba konwersja produkcyjna X7 dodałaby dalszą presję.
Prognozy ceny akcji AMBA na 2026 przez analityków Wall Street
Tabela podsumowuje datowane działania stron trzecich dostępne do 5 października. Rozpiętość 65-120 USD odzwierciedla niepewność co do wzrostu, marż i wykonania, a nie pojedynczą obietnicę cenową. Wiersze scenariuszy bazowego i niedźwiedziego artykułu są scenariuszami edytorskimi i są utrzymane oddzielnie od rzeczywistych działań analityków.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
Rosenblatt Securities / Kevin Cassidy |
120 USD |
Buy |
Konstruktywny. 15 września: utrzymany gdy produkty fizycznej AI i kanały poszerzyły możliwość Ambarella. |
|
Susquehanna / Christopher Rolland |
110 USD |
Positive |
Konstruktywny. 4 września: potwierdzony gdy rekordowe przychody edge-AI wspierały miks produktów o wyższej wartości. |
|
Northland Securities / Gus Richard |
101 USD |
Outperform |
Pozytywny. 4 września: utrzymany gdy wzrost CV75 i CV72 wzmocnił popyt motoryzacyjny i IoT. |
|
Needham / Quinn Bolton |
100 USD |
Buy |
Umiarkowany. 4 września: utrzymany po niewielkim pobiciu gdy presja marży osłabiła wzrost edge-AI. |
|
Morgan Stanley / Joseph Moore |
96 USD |
Overweight |
Umiarkowany. 18 września: potwierdzony gdy roadmapa edge-AI się wzmocniła, z marżami nadal centralnymi. |
|
Stifel Nicolaus / Tore Svanberg |
90 USD |
Buy |
Zrównoważony. 4 września: utrzymany gdy punkt środkowy Q3 wynoszący 119,5 mln USD utrzymał wzrost pomimo niższych oczekiwań marży. |
|
Scenariusz bazowy artykułu |
80-105 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada kontynuację wzrostu edge-AI, gdy poprawa marży pozostaje stopniowa. |
|
Scenariusz niedźwiedzi artykułu |
55 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada opóźnienia projektowe i koszty zaawansowanych węzłów spowalniają konwersję zarobków. |
Jak handlować akcjami Ambarella (AMBA) na BingX
Handluj cyklem produktów edge-AI Ambarella, partnerstwami fizycznej AI i perspektywą marży używając BingX TradFi i narzędzi BingX AI. Ponieważ AMBA może reagować ostro na zarobki, wygrane projektowe, uruchomienia produktów i raporty o przejęciach, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
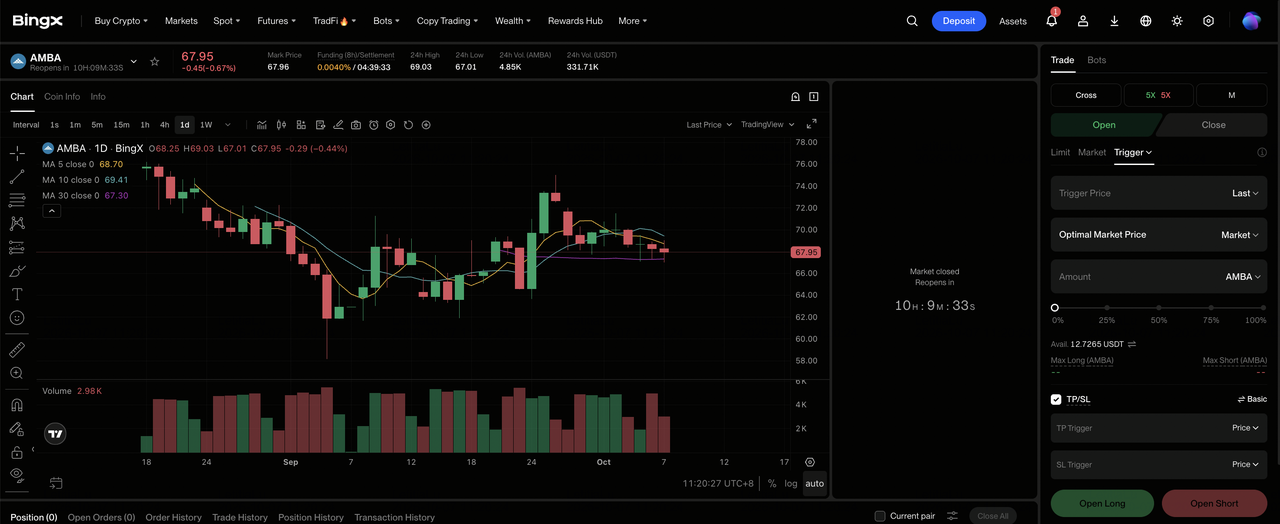
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Ambarella (AMBA). Wyszukaj i wybierz kontrakt AMBA-USDT futures wieczystych.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długo jeśli oczekujesz, że przychody edge-AI i przyjęcie X7 się wzmocnią, podczas gdy marża brutto się stabilizuje. Wybierz Otwórz krótko, jeśli oczekujesz, że opóźnienia projektowe lub koszty zaawansowanych węzłów osłabią konwersję zarobków.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Marżę izolowaną lub krzyżową w zależności od tolerancji ryzyka. Około 19% skok z 31 lipca po plotkach o przejęciu pokazuje, dlaczego konserwatywna dźwignia i jasne pozycjonowanie są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. AMBA może reagować szybko na kwartalne wytyczne, timing wygranych projektowych, zmiany marży brutto, uruchomienia produktów i raporty strategiczne.
Top 5 ryzyk do obserwacji przez inwestorów Ambarella w 2026
Rynek edge-AI Ambarella rośnie, ale zyskowna produkcja zależy od konwersji projektów na wolumen przy jednoczesnej ochronie marż i generowaniu gotówki na finansowanie dalszego rozwoju.
- Kompresja marży brutto może ograniczyć konwersję zarobków: Marże brutto GAAP i non-GAAP spadły o 120 punktów bazowych w Q2, a skorygowany zakres Q3 pozostaje poniżej poziomu 60,9% z roku poprzedniego. Uporczywe koszty zaawansowanych węzłów i pamięci mogą utrzymać wzrost zysków poniżej wzrostu przychodów.
- Długie cykle projektowe mogą opóźnić przychody fizycznej AI: programy motoryzacyjne i przemysłowe często wymagają walidacji przed produkcją woluminową. Jeśli wygrane CV7 lub X7 przesunąsię na późniejsze okresy, Ambarella nadal finansowałaby inżynierię i rozwój kanałów przed otrzymaniem oczekiwanego wkładu sprzedaży.
- Koncentracja dystrybutorów i klientów może wzmocnić zmienność: WT Microelectronics i Hakuto obsługują znaczną część sprzedaży pośredniej. Zmiany w zakupach, inwentarzu lub timingu klientów końcowych mogą zatem wywołać ostre kwartalne wahania, nawet gdy długoterminowy pipeline pozostaje nienaruszony.
- Wzrost inwentarza może konsumować gotówkę: inwentarz wzrósł do 76,9 mln USD z 52,2 mln USD na 31 stycznia, a sześciomiesięczny przepływ gotówki operacyjnej był ujemny na poziomie 25,9 mln USD. Jeśli popyt konwertuje wolniej niż planowano, ryzyko odpisów i potrzeby kapitału obrotowego mogą zmniejszyć wartość na akcję.
- Spekulacje strategiczne mogą odłączyć cenę od wykonania: AMBA skoczyła około 19% po raporcie NXP z lipca, chociaż nie ogłoszono zakończonej transakcji. Jeśli oczekiwania przejęcia osłabną, akcja może zostać wyceniona w kierunku samodzielnych zarobków zanim nowe produkty wygenerują wystarczający zysk.
Końcowe przemyślenia: Czy powinieneś zainwestować w Ambarella w 2026?
Ambarella ma impet edge-AI: przychody Q2 wzrosły o 13,2%, sprzedaż edge-AI osiągnęła rekord, wysłano ponad 50 milionów AI SoCs, a partnerzy w tym Macnica, Capgemini, ZEDEDA i Ultralytics wspierają wdrożenia. X7 również rozszerza rynek poza systemy zbudowane wokół SoCs Ambarella, dając Ambarella inną drogę do przychodów z akceleratorów poza tradycyjnymi chipami kamer.
Debata dotyczy konwersji. Scenariusz byczych 130 USD potrzebuje wygranych projektowych, partnerów i produktów zaawansowanych węzłów, aby podnieść przychody i marże razem; scenariusz niedźwiedzi 55 USD zyskuje wagę, jeśli marża pozostanie poniżej 60%, inwentarz wzrośnie lub programy się opóźnią. Ostrożni handlowcy mogą obserwować, czy Q3 osiągnie punkt środkowy 119,5 mln USD i czy przepływ gotówki operacyjnej się poprawi.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak AMBA wiąże się z wysokim ryzykiem utraty kapitału. Cykle półprzewodnikowe, opóźnienia projektowe, koszty produkcji, koncentracja klientów i spekulacje o przejęciach mogą tworzyć ostre ruchy cenowe. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązana lektura
- Prognoza ceny IBM (IBM) 2026: Czy wzrost oprogramowania i kwantów może popchnąć IBM w kierunku 350 USD?
- Prognoza ceny Marvell Technology (MRVL) 2026: Czy niestandardowy krzem AI może popchnąć MRVL w kierunku 350 USD?
- Prognoza ceny NVIDIA (NVDA) 2026: Czy wzrost infrastruktury AI może napędzić NVDA w kierunku 420 USD?
- Prognoza ceny Applied Materials (AMAT) 2026: Czy popyt na sprzęt AI może popchnąć AMAT w kierunku 850 USD?
- Prognoza ceny Texas Instruments (TXN) 2026: Czy odzyskanie analogowe może popchnąć TXN w kierunku 380 USD?
