Costco (COST) prowadzi magazyny członkowskie i witryny e-commerce sprzedające ograniczony asortyment artykułów spożywczych, artykułów gospodarstwa domowego, odzieży, elektroniki i usług. Zakupy na dużą skalę i efektywna dystrybucja wspierają niskie ceny, podczas gdy powtarzające się opłaty członkowskie kompensują niskie marże na towarach. Stacje benzynowe, apteki i inne usługi wzmacniają częstotliwość wizyt, ale zyski pozostają wrażliwe na ruch, koszty pracy, paliwa i zaopatrzenia.
Ostatni kwartał pokazał odporność wydatków członków wraz z wolniejszym wzrostem powtarzających się opłat. Przychody Costco za Q4 rok fiskalny 2026 osiągnęły 95,72 miliarda dolarów, skorygowane sprzedaże porównywalne wzrosły o 6,7%, a sprzedaże cyfrowe wzrosły o 19,8%; opłaty członkowskie wzrosły o 7,3% do 1,85 miliarda dolarów. Plany otwarcia 33 magazynów w roku fiskalnym 2027 rozszerzają zasięg Costco, chociaż wolniejszy wzrost opłat i jednorazowa korzyść zwrotu cła w wysokości 0,15 dolarów kwalifikują siłę zarobków kwartału.
Prognoza akcji COST na 2026 rok koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Przypadek członkostwa i ekspansji: Sieć 939 magazynów, 19,8% skorygowany wzrost cyfrowych porównań i plan zarządu na 33 otwarcia w roku fiskalnym 2027 może rozszerzyć zasięg członków i zdolność sprzedażową, jeśli nowe lokalizacje przyniosą atrakcyjne zwroty.
- Przypadek wyceny i wzrostu opłat: Wzrost opłat członkowskich za Q4 zwolnił do 7,3%, a korzyść zwrotu cła w wysokości 0,15 dolarów podniosła raportowany EPS. Jeśli dochody z opłat lub ruch osłabną, około 44,5-krotny stosunek P/E pozostawia miejsce na kompresję wielokrotności.
Ten przewodnik analizuje prognozę akcji COST, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zarobków Costco z 24 września za Q4 roku fiskalnego 2026, zgłoszeniu SEC i danych rynkowych do 5 października, plus jak handlować kontraktami terminowymi na akcje COST na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy, Które Inwestorzy Costco Powinni Wiedzieć w Październiku 2026
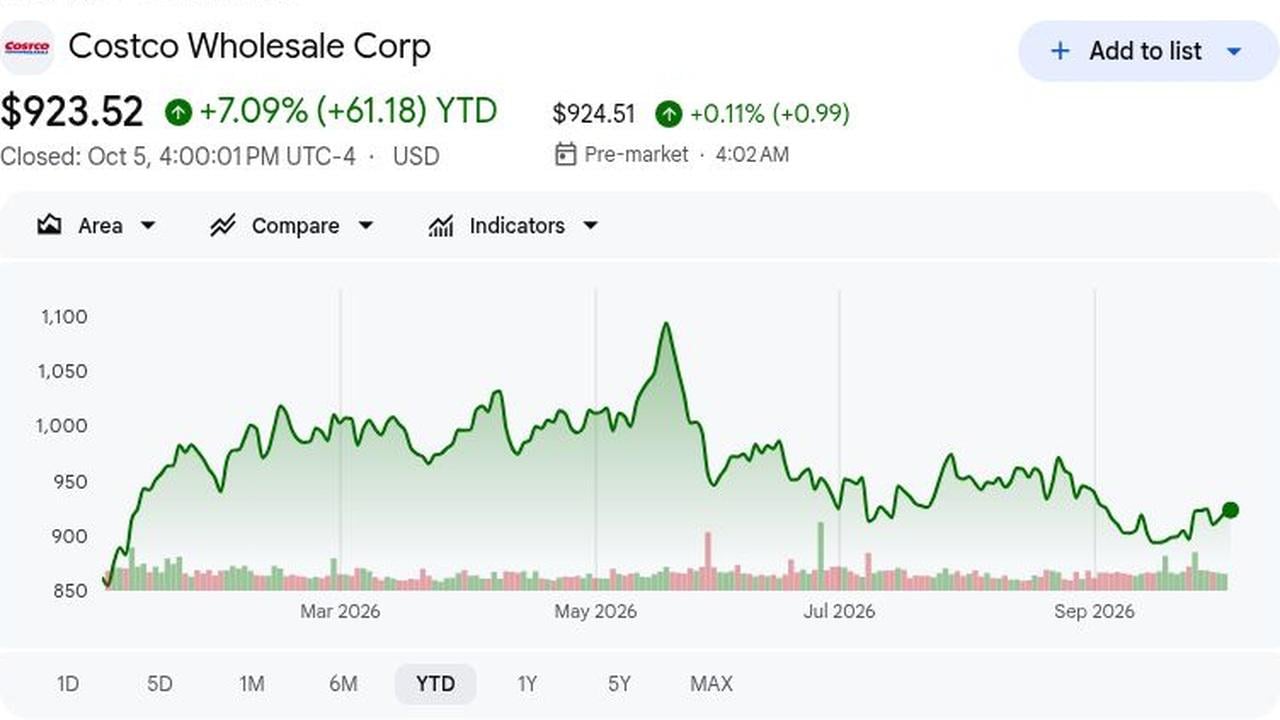
- COST zamknął się na 923,52 dolarów i wzrósł o 7,09% rok do roku: Zamknięcie z 5 października wzrosło o 0,31%, ale pozostało 15,8% poniżej maksimum z 19 maja wynoszącego 1096,50 dolarów. Obawy dotyczące wyceny pozostają, więc zyski muszą szybko nadrobić zaległości.
- Całkowite przychody za Q4 osiągnęły 95,72 miliarda dolarów i przebiły konsensus o 860 milionów dolarów: Przychody wzrosły o 11,1% rok do roku w porównaniu z szacunkami LSEG wynoszącymi 94,86 miliarda dolarów; sprzedaż netto wzrosła o 11,2% do 93,87 miliarda dolarów. Przewyższenie potwierdza popyt; powtarzający się ruch musi go utrzymać.
- Skorygowane sprzedaże porównywalne za Q4 wzrosły o 6,7%, o 59 punktów bazowych powyżej konsensusu: Wyklucza to zmiany paliw i kursów walutowych. Skorygowane porównania w USA wzrosły o 7,2%, pokazując, że konkurencyjna wycena przyciąga kupujących; skorygowane porównania lepiej izolują popyt niż raportowana stopa 9,4%.
- Cyfrowo wspierane porównania za Q4 wzrosły o 19,8% na podstawie skorygowanej: To było prawie trzy razy więcej niż 6,7% stopa dla całej firmy. Aplikacja, strona internetowa i opcje dostawy rozszerzają ofertę magazynową, ale powtarzające się zamówienia i zyskowne koszyki nadal potrzebują dowodu.
- Costco planuje 33 otwarcia magazynów w roku fiskalnym 2027, w tym pięć relokacji: Oznacza to 28 dodatków netto do bazy 939 magazynów. Aktualizacja sprzedaży z września jest spodziewana 7 października, testując ruch i popyt członków. Zwroty zależą od produktywności, lokalnego popytu i kanibalizacji.
Czym Jest Costco Wholesale (COST)?
Costco Wholesale prowadzi magazyny członkowskie i witryny e-commerce, które sprzedają celowo ograniczony asortyment artykułów spożywczych, świeżej żywności, artykułów gospodarstwa domowego, sprzętu AGD, odzieży, elektroniki i usług. Zakupy dużych ilości, efektywna dystrybucja i szybka rotacja zapasów pozwalają firmie oferować niskie ceny przy jednoczesnym działaniu z niższymi marżami na towarach niż wielu detalistów. Roczne opłaty członkowskie zapewniają powtarzające się dochody, a Kirkland Signature daje Costco gamę marki własnej, która wzmacnia jej propozycję wartości. Stacje benzynowe, apteki, optyka, food court i usługi podróżne dodają powody do odwiedzania przez członków. Model zależy od odnowień, ruchu i zdyscyplinowanych kosztów, z dostawcami akceptującymi zamówienia dużych ilości w zamian za dostęp do dużej bazy członków.
Długoterminowa strategia Costco polega na zachowaniu wartości dla członków przy jednoczesnym rozszerzeniu zasięgu magazynów i czynieniu zakupów bardziej wygodnymi w sklepach i kanałach cyfrowych. Kirkland Signature i skoncentrowany asortyment wspierają różnicowanie i skalę zakupów; jej aplikacja, cyfrowa karta członkowska, wyszukiwanie zapasów i Costco Wallet łączą odkrywanie online z wizytami w magazynie. Partnerstwa dostawcze dodają kolejny punkt dostępu bez zastępowania relacji członkowskich: we wrześniu 2026 Uber i Costco rozszerzyli dostawę w USA przez Uber Eats do 47 stanów i prawie 600 lokalizacji magazynowych, budując na globalnym partnerstwie, które obejmuje również Kanadę, Meksyk, Japonię, Tajwan, Francję i Hiszpanię. Ta kombinacja pozwala Costco rozszerzyć wygodę wokół swojego podstawowego modelu klubu niskich cen, z odnowieniami członkostwa, częstotliwością wizyt i zdyscyplinowanym merchandisingiem pozostającymi centralnym elementem ekonomii.
Czytaj więcej: Prognoza Cen Walmart (WMT) 2026: Czy E-Commerce i Reklama Mogą Pchnąć WMT w Kierunku 155 USD?
Przegląd Zarobków Costco (COST) za Q4 Rok Fiskalny 2026: Silna Sprzedaż Spotyka Wolniejszy Wzrost Opłat
16-tygodniowy Q4 Costco dostarczył 95,72 miliarda dolarów przychodów wobec oczekiwanych 94,86 miliarda dolarów i GAAP EPS wynoszący 6,75 dolarów zawierał korzyść zwrotu cła w wysokości 0,15 dolarów; skorygowany EPS wynoszący 6,60 dolarów pobił konsensus 6,53 dolarów. Skorygowane porównania wzrosły o 6,7%, cyfrowe porównania wzrosły o 19,8%, a opłaty osiągnęły 1,85 miliarda dolarów, wzrost o 7,3%. Wolniejszy wzrost opłat i jednorazowa korzyść kwalifikują przewyższenie.
|
Wskaźnik Finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Całkowite przychody za Q4 rok fiskalny 2026 |
94,86 mld USD konsensus LSEG |
95,72 mld USD |
Przewyższenie. 0,86 mld USD powyżej konsensusu; wzrost o 11,1% rok do roku. |
|
Rozwodniony EPS za Q4 rok fiskalny 2026 |
— |
6,75 USD |
Przewyższenie. 0,23 USD powyżej konsensusu; zawierało korzyść cła 0,15 USD. |
|
Skorygowany rozwodniony EPS za Q4 |
6,53 USD konsensus |
6,60 USD wyłączając korzyść zwrotu |
Przewyższenie. 0,07 USD powyżej LSEG po wyłączeniu zwrotu cła. |
|
Całkowite sprzedaże porównywalne za Q4 |
6,11% konsensus, skorygowane |
9,4% raportowane; 6,7% skorygowane |
Przewyższenie. 59 punktów bazowych powyżej konsensusu. |
|
Cyfrowo wspierane porównania za Q4 |
— |
19,5% raportowane; 19,8% skorygowane |
Przewyższyło. Wobec 6,7% skorygowanych porównań firmy. |
|
Opłaty członkowskie za Q4 |
1,8 mld USD konsensus |
1,850 mld USD; +7,3% rok do roku |
Wzrosły. Z 1,724 mld USD; wzrost ponownie zwolnił. |
|
Całkowite przychody za rok fiskalny 2026 |
— |
303,154 mld USD |
Wzrosły. Wzrost o 10,1% z roku fiskalnego 2025. |
|
Plan magazynów na rok fiskalny 2027 |
— |
33 otwarcia, w tym 5 relokacji |
Rozszerzony. 28 dodatków netto do bazy 939 lokalizacji. |
- Przychody za Q4 wynoszące 95,72 miliarda dolarów przebiły szacunki o 860 milionów dolarów: Całkowite przychody wzrosły o 11,1% z 86,16 miliarda dolarów. Ruch i bilety wsparły przewyższenie, ale sprzedaże porównywalne muszą utrzymać się poza sezonowym kwartałem, aby potwierdzić, że popyt jest trwały.
- Rozwodniony EPS wynoszący 6,75 dolarów przekroczył konsensus o 23 centy: Zawierał korzyść zwrotu cła w wysokości 0,15 dolarów; skorygowany EPS wynoszący 6,60 dolarów nadal przebił szacunek LSEG 6,53 dolarów o siedem centów. Wyniki podstawowe były silne, choć mniej niż sugeruje nagłówkowe przewyższenie.
- Skorygowane sprzedaże porównywalne wzrosły o 6,7% i przebiły prognozę 6,11%: Skorygowane porównania w USA wzrosły o 7,2%, Kanada 4,6%, a Inne Międzynarodowe 6,2%. Ta szerokość wspiera tezę ruchu opartego na wartości, podczas gdy skorygowane porównania dają czystszą miarę popytu niż raportowany wzrost.
- Cyfrowe porównania wzrosły o 19,8% skorygowane, podczas gdy opłaty członkowskie wzrosły o 7,3%: Cyfrowe znacznie wyprzedziły 6,7% porównań, ale opłaty zwolniły z 11,7% w Q4 roku fiskalnego 2025. To wynosi cyfrowe jako silnik wzrostu, pozostawiając powtarzające się dochody członków centralnymi dla modelu niskiej marży.
- Przychody za rok fiskalny 2026 osiągnęły 303,15 miliarda dolarów, podczas gdy Costco planuje 33 otwarcia w roku fiskalnym 2027: Roczne przychody wzrosły o 10,1%, a pięć planowanych otwarć to relokacje, czyli 28 dodatków netto. Nowe lokalizacje dodają potencjalną sprzedaż i członków, ale zwroty muszą uzasadniać inwestycję. Inwestorzy potrzebują dowodów produktywnych otwarć.
Perspektywy Inwestycyjne Costco Wholesale (COST) na 2026: Scenariusz Byka 1200 USD vs. Scenariusz Niedźwiedzia 780 USD
Perspektywy Costco na 2026 zależą od tego, czy wzrost członkostwa, stały ruch i ekspansja cyfrowa mogą utrzymać wzrost zarobków wystarczająco szybko, aby wspierać premię w wycenie. Zalety pochodzą z powtarzających się opłat członkowskich, produktywnych nowych magazynów i odpornych wydatków, podczas gdy wolniejsze sprzedaże porównywalne, słabsze odnowienia i kompresja wielokrotności pozostają głównymi ryzykami.
Scenariusz Byka: Silny Wzrost Członkostwa Popycha COST w Kierunku 1200 USD
Scenariusz Byka zakłada, że skorygowane sprzedaże porównywalne pozostaną blisko stopy 6,6% roku fiskalnego 2026, wzrost cyfrowy pozostanie w wysokich nastoletniach, a płatne członkostwa będą nadal się rozszerzać. 939 magazynów Costco i wyższa penetracja członków Executive wspierają powtarzające się dochody z opłat bez osłabiania modelu niskich cen.
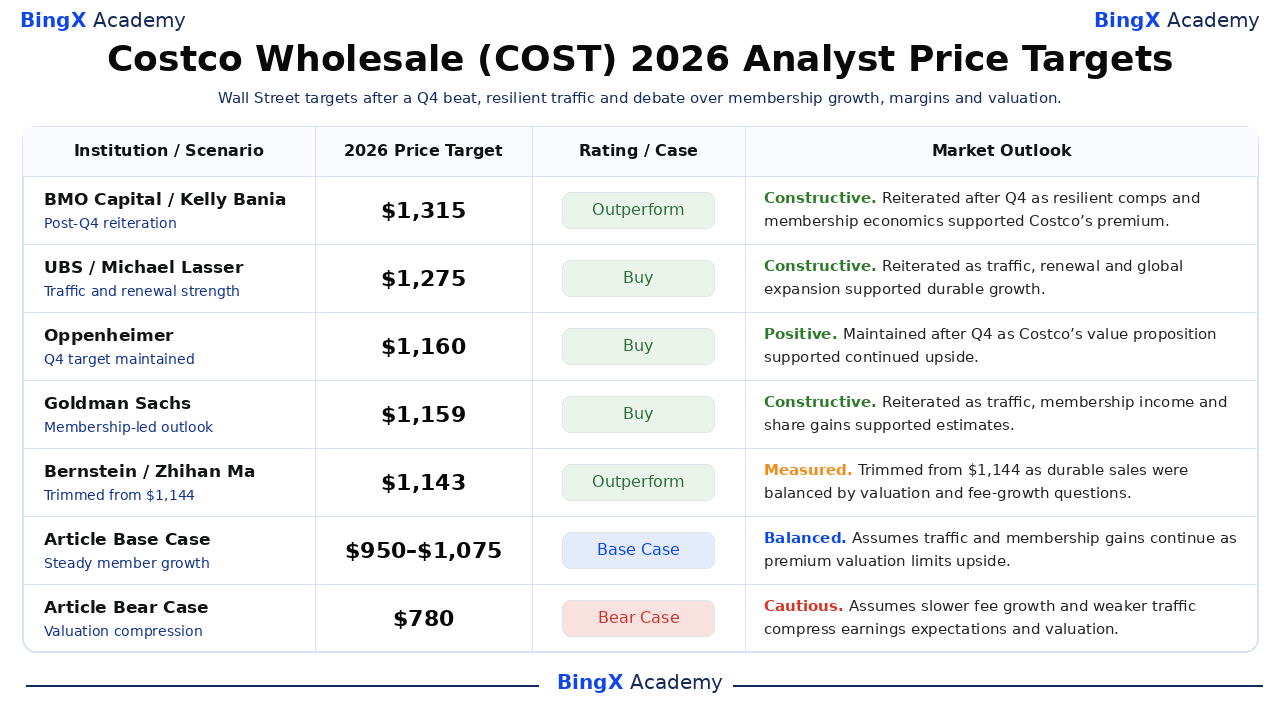
Ruch w kierunku 1200 USD wymagałby dwucyfrowego wzrostu opłat członkowskich, stabilnych stóp odnowienia i ciągłej poprawy marży po reinwestycji. Cele BMO wynoszące 1315 USD i UBS wynoszące 1275 USD ilustrują potencjał wzrostowy, jeśli te trendy będą się utrzymywać.
Scenariusz Bazowy: Stały Ruch Utrzymuje COST Między 950 a 1075 USD
Scenariusz Bazowy zakłada, że ruch pozostanie pozytywny, skorygowane sprzedaże porównywalne ustabilizują się w średnich jednocyfrowych, a sprzedaże cyfrowe będą nadal rosnąć szybciej niż sprzedaże magazynowe. Opłaty członkowskie rosną bardziej stopniowo, podczas gdy około 303 miliardy dolarów rocznych przychodów i 20,76 USD EPS wspierają wycenę premium.
COST może handlować głównie między 950 a 1075 USD, jeśli odnowienia pozostaną stabilne, a nowe magazyny dostarczą zdrowej produktywności. Wzrost opłat poniżej 8% lub słabszy ruch prawdopodobnie ograniczyłyby górny zakres.
Scenariusz Niedźwiedzia: Wolniejszy Wzrost Sprzedaży Ciągnie COST w Kierunku 780 USD
Scenariusz Niedźwiedzia zakłada, że presja konsumentów spowalnia wydatki uznaniowe, wzrost opłat członkowskich słabnie, a koszty paliwa, ceł lub realizacji wywierają presję na marże. Costco pozostałoby rentowne, ale wolniejszy wzrost zarobków utrudniłby obronę wyceny blisko 44-krotnego trailing EPS.
Ruch w kierunku 780 USD stałby się bardziej prawdopodobny, jeśli skorygowane sprzedaże porównywalne spadną poniżej 4%, wzrost płatnych członków zbliży się do 2% lub stopy odnowienia osłabną. Kompresja wielokrotności mogłaby dodać dalsze spadki, jeśli inwestorzy zaczną przypisywać mniej wartości powtarzającemu się modelowi członkostwa Costco.
Prognozy Cen Akcji COST na 2026 od Analityków z Wall Street
Nazwane cele wahają się od 1135 do 1315 USD w porównaniu z zamknięciem z 5 października wynoszącym 923,52 USD. Szerszy konsensus obejmuje od 770 do 1315 USD wśród 39 analityków. Mieszanka uchwyca siłę sprzedaży za Q4 wraz z pytaniami o wzrost członkostwa i wycenę.
|
Instytucja / Scenariusz |
Cel Cenowy na 2026 |
Rating / Przypadek |
Perspektywa Rynkowa |
|
BMO Capital / Kelly Bania |
1315 USD |
Outperform |
Konstruktywna. 25 września: potwierdzona po Q4, gdy odporne sprzedaże porównywalne i ekonomia członków wsparły premię. |
|
UBS / Michael Lasser |
1275 USD |
Kup |
Konstruktywna. 25 września: potwierdzona, gdy ruch, odnowienie i ekspansja międzynarodowa wsparły trwały wzrost. |
|
Oppenheimer / Rupesh Parikh |
1160 USD |
Kup |
Pozytywna. 25 września: utrzymana po Q4, gdy wartość i wykonanie wsparły potencjał wzrostowy. |
|
Goldman Sachs / Kate McShane |
1159 USD |
Kup |
Konstruktywna. 8 września: potwierdzona, gdy ruch, dochody z członkostwa i wzrosty udziałów wsparły szacunki. |
|
Bernstein / Zhihan Ma |
1143 USD |
Outperform |
Odmierzona. 25 września: obcięta z 1144 USD, gdy trwała sprzedaż stanęła w obliczu pytań o wycenę i wzrost opłat. |
|
Telsey Advisory Group / Joseph Feldman |
1135 USD |
Kup |
Konstruktywna. 5 października: potwierdzona przed miesięcznymi sprzedażami, prognozując 10,1% porównań i 4% wzrost ruchu. |
|
Scenariusz Bazowy Artykułu |
950–1075 USD |
Scenariusz Bazowy |
Zrównoważona. Zakłada, że wzrosty ruchu i członkostwa będą kontynuowane, podczas gdy wycena premium ogranicza potencjał wzrostowy. |
|
Scenariusz Niedźwiedzia Artykułu |
780 USD |
Scenariusz Niedźwiedzia |
Ostrożna. Zakłada, że wolniejszy wzrost opłat i słabszy ruch kompresują oczekiwania zarobków i wycenę. |
Jak Handlować Akcjami Costco (COST) na BingX
Handluj perspektywami sprzedaży porównawczej, wzrostu członkostwa i wyceny Costco używając BingX TradFi i narzędzi BingX AI. Ponieważ COST może reagować na miesięczne sprzedaże, zarobki i aktualizacje marż, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
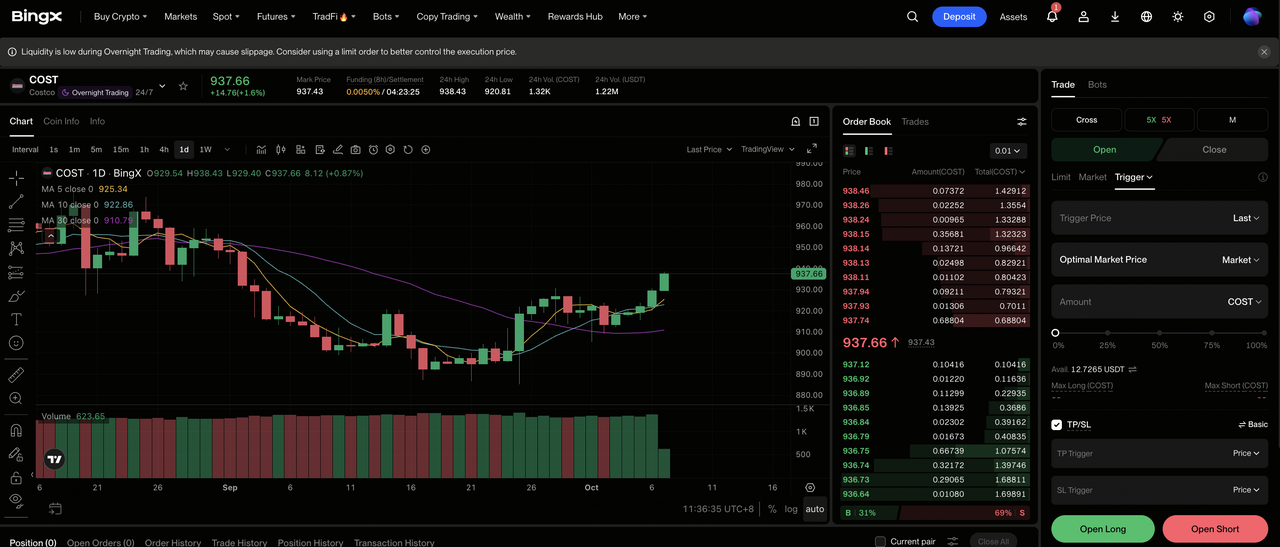
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Costco (COST). Wyszukaj i wybierz kontrakt perpetual futures COST-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli ruch, wzrost członków i marże wspierają wyższe zarobki. Wybierz Otwórz Short, jeśli wolniejszy wzrost opłat lub słabsze porównania wywierają presję na wycenę.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową Marżę w oparciu o swoją tolerancję ryzyka. Spadek z 1096,50 USD do poniżej 900 USD w 2026 roku pokazuje, dlaczego konserwatywna dźwignia i jasne ustalanie wielkości pozycji mają znaczenie.
Krok 5: Wykonaj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. COST może szybko reagować na miesięczne sprzedaże, ruch, dochody z opłat, zarobki i rewizje analityków.
5 Najważniejszych Ryzyk do Obserwacji dla Inwestorów Costco w 2026
Costco łączy defensywny popyt z wycena premium, więc nawet skromne błędy wykonania mogą wpłynąć zarówno na zarobki, jak i wielokrotność, którą inwestorzy są skłonni płacić.
- Wycena premium powiększa małe chybienia: COST handlował blisko 44-krotnie trailing EPS wynoszącego 20,76 USD przy zamknięciu z 5 października. Jeśli wzrost sprzedaży lub zarobków zwolni, kompresja wielokrotności może przeważyć nad skądinąd zdrowym wzrostem członków i przychodów.
- Wzrost członkostwa może się znormalizować: Przychody z opłat członkowskich za Q4 wzrosły o 7,3%, poniżej wcześniejszych stóp wzrostu roku fiskalnego 2026. Wolniejsze odnowienia lub mniej aktualizacji Executive osłabiłoby powtarzające się dochody, które pomagają wspierać model niskich marż Costco.
- Słabszy mix uznaniowy może wywierać presję na marże: Żywność i artykuły pierwszej potrzeby wspierają ruch, ale elektronika, sprzęt AGD i towary sezonowe przyczyniają się bardziej do wielkości biletów i marży. Jeśli wydatki przesunią się w kierunku kategorii o niższej marży, sprzedaże mogą pozostać pozytywne, podczas gdy wzrost zysków zwolni.
- Efekty paliwa, walut i ceł mogą zniekształcać wyniki: Raportowane porównania wyniosły 9,4% wobec 6,7% po skorygowaniu o paliwo i walutę, podczas gdy EPS zawierał korzyść zwrotu cła w wysokości 0,15 USD. Odwrócenie tych czynników może sprawić, że raportowany wzrost będzie wyglądał słabiej, nawet jeśli podstawowy popyt pozostanie stabilny.
- Ekspansja tworzy ryzyko wykonania i kanibalizacji: Sieć 939 magazynów Costco wspiera skalę, ale nowe lokalizacje wymagają kapitału, personelu i lokalnego pozyskiwania członków. Słaba ekonomia lokalizacji lub kanibalizacja może zmniejszyć przyrostowe zwroty i produktywność gotówkową.
Ostatnie Myśli: Czy Powinieneś Inwestować w Costco Wholesale w 2026?
Costco wkracza w koniec 2026 roku z silnym momentum operacyjnym. Przychody za Q4 osiągnęły 95,72 miliarda dolarów, skorygowane sprzedaże porównywalne wzrosły o 6,7%, a skorygowane cyfrowe porównania wzrosły o 19,8%. EPS za rok fiskalny 2026 osiągnął 20,76 USD, podczas gdy wzrost opłat członkowskich o 7,3% pozostał zdrowy, ale wolniejszy niż wcześniej w roku. Następnym testem jest to, czy odnowienia, aktualizacje Executive i planowane 33 nowe lokalizacje na rok fiskalny 2027 mogą utrzymać wzrost zarobków wystarczająco szybko, aby wspierać wycenę premium Costco.
Scenariusz Byka 1200 USD staje się bardziej wiarygodny, jeśli ruch pozostanie mocny, dochody z członkostwa przyspieszą, a nowe magazyny dostarczą atrakcyjnych zwrotów. Scenariusz Niedźwiedzia 780 USD staje się bardziej istotny, jeśli porównania spadną poniżej 4%, wzrost opłat dalej osłabnie lub marże znajdą się pod presją. Miesięczne sprzedaże, trendy odnowień, wzrost cyfrowy i produktywność nowych lokalizacji to najjaśniejsze wskaźniki do obserwowania, gdy okres świąteczny testuje popyt.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak COST wiąże się z wysokim ryzykiem utraty kapitału. Chybienia zarobków, zmiany wyceny, słabość konsumentów i handel z dźwignią mogą przynieść szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Lektury
- Prognoza Cen Walmart (WMT) 2026: Czy E-Commerce i Reklama Mogą Pchnąć WMT w Kierunku 155 USD?
- Prognoza Cen Amazon (AMZN) 2026: Czy Wzrost AWS i AI Może Pchnąć AMZN Powyżej 400 USD?
- Perspektywy Akcji PepsiCo (PEP) na 2026: Czy PEP Może Przekroczyć 220 USD na Portfolio Napojów i Rynkach Wschodzących?
- Prognoza Cen Nike (NKE) 2026: Odwrócenie Trendu za 55,00 USD czy Pułapka Wartości za 39,00 USD?
- Prognoza Cen Akcji AMC 2026: Fundamentalne Odwrócenie czy Pułapka Masowego Rozwodnienia?
