Dell Technologies(DELL)は、インフラストラクチャソリューショングループとクライアントソリューショングループを通じて、エンタープライズインフラストラクチャ、パーソナルコンピューター、周辺機器、ソフトウェア、サービス、ファイナンシングを提供しています。PowerEdgeサーバーとストレージがビジネスの中核を成しており、AI最適化システムが主要な成長エンジンとなっています。この移行により、Dellはデータセンター投資に幅広くエクスポージャーを持つことになりましたが、株価はコンポーネントの利用可能性、展開タイミング、ハードウェアマージンに敏感であり続けています。
最新の四半期は、この移行が加速していることを示しました。 Dell会計年度2027年第2四半期の収益は469億71百万ドルに達し、前年同期比58%増となりました。インフラストラクチャソリューショングループの収益が89%増の317億82百万ドルとなり、AI最適化サーバー収益が2倍の164億1百万ドルになったためです。非GAAP希薄化EPSは203%増の7.04ドルとなりましたが、運転キャッシュフローは運転資本ニーズの拡大により13%減の22億25百万ドルとなりました。
2026年のDELL株価予測は、現在2つの競合する見方が中心となっています:
- AIバックログケース: Dellが950億ドルのAIサーバーバックログを収益に転換し、ストレージ接続を維持し、エンタープライズおよびハイパースケール展開の拡大により二桁のインフラストラクチャマージンを維持する。
- 実行と評価ケース: コンポーネントコスト、顧客展開スケジュール、運転資本需要が、年初来316%の上昇後のキャッシュ転換を鈍化させ、現在の評価を維持することがより困難になる。
このガイドでは、Dell Technologiesの9月1日会計年度2027年第2四半期決算発表、会社提出書類、9月4日までの市場データに基づいて、DELL株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、さらに DELL株式先物の取引方法を BingX TradFiでUSDT担保を使って行う方法も説明します。
2026年9月におけるDell Technologies投資家が知っておくべきトップ5の事項
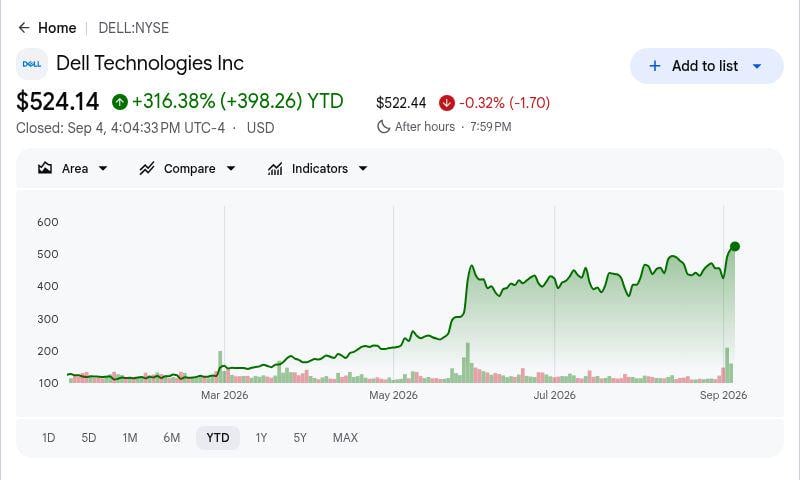
- DELLは9月4日終値524.14ドルで年初来316.38%上昇: 投資家がAIサーバー需要を中心にDellを再評価した後、株価は52週間高値534.99ドルを約2%下回る水準で終了しました。この上昇により、今後の利益は期待の再拡大のみではなく、バックログ転換と収益実現により依存することになります。
- 四半期収益は過去最高の469億71百万ドルに達し、前年同期比58%増: この結果は、約448億9千万ドルのコンセンサスを約20億8千万ドル上回りました。成長はアクセラレーターを超えて拡大し、従来のサーバー、ネットワーキング、ストレージ、商用PCがインフラストラクチャリフレッシュに参加していることを示しています。
- AI最適化サーバー収益が2倍の164億1百万ドルとなり、バックログは950億ドルに達した: Dellは四半期中に609億ドルの AIサーバー注文を獲得し、異例の先行可視性を創出しました。機会は重要ですが、このような大規模な受注残を転換するには、GPU、メモリ、ネットワーキング、冷却、顧客データセンターが予定通りに到着する必要があります。
- 経営陣が会計年度2027年収益ガイダンスを250億ドル引き上げ1920億ドルに: また、AIサーバー収益ガイダンスを600億ドルから740億ドルに、非GAAP EPSを17.90ドルから25.50ドルに引き上げました。これらの増加は成長ケースを支持しますが、残りの四半期でのはるかに高い実現基準も設定します。
- 選択されたアナリスト目標は会計年度第2四半期後に625ドルから735ドルの範囲: Google Financeでは、より幅広い21アナリストの平均が586.16ドル、最高735ドル、最低499ドルを示しました。この分散は、AI需要への広範な信頼と、コンポーネントコスト、マージン、キャッシュ転換、および株価にどの程度の成長が既に反映されているかに関する意見の相違を反映しています。
Dell Technologies(DELL)とは何か?
Dell Technologiesは、企業、政府、クラウド事業者、消費者向けに コンピューティングインフラストラクチャを設計、組立、サポートするグローバルテクノロジー企業です。インフラストラクチャソリューショングループは、PowerEdgeサーバー、ストレージシステム、ネットワーキング、関連サービスを販売し、クライアントソリューショングループは、商用および消費者向けPC、ディスプレイ、周辺機器を販売しています。Dellはまた、サポート、展開、マネージドサービス、ファイナンシングからも収益を得ており、単体のハードウェアベンダーよりも幅広い顧客関係を持っています。
Dellの現在の方向性は、コンピュート、ネットワーキング、ストレージ、冷却、ソフトウェア、サービスを結びつけるフルスタックの AIインフラストラクチャに焦点を当てています。この AIデータセンター戦略は、 NVIDIAとのDell AI Factoryに基づいており、PowerEdgeシステムとNVIDIA GPUおよびネットワーキングを検証されたラック規模構成で組み合わせています。Dellはまた、 AMDとのオープンAIプラットフォームも市場展開しており、 CoreWeaveやNscaleを含むクラウドプロバイダーがAIシステムの見える顧客となっています。ストレージ接続とエンタープライズサービスは、大容量サーバー展開の経済性を改善できるため重要です。
詳細を読む: 2026年に購入すべきトップAIサーバー株式:ラック規模システム、GPUサーバー、AIサーバーインフラストラクチャ
Dell Technologies(DELL)第2四半期会計年度2027年決算概要:収益、EPS、AIサーバー成長
Dellは会計年度第2四半期に、約448億9千万ドルのコンセンサスに対し469億71百万ドルの収益、期待された4.91ドルに対し7.04ドルの非GAAP EPS、41億33百万ドルのGAAP純利益を達成しました。ISG収益は89%増の317億82百万ドル、AIサーバー収益は2倍の164億1百万ドル、経営陣は会計年度2027年収益ガイダンスを1670億ドルから1920億ドルに引き上げました。主な課題は、バックログ転換がマージンを維持し、キャッシュ生成を改善できるかどうかです。
詳細を読む: DELL第2四半期会計年度2027年決算概要:164億ドルのAIサーバー収益と1920億ドルの会計年度27年見通しが15.81%の上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第2四半期会計年度2027年収益 |
448億9千万ドル コンセンサス |
469億71百万ドル |
上回る。コンセンサスを約20億8千万ドル上回る;前年同期比58%増。 |
|
第2四半期非GAAP希薄化EPS |
4.91ドル コンセンサス |
7.04ドル |
上回る。コンセンサスを2.13ドル上回る;前年同期比203%増。 |
|
第2四半期GAAP希薄化EPS |
— |
6.34ドル |
改善。1年前の1.70ドルから273%増。 |
|
第2四半期GAAP純利益 |
— |
41億33百万ドル |
改善。11億64百万ドルから255%増。 |
|
第2四半期ISG収益 |
— |
317億82百万ドル |
記録的。インフラストラクチャ需要の拡大により89%増。 |
|
第2四半期AI最適化サーバー収益 |
— |
164億1百万ドル |
記録的。四半期注文が609億ドルに達し前年同期比2倍。 |
|
第2四半期ISG営業利益 |
— |
47億81百万ドル;15.0%マージン |
拡大。利益が225%増、マージンが8.8%から上昇。 |
|
第2四半期CSG収益 |
— |
150億34百万ドル |
改善。商用22%成長に牽引され20%増。 |
|
第2四半期営業キャッシュフロー |
— |
22億25百万ドル |
減少。純利益の増加にもかかわらず13%減。 |
|
第3四半期会計年度2027年収益見通し |
— |
490億ドル |
引き上げ。前年同期比81%成長を示唆。 |
|
会計年度2027年収益見通し |
従来:1670億ドル |
1920億ドル |
引き上げ。250億ドル増加で69%成長を示唆。 |
|
会計年度2027年非GAAP EPS見通し |
従来:17.90ドル |
25.50ドル |
引き上げ。7.60ドル増加で148%成長を示唆。 |
- 469億71百万ドルの収益は58%成長し、コンセンサスを約20億8千万ドル上回った: 製品収益は72%増の411億12百万ドル、サービス収益はほぼ横ばいの58億59百万ドルでした。この構成は例外的なシステム需要を確認しますが、持続可能な収益性は大規模ハードウェア展開へのストレージ、サポート、サービスの付加にますます依存します。
- 7.04ドルの非GAAP希薄化EPSはコンセンサスを2.13ドル上回った: GAAP希薄化EPSも純利益が255%増の41億33百万ドルとなり273%増の6.34ドルとなりました。収益は収益よりもはるかに速く成長し、同社がAIシステムの在庫と財務能力に投資する中でも営業レバレッジを実証しました。
- 複数の製品ラインが加速する中、ISG収益は89%増の317億82百万ドル: AIサーバー収益は2倍の164億1百万ドル、従来のサーバーとネットワーキング収益は122%増の105億31百万ドル、ストレージは26%増の48億50百万ドルとなりました。この幅広さにより、単一のアクセラレーターサイクルへの依存が減り、より強力なシステムレベルの経済性を支援します。
- ISG営業利益は225%増の47億81百万ドル: セグメント営業マージンは1年前の8.8%から15.0%に拡大し、AIサーバーが本質的に低マージンであるという懸念に対抗しました。950億ドルのバックログが生産に移る中で、この率の維持はストレージ接続、価格規律、コンポーネントの利用可能性に依存します。
- 会計年度2027年収益ガイダンスが250億ドル増加し1920億ドルに: 経営陣はAIサーバー収益ガイダンスを140億ドル増加し740億ドルに、非GAAP EPSを7.60ドル増加し25.50ドルに引き上げました。490億ドルの収益と6.50ドルの調整EPSの第3四半期ガイダンスは、より高い年間目標が達成可能かどうかの次の測定可能なテストを提供します。
Dell Technologies(DELL)2026年価格予測:700ドルのAI上昇 vs 380ドルの実行リスク
DELLにとっての中心的なテストは、記録的なAI注文が、2026年に既に316.38%上昇した株価を正当化するのに十分な速度で、出荷、マージン、キャッシュフローに変換されるかどうかです。以下の強気、基本、弱気の範囲は、BingXアカデミーの編集シナリオであり、ウォール街の目標や価格約束ではありません。
強気ケース:強いAIサーバー需要がDELLを700ドルに向けて押し上げ
強気ケースは、950億ドルのバックログが予定通りに転換される中で、会計年度2027年のAIサーバー収益が引き上げられた740億ドルの目標に達するか上回ることを想定しています。ストレージは20%超の成長を維持し、従来のサーバーとネットワーキング需要は健全であり、より高価値の付加がコンポーネントコストを相殺する中でISG営業マージンは15%近くを維持します。
680ドルから700ドルへの動きには、490億ドル近くの第3四半期収益、6.50ドル前後の非GAAP EPS、継続的な予想上方修正が必要です。安定したGPU供給、より速い企業展開、より強い営業キャッシュフローが最も明確な確認を提供するでしょう。
基本ケース:安定したAI成長でDELLは520ドルから600ドルの間を維持
基本ケースは、AI成長がより高いメモリ、ネットワーキング、運転資本コストを相殺する中で、Dellが1920億ドル近くの会計年度2027年収益と25.50ドルの非GAAP EPSを達成することを想定しています。ISGマージンは10%台前半から半ばに留まり、CSGは主要な評価要因にならずに成長を続けます。
このシナリオでは、DELLは主に520ドルから600ドルの間で取引される可能性があります。ガイダンス近くの第3四半期結果、安定したストレージ接続、より良いキャッシュ転換がレンジを支援する一方、より弱いAI注文や低いマージンが上限に圧力をかけるでしょう。
弱気ケース:遅いAI展開とマージン圧力でDELLを380ドルに引き下げ
弱気ケースは、AI顧客がデータセンターの準備を遅らせ、コンポーネントコストが上昇し、950億ドルのバックログが予想より遅く転換することを想定しています。在庫と財務ニーズがキャッシュ生成を収益以下に抑制し、ISGマージンが12%を下回ります。
380ドルから420ドルへの動きは、第3四半期収益が490億ドルを下回り、会計年度2027年ガイダンスが引き下げられ、営業キャッシュフローが弱いままの場合により可能性が高くなります。Dellは依然として収益成長する可能性がありますが、予想修正の鈍化と倍率圧縮が株価に圧力をかけるでしょう。
2026年のウォール街アナリストによるDELL株価予測
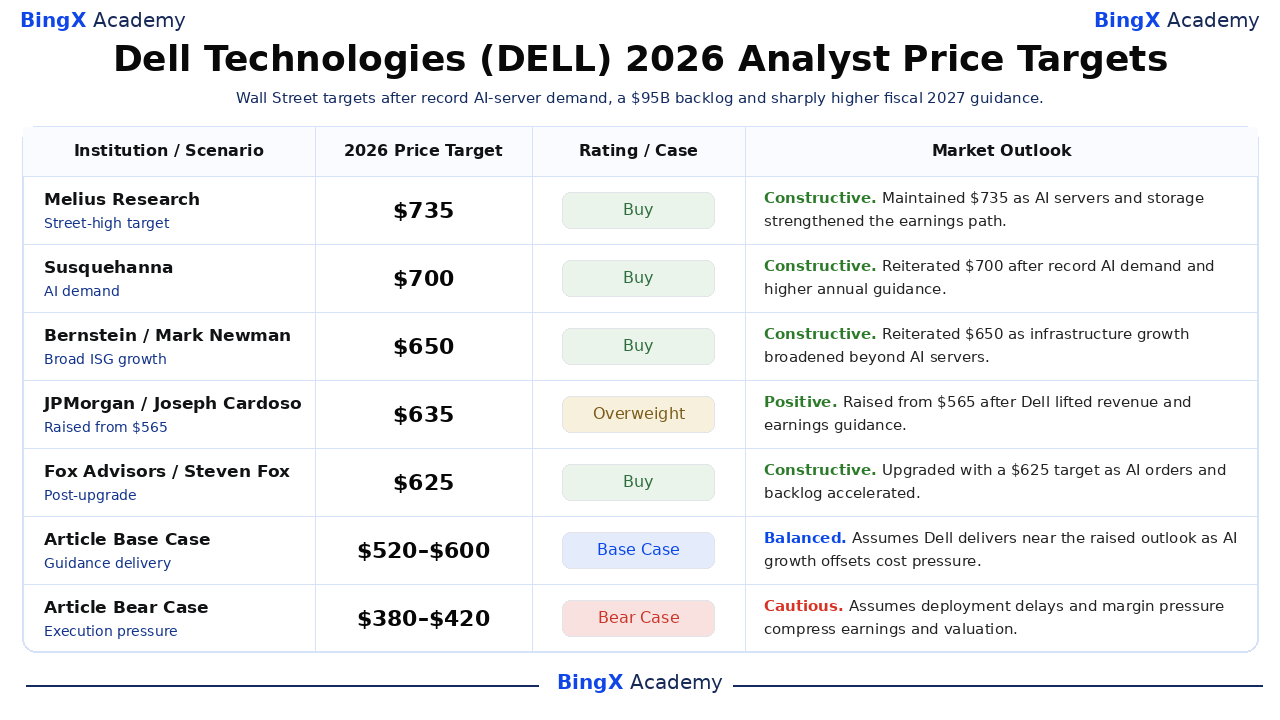
選択された5つの決算後アクションは、日付、名前付きの第三者目標であり、最高から最低まで表示されます。これらは625ドルから735ドルの範囲で、Google Financeのより幅広い21アナリストセットは9月4日時点で平均586.16ドル、499ドルから735ドルの範囲でした。最後の2行は、ウォール街の予想ではなくBingXアカデミーの編集シナリオです。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
Melius Research |
735ドル |
買い |
建設的。9月2日:AIサーバー需要とストレージ接続がより高い収益経路を支援するとして735ドル目標を維持。 |
|
Susquehanna |
700ドル |
買い |
建設的。9月2日:記録的なAI需要とDellの大幅に高い年間見通し後に700ドル目標を再確認。 |
|
Bernstein |
650ドル |
買い |
建設的。9月2日:インフラストラクチャ成長がAI最適化サーバーを超えて拡大するとして650ドル目標を再確認。 |
|
JPMorgan |
635ドル |
オーバーウェイト |
ポジティブ。9月2日:Dellが会計年度第2四半期後に収益と収益ガイダンスを増加させた後、565ドルから引き上げ。 |
|
Fox Advisors |
625ドル |
買い |
建設的。9月2日:AI注文とバックログの加速に伴い625ドル目標でDellをアップグレード。 |
|
記事基本ケース |
520ドル–600ドル |
基本ケース |
バランス。AI成長がコンポーネントと運転資本圧力を相殺する中で、Dellが引き上げられたガイダンス近くを達成すると想定。 |
|
記事弱気ケース |
380ドル–420ドル |
弱気ケース |
慎重。展開遅延、より弱いマージン、倍率圧縮が継続的な収益成長を上回ると想定。 |
BingXでDell Technologies(DELL)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、DellのAIサーバーバックログ、インフラストラクチャ成長、マージン見通しを取引しましょう。DELLは注文トレンド、コンポーネントの利用可能性、ガイダンス、顧客展開スケジュールに激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
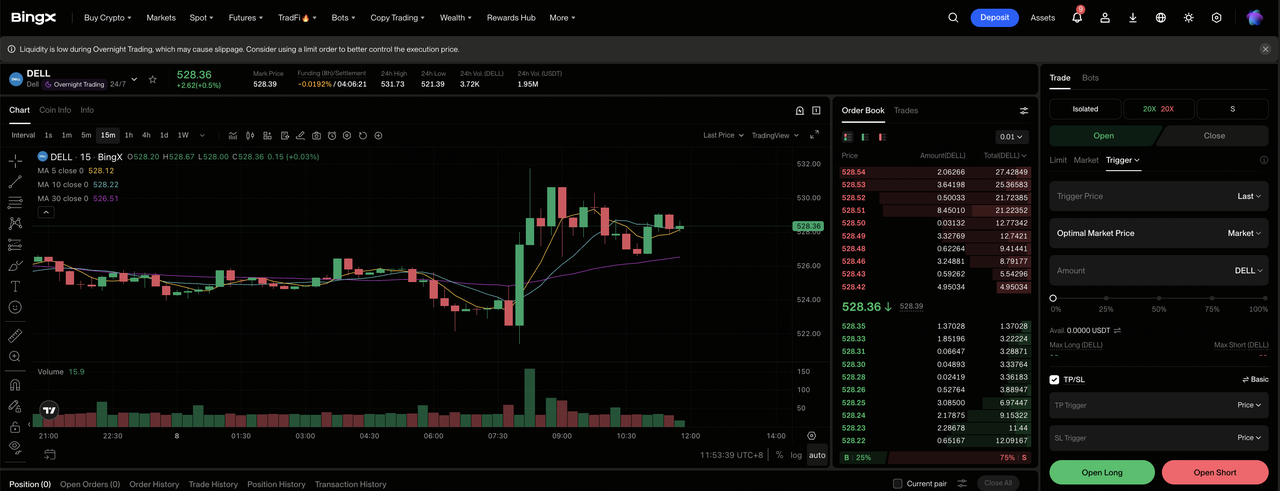
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専用 TradFiセクションにナビゲートします。
ステップ2:Dell Technologies(DELL)を選択。 DELL-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 バックログ転換が引き上げられたガイダンスを支援し、ISGマージンが堅調に留まる場合は ロングを選択します。展開遅延、コンポーネントコスト、またはより弱い注文が収益期待を減少させる場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。年初来316.38%の上昇は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。DELLはAIサーバー注文、バックログ転換、コンポーネントの利用可能性、マージン、会計年度ガイダンスに迅速に反応する可能性があります。
2026年のDELL投資家が注視すべきトップ5のリスク
Dellの記録的な受注残は異例の収益可視性を提供しますが、2026年の再格付けの規模により、株価は実行、マージン、キャッシュ転換に敏感になっています。
- 年初来316.38%の上昇でDELLは524.14ドルに: 株価は現在、AI成長物語の大部分を織り込んでいます。収益または収益予想の上昇が停止した場合、ポジティブな営業結果でも倍率圧縮を引き起こし、1株当たり価値を減少させる可能性があります。
- 950億ドルのAIサーバーバックログは厳しい配送スケジュールを作る: 注文は、GPU、メモリ、ネットワーキング、冷却、顧客施設が準備できたときのみ収益となります。展開遅延は四半期間で収益をシフトし、キャッシュ回収を弱め、740億ドルの年間サーバー目標に関する不確実性を増加させる可能性があります。
- 営業キャッシュフローは13%減の22億25百万ドル: 純利益は255%増加し、報告収益と四半期キャッシュ生成の間に重要なギャップを示しています。継続的な運転資本ニーズは、収益と調整EPSが拡大し続けても財務柔軟性を制限するでしょう。
- 在庫は1月の104億37百万ドルから212億90百万ドルに増加: Dellは注文増加を支援するためにより多くのコンポーネントと完成品を保有しています。顧客が展開を遅らせたり需要が変化したりした場合、過剰在庫がキャッシュを吸収し、価格譲歩を要求し、粗利益率に圧力をかける可能性があります。
- AIシステムは外部コンポーネントとエコシステムパートナーに依存: Dellはこれらのコンポーネント自体を製造するのではなく、NVIDIA GPU、高度なメモリ、ネットワーキング、冷却を統合します。不足、価格インフレ、製品移行遅延が出荷を制約し、より強い需要からのマージン利益を減少させる可能性があります。
最終的な考え:2026年にDELLに投資すべきか?
Dellの会計年度第2四半期結果は例外的な営業勢いを確認しました:収益は58%成長、調整EPSは203%増、AIサーバー収益は2倍、ISG営業マージンは15.0%に拡大しました。経営陣は会計年度2027年収益ガイダンスを250億ドル、AIサーバー収益ガイダンスを140億ドル引き上げました。対抗要因は年初来316.38%の上昇、より弱い四半期営業キャッシュフロー、950億ドルのバックログによって形作られる配送スケジュールです。
520ドルから600ドルの基本ケースは、ストレージと従来のインフラストラクチャがマージンを保護する中で、Dellが引き上げられた見通しを満たすことを想定しています。680ドルから700ドルの強気ケースには、タイムリーなバックログ転換と改善するキャッシュ生成が必要である一方、380ドルから420ドルの弱気ケースは展開遅延と倍率圧縮を反映しています。投資家は、さらなる上昇を持続可能として扱う前に、新しいAI注文、バックログ転換、ISGマージン、ストレージ成長、営業キャッシュフローを追跡する必要があります。
リスクリマインダー: 株式および無期限先物取引は重大な損失を引き起こす可能性があります。この記事は教育目的のための編集シナリオを提示しており、投資アドバイスを提供したり将来のリターンを保証したりするものではありません。
関連記事
- AMD vs. Nvidia比較2026:どちらのAIコンピューティング株がより良い買いか?
- 2026年に購入すべきトップAIサーバー株式:ラック規模システム、GPUサーバー、AIサーバーインフラストラクチャ
- 2026年に購入すべきトップAIコンピュートおよびGPU株式:推論とカスタムシリコンへのシフト
- 2026年に購入すべきトップAIデータセンター株式:クラウド、サーバー、AIコンピュートインフラストラクチャ
- NVIDIA(NVDA)2026年価格予測:AIインフラストラクチャ成長がNVDAを420ドルに向けて押し上げるか?
- AMD 2026年価格予測:AI成長がAMDを700ドルに向けて押し上げるか?
