
UiPath (PATH) は、ガバナンスされたワークフロー全体でAIエージェント、ロボット、人、アプリケーションを調整するエンタープライズ自動化およびビジネス・オーケストレーション・ソフトウェアを提供しています。ロボティック・プロセス・オートメーションが設置ベースとして残る一方で、Maestro、エージェント構築、プロセス・インテリジェンス、テスト、文書理解がプラットフォームを拡張しています。この進化により、エンタープライズAI支出への露出が増加しますが、同時にPATHを新たな競合他社、顧客統合、エージェント型AI収益化のペースに対して脆弱にしています。
最新四半期は、需要論争を完全に解決することなく、持続可能な成長とより良い収益性を示しました。 UiPath 2027年度第2四半期の収益は4億1030万ドルに達し、前年同期比13%増となり、年間更新ランレートは12%増の19億3800万ドル、純新規ARRは3700万ドルに達しました。より広範なケースは、AI主導の取引が、成熟した自動化ワークロードの減速よりも速く純新規ARRを押し上げることができるかどうかにかかっています。
2026年のPATH株価予測は現在、2つの競合する見解を中心としています:
- 23ドルのエージェント型自動化ケース: Maestroがエンタープライズ AIワークフローの制御層となり、ARRを加速し、営業レバレッジを維持します。
- 10ドルの競争破壊ケース: AIネイティブツールが従来の自動化への需要を減少させ、新規顧客成長を再評価に必要なレベル以下に抑えます。
このガイドは、UiPathの9月3日発表の2027年度第2四半期決算、四半期報告書、9月15日までの市場データ、さらに PATH株価先物取引を BingX TradFiでUSDT担保で行う方法を参考に、PATH株価予測、2026年価格シナリオ、主要リスク、アナリストの見通しを詳しく説明しています。
2026年9月UiPath投資家が知るべき上位5項目
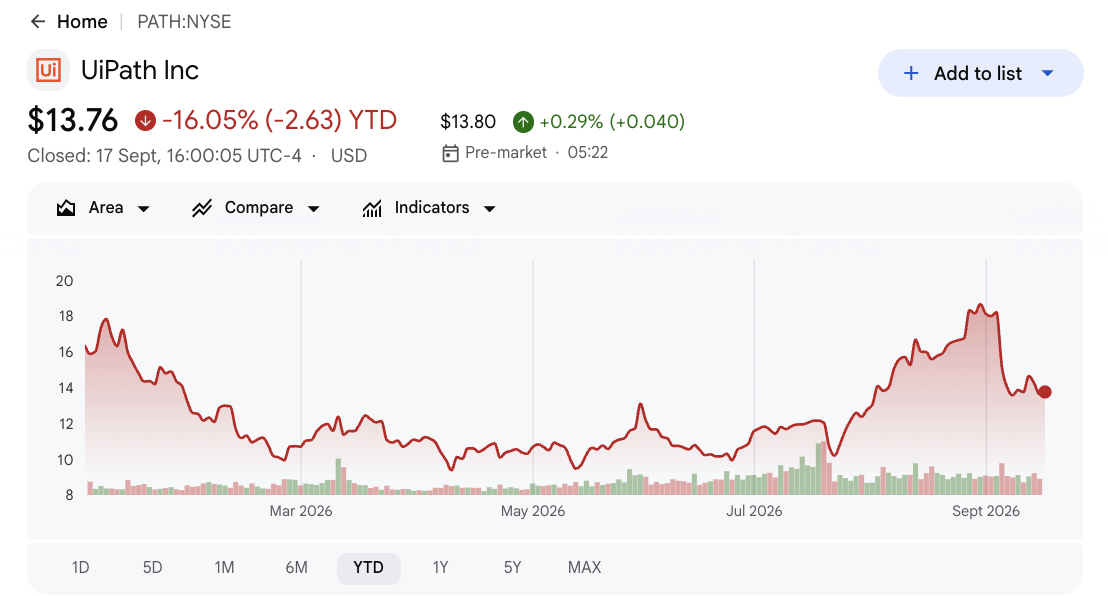
- PATHは9月17日に13.76ドルで終値し、2026年は16.05%下落: 株価は収益予想を上回り、年間ガイダンスを引き上げたにもかかわらず、第2四半期後に約16%下落しました。この反応は、投資家がAI採用が定期収益を加速できることのより明確な証拠を求めていることを示しています。
- 四半期売上高は4億1030万ドルに達し、コンセンサスを約1240万ドル上回る: 売上高は前年同期比13%増となり、予想の3億9785万ドルを上回りました。第3四半期のガイダンス4億4000万ドルから4億4500万ドルは、約8%のより緩やかな成長を示しています。
- ARRは12%増の19億3800万ドル、純新規ARRは3700万ドル: ドルベース純維持率は109%を維持し、既存顧客が拡大を続けていることを示しています。より強力な評価サポートには、AI製品がより大きな純追加をもたらし、維持だけでなく推進する必要があります。
- GAAP営業利益は3200万ドル、非GAAP営業利益は8900万ドルに達した: UiPathは22%の非GAAP営業利益率と3100万ドルの調整後フリーキャッシュフローを生み出しました。収益性により、経営陣は規律を維持しながらAIエージェントとオーケストレーションに投資する余地が広がります。
- 通期売上ガイダンスは17億8900万ドルから17億9400万ドルに引き上げ: 中央値は従来の範囲から1300万ドル増加しました。経営陣はまた、期末ARR20億6500万ドルから20億7000万ドル、約4億4500万ドルの非GAAP営業利益を予想しています。
UiPath (PATH)とは?
UiPathは自動化、オーケストレーション、プロセス改善を中心に構築されたエンタープライズソフトウェア企業です。同社のプラットフォームは、ロボティック・プロセス・オートメーション、API、AIエージェント、文書理解、プロセスマイニング、テスト、ガバナンスを組み合わせ、組織がレガシーシステムと最新のクラウドアプリケーション全体で作業を自動化できるようにします。顧客は一般的に期限付きサブスクリプション、保守、関連サービスを購入し、年間更新ランレートで測定される定期収益を創出しています。このプラットフォームは、監査可能性と決定論的実行が重要な金融、医療、政府、通信、その他の規制環境で使用されています。
長期戦略は、UiPath MaestroをAIエージェント、ソフトウェアロボット、エンタープライズアプリケーション、従業員を接続するオーケストレーション層として位置付けることです。Maestro Flowは開発者向けキャンバスを追加し、Maestro Caseは調査や承認などの例外処理が多いワークフローを対象としています。UiPathはまた、 Microsoft、SAP、 Google Cloud、 Amazon Web Services、Deloitte、その他のテクノロジーおよびコンサルティングパートナーを通じて配布を拡張しています。この方向性により、同社は単体のRPAから、ガバナンスされた自動化基盤を放棄することなく、より広範なAIソフトウェアアプリケーション層に向かっています。
UiPath (PATH) 2027年度第2四半期決算概要:収益、ARR、営業レバレッジの改善
UiPathは予想3億9785万ドルに対して4億1030万ドルの売上を報告し、約1240万ドルの上振れと前年同期比13%の成長を記録しました。非GAAP EPSはコンセンサスの0.15ドルに一致、GAAP希薄化EPSは0ドルから0.07ドルに改善し、ARRは12%増の19億3800万ドル、維持率109%となりました。経営陣は通期売上を17億8900万ドルから17億9400万ドルに引き上げ、約4億4500万ドルの非GAAP営業利益を維持しました。主な緊張は、利益率の改善をより速いAI主導の定期収益成長と組み合わせることができるかどうかです。
続きを読む: UiPath (PATH) 2027年度第2四半期決算概要:4億1000万ドルの売上上振れが16.63%の株価下落を引き起こす
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2027年度第2四半期売上 |
コンセンサス3億9785万ドル |
4億1030万ドル |
上振れ。コンセンサスを約1240万ドル上回る;前年同期比13%増。 |
|
第2四半期非GAAP EPS |
コンセンサス0.15ドル |
0.15ドル |
一致。営業規律が継続的な投資を相殺。 |
|
第2四半期GAAP希薄化EPS |
1年前は0.00ドル |
0.07ドル |
改善。GAAP収益性が拡大。 |
|
年間更新ランレート |
1年前は17億3000万ドル |
19億3800万ドル |
拡大。ARRは12%増、純新規ARRは3700万ドル。 |
|
ドルベース純維持率 |
— |
109% |
ポジティブ。既存顧客が支出を拡大。 |
|
非GAAP営業利益 |
— |
8900万ドル |
収益。利益率は約22%に到達。 |
|
2027年度第3四半期売上見通し |
— |
4億4000万ドル-4億4500万ドル |
四半期順次で高い。中央値は約8%のYoY成長を示唆。 |
|
2027年度売上見通し |
前回17億7600万ドル-17億8100万ドル |
17億8900万ドル-17億9400万ドル |
引き上げ。中央値が1300万ドル増加。 |
|
2027年度非GAAP営業利益 |
— |
約4億4500万ドル |
規律。ガイダンスは営業レバレッジを保持。 |
- 4億1030万ドルの売上がコンセンサスを約1240万ドル上回る: 13%の成長率は、AI破壊への懸念にもかかわらず、自動化プラットフォームが拡大を続けていることを示しています。次のテストは、第3四半期が4億4000万ドルから4億4500万ドルの範囲に到達するかどうかです。
- 非GAAP EPS 0.15ドルがコンセンサスに一致: GAAP純利益は3610万ドルに達し、希薄化EPSは0.07ドルに改善。収益性により、プラットフォーム投資と短期的な財務規律の間で選択する必要性が減ります。継続的なGAAP利益により改善がより持続可能になるでしょう。
- ARR 19億3800万ドルは12%増、純新規ARRは3700万ドル: 109%の維持は既存顧客間の拡大を確認しますが、より小さな純新規の数値により、獲得とAI収益化が議論の中心に留まります。より強い再評価にはより速い追加が必要です。
- 非GAAP営業利益は8900万ドルに到達: 22%の利益率と3100万ドルの調整後フリーキャッシュフローは、成長が営業結果に到達していることを示しています。UiPathはまた、現金、現金同等物、有価証券で14億500万ドルを保有していました。この流動性は製品投資と選択的買収をサポートします。
- 通期売上ガイダンスは中央値で1300万ドル上昇: 新しい17億8900万ドルから17億9400万ドルの範囲は前回の見通しを上回り、期末ARRガイダンス20億6500万ドルから20億7000万ドルにはさらに1億2700万ドルから1億3200万ドルの増加が必要です。
UiPath (PATH) 2026年投資見通し:23ドル強気ケース対10ドル弱気ケース
UiPathの2026年見通しは、AIエージェントとオーケストレーションが利益率を弱めることなく定期収益を加速できるかどうかにかかっています。既存の自動化展開と強い収益性がサポートを提供する一方で、より遅い純新規ARRとAIネイティブ競争が主要なリスクとして残っています。
強気ケース:強力なAIエージェント採用がPATHを23ドルに押し上げ
強気ケースは、Maestro、AIエージェント、ガバナンスされた自動化が規制企業全体でより広範な展開を勝ち取ることを想定しています。UiPathのトップ20第2四半期取引のうち18件がAIを含んでいることは、新製品が分離されたパイロットではなく実際の顧客展開に参入していることを示しています。
23ドルへの動きには、純新規ARRが3700万ドルを上回り、維持率が109%近辺またはそれ以上に留まり、投資が継続する中で営業利益率が強いままであることが必要でしょう。期末ARR20億6500万ドル以上がケースを強化するでしょう。
ベースケース:安定したARR成長がPATHを15ドルから18ドルの間に維持
ベースケースは、収益とARRが低い2桁成長率で成長を続ける一方で、収益性がより遅い顧客獲得を相殺することを想定しています。既存のRPA展開とパートナー配布が更新をサポートしますが、競争が評価拡大を制限します。
このシナリオの下で、PATHは主に15ドルから18ドルの間で取引される可能性があります。ガイダンス内の収益、109%近辺の維持率、年間4億4500万ドルの非GAAP営業利益目標周辺がこの範囲をサポートするでしょう。純新規ARRが3700万ドル近辺に留まることが上昇を制限するでしょう。
弱気ケース:より強いAI競争がPATHを10ドルに引き下げ
弱気ケースは、企業がクラウド、アプリケーション、モデルプロバイダーを通じて自動化を増加させ、別個のオーケストレーションプラットフォームへの需要を減少させることを想定しています。大型取引サイクルも、顧客がUiPathと組み込みAIツールを比較する中で長期化する可能性があります。
10ドルへの動きは、ARR成長が10%を下回り、維持率が100%を下回り、または通期売上ガイダンスが削減された場合により可能性が高くなるでしょう。強い利益率が影響を和らげるでしょうが、より遅い定期成長が評価を圧迫する可能性があります。
2026年ウォール街アナリストによるPATH株価予測
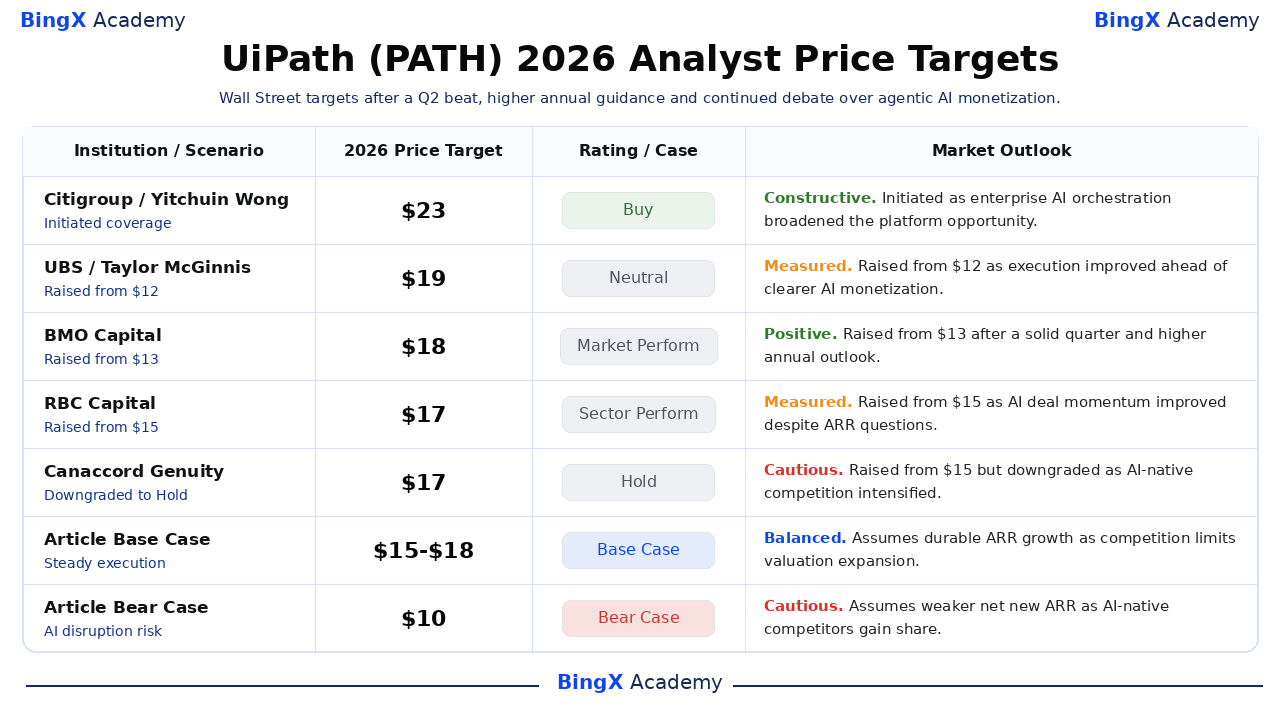
第2四半期後のアナリストの行動は、解釈の広い範囲を示しています。Citigroupは23ドル目標でBuyを開始し、一方でCanaccordは目標を17ドルに引き上げながら株式をHoldに格下げしました。グループは改善された実行を認識していますが、エージェント型AI収益化のペースと防御可能性について分かれたままです。
|
機関 |
2026年価格目標 |
評価 |
市場見通し |
|
Citigroup |
23ドル |
買い |
建設的。9月8日:エンタープライズAIオーケストレーションがプラットフォーム機会を拡大として開始。 |
|
UBS |
19ドル |
中立 |
慎重。8月31日:より明確なAI収益化に先立つ実行改善として12ドルから引き上げ。 |
|
BMO Capital |
18ドル |
マーケットパフォーム |
ポジティブ。9月4日:堅調な四半期と高い年間見通しを受けて13ドルから引き上げ。 |
|
RBC Capital |
17ドル |
セクターパフォーム |
慎重。9月4日:ARRの疑問にもかかわらずAI取引の勢いが改善として15ドルから引き上げ。 |
|
Canaccord Genuity |
17ドル |
保有 |
慎重。9月4日:AIネイティブ競争が激化する中で15ドルから引き上げるが格下げ。 |
|
記事ベースケース |
15-18ドル |
ベースケース |
バランス。競争が評価拡大を制限する中での持続的ARR成長を想定。 |
|
記事弱気ケース |
10ドル |
弱気ケース |
慎重。AIネイティブ競合他社がシェアを獲得する中でのより弱い純新規ARRを想定。 |
BingXでUiPath (PATH)株式を取引する方法
BingX TradFiと BingX AIツールを使用してUiPathのエージェント型AI採用、定期収益成長、利益率見通しを取引しましょう。PATHは決算、製品発表、競争展開に鋭く反応する可能性があるため、ポジションを開始する前にテーゼと損失限度の両方を定義してください。
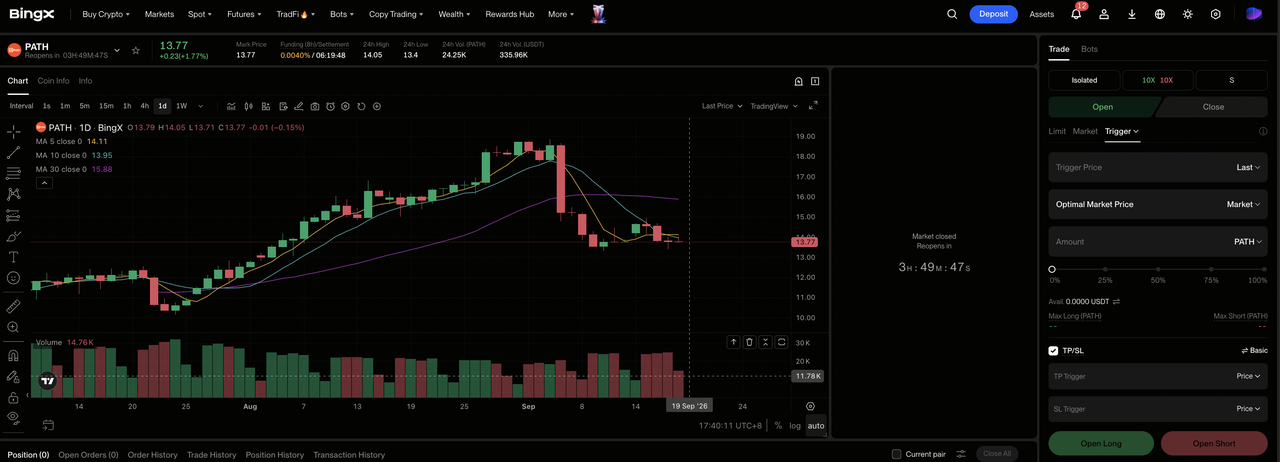
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専門 TradFiセクションに移動してください。
ステップ2:UiPath (PATH)を選択。 PATH-USDT無期限先物契約を検索して選択してください。
ステップ3:方向を選択。 エージェント型取引の転換が加速し利益率が堅調に保たれる場合は ロングを選択してください。AIネイティブ競争がARRを遅らせるかガイダンスが弱くなる場合はショートを選択してください。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択してください。決算後の約16%の下落は、保守的なレバレッジが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引を開始する前または直後に 利確・損切り (TP/SL)レベルを設定してください。純新規ARR、維持率、ガイダンス、競合製品のローンチを監視してください。
2026年UiPath投資家が注視すべき上位5つのリスク
UiPathは自動化市場が急速に変化する中で収益性を改善しました。これらのリスクは、収益が前向きのままでも、定期収益を遅らせ、維持率を弱め、評価を圧迫する可能性があります。
- AIネイティブ競合他社が新規顧客成長を遅らせる可能性: クラウドおよびソフトウェアベンダーは自動化を自社プラットフォームに直接組み込むことができます。これにより新しいUiPath展開が減少し、値下げが増加し、長期的な維持率が弱くなる可能性があります。
- 純新規ARRが低すぎる状態が続く可能性: 第2四半期は3700万ドルの純新規ARRを追加しました。追加が加速しない場合、将来の収益視認性が弱くなり、期末ARR目標の達成が困難になる可能性があります。
- 大型取引が四半期間を移動する可能性: エンタープライズ自動化プロジェクトはしばしば長期間の承認を要します。決定の遅延により、販売パイプラインが活発なままでも、ARRと収益が後の期間に移る可能性があります。
- リーダーシップの変更が実行リスクを生む可能性: 財務と運営全体での変更により、主要な製品移行期間中に新しい説明責任が追加されます。販売、財務、または配達の混乱により、顧客がUiPathのエージェント型製品を評価する中で転換が遅くなる可能性があります。
- より低い評価倍率が上昇を制限する可能性: より遅い成長またはより高い金利により、UiPathが収益を保っても投資家が支払う倍率が減る可能性があります。その圧力を相殺するには、より強いARR成長と新規顧客需要が必要でしょう。
最終的な考え:2026年にUiPathに投資すべきか?
UiPathの第2四半期は、1240万ドルの売上上振れ、12%のARR成長、正のGAAP営業利益、高い年間ガイダンスで、より健全な営業事業を示しました。株式は依然として、エージェント型製品が設置ベースを保護するだけでなく、純新規ARRを増加させることができるという証拠を必要としています。投資家は、収益化なしの成長または新しい需要なしの利益率がテーゼを不完全にするため、ARRの追加、維持率、主要取引でのAI参加、営業利益率を一緒に注視すべきです。
保守的な決定フレームワークは、純新規ARRが3700万ドルを上回り、維持率が109%近辺に留まり、年間非GAAP営業利益が4億4500万ドルに向かって追跡することを求めるでしょう。3つのテストすべてを満たすことは、ベースまたは強気ケースをサポートするでしょう。より遅い定期成長、より弱い維持率、または組み込みAIツールがUiPathを置き換えているという証拠は、現在の収益性にもかかわらず弱気ケースを支持するでしょう。
リスクリマインダー: 株式連動無期限先物にはレバレッジが含まれ、損失を拡大する可能性があります。アナリスト目標と記事シナリオは条件付きの参照点であり、保証ではありません。
関連読み物
- Adobe (ADBE) 2026年価格予測:AI収益化はADBEを520ドルに押し上げられるか?
- AppLovin (APP) 2026年価格予測:AXON成長はAPPを600ドルに押し上げられるか?
- Figma (FIG) 2026年価格予測:36.00ドルのAIローンチパッドか過大評価されたIPO後の二日酔い罠か?
- CrowdStrike (CRWD) 2026年価格予測:AIセキュリティとFalcon FlexはCRWDを280ドルに押し上げられるか?
- Arm Holdings (ARM) 2026年価格予測:AIコンピュート需要はARMを350ドルに押し上げられるか?
