

ファイザー(PFE)は、オンコロジー、内科、ワクチン、炎症・免疫学、希少疾患にわたる処方薬ポートフォリオを持つグローバルなバイオ医薬品企業です。エリクイス、ヴィンダケル、プレブナー、パドセブ、その他の医薬品は、パンデミック関連需要が減少する中で、より多くの収益基盤を担うようになりました。この幅広さは成長への複数のルートを提供しますが、PFEは依然として特許失効、臨床結果、薬価、および最近の買収の生産性に敏感です。
最新の四半期は、長期的な収益ギャップを取り除くことなく、その移行が進展していることを示しました。 ファイザー2026年第2四半期売上高は150億ドルに達し、調整済み希薄化EPSは0.77ドル、非COVID製品ポートフォリオは、パックスロビドの売上高95%減少とコミナティの売上高34%減少を相殺するのに十分成長しました。経営陣は年間売上高ガイダンスを引き上げましたが、投資ケースは依然として、オンコロジーと肥満資産を持続可能な特許後成長に変換することに依存しています。
2026年のPFE株価予測は、現在2つの競合する見解を中心としています:
- パイプライン、ポートフォリオ、コスト削減ケース: エリクイス、ヴィンダケル、パドセブ、新しいSeagen資産は、97億ドルの計画されたコスト削減が収益力を向上させ、38ドルに向けた動きを支援する中で、非COVID成長を維持できます。
- 特許、臨床、価格圧力ケース: 既存製品のより急速な侵食、パイプラインの失望、または買収リターンの低下により、収益が再評価に必要なレベルを下回り、PFEを22ドルに向けて押し下げる可能性があります。
このガイドは、ファイザーの8月4日第2四半期2026年決算発表、四半期報告書、9月15日までの市場データに基づいて、PFE株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、さらに PFE株先物の取引方法を BingX TradFiでUSDT証拠金で説明します。
2026年9月のファイザー投資家が知るべき上位5つのポイント
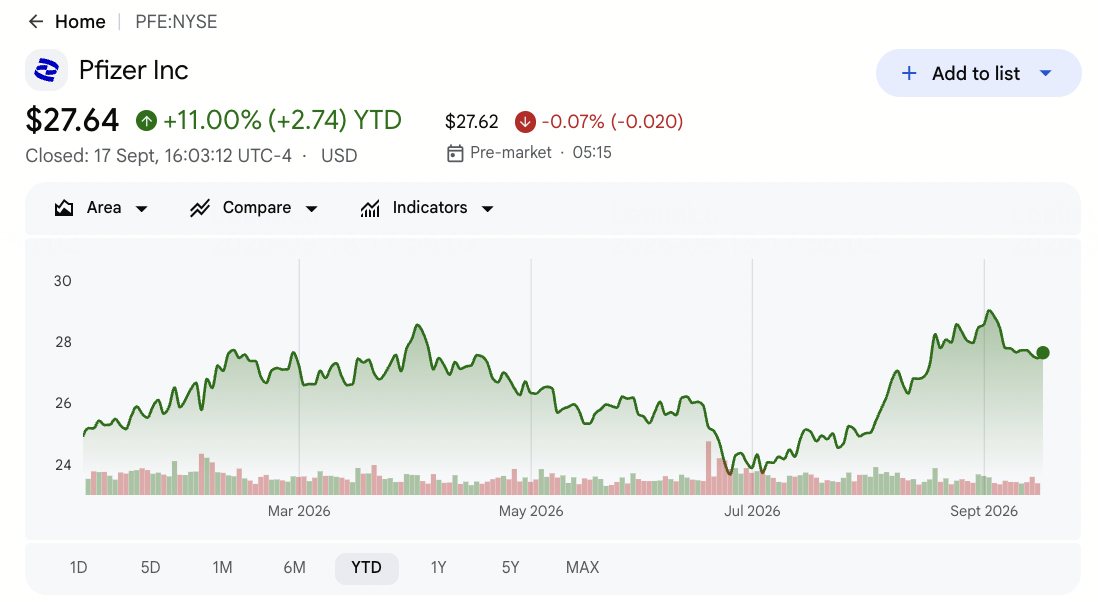
- PFEは9月15日に27.55ドルで引け、年初来10.29%上昇: 株式はアナリスト平均の28.39ドル近くで取引され、ストリート高値の35ドルを下回りました。さらなる上昇は、パイプラインの進展とコスト削減が迫りくる特許損失を上回れるかどうかにかかっています。
- 第2四半期売上高は150億ドルに達し、実質1%増: 売上高はコンセンサス予想の149.5億ドルを約5,000万ドル上回りました。エリクイスと新製品の強い需要が、パンデミック関連売上高のさらなる急激な減少を相殺しました。
- 調整済みEPS0.77ドルがコンセンサスを0.09ドル上回る: この結果は0.68ドルの予想を上回り、2.80ドルから3.00ドルの通年ガイダンスを変更なしで支援しました。買収と無形資産費用にもかかわらず、コスト管理が収益を助けました。
- 2026年売上高ガイダンスを605億ドルから625億ドルに増額: 中央値は非COVID製品が当初予想より約15億ドル良好に推移したため、5億ドル増加しました。パックスロビドとコミナティは依然として変動的な相殺要因です。
- ファイザーは現在2029年までに97億ドルのコスト削減を目標: 同社は以前に発表されたプログラムに25億ドルを追加しました。コスト削減はマージンと配当を支援できますが、削減は研究生産性と商業実行を維持する必要があります。
ファイザー(PFE)とは何か?
ファイザーは、世界中で処方薬とワクチンを発見、開発、製造、販売する研究ベースの製薬会社です。その収益は、卸売業者、病院、薬局、公衆衛生プログラムを通じて販売される特許医薬品から得られ、エリクイスなどの製品を通じてアライアンス収益も創出されます。ポートフォリオはオンコロジー、内科、ワクチン、専門治療、プライマリケアをカバーします。この事業モデルは、異なる特許期間を持つ医薬品にわたって、大規模な臨床開発プログラム、規制された製造、グローバル商業化、ライフサイクル管理を組み合わせています。
その長期戦略は、オンコロジー、肥満、専門治療の成長で老朽化したフランチャイズを置き換えることに中心を置いています。430億ドルのSeagen買収により、パドセブやその他のがん資産を通じてファイザーの抗体薬物複合体ポートフォリオが拡大し、100億ドルのMetsera取引では、ベロベナチドを含む肥満候補が追加されました。ファイザーはBioNTechやValnevaとのワクチンパートナーシップを継続し、乳がん治療についてArvinasと協力しています。これらの関係はパイプラインを広げますが、その価値は1四半期ではなく数年にわたる臨床成功、承認、上市実行、商業的リターンに依存します。
続きを読む: 2026年に購入すべき製薬株トップ:がん治療薬、減量薬、mRNA、新薬
ファイザー(PFE)2026年第2四半期決算概要:EPS予想上回り、売上高ガイダンス上方修正、ポートフォリオ移行
ファイザーは第2四半期売上高150億ドル対予想約149.5億ドル、調整済み希薄化EPS0.77ドル対コンセンサス0.68ドル、報告済み1株当たり損失0.06ドルを報告しました。エリクイスアライアンス売上高は約21.6億ドルに達し、パックスロビド売上高は95%減の6,000万ドル、コミナティは34%減の2.6億ドルとなりました。経営陣は年間売上高ガイダンスを605億ドルから625億ドルに引き上げ、2.80ドルから3.00ドルの調整済みEPSガイダンスを維持し、継続的な特許とポートフォリオリスクからより強い事業実行を分離しました。
続きを読む: ファイザー(PFE)2026年第2四半期決算:150.3億ドル売上高予想上回りと新薬成長で株価1.52%上昇
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期売上高 |
コンセンサス149.5億ドル |
150億ドル |
予想上回り。コンセンサスを約5,000万ドル上回り;実質1%増。 |
|
調整済み希薄化EPS |
コンセンサス0.68ドル |
0.77ドル |
予想上回り。コンセンサスを0.09ドル上回る。 |
|
報告済み希薄化EPS |
— |
$(0.06) |
損失。買収と無形資産費用がGAAP結果に影響。 |
|
エリクイスアライアンス売上高 |
— |
21.6億ドル |
好調。需要がCOVID製品侵食の相殺に貢献。 |
|
パックスロビド売上高 |
— |
6,000万ドル |
減少。前年同期比95%減。 |
|
コミナティ売上高 |
— |
2.6億ドル |
減少。前年同期比34%減。 |
|
2026年売上高見通し |
従来595億〜625億ドル |
605億〜625億ドル |
引き上げ。中央値を5億ドル増額。 |
|
2026年調整済みEPS見通し |
従来2.80〜3.00ドル |
2.80〜3.00ドル |
再確認。ポートフォリオの強さがCOVID圧力を相殺。 |
|
2029年までのコスト削減 |
従来目標72億ドル |
合計97億ドル |
拡大。計画されたコスト削減を25億ドル追加。 |
- 150億ドルの売上高がコンセンサスを約5,000万ドル上回る: COVID売上高の大幅減少にもかかわらず、売上高は実質1%成長しました。ミックスは既存および買収医薬品がポートフォリオの大部分を担っていることを示していますが、主要な特許損失を前に成長は依然として控えめです。
- 調整済みEPS0.77ドルが0.68ドル予想を0.09ドル上回る: この結果はファイザーの通年レンジ2.80ドルから3.00ドルを支援します。報告済みEPSマイナス0.06ドルは、買収会計と無形資産費用がGAAPと調整済み収益性をいかに分離できるかを示しています。
- エリクイスが約21.6億ドルを創出、パックスロビドは6,000万ドルに減少: パックスロビドは95%減、コミナティは34%減となり、非COVID成長の重要性が増しています。エリクイス、ヴィンダケル、パドセブは後のパイプライン上市への重要な橋渡しです。
- 売上高ガイダンス中央値が5億ドル増加: 新しい615億ドルの中央値は、非COVID製品が当初計画を約15億ドル上回って推移していることを反映しています。COVIDの季節性と外国為替は、その強さのうちどれだけがガイダンスに到達するかを依然として制限しています。
- 合計目標コスト削減が2029年までに97億ドルに到達: 追加の25億ドルは、独占権喪失圧力の間のマージンを保護できます。ファイザーは、2028年以降の成長再構築を意図したオンコロジーと肥満プログラムを遅らせることなくコストを削減する必要があります。
続きを読む: メルク(MRK)2026年株価予測:パイプラインの勢いでMRK株は170ドルに向かえるか?
ファイザー(PFE)2026年投資見通し:強気ケース38ドル vs 弱気ケース22ドル
ファイザーの2026年見通しは、新しい医薬品、パイプラインの進展、コスト削減が、COVID売上高の減少と迫りくる特許損失を相殺できるかどうかに依存します。主な上昇要因はより強いオンコロジーと肥満プログラムからであり、主なリスクは新しい上市が老朽化製品を十分迅速に置き換えられないことです。
強気ケース:より強い医薬品成長がPFEを38ドルに押し上げ
強気ケースは、エリクイス、ヴィンダケル、パドセブ、その他の非COVID製品が成長を維持し、肥満とオンコロジープログラムが重要なマイルストーンに到達することを想定しています。97億ドルのコスト削減計画も、上市を弱めることなくマージンを改善し、売上高が605億ドルから625億ドルのガイダンスの上限近くで終了することを支援します。
38ドルへの動きは、持続的な予想上方修正、好ましい臨床や規制決定、新しい製品が2028年以降の主要特許損失を置き換えられるというより明確な証拠を必要とします。強いキャッシュフローと買収資産からの改善されたリターンがケースを強化します。
ベースケース:安定した収益がPFEを28ドルから31ドルの間に維持
ベースケースは、非COVID成長とコスト削減がCOVID売上の減少と初期の特許圧力を広く相殺することを想定しています。売上高はガイダンス内に留まり、調整済みEPSは2.90ドル近くに留まり、パイプラインの進展は長期成長見通しを実質的に変更することなく継続します。
これらの条件下でPFEは主に28ドルから31ドルの間で取引される可能性があります。安定したガイダンス、より強い製品ミックス、規律あるスペンディングがレンジを支援します。遅れたパイプライン進展と特許失効に関する継続的な不確実性が上限を制限します。
弱気ケース:特許損失と医薬品挫折がPFEを22ドルに押し下げ
弱気ケースは、既存製品がより急速に減少し、主要パイプライン資産が遅延、試験失敗、または予想以下の上市となることを想定しています。買収関連投資は計画より少ない売上高を創出し、コスト削減が継続してもも収益回復を弱めます。
年間売上高が605億ドルを下回る、調整済みEPSが2.80ドルを下回る、または経営陣が長期パイプライン期待を下げる場合、22ドルへの動きがより可能性が高くなります。価格圧力や配当カバレッジの弱化がさらなる圧力を加えます。
ウォール街アナリストによる2026年PFE株価予測
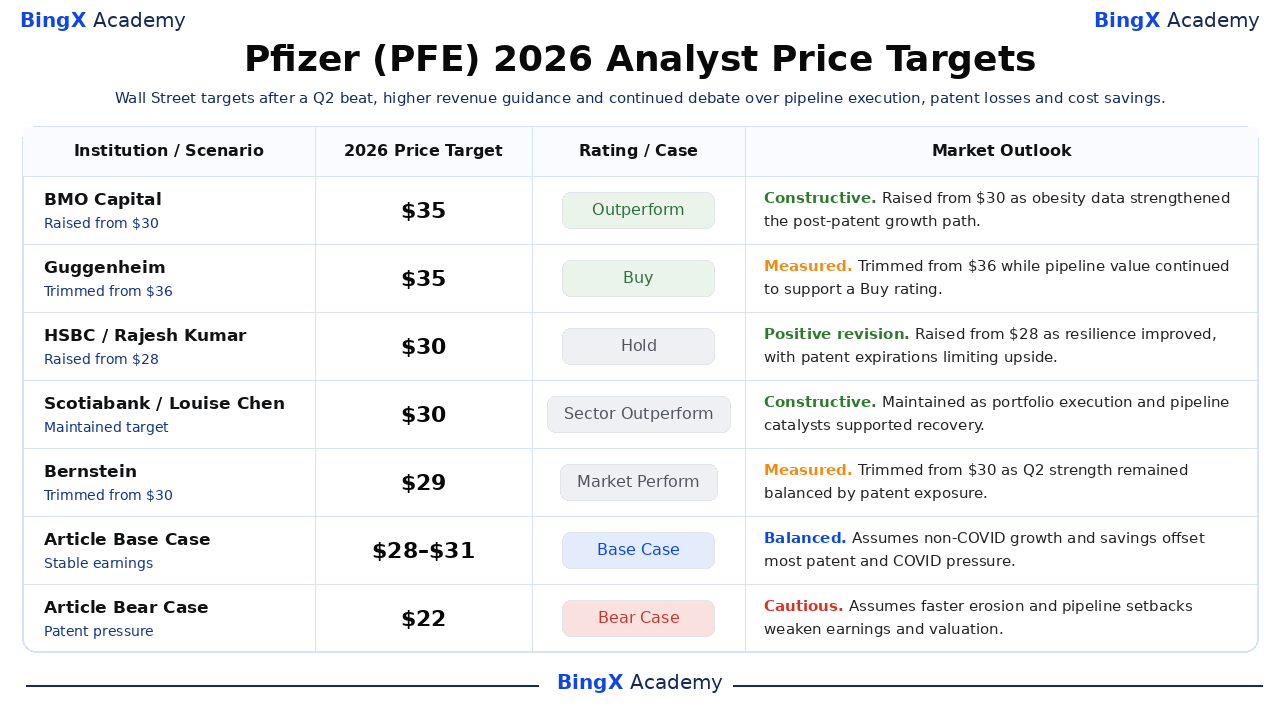
これら5つの日付のあるアクションは29ドルから35ドルにわたり、パイプラインの楽観論と特許クリフの慎重さの間で市場が分かれていることを示しています。これらは単一の予測や価格約束ではなく、第三者の参考ポイントです。ベースケースと弱気ケース行はBingXアカデミーの編集シナリオです。
|
機関/シナリオ |
2026年目標価格 |
評価/ケース |
市場見通し |
|
BMOキャピタル/Evan Seigerman |
35ドル |
アウトパフォーム |
建設的。9月9日:肥満プログラムデータがパイプライン見通しを改善した後、30ドルから引き上げ。 |
|
グッゲンハイム/Seamus Fernandez |
35ドル |
買い |
慎重。7月13日:パイプライン価値が実行リスクを相殺し続ける中、36ドルから削減。 |
|
HSBC/Rajesh Kumar |
30ドル |
ホールド |
ポジティブな修正。9月10日:回復力が改善し、特許失効が上昇を制限する中、28ドルから引き上げ。 |
|
スコシアバンク/Louise Chen |
30ドル |
セクターアウトパフォーム |
建設的。8月24日:ポートフォリオ実行とパイプラインカタリストが回復を支援する中、維持。 |
|
バーンスタイン/Courtney Breen |
29ドル |
マーケットパフォーム |
慎重。8月21日:第2四半期の強さが特許エクスポージャーによってバランスが保たれる中、30ドルから削減。 |
|
記事ベースケース |
28〜31ドル |
ベースケース |
バランス。非COVID成長とコスト削減がほとんどの特許とCOVID圧力を相殺すると想定。 |
|
記事弱気ケース |
22ドル |
弱気ケース |
慎重。より急速な侵食とパイプラインの挫折が収益と評価を弱めると想定。 |
BingXでファイザー(PFE)株を取引する方法
BingX TradFiと BingX AIツールを使用して、ファイザーのポートフォリオ成長、パイプライン、コスト削減見通しを取引します。PFEは試験結果、規制決定、特許判決、ガイダンスに反応する可能性があるため、トレーダーはポジションに入る前にカタリストとリスク制限を定義する必要があります。
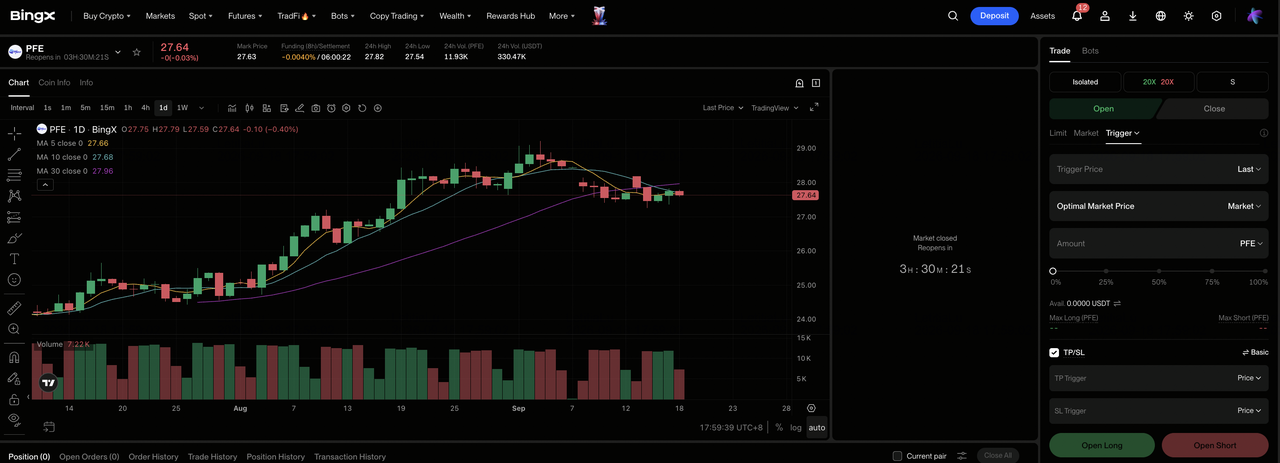
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:ファイザー(PFE)を選択。 PFE-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 非COVID成長とパイプライン進展が予想を支援する場合、 ロングを選択します。特許侵食や臨床挫折が収益を弱める場合、ショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。22ドルから38ドルのシナリオスパンは、保守的なレバレッジが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。
2026年ファイザー投資家が注目すべき上位5つのリスク
ファイザーの見通しは、特許失効、パイプライン実行、買収、価格政策、COVID需要に依存します。これらのリスクは将来の売上高、キャッシュフロー、評価に影響を与える可能性があります。
- 特許失効が売上高から数十億ドルを削除する可能性: 新しい製品が失われた独占権を置き換えない場合、ファイザーがコストを削減しても売上高とマージンが下落する可能性があります。低い収益は配当カバレッジも弱めます。
- 臨床失敗がパイプライン価値を消去する可能性: 後期段階のオンコロジーと肥満プログラムは依然として有効性、安全性、規制結果に依存しています。失敗した研究は評価減を引き起こし、ファイザーに代替資産により多くを費やすことを強いる可能性があります。
- SeagenとMetseraはリターン提供により長くかかる可能性: ファイザーはSeagenに430億ドル、Metseraに100億ドルを約束しました。上市の遅延や開発遅延は買収リターンを減らし、収益ケースをコスト削減により依存させる可能性があります。
- 薬価圧力がマージンを弱める可能性: 政府交渉、リベート、支払者制限は実現価格を下げる可能性があります。処方成長が低価格を相殺しない場合、製品利益は見出し売上高より速く下落する可能性があります。
- COVID売上高は依然として変動的: パックスロビドは95%下落、コミナティは第2四半期に34%減少しました。季節的需要、政府購入、ウイルス循環は依然として年間結果を期待から遠ざける可能性があります。
最終的な考え:2026年にファイザーに投資すべきか?
ファイザーの第2四半期予想上回り、売上高ガイダンス上方修正、拡大された97億ドルのコスト削減プログラムは、COVIDリセット後に安定化している企業を示しています。この株はまた、幅広い市販ポートフォリオとオンコロジーおよび肥満パイプラインへのエクスポージャーを提供します。中心的な問題は、これらの資産が現在のベースを支援するだけでなく、特許失効で失われる収益を置き換えることができるかです。
強気ケースは38ドルを支援するためにパイプラインの勝利とより強いマージンが必要です。弱気ケースはより急速な侵食、より弱い買収リターン、22ドルへの動きを反映しています。保守的なトレーダーは、回復を持続的な評価再評価を支援するのに十分持続的として扱う前に、年間調整済みEPS、非COVID成長、重要な臨床結果、買収リターン、フリーキャッシュフローを注視する可能性があります。
リスク注意: PFEなどの株式の取引と投資は資本損失のリスクを伴います。臨床失敗、規制決定、特許損失、価格圧力、買収実行、レバレッジ取引は急速な損失を生む可能性があります。資本配分前に独立した調査を実施してください。
