AMC Entertainment Holdings(AMC)は世界最大の劇場経営会社で、米国とヨーロッパで約850館の映画館と9,600のスクリーンを運営しています。チケット販売が主な収益エンジンであり、食品・飲料、プレミアムフォーマット追加料金、ロイヤリティメンバーシップ、広告が来場者1人あたりの収益を押し上げています。映画ラインアップの強化により、AMCには大幅な回復の可能性がありますが、高い固定費、債務返済、度重なる株式発行により、同社の株式は入場者数と資金調達条件に異例に敏感になっています。
最新の四半期は、ここ数年で最も強力な営業実績を示しました。AMC 2026年第2四半期売上高は16億ドルという記録を達成し、前年同期比14.2%増、LSEG予想の14.7億ドルを約1.3億ドル上回りました。調整後EPSは0.14ドルで、予想の0.06ドルの損失を上回り、調整後EBITDAは70%増の3.214億ドル、フリーキャッシュフローは1.901億ドルに達しました。重要な問題は、AMCが6月に1.053億株を追加売却した後、この改善分のうちどの程度が1株当たりに寄与するかということです。
2026年のAMC株価予想は、現在2つの対立する見方を中心に展開されています:
- 興行収入回復シナリオ:より幅広い公開カレンダー、プレミアム大型フォーマット、来場者1人当たりの支出増加により、EBITDAとフリーキャッシュフローが黒字を維持し、リファイナンシング圧力を軽減し、4.50ドルに向けた動きを支援する可能性があります。
- バランスシート制約シナリオ:負債、金利費用、固定映画館コスト、大幅に増加した発行済み株式数が営業回復を吸収し、入場者数が改善しても1株当たりの価値が制限される可能性があります。
このガイドでは、AMC株価予想、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説し、AMC Entertainmentの2026年7月20日第2四半期決算、投資家向け書類、9月9日までの市場データ、さらにBingX TradFiでUSDTを担保としたAMC株先物の取引方法についても取り上げます。
2026年9月のAMC投資家が知っておくべき上位5つのポイント
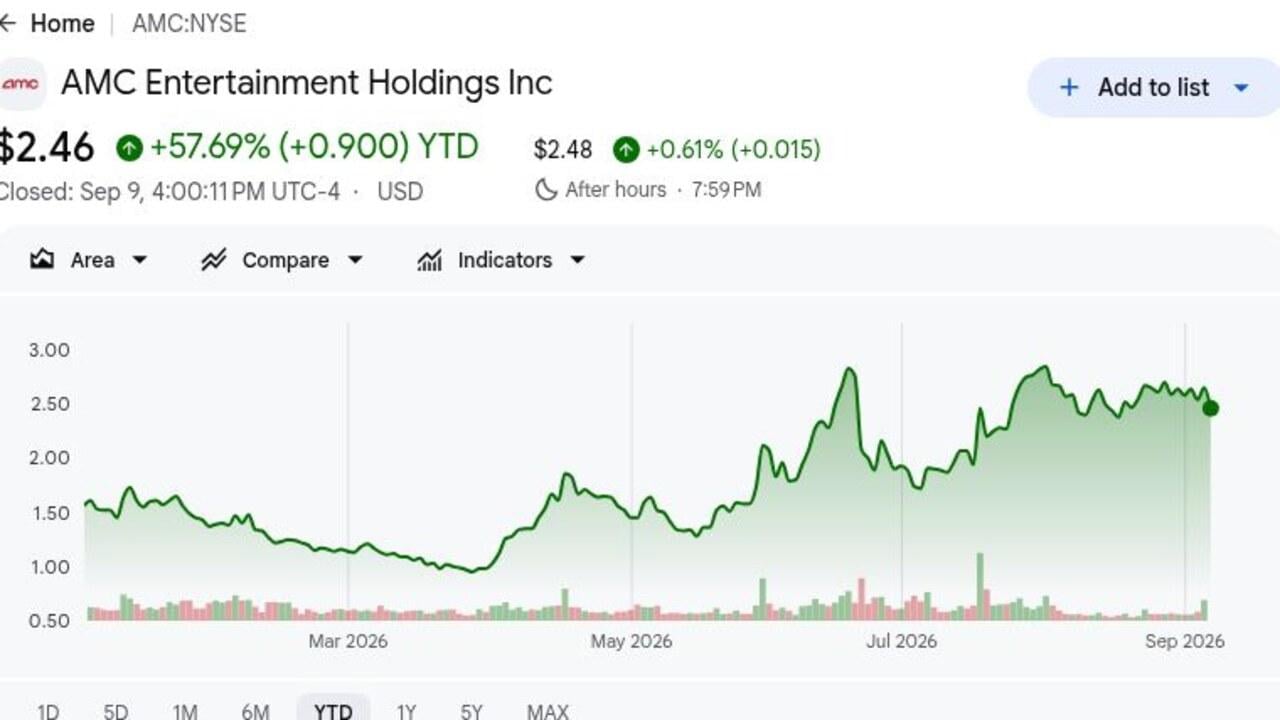
- AMCは9月9日に2.46ドルで終了し、年初来57.69%上昇:年初の約1ドル近辺から夏にはほぼ3ドルまで上昇しました。終値はB. Rileyの2.50ドル目標に近く、Wedbushの4ドル目標を下回っており、市場が回復の一部を割り引いていることを示しています。
- 第2四半期売上高16億ドルは14.2%増で、予想を約1.3億ドル上回る:6本の映画が国内オープニング週末で7,500万ドルを超える成績を記録。AMCはこれを7年間で最も強力な興行収入四半期と呼び、映画館チェーン全体でより良い映画館利用率を支援しました。
- 調整後EPSの0.14ドルは予想の0.06ドル損失を0.20ドル上回る:調整後EBITDAは70%増の3.214億ドルとなりました。この結果は、入場者数が増加した際の固定費ネットワークの収益感度を示していますが、金利費用は除去されていません。
- 入場者数が約14%増加する中、フリーキャッシュフローは1.901億ドルに到達:米国の入場者数は12%増加し、海外の入場者数は約18%増加しました。内部で生成された現金により、即座の資金調達や債務交換なしに映画館のアップグレードと利息支払いが可能になります。
- AMCは6月に1.053億株を売却して1.5億ドルを調達:手数料控除前の総収入は1株当たり約1.42ドル平均でした。この資本により流動性は改善しましたが、企業利益はより大きな持分ベースで分割される必要があります。
AMC Entertainment Holdings(AMC)とは何ですか?
AMC Entertainmentは、グローバル映画館チェーンを通じて映画チケットと食品・飲料を販売する劇場展示会社です。約850館の映画館と9,600のスクリーンには、米国の場所に加えて、Odeonおよびその他の地域ブランドで運営される欧州市場の場所も含まれています。入場料収入は映画の利用可能性、入場者数、チケット価格に依存し、売店、広告、プレミアム体験が来場者1人当たりの収入を押し上げています。AMCはまた、AMC Stubs、A-Listサブスクリプション、モバイルチケッティング、直接顧客データを使用して、相当な賃貸、労働、技術コストを伴うビジネス全体で頻度と定着率を向上させています。
AMCの長期的方向性は、単に従来のスクリーンを追加するのではなく、映画館をより差別化され生産性の高いものにすることに焦点を当てています。Go Planは、アップグレードされた投影システム、リクライナー、より幅広い食品選択によってサポートされ、IMAX、Dolby Cinema、Laser at AMC、AMCブランドのプレミアムまたは特大フォーマットを拡大します。ディズニーやユニバーサルなど主要スタジオは、重要なリリースに対して独占的な劇場公開期間を維持し、映画館を大作映画の最初の有料目的地として維持しています。AMCは2026年にLeawood Filmsも立ち上げ、独立系と映画制作者が資金提供するリリースを配給しており、これは単なる展示を超えた経済学に参加し、スクリーン利用率を向上させる長期的試みです。
AMC Entertainment(AMC)2026年第2四半期決算概要:記録的売上高、キャッシュフロー、入場者数の成長
AMCは、LSEG予想の14.7億ドルに対し記録的な第2四半期売上高16億ドル、予想の0.06ドル損失に対し調整後EPS 0.14ドル、70%増の調整後EBITDA 3.214億ドルを達成しました。総入場者数は約14%増加し、米国で12%成長、海外で約18%成長し、フリーキャッシュフローは1.901億ドルに達しました。この印刷物は強力な営業レバレッジを実証しましたが、1.5億ドルのATM調達と1.053億株の新株は、なぜ流動性改善と1株当たり価値が異なる方向に動く可能性があるかを示しています。
続きを読む:AMC(AMC)2026年第2四半期決算ニュース:記録的な営業実績がまだ重いバランスシートを相殺
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期売上高 |
LSEGコンセンサス14.7億ドル |
16億ドル |
上回る。コンセンサスを約1.3億ドル上回り、前年同期比14.2%増。 |
|
第2四半期調整後EPS |
LSEGコンセンサス-0.06ドル |
0.14ドル |
上回る。予想損失に対し0.20ドルのポジティブサプライズ。 |
|
第2四半期調整後EBITDA |
— |
3.214億ドル |
改善。前年同期比70%増で四半期記録。 |
|
第2四半期フリーキャッシュフロー |
— |
1.901億ドル |
プラス。興行収入の回復を流動性に転換。 |
|
総入場者数 |
— |
前年同期比約+14% |
加速。米国入場者数は12%増、海外入場者数は約18%増。 |
|
7,500万ドル超のオープニング週末 |
— |
6本の映画 |
拡大。複数のリリースが四半期を支援。 |
|
6月のATM株式発行 |
— |
1.053億株から1.5億ドル |
希薄化。平均総価格1.42ドル近辺で流動性を追加。 |
- 16億ドルの売上高はコンセンサスを約1.3億ドル上回る:14.2%の増加は、7年間で最も強力な興行収入四半期を反映しました。7,500万ドルを超える国内オープニング6本により、1つのヒットへの依存が減り、チェーン全体の映画館利用率が向上しました。
- 調整後EPS 0.14ドルは予想損失を0.20ドル上回る:チケットと売店の成長が最終利益に達しました。利益は回復ケースを改善しますが、債務返済、リース、設備投資は依然として映画館運営から相当な現金を必要とします。
- 入場者数は約14%増加し、約18%の海外成長が主導:米国の入場者数は12%増加し、回復は地理的に広範囲にわたりました。より多くのゲストが入場料を推進し、各映画館訪問中に売店、メンバーシップ、広告、プレミアムシートを販売する別の機会を創出します。
- 調整後EBITDAは70%増の3.214億ドルに上昇:EBITDAは売上高の14.2%増よりもはるかに速く成長し、営業レバレッジを実証しました。この関係を維持することでリファイナンシング能力が強化される一方、映画供給の弱化により迅速に逆転し、四半期キャッシュフローに圧力をかける可能性があります。
- 1.901億ドルのフリーキャッシュフローによりAMCの資金調達オプションが改善:現金はGo Planを支援し、資本市場への依存を軽減できます。1.5億ドルの株式調達により、投資家は希薄化が終了したと仮定する前に、いくつかの内部資金調達期間が必要です。
AMC Entertainment(AMC)2026年投資見通し:4.50ドル強気ケース vs 1.20ドル弱気ケース
AMCの2026年見通しは、第2四半期の営業回復が、債務コストや追加株式が改善を吸収する前に、持続可能なフリーキャッシュフローの源泉となるかどうかにかかっています。以下の範囲は、営業仮定に基づく編集シナリオであり、ウォール街の約束ではありません。
強気ケース:強力な興行収入とプレミアムフォーマットがAMCを4.50ドルに押し上げ
強気ケースは、記録的な第2四半期後に主要リリースが入場者数を支援し、2026年がパンデミック以降最強の映画館年になると仮定しています。プレミアムスクリーン、リクライナーアップグレード、より高い食品・飲料支出が来場者1人当たりの収益を増加させます。AMCの四半期調整後EBITDA 3.214億ドルは、入場者数の増加が収益よりも早く収益を押し上げる方法も示しています。
4.50ドルへの動きには、第2四半期の1.901億ドルに達した後もフリーキャッシュフローが黒字を維持する必要があります。より強力な金利カバレッジ、新株発行の減少、一貫したスタジオリリーススケジュール、さらなる債務延長がこのシナリオを支援するでしょう。新たな希薄化は、企業収益が成長を続けても、ケースを弱めるでしょう。
ベースケース:段階的回復によりAMCは2.50ドルから3.25ドルの間を維持
ベースケースは、入場者数とプレミアムフォーマット需要が2025年よりも強いまま、四半期結果が映画リリースカレンダーに依存し続けると仮定しています。売上高とEBITDAは通年で改善しますが、AMCの債務、金利費用、6月に売却された1.053億株により、その進歩のうち既存の各株に達する分が制限されます。
このシナリオの下では、AMCは主にB. Riley、Benchmark、Macquarieの価格目標に近い2.50ドルから3.25ドルの間で取引される可能性があります。ポジティブなフリーキャッシュフローと安定した流動性が範囲の下限を支援するでしょう。3.25ドルを超える動きには、さらなる希薄化なしでより明確な債務削減が必要であり、フリーキャッシュフローのマイナスへの回帰は中央ケースを弱めるでしょう。
弱気ケース:映画供給の弱化とさらなる希薄化がAMCを1.20ドルに引き下げ
弱気ケースは、夏の後にリリーススケジュールが弱くなり、より強い比較に対して入場者数が減少すると仮定しています。固定賃貸、労働、技術コストが、入場者数が減少するにつれてEBITDAに圧力をかけるでしょう。より低い営業キャッシュフローは、AMCのリファイナンシング、債務交換、または追加株式発行への依存を増加させる可能性があります。
1.20ドルへの動きは、フリーキャッシュフローがマイナスに転じ、債務割引が拡大し、または経営陣が別の大規模な時価発行を開始した場合により可能性が高くなります。シティグループの1.20ドル目標はこの下振れ見方を反映しています。AMCは依然として通年の収益成長を生み出すことができますが、株式数の増加と高い資金調達コストが1株当たり価値を削減し続ける可能性があります。
ウォール街アナリストによる2026年AMC株価予想
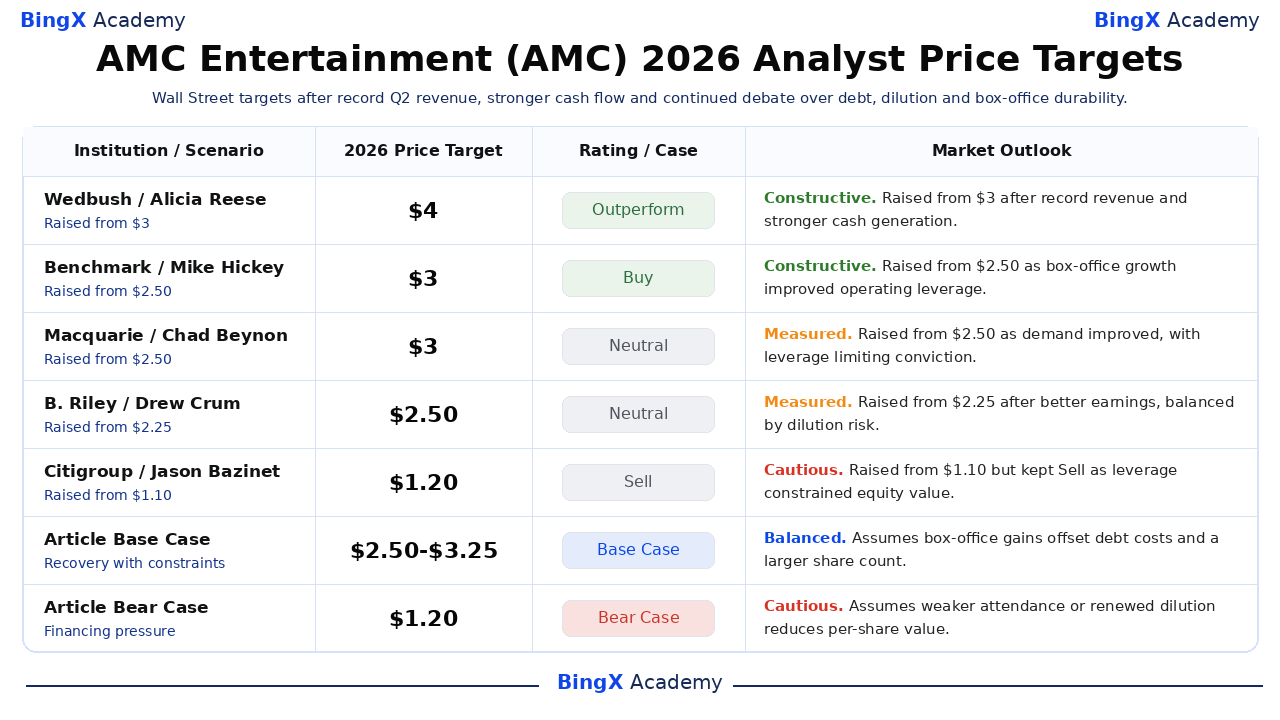
ウォール街はAMCの記録的な四半期後も分かれたままです。選択された5つのアナリスト行動は、WedbushのOutperform 4ドル目標からシティグループのSell 1.20ドル目標まで幅があり、より強い興行収入営業レバレッジがAMCのより大きな株式ベースでの資金調達コストと希薄化を上回ることができるかどうかについて意見の相違を反映しています。
|
機関 |
2026年価格目標 |
格付け |
市場見通し |
|
Wedbush |
4.00ドル |
Outperform |
建設的。7月21日:記録的な第2四半期売上高とより強力な現金創出を受けて3ドルから引き上げ。 |
|
Benchmark |
3.00ドル |
Buy |
建設的。7月21日:興行収入回復が営業レバレッジへの信頼を改善したため2.50ドルから引き上げ。 |
|
Macquarie |
3.00ドル |
Neutral |
慎重。9月2日:需要改善により2.50ドルから引き上げ、レバレッジと希薄化が確信を制限。 |
|
B. Riley |
2.50ドル |
Neutral |
慎重。7月22日:第2四半期決算改善により2.25ドルから引き上げ、債務と希薄化リスクとのバランス。 |
|
Citigroup |
1.20ドル |
Sell |
慎重。5月7日:1.10ドルから引き上げたがレバレッジが1株当たり価値を制約するとしてSellを維持。 |
|
記事ベースケース |
2.50ドル-3.25ドル |
ベースケース |
バランス型。興行収入増が債務コストとより大きな株式数を相殺すると仮定。 |
|
記事弱気ケース |
1.20ドル |
弱気ケース |
慎重。より弱い入場者数または新たな希薄化が1株当たり価値を削減すると仮定。 |
BingXでAMC Entertainment(AMC)株を取引する方法
BingX TradFiとBingX AIツールを使用して、AMCの興行収入回復、キャッシュフロー見通し、希薄化リスクを取引しましょう。AMCはオープニング週末の結果、決算、資金調達発表に激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限を定義する必要があります。
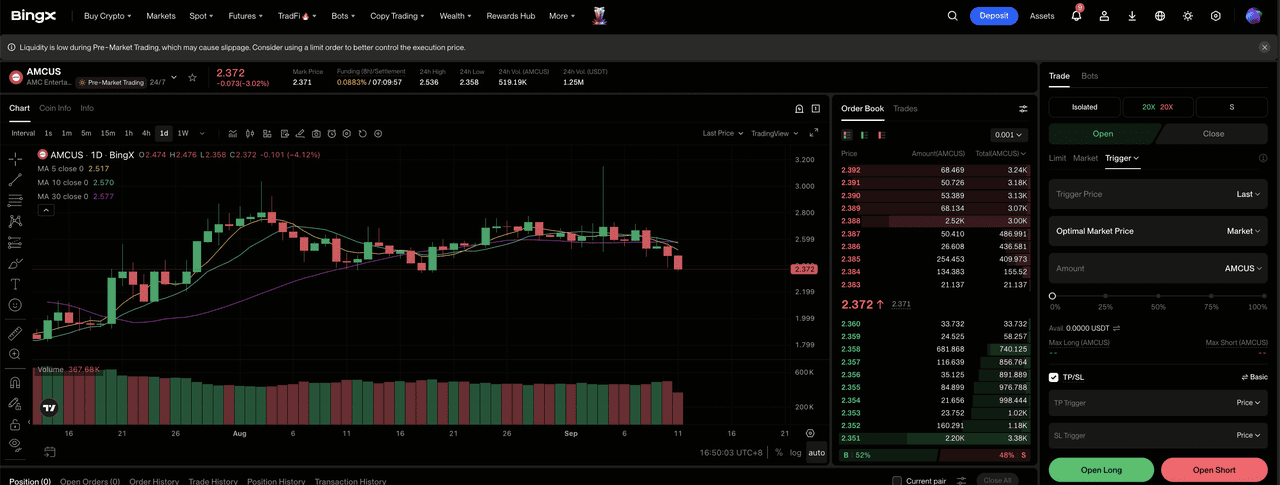
ステップ1:BingX TradFiにアクセス。サインアップして、BingX取引所ダッシュボードの専用TradFiセクションに移動します。
ステップ2:AMC Entertainment(AMC)を選択。AMC-USDT無期限先物契約を検索して選択します。
ステップ3:方向性を選択。入場者数の成長とプレミアムフォーマットがポジティブなフリーキャッシュフローを維持する場合はロングを選択します。より弱いリリーススケジュール、リファイナンシング圧力、または新株発行が1株当たり価値を削減する場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離またはクロスマージンを選択します。AMCは第2四半期決算後24%上昇し、年初来57.69%上昇していることから、控えめなレバレッジと明確なポジションサイジングが重要である理由が分かります。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利確と損切り(TP/SL)レベルを設定します。AMCは映画オープニング、スタジオスケジュール変更、四半期キャッシュフロー、債務交換、ATM開示に迅速に反応できます。
2026年AMC Entertainment投資家が注視すべき上位5つのリスク
AMCの営業回復は、その結果が映画供給、固定費、債務義務、さらなる株式発行に非常に敏感であるため、依然として相当な株式リスクを抱えています。
- より弱い映画スレートがAMCの14.2%売上高成長を逆転させる可能性:スタジオがリリーススケジュールを管理し、遅延により賃貸や労働コストの即座の低下を生み出すことなく入場者数を減らすことができます。数回の不振な週末でさえ、EBITDAに非常に大きな影響を与える可能性があります。
- 債務支払いが映画館アップグレードと競合:利息とリファイナンシングに費やされた現金は、プレミアムスクリーン、リクライナー、投影システム、食品・飲料改善に使用できません。より高い借入コストにより、AMCの営業回復によって創出される価値が減少し、映画館を競争力のある状態に保つために利用可能な現金が少なくなる可能性があります。
- さらなる株式発行が1株当たり利益を希薄化する可能性:AMCは6月の時価発行プログラムを通じて1.053億株を売却して1.5億ドルを調達しました。低い株価でのさらなる発行は、収益、EBITDA、キャッシュフローのいかなる改善もより多くの株式に分散させるでしょう。
- ストリーミングが入場者数を減らし、価格決定力を弱める可能性:ディズニー、ユニバーサル、その他のスタジオからの独占的劇場公開期間は、映画がストリーミングプラットフォームに到達する前に映画館が観客を引き付けるのに役立ちます。より短い期間またはより多くの直接ストリーミングリリースにより、入場機会が減り、AMCの固定映画館コストのカバーが困難になる可能性があります。
- AMCの固定費は景気後退を拡大する可能性:売上高が14.2%成長した際に調整後EBITDAが70%増加し、回復中の営業レバレッジの利益を示しました。同じコスト構造は入場者数が減少した場合に逆に働く可能性があり、EBITDAとフリーキャッシュフローに新たな圧力をかけるでしょう。
最終的な考え:2026年にAMC Entertainmentに投資すべきか?
AMCは2026年の残りを、数年来最高の営業実績で迎えています。コンセンサスを上回った記録的売上高16億ドル、予想損失を利益に転換した調整後EPS、3.214億ドルに達した調整後EBITDA、1.901億ドルの合計フリーキャッシュフロー。より幅広いスレートとプレミアムフォーマットが回復を支援しています。決定的な制約は、別の1.053億株を追加することなく流動性を強化できるかどうかです。
4.50ドルに向けた強気ケースには、大幅な希薄化なしで数期間のポジティブキャッシュフローが必要です。ベースケースはAMCを2.50ドルから3.25ドルの間に保ち、一方1.20ドル弱気ケースは映画供給が弱くなるか資金調達ニーズが戻る場合により信頼性が高くなります。保守的なトレーダーは、入場者数、EBITDA転換、金利カバレッジ、AMCが別の大規模株式発行なしでアップグレードを資金調達する能力を通じた確認を待つことができます。
リスクリマインダー:AMCのような株式の取引と投資には、資本損失の高いリスクが伴います。AMCは映画スレートのボラティリティ、債務とリファイナンシングコスト、希薄化、固定営業費、消費者行動の変化にさらされています。資本を配分する前に独立した調査を行ってください。
