

Redwire(RDW)は統合された 宇宙・防衛技術企業で、宇宙船部品、デジタルエンジニアリング、自律航空機、センサー、ミッションシステムを供給している。Edge Autonomyの買収により、ポートフォリオは宇宙インフラから実戦証明済みの無人航空機へと拡大し、防衛予算と国際需要への露出が拡大した。この拡張により、Redwireの規模は拡大したものの、統合、プログラム実行、資本配分リスクも高まった。
最新四半期は、統合プラットフォームが急速に成長できることを示した。 RedWireの2026年第2四半期売上高は89.6%増の1億1710万ドルの記録的水準に上昇し、粗利率はマイナス30.9%から27.8%に改善、受注残高は5億4210万ドルに達した。調整後EBITDAは320万ドルのマイナスと赤字が続いており、投資ケースは受注残の転換と営業レバレッジが記録的な需要を一貫した利益に転換できるかどうかにかかっている。
2026年のRDW株式予想は現在、二つの相反する見解を中心としている:
- 防衛規模と受注残ケース:1.42倍のbook-to-bill比率、5億4210万ドルの受注残、StalkerとPenguinの需要拡大により、持続的な成長と調整後EBITDAの黒字化が支えられる可能性がある。
- 統合と収益性ケース:プログラム実行の遅延、固定価格のコスト圧力、または継続的な損失により、売上成長が一株当たり利益に到達しない可能性がある。
本ガイドでは、RDW株式予想、2026年価格シナリオ、主要リスク、アナリスト展望を分析し、Redwireの2026年8月5日第2四半期決算発表、四半期届出書、9月11日までの市場データ、および RDW株式先物の取引方法について BingX TradFiでUSDT担保で取引する方法を含めて解説している。
2026年9月にRedwire投資家が知っておくべき5つのポイント
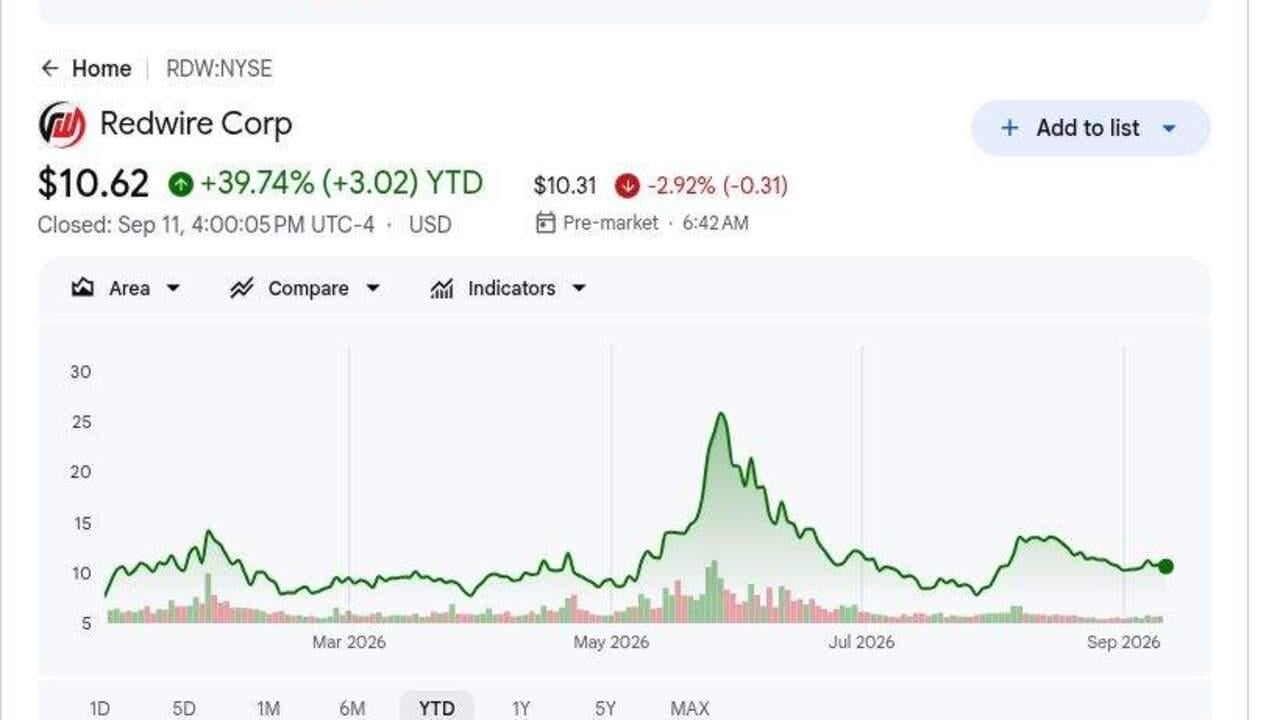
- 9月11日の終値10.62ドルで、RDWは2026年に約39.4%上昇:この上昇は防衛需要の強化を反映しているが、株価は5月の高値から大幅に後退している。14ドルのアナリスト・コンセンサスと24ドルの街頭最高値は、受注残が転換し、マージンが改善し続ける場合のみ上昇余地があることを示している。
- 第2四半期売上高は89.6%増の記録的1億1710万ドルに達成:結果は1億710万ドルのコンセンサスを約1000万ドル上回った。Edge Autonomyとより広範なプログラム活動により規模が拡大し、Redwireは宇宙と空中防衛市場にわたってより多くの収益を得た。
- 粗利率は58.7ポイント改善し27.8%に:前年同期のマイナス30.9%との比較は、最も明確な業務改善である。調整後EBITDAも1250万ドルの研究開発費支出にもかかわらず、2420万ドル改善し320万ドルの損失に縮小した。
- 受注残高は1.42倍のbook-to-billで5億4210万ドルに達成:受注残は年末から約1億3080万ドル増加し、第2四半期中に受注が売上を上回った。この数字は強い可視性を支えるが、契約タイミングと実行により、受注残がどの程度迅速に認識売上と現金に変わるかが決まる。
- Redwireは2026年売上高4億5000万ドルから5億ドルを再確認:上半期売上高は合計2億1400万ドルで、下半期に2億3600万ドルから2億8600万ドルが残っている。この範囲は継続的なプログラム実行を必要とするが、5億4210万ドルの受注残のすべてが今年転換されることは想定していない。
Redwire(RDW)とは?
Redwireは民間宇宙機関、商業運営者、米国および同盟国軍事顧客向けの航空宇宙・防衛技術サプライヤーである。同社の宇宙ポートフォリオには、ソーラーアレイ、展開可能構造、アビオニクス、センサー、宇宙船プラットフォーム、無線周波数システム、微小重力研究ハードウェアが含まれる。Edge Autonomyは、Stalker、Penguin無人航空機、インテリジェンスペイロード、自律運用を追加する。収益は製品納入、エンジニアリングサービス、固定価格、コストプラス、時間材料構造の政府契約を通じて生成される。
同社の長期方向性は、宇宙インフラと自律的多領域防衛システムを結びつけている。米海兵隊と陸軍はStalker Block 30のフォローオン受注を発行し、Penguin契約には複数年の高い8桁のNATO諸国からの注文と台湾海岸警備隊プログラムが含まれている。RedwireはNASAミッションもサポートし、Bristol Myers Squibb、Purdue University、Rowan University、Aspera Biomedicinesと宇宙内製薬研究でパートナーシップを組んでいる。これらの関係は需要を多様化するが、政府調達と打ち上げスケジュールが依然として収益タイミングを形成している。
詳細: 2026年に購入すべき主要防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
Redwire(RDW)2026年第2四半期決算概要:売上高、営業規模、財務見通し
Redwireは記録的な2026年第2四半期売上高、プラスの粗利率、高い受注残を達成したが、収益性は依然として不完全だった。売上高1億1710万ドルは1億710万ドルのコンセンサスを約1000万ドル上回り89.6%成長、調整後EPSマイナス0.09ドルはマイナス0.16ドルの予想を上回り、粗利率は27.8%に達した。受注残高は5億4210万ドルに上昇し、経営陣は年間売上高4億5000万ドルから5億ドルを再確認し、実行と現金転換が主要テストとして残っている。
詳細: Redwire(RDW)2026年第2四半期決算概要:売上高1億1710万ドルが89.6%上昇、10.35%の株価上昇をもたらす
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期売上高 |
1億710万ドルコンセンサス |
1億1710万ドル |
上回る。コンセンサスを約1000万ドル上回り、前年同期比89.6%増。 |
|
第2四半期調整後EPS |
-0.16ドルコンセンサス |
-0.09ドル |
上回る。損失はコンセンサスより0.07ドル縮小。 |
|
第2四半期GAAP純損失 |
2025年第2四半期9700万ドル |
4100万ドル |
改善。損失は前年同期比5600万ドル縮小。 |
|
第2四半期粗利率 |
2025年第2四半期-30.9% |
27.80% |
拡大。マージンは前年同期比58.7ポイント改善。 |
|
第2四半期調整後EBITDA |
2025年第2四半期-2740万ドル |
-320万ドル |
改善。1250万ドルのR&Dにもかかわらず損失は2420万ドル縮小。 |
|
第2四半期book-to-bill |
— |
1.42倍 |
プラス。四半期中に受注が認識売上を上回った。 |
|
受注残高 |
2025年12月31日4億1130万ドル |
5億4210万ドル |
記録的。受注残は年末から約1億3080万ドル増加。 |
|
総流動性 |
2025年12月31日1億3020万ドル |
6億780万ドル |
強化。流動性は年末から366.9%増加。 |
|
2026年度売上高見通し |
従来4億5000万-5億ドル |
4億5000万-5億ドル |
再確認。上半期売上高2億1400万ドルがこの範囲を支持。 |
- 売上高1億1710万ドルはコンセンサスを約1000万ドル上回る:89.6%の増加は大規模な防衛ポートフォリオとより強いプログラム活動を反映した。この上回りは、需要が完全に受注残にとどまるのではなく、報告売上に転換されていることを示している。
- 調整後EPSマイナス0.09ドルはコンセンサスより0.07ドル良い:GAAP純損失も5600万ドル縮小し4100万ドルとなった。Redwireは依然として赤字だが、より高い規模が損失強度を軽減し始めている。
- 粗利率はマイナス30.9%から27.8%に改善:58.7ポイントの変動は、はるかに健全な契約経済学と買収ミックスを示している。プラスマージンの維持は、売上成長が持続可能なキャッシュフローを支える前に必要である。
- 調整後EBITDAは2420万ドル改善しマイナス320万ドルに:結果には1250万ドルの研究開発費が含まれていた。売上がスケジュール通りに転換し、プログラムコストが管理されれば、プラスEBITDAは手の届く範囲にある。
- 流動性は366.9%増の6億780万ドルに上昇:総額には5億5700万ドルの現金と制限付き現金に加えて5000万ドルの与信枠が含まれていた。より強いバランスシートが統合と投資を支援し、一方で期限付き債務は9000万ドルから5000万ドルに減少した。
Redwire(RDW)2026年投資見通し:24ドル強気ケースvs 8ドル弱気ケース
以下の強気、ベース、弱気の結果は、ウォール街のターゲットではなくBingXアカデミー編集部のシナリオである。各範囲は観測可能な営業および財務条件に依存している。
強気ケース:強い防衛需要がRDWを24ドルに向けて押し上げる
強気ケースでは、5億4210万ドルの受注残がスケジュール近くで転換し、book-to-billが1.0倍以上を維持し、Edge AutonomyがStalker、Penguin、Octopusシステム全体で売上を拡大すると仮定している。粗利率は27.8%近くまたはそれ以上を維持し、調整後EBITDAがマイナス320万ドルからプラス域に移行することを助ける。
24ドルへの動きには、年間売上高が5億ドルのガイダンス上限近く、調整後EBITDAのプラス転換、さらなる米国またはNATOからの受注が必要である。継続的な受注残成長とより良い営業キャッシュフローがケースを強化するだろう。
ベースケース:着実な受注残成長がRDWを14ドルから18ドルの間で維持
ベースケースでは、Redwireが4億5000万ドルから5億ドルの売上範囲に達し、プラスの粗利率を維持する一方、統合とR&D支出が利益改善を段階的に保つと仮定している。宇宙インフラと自律航空機の両方が貢献するが、契約タイミングにより四半期業績は不安定になる。
これらの条件下でRDWは主に14ドルから18ドルの間で取引される可能性がある。1.0倍以上のbook-to-bill、安定した受注残、損益分岐点近くの調整後EBITDAがこの範囲を支えるだろう。売上高が4億5000万ドルを下回るか、粗利率が25%を下回れば上限が弱くなる。
弱気ケース:プロジェクト遅延がRDWを8ドルに向けて引き下げる
弱気ケースでは、顧客が受注や納入を遅延させ、受注残の転換がより遅くなり、固定価格プログラムがより高いエンジニアリングコストを吸収すると仮定している。Edge Autonomyの統合も時間がかかり、買収収益からの利益貢献より先に費用が発生し続ける。
受注残が5億ドルを下回る、調整後EBITDAの損失がマイナス320万ドルから拡大する、または経営陣が4億5000万ドルの売上下限を引き下げれば、8ドルへの動きがより可能性が高くなる。より多くの株式または債務ファイナンスがさらなる圧力を加えるだろう。
ウォール街アナリストによる2026年RDW株価予想
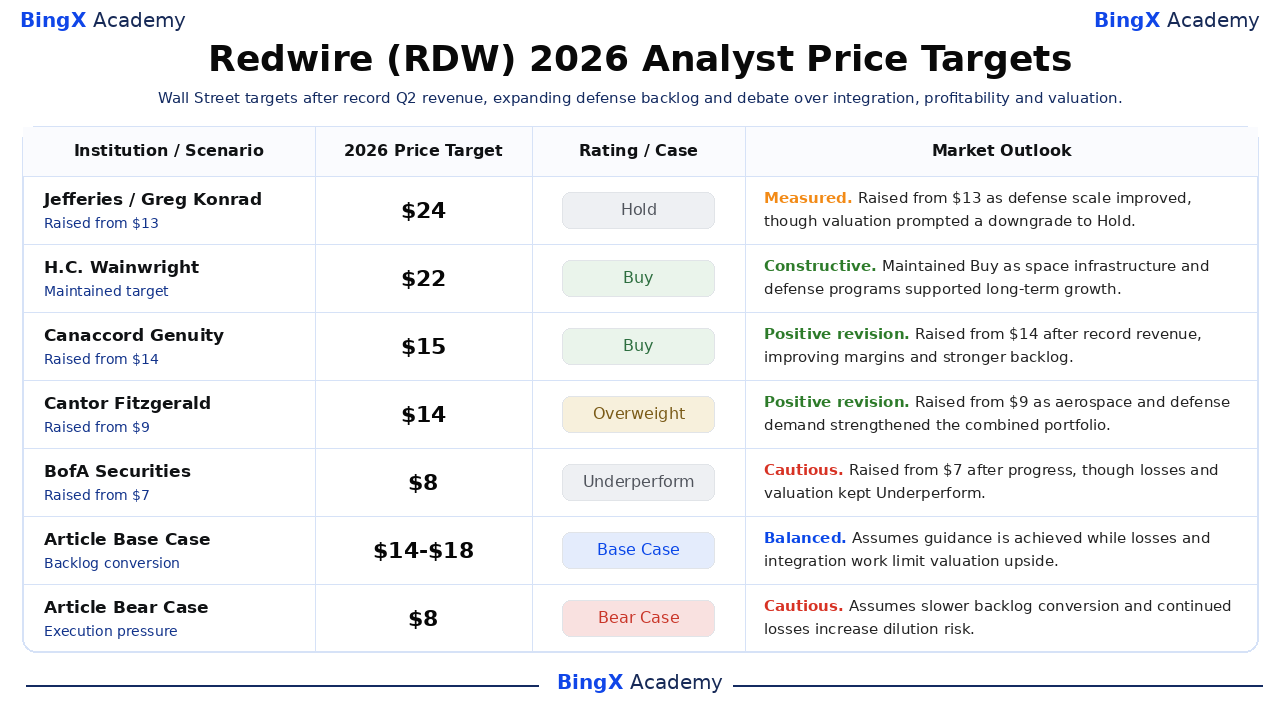
これら5つの日付付きアクションは8ドルから24ドルに及び、ウォール街が記録的な受注残と防衛需要を統合、損失、バリュエーションに対してどのようにバランスを取っているかを示している。これらは単一の予想ではなく第三者の参考点である。最後のベースと弱気の行はBingXアカデミー編集部のシナリオである。
|
機関/シナリオ |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
Jefferies |
24ドル |
ホールド |
慎重。6月1日:防衛規模の改善により13ドルから引き上げ、ただしバリュエーションによりホールドに格下げ。 |
|
H.C. Wainwright |
22ドル |
買い |
建設的。12月23日:宇宙インフラと防衛プログラムが長期成長を支えるとして買い維持。 |
|
Canaccord Genuity |
15ドル |
買い |
ポジティブ改訂。8月10日:記録的売上、改善マージン、強い受注残を受け14ドルから引き上げ。 |
|
Cantor Fitzgerald |
14ドル |
オーバーウェイト |
ポジティブ改訂。8月5日:航空宇宙・防衛需要が統合ポートフォリオを強化し9ドルから引き上げ。 |
|
BofA Securities |
8ドル |
アンダーパフォーム |
慎重。8月31日:進展により7ドルから引き上げ、ただし損失とバリュエーションがアンダーパフォームを維持。 |
|
記事ベースケース |
14-18ドル |
ベースケース |
バランス。ガイダンスが達成される一方、損失と統合作業がバリュエーション上昇を制限すると仮定。 |
|
記事弱気ケース |
8ドル |
弱気ケース |
慎重。より遅い受注残転換と継続的な損失が希薄化リスクを高めると仮定。 |
BingXでRedwire(RDW)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、Redwireの防衛受注、受注残転換、収益性見通しを取引する。RDWは契約受注、プログラムタイミング、マージン、ファイナンスに対して急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義すべきである。
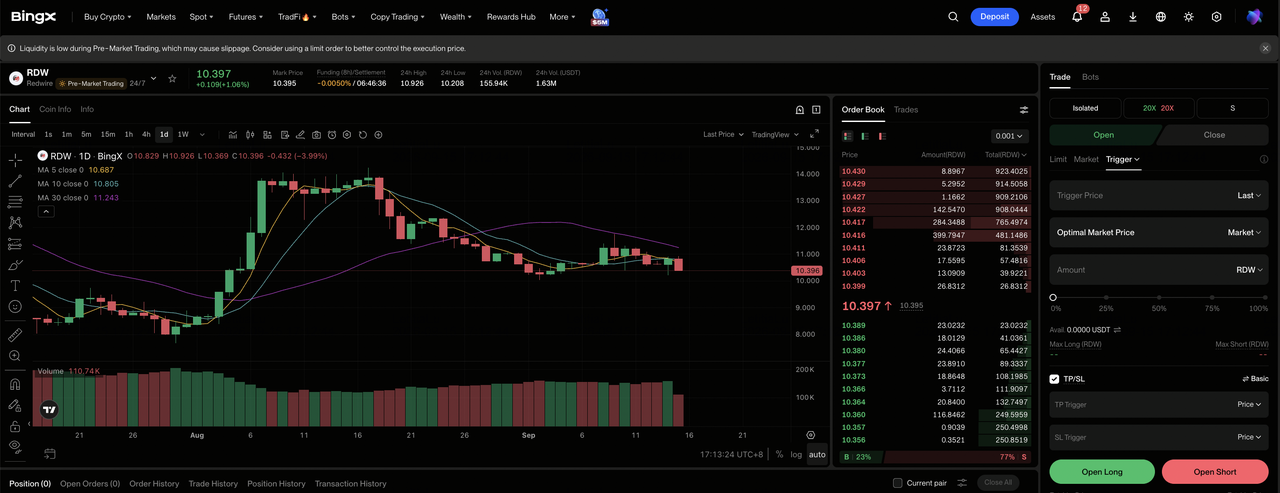
ステップ1:BingX TradFiにアクセス。 新規登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動する。
ステップ2:Redwire(RDW)を選択。 RDW-USDT無期限先物契約を検索して選択する。
ステップ3:方向を選択。運営マイルストーンが改善し収益性が前進する場合は ロングを選択する。実行遅延やより弱い需要が予想一株当たり経済効果を減少させる場合はショートを選択する。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択する。株式の2026年の大きなスイングが保守的なレバレッジと明確なポジションサイジングが重要な理由を示している。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定する。RDWは決算、ガイダンス、契約、ファイナンス、セクター条件に迅速に反応する可能性がある。
2026年Redwire投資家が注意すべき5つのリスク
Redwireの上昇余地は、関連する契約、統合、顧客、ファイナンス変数に依存している。それぞれが現金転換や各株に割り当てられるバリュエーションに影響する可能性がある。
- 5億4210万ドルの受注残は予想より遅く転換する可能性:受注残は売上ではなく、顧客資金、マイルストーン、納入スケジュールに依存する。遅延により、契約が活動中であっても売上と現金受取が後の期間に移動する可能性がある。
- Edge Autonomyの統合が89.6%の成長軌道を中断する可能性:買収により売上と防衛露出が拡大したが、システム、チーム、コスト構造を統合する必要がある。節約の未達成やプログラム中断により、27.8%の粗利率が減少し、プラスEBITDAが遅延する可能性がある。
- 政府集中により売上が予算に敏感:StalkerとPenguinの需要には米軍とNATO顧客が含まれる。継続決議、抗議、調達優先順位の変更により受注が遅延し、book-to-billが認識売上に転換する速度が低下する可能性がある。
- 320万ドルの調整後EBITDA損失は収益性が未証明であることを示す:損失は2420万ドル改善したが、依然として営業能力を消費している。研究支出と企業コストが粗利益より速く成長すれば、売上が十分な一株当たりキャッシュフローを生成することなく上昇する可能性がある。
- 6億780万ドルの流動性にもかかわらず資本調達が所有権を希薄化する可能性:Redwireはバランスシートを強化したが、買収と能力拡大は依然として資本集約的である。将来の株式発行により株数が増加し、既存各株の最終的な利益に対する請求権が減少する可能性がある。
最終考察:2026年にRedwireに投資すべきか?
RedwireのQ2結果は営業ケースを大幅に強化した。売上高は1億1710万ドルに達し、粗利率は27.8%に移行し、受注残は5億4210万ドルに上昇した。残る弱点は収益性で、4100万ドルのGAAP純損失と320万ドルの調整後EBITDA損失が、需要がまだ一貫した現金生成になっていないことを示している。
強気ケースには、受注残転換、防衛受注、24ドルを支えるプラス調整後EBITDAが必要である。弱気ケースは、統合遅延、契約圧力、RDWを8ドルに向けて引き下げる可能性のあるファイナンスリスクを反映している。保守的なトレーダーは、売上が5億ドルのガイダンス上限近く、受注残が5420万ドル以上、プラス調整後EBITDA四半期を待つ可能性がある。
リスクリマインダー:RDWのような株式の取引と投資には高い資本損失リスクが伴う。企業実行、市場変動性、ファイナンス、レバレッジ取引は急速な損失を生み出す可能性がある。資本配分前に独立した調査を行う。
関連記事
- SpaceX IPO前に購入すべき主要宇宙株
- 2026年に購入すべき主要防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
- Rocket Lab(RKLB)2026年価格予想:新ロケットと防衛成長はRKLBを150ドルに向けて押し上げられるか?
- Firefly Aerospace(FLY)2026年価格予想:打ち上げと防衛成長はFLYを55ドルに向けて押し上げられるか?
- Virgin Galactic(SPCE)2026年価格予想:Deltaテストは SPCEを5ドルに向けて押し上げられるか?
