


スペース・エクスプロレーション・テクノロジーズ・コーポレーション、通称SpaceX(SPCX)として知られる同社は、再利用可能打ち上げシステム、Starlinkサテライトネットワーク、セキュアなStarshieldサービス、および拡大する AIインフラストラクチャ事業を運営しています。接続事業は現在最大の収益と利益エンジンであり、Starshipと AI投資は将来の能力を創出することを意図しています。この幅広さがSpaceXにいくつかの成長経路を与えていますが、株式を工学スケジュール、資本集約性、異例に大きな評価額に対して敏感にしています。
最新四半期は、大きな現金需要トレードオフを伴う急成長を示しました。 SpaceX 2026年第2四半期売上高は78億1,400万ドルに達し、92%増加し、コンセンサスを約9億1,400万ドル上回り、調整済みEBITDAは191%増の35億3,800万ドルに増加しました。Starlinkの契約者数は1,200万人に倍増し、AI売上高は247%増の25億6,100万ドルに増加しましたが、SpaceXがコンピュートとサテライトインフラストラクチャを拡大したため、四半期設備投資は183億6,900万ドルに急増しました。
2026年のSPCX株式予想は現在、2つの競合する見解に集中しています:
- 接続性、再利用性、AI規模のケース: Starlinkの1,200万契約者、Starship飛行の進歩、および141億ドルの契約済みクラウド売上が、通信、打ち上げ、コンピュートにわたる運営レバレッジを創出しています。
- 資本集約性と評価のケース: 四半期設備投資183億6,900万ドル、AI運営損失12億5,700万ドル、不確実なStarshipスケジュールが、数兆ドルの評価額をサポートするために必要なレベルを下回るキャッシュコンバージョンを維持しています。
このガイドは、SPCX株式予想、2026年価格シナリオ、主要リスク、アナリスト見通しを解説し、SpaceXの2026年8月4日第2四半期決算発表、四半期報告書、9月24日までの市場データ、および SPCX株式先物の取引方法を BingX TradFiでUSDT担保で行う方法について説明しています。
2026年9月のSpaceX投資家が知っておくべき上位5項目

- 148.03ドルで、SPCXは6月上場以来8.03%下落: 9月24日の基準終値は135ドルのIPO価格を上回りましたが、上場後高値225.64ドルを34.4%下回りました。この下落は、評価に対する懸念が初期の希少性と指数需要をいかに迅速に相殺したかを示しています。
- 第2四半期売上高78億1,400万ドルがコンセンサスを約9億1,400万ドル上回る: 売上高は40億7,100万ドルから92%増加し、接続事業とAIが牽引しました。この上回りにより、SpaceXの運営規模が複数の事業にわたって決算前の市場予想より速く拡大していることが確立されました。
- Starlink契約者1,200万人が前年同期比で倍増: 接続事業売上高は66%増の42億9,100万ドル、営業利益は79%増の16億5,600万ドルに増加しました。このセグメントは、より広範な打ち上げとAIポートフォリオに資金を提供する現在の利益の最も明確な源泉です。
- 四半期設備投資183億6,900万ドルが6倍以上増加: AIが158億2,800万ドルを占め、1年前の7億4,900万ドルと比較されます。この支出はコンピュート成長を支えていますが、売上高と調整済みEBITDAがまだフリーキャッシュフローにクリーンに変換されない理由も説明しています。
- 475億ドルのバックログが1,000億ドルの流動性を伴う: バランスシートがSpaceXにStarship、Starlink、AIへの投資能力を与えています。投資家は現金資源だけでは魅力的な1株当たりリターンを保証しないため、バックログの転換と資本規律が依然として必要です。
SpaceX(SPCX)とは何か?
SpaceXは、2002年に設立された垂直統合型の航空宇宙、衛星通信、AIインフラストラクチャ企業です。宇宙セグメントはFalconロケット、Dragon宇宙船、開発中のStarshipシステムを設計・打ち上げしています。接続事業はStarlinkブロードバンドとダイレクト・トゥ・デバイス・サービスを運営し、Starshieldは国家安全保障顧客にサービスを提供しています。AIセグメントには、コンピュートインフラストラクチャ、Grok、関連サブスクリプション・クラウドサービスが含まれます。製造、衛星、打ち上げサイト、ソフトウェア、ネットワーク運用は1つのプラットフォーム内で管理されています。
長期戦略は、打ち上げ経済性を使用してSpaceX自身の通信とコンピュートインフラストラクチャを大規模に展開することです。Starlinkは消費者、企業、航空会社、政府にサービスを提供し、アメリカン航空、サウスウエスト航空、 ヴァージン・アトランティック航空、イベリア航空、エアリンガスなどが注目される航空関係に含まれています。モバイルパートナーシップにはソフトバンク、NTTドコモ、Spark NZが含まれ、Starshieldは60億ドル以上の複数年米国政府受注を保有しています。完全な再利用性が次世代衛星と軌道インフラストラクチャの展開コストを削減する可能性があるため、Starshipは中心的な存在です。
続きを読む: 6月12日のSpaceX IPOがイーロン・マスクの純資産を1兆ドル超に押し上げる方法
SpaceX(SPCX)2026年第2四半期決算概要:92%の売上成長とStarlink規模がAI拡張をサポート
SpaceXは第2四半期売上高78億1,400万ドル(予想約69億ドルに対して)、1株当たり損失0.09ドル(コンセンサス0.26ドル損失に対して)、調整済みEBITDA 35億3,800万ドル(191%増)を報告しました。接続事業売上高は42億9,100万ドル、AI売上高は25億6,100万ドルに達し、Starlink契約者数は1,200万人に倍増しました。中心的なトレードオフは183億6,900万ドルの設備投資で、AIインフラストラクチャに158億2,800万ドルが含まれています。
続きを読む: SpaceX(SPCX)2026年第2四半期決算概要:183.7億ドルのAI設備投資が13.61%の価格急落を引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
第2四半期売上高 |
69億ドルコンセンサス |
78億1,400万ドル |
上回る。コンセンサスを約9億1,400万ドル上回り、前年同期比92%増。 |
|
第2四半期1株当たり損失 |
-0.26ドルコンセンサス |
-0.09ドル |
上回る。損失は予想より0.17ドル少なかった。 |
|
第2四半期調整済みEBITDA |
1年前12億1,400万ドル |
35億3,800万ドル |
拡大。前年同期比191%増。 |
|
接続事業売上高 |
1年前25億8,800万ドル |
42億9,100万ドル |
拡大。前年同期比66%増。 |
|
AI売上高 |
1年前7億3,700万ドル |
25億6,100万ドル |
加速。前年同期比247%増。 |
|
Starlink契約者数 |
1年前600万人 |
1,200万人 |
倍増。四半期で170万人増。 |
|
第2四半期設備投資 |
1年前28億2,500万ドル |
183億6,900万ドル |
急増。AIが158億2,800万ドルを占める。 |
|
現金および市場性有価証券 |
— |
1,000億ドル |
流動性。475億ドルのバックログと投資計画をサポート。 |
- 売上高78億1,400万ドルが92%成長し、約9億1,400万ドル上回る: 宇宙、接続、AIがすべて拡大し、総売上高は40億7,100万ドルから増加しました。成長の幅広さが打ち上げのみへの依存を減らし、マルチエンジン評価フレームワークをサポートしています。
- 1株当たり損失0.09ドルがコンセンサスを0.17ドル上回る: 純損失は10億800万ドルから5億4,100万ドルに縮小しました。改善はポートフォリオ全体の運営レバレッジを示していますが、絶対的な収益性は会社の資本プログラムと野心的なインフラストラクチャタイムテーブルに対してまだ不十分です。
- 接続事業売上高42億9,100万ドルが66%増加: セグメント営業利益は79%増の16億5,600万ドル、調整済みEBITDAは25億9,700万ドルに達しました。したがって、Starlinkは、Starship開発やAIインフラストラクチャを含む、よりリスクの高いプロジェクトに部分的に資金を提供できる現在の経済性を生み出しています。
- AI売上高25億6,100万ドルが247%増加: AI調整済みEBITDAは11億4,600万ドルでプラスに転じましたが、営業損失は12億5,700万ドルのままでした。この差は、成長と現在の営業損失の背後にある重い減価償却、株式報酬、インフラストラクチャ投資を浮き彫りにしています。
- 設備投資183億6,900万ドルが売上高を105億5,500万ドル上回る: AI支出だけで158億2,800万ドルに達しました。1,000億ドルのバランスシートは短期投資を吸収できますが、将来の評価はそれらの資産が持続的な契約、魅力的なマージン、最終的なキャッシュフローを生み出すかどうかにかかっています。
SpaceX(SPCX)2026年投資見通し:300ドル強気ケース対100ドル弱気ケース
SpaceXの2026年見通しは、接続事業の利益と契約済みAI需要が、永続的なキャッシュフロー圧力なしにStarshipとコンピュート投資をサポートできるかどうかにかかっています。長期打ち上げコスト、衛星普及率、AIマージンの小さな差が巨大な評価変化を生み出すため、ウォール街の目標は異例に分散したままです。
強気ケース:StarlinkとStarshipがSPCXを300ドルに押し上げ
強気ケースは、接続事業が50%以上の成長を続け、Starshipが信頼性の高い再利用を実証し、契約済みクラウド需要が高マージンAI売上高に転換することを想定しています。第2四半期は既に1,200万Starlink契約者、16億5,600万ドルの接続事業営業利益、141億ドルの契約済みクラウド売上を提供しました。
300ドルへの動きには、打ち上げと衛星展開のマイルストーンが予定通りに到着し、AI調整済みEBITDAがプラスのままで、設備投資が目に見える売上高を生み出すことが必要です。60%以上の売上成長と設備投資集約度の低下が最も強い確認を提供するでしょう。
ベースケース:接続事業成長がSPCXを150ドルから190ドルの間に維持
ベースケースは、StarshipとAI支出がクリーンなフリーキャッシュフロー転換を妨げる一方で、Starlink契約者と企業成長が強いままであることを想定しています。1,000億ドルの流動性ポジションは資金調達圧力を制限しますが、投資家はIPO直後の上昇時より低い倍率を適用します。
接続事業営業利益が拡大を続け、バックログが475億ドル近くに留まる場合、SPCXは主に150ドルから190ドルの間で取引される可能性があります。売上高の2倍を超える別の四半期の設備投資や契約者増加の鈍化がレンジを弱めるでしょう。
弱気ケース:設備投資と遅延がSPCXを100ドルに引き下げ
弱気ケースは、Starship開発が遅れ、AI契約の転換がより遅くなり、四半期設備投資183億6,900万ドルが高水準のままであることを想定しています。接続事業は利益を維持し契約者を増やし続けますが、持続的な現金消費なしにすべての打ち上げ、衛星、コンピュートプラットフォームに資金を提供することはできません。
AI営業損失が10億ドル以上のままで、Starlink成長が30%を下回るか、Starshipが主要な再利用マイルストーンを逃す場合、100ドルへの動きがより可能性が高くなります。その組み合わせの下で、低い見積もりと倍率圧縮が互いを強化するでしょう。
ウォール街アナリストによる2026年SPCX株価予想
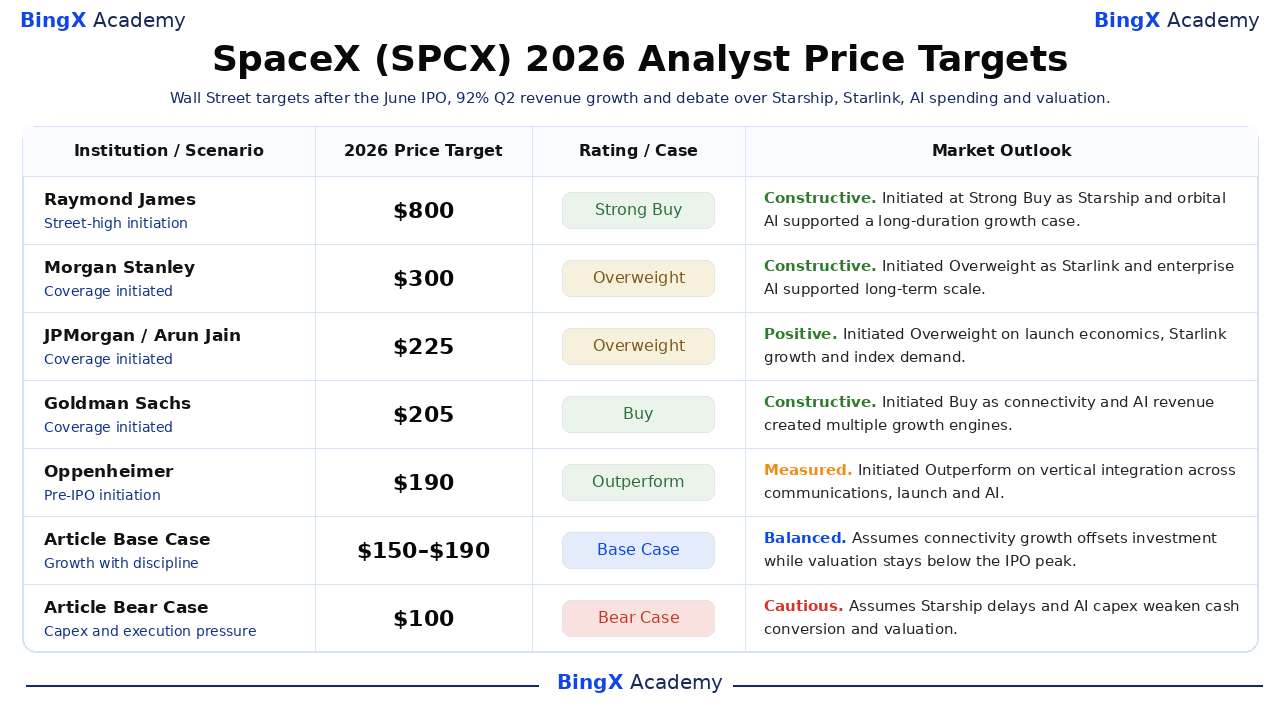
以下の5つの日付付きアクションは、Starship、Starlink、AIインフラストラクチャ、長期マージンについて根本的に異なる仮定を反映して、190ドルから800ドルまでの目標を示しています。これらは単一のコンセンサス予想ではなく第三者の参考ポイントであり、最後の2行はBingXアカデミー編集部のシナリオです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
レイモンド・ジェームズ |
800ドル |
ストロングバイ |
建設的。7月7日:Starship、Starlink、軌道AIに基づくストリート最高目標で開始。 |
|
モルガン・スタンレー / アダム・ジョナス |
300ドル |
オーバーウェイト |
建設的。7月7日:打ち上げ支配、Starlink、企業AIが規模をサポートするとして開始。 |
|
JPモルガン / アルン・ジェイン |
225ドル |
オーバーウェイト |
ポジティブ。7月7日:再利用可能打ち上げ経済性、Starlink成長、指数需要で開始。 |
|
ゴールドマン・サックス / エリック・シェリダン |
205ドル |
買い |
建設的。7月7日:接続事業とAIが複数の成長エンジンを創出するとして開始。 |
|
オッペンハイマー / ティモシー・ホラン |
190ドル |
アウトパフォーム |
慎重。6月11日:通信、打ち上げ、AIにわたる垂直統合でIPO前に開始。 |
|
記事ベースケース |
150–190ドル |
ベースケース |
バランス。接続事業成長が投資を相殺し、評価がIPOピークを下回って留まることを想定。 |
|
記事弱気ケース |
100ドル |
弱気ケース |
慎重。Starship遅延とAI設備投資がキャッシュコンバージョンと評価を弱めることを想定。 |
BingXでSpaceX(SPCX)株を取引する方法
BingX TradFiと BingX AIツールを使用してSpaceXのStarlink成長、Starshipマイルストーン、AI支出見通しを取引しましょう。SPCXは打ち上げ、契約、設備投資、ロックアップ供給に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
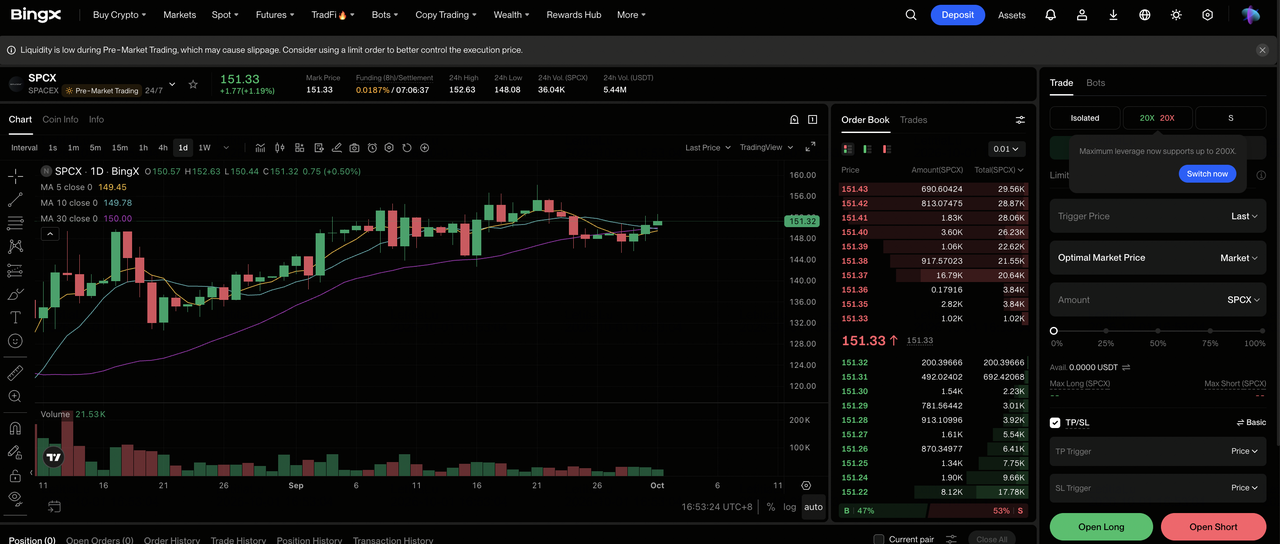
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:SpaceX(SPCX)を選択。 SPCX-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。Starlink成長とStarship実行が改善する場合は ロング開始を選択します。設備投資、遅延、評価圧力が強まる場合はショート開始を選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離または全額証拠金を選択します。225.64ドルから148.03ドルへの動きは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に テイクプロフィットとストップロス(TP/SL)レベルを設定します。SPCXは飛行テスト、契約者増加、政府受注、AI契約、株式ロック解除に迅速に反応する可能性があります。
2026年のSpaceX投資家が注意すべき上位5つのリスク
SpaceXの評価は、いくつかの資本集約的事業が同時に成功裡にスケールすることを想定しています。打ち上げ、AIインフラストラクチャ、または資金調達の遅延は、将来のキャッシュフローと評価を大幅に削減する可能性があります。
- Starshipの遅延がいくつかの事業に影響する可能性: 再利用性は打ち上げコスト、Starlink展開、将来の軌道インフラストラクチャをサポートします。さらなる遅延はコストを引き上げ、売上マイルストーンを後年に押しやる可能性があります。
- 設備投資が極めて高水準のまま: 第2四半期設備投資183億6,900万ドルが売上高を105億5,500万ドル上回りました。そのレベルでの継続的な支出は、調整済みEBITDAがプラスのままでも流動性とフリーキャッシュフローに圧力をかける可能性があります。
- AI収益性が依然として実証されていない: AI売上高は25億6,100万ドルに達しましたが、このセグメントは12億5,700万ドルの営業損失を記録しました。継続的なインフラストラクチャ支出を正当化するには、より高い稼働率とマージンが必要になります。
- ロックアップ解除が株式供給を増加させる可能性: より多くの制限株式が売却可能になることは、特に投資家需要が弱まる場合、営業実績とは独立して株式に圧力をかける可能性があります。
- 高評価が実行リスクを拡大: 創業者の議決権支配が少数株主の影響力を制限し、アナリスト目標は190ドルから800ドルに及びます。長期成長や利益期待のわずかな削減でも評価を大幅に削減する可能性があります。
最終的な考え:2026年にSpaceXに投資すべきか?
SpaceXの初回公開会社四半期は異例に強力な証拠を提供しました:売上高は92%増、Starlink契約者は倍増、接続事業営業利益は16億5,600万ドルに達し、調整済みEBITDAは191%増加しました。同社はまた第2四半期を1,000億ドルの流動性と475億ドルのバックログで終え、打ち上げ、衛星、コンピュートインフラストラクチャに資金を提供する相当な能力を与えています。
強気ケースは、Starship、Starlink、AI契約が成長をキャッシュフローに転換し、300ドルへの道筋をサポートすることを要求します。弱気ケースは、四半期設備投資183億6,900万ドル、工学的遅延、SPCXを100ドルに引き下げる可能性のある評価圧縮を反映しています。保守的なトレーダーは、契約者増加、接続事業利益、AI営業損失、設備投資集約度、Starship再利用マイルストーンを一緒に監視する可能性があります。
リスクリマインダー: SPCXのような株式の取引と投資には資本損失のリスクが伴います。工学的挫折、設備投資、ガバナンス、評価変動、レバレッジ取引は急速な損失を生み出す可能性があります。資本配分前に独立した調査を実施してください。
関連読み物
- 6月12日のSpaceX IPOがイーロン・マスクの純資産を1兆ドル超に押し上げる方法
- SpaceX IPO前に購入すべき宇宙関連株トップ
- 2026年に購入すべき防衛関連株トップ:主要企業、ミサイル、ドローン、宇宙、AI対応戦争
- プラネット・ラボ(PL)2026年価格予想:防衛需要がPLを35ドルに押し上げられるか?
- ロケット・ラボ(RKLB)2026年価格予想:新ロケットと防衛成長がRKLBを150ドルに押し上げられるか?
