MARA Holdings(MARA)は、産業規模のビットコインマイニングを中心としたデジタル資産計算およびエネルギーインフラを運営しています。同社のサイトは、電力調達、専用マイニングハードウェア、データセンター運営、および国庫管理を組み合わせており、収益は生産量とビットコインの市場価値の両方に左右されます。MARAは、その電力土地ポートフォリオの一部をAIと高性能コンピューティングに転用しており、これにより機会が広がる一方で、開発、融資、顧客転換リスクも追加されています。
最新の四半期では、より強い運営能力とともに、より弱いビットコイン連動金融結果が示されました。MARA Holdings 2026年第2四半期の収益は、生産量が3%増加し、エナジャイズハッシュレートが22%上昇して70.3 EH/sに達したにもかかわらず、平均ビットコイン価格が28%下落したため、26.7%減少して1億7,490万ドルとなりました。主にデジタル資産の公正価値変動によって引き起こされた6億1,130万ドルの純損失は、規模だけでは安定した1株当たり利益を生み出さない理由を示しています。
2026年のMARA株式予測は、現在2つの競合する見解に集約されています:
- ビットコイン規模とAI転換のケース:ビットコイン経済の回復、継続的なハッシュレート効率、およびStarwoodの目に見えるマイルストーンは、現金リターンを押し上げ、電力資産により高いインフラ評価を与える可能性があります。
- ボラティリティと資本集約のケース:より弱いビットコイン価格、上昇するネットワーク難易度、または遅いデータセンター転換は、収益のボラティリティを保ち、融資圧力を増加させる可能性があります。
このガイドでは、MARA Holdingsの2026年8月6日第2四半期2026年決算発表、四半期報告書、および9月11日までの市場データに加え、MARA株式先物の取引方法をBingX TradFiでUSDT担保を使用して取引する方法を含めて、MARA株式予測、2026年価格シナリオ、主要リスク、およびアナリスト見通しを詳しく分析します。
2026年9月のMARA Holdings投資家が知るべき上位5つの事項
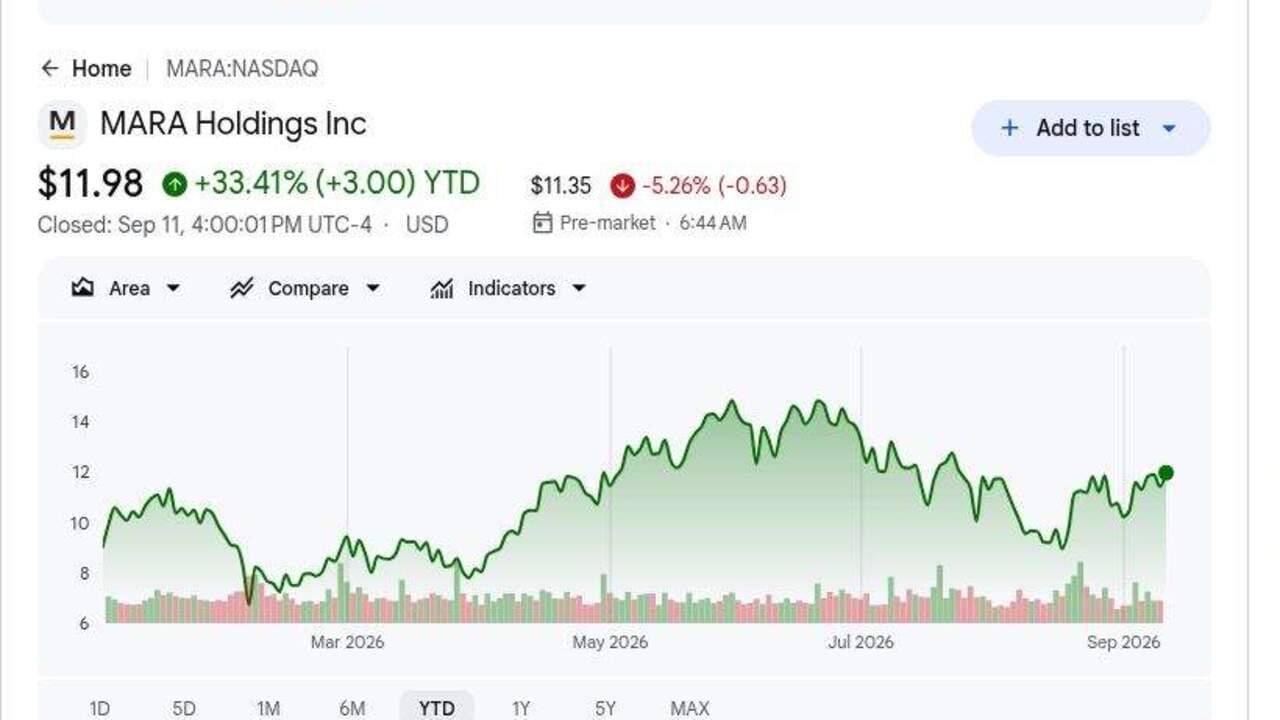
- 9月11日の終値11.94ドルでMARAは2026年に33.41%上昇:この上昇は電力資産を持つマイナーへの関心の再燃を反映していますが、株価はいくつかの強気目標を下回ったままです。18ドルのコンセンサスと27ドルのBTIG目標には、ビットコインの上昇だけでなく、より良いマイニング経済学または測定可能なAIの進歩が必要です。
- 第2四半期収益は26.7%減少して1億7,490万ドル:収益は、ビットコインの平均価格が28%下落したため、約2億400万ドルのコンセンサスを約2,900万ドル下回りました。この結果は、生産量の増加だけでは実現価格の大幅な低下を完全に相殺できないことを示しています。
- エナジャイズハッシュレートは生産が3%増加し70.3 EH/sに到達:容量は前年同期比22%増加し、2,422 BTCを生産しました。ペタハッシュ当たり1日当たりのコストも4%減少して27.7ドルとなり、会計上の収益は弱いものの、規模と効率が改善されているという運営上の証拠を提供しています。
- MARAは35,577 BTCと約25億ドルの現金およびビットコインを保有:国庫は流動性とビットコインへの直接的な上昇余地を提供していますが、3億4,300万ドルの未実現損失が四半期純損失を6億1,130万ドルに押し上げるのに役立ちました。同じ資産ベースが流動性を強化し、報告される収益を不安定にする可能性があります。
- Starwoodプラットフォームは1 GWの短期IT容量を目標としています:パートナーシップは、AIと高性能コンピューティング用に電力サイトを変換することにより、2.5 GW以上への道筋を概説しています。投資家は、その容量を契約収益として扱う前に、顧客のコミットメント、融資、および建設のマイルストーンが必要です。
MARA Holdings(MARA)とは何ですか?
MARA Holdingsは垂直統合されたデジタルエネルギーおよびコンピュート事業者です。同社はエネルギーサイトを取得・開発し、アプリケーション特化型コンピュータ機器を配置し、ビットコインネットワーク上でトランザクションを検証し、ブロック報酬とトランザクション手数料を獲得しています。収益は生産されたビットコイン、ビットコインの市場価格、およびネットワーク難易度、フリート効率、電力コストによって生み出される経済学に依存しています。MARAはまた、業界最大の企業ビットコイン国庫の1つを管理しているため、バランスシートのマークが四半期純利益を支配する可能性があります。
その長期戦略は、エネルギーとインフラの専門知識をより広範なコンピュートプラットフォームに転換することです。MARAのStarwood CapitalおよびStarwood Digitalとの戦略的関係は、約1 GWの短期IT容量を目標とし、2.5 GWを超える道筋を持ち、AIデータセンターへの道筋を作っています。同社はまた、Long Ridge電力資産を統合し、座礁または未使用のエネルギーを収益化することを意図した技術を開発しています。これらのプログラムは収益を多様化する可能性がありますが、顧客との契約と建設は、持続的なAIの貢献に先立つ必要があります。
続きを読む:2026年に購入すべき上位ビットコインマイニング株:BTCハッシュレートがAIインフラピボットと出会う
MARA Holdings(MARA)2026年第2四半期決算概要:収益、運営規模、および財務見通し
MARAの2026年第2四半期結果は、運営拡大と急激な会計上の逆転を組み合わせました。1億7,490万米ドルの収益は約2億400万米ドルのコンセンサスを下回り、前年同期比26.7%減少し、GAAPの希薄化EPSはマイナス1.60米ドルとなり、コンセンサスを1.77米ドル下回り、調整EBITDAはマイナス3億6,090万米ドルでした。それにもかかわらず、エナジャイズハッシュレートは70.3 EH/sに達し、ビットコイン生産は2,422 BTCに上昇し、投資家は改善されたマイニング容量とボラティルなビットコインマークを分離することになりました。
続きを読む:MARA Holdings(MARA)2026年第2四半期決算:収益が27%減少して1億7,490万ドル、6億1,130万ドルの純損失が5.26%の売りを引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年第2四半期収益 |
約2億400万ドルのコンセンサス |
1億7,490万ドル |
未達。コンセンサスを約2,910万ドル下回り、前年同期比26.7%減。 |
|
第2四半期GAAP希薄化EPS |
0.17ドルのコンセンサス |
$(1.60) |
未達。コンセンサスを1.77ドル下回り、1年前の1.84ドルと比較。 |
|
第2四半期純利益(損失) |
2025年第2四半期の8億820万ドルの利益 |
$(6億1,130万)ドル |
逆転。3億4,300万ドルの未実現ビットコイン損失が大きな前年利益に代わった。 |
|
第2四半期調整EBITDA |
2025年第2四半期の12億ドル |
$(3億6,090万)ドル |
低下。ビットコインの公正価値変動が運営進歩を圧倒。 |
|
ビットコイン生産 |
2025年第2四半期の2,353 BTC |
2,422 BTC |
改善。生産量は前年同期比約3%増加。 |
|
エナジャイズハッシュレート |
2025年第2四半期の57.4 EH/s |
70.3 EH/s |
拡大。容量は前年同期比約22%増加。 |
|
ペタハッシュ当たり1日当たりのコスト |
2025年第2四半期の28.9ドル |
27.70ドル |
改善。単位運営コストが前年同期比約4%低下。 |
|
ビットコイン保有 |
— |
35,577 BTC |
実質的。国庫規模が流動性と時価評価ボラティリティの両方を増幅。 |
|
現金およびビットコイン保有 |
— |
約25億ドル |
流動的。バランスがマイニングとAIインフラ投資を支援。 |
- 1億7,490万ドルの収益がコンセンサスを約2,910万ドル下回った:生産量が3%増加したにもかかわらず、平均ビットコイン価格が28%下落したため、26.7%の減少となりました。これにより実現されたビットコイン経済学が収益回復で監視すべき第一の変数となります。
- GAAP希薄化EPS$(1.60)が0.17ドルの予想を1.77ドル下回った:3億4,300万ドルの未実現ビットコイン損失が、8億820万ドルの前年利益を6億1,130万ドルの損失に逆転させるのに貢献しました。この比較は、GAAP EPSがマイニング業務以上に動く理由を示しています。
- エナジャイズハッシュレートが22%増加して70.3 EH/sに:生産は約2,353 BTCから2,422 BTCに上昇し、ペタハッシュ当たり1日当たりのコストは28.9ドルから27.7ドルに改善しました。ビットコイン価格とネットワーク難易度が協力すれば、より高い規模はより価値あるものになります。
- 調整EBITDAが12億ドルから$(3億6,090万)ドルに移動:この低下は、設置容量の崩壊ではなく、ビットコインの公正価値損失を反映しました。それでも、持続的な負の調整EBITDAは、マイニングアップグレードとAI転換の両方に対する内部生成資金を減らすでしょう。
- 現金およびビットコイン保有が合計約25億ドル:同社は6月30日時点で35,577 BTCを保有し、Long RidgeとStarwoodプロジェクトに対する財務柔軟性を創出しています。この柔軟性は、ビットコインの下落と国庫資産を担保に入れるか売却する決定にさらされたままです。
MARA Holdings(MARA)2026年投資見通し:24ドルの強気ケース vs 7ドルの弱気ケース
以下の強気、ベース、弱気の結果は、ウォール街の目標ではなく、BingXアカデミー編集部のシナリオです。各範囲は観察可能な運営および財務状況に依存します。
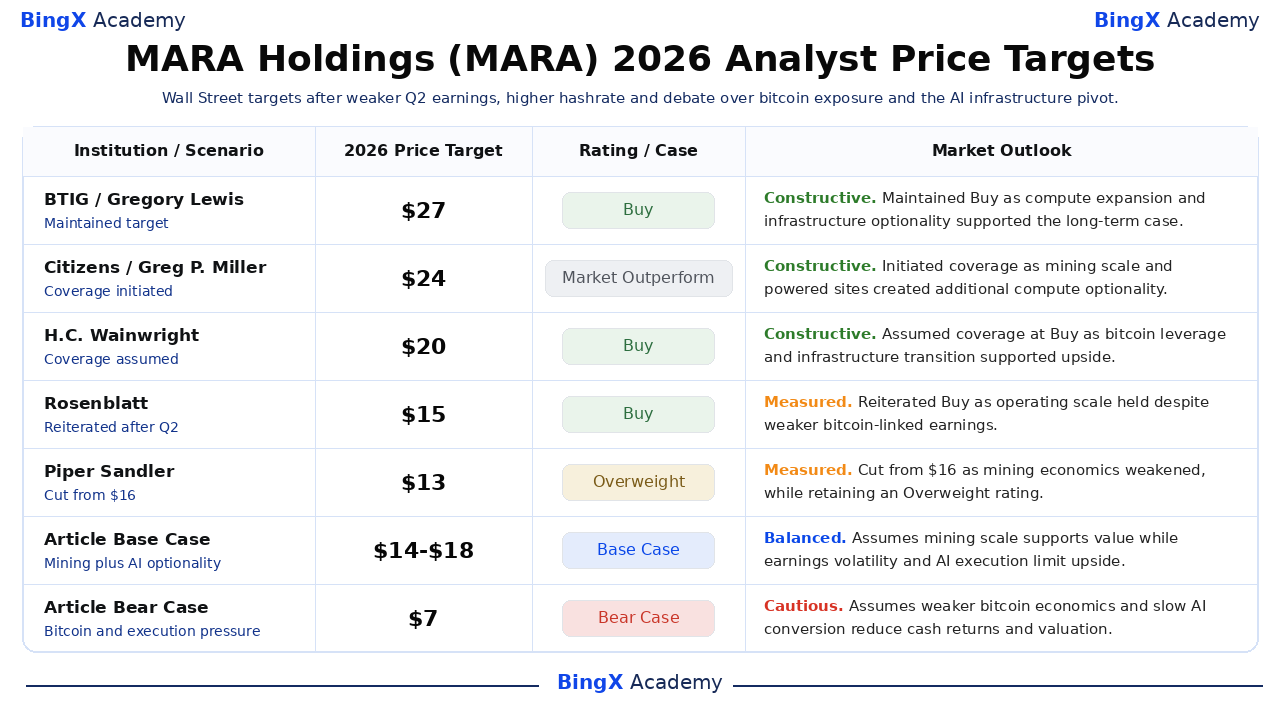
強気ケース:より強いビットコインマイニングがMARAを24ドルに押し上げ
強気ケースは、ビットコイン価格が安定し、ネットワーク難易度が管理可能なままで、MARAが継続的なコスト改善とともに70 EH/s以上を維持すると仮定します。その後、生産成長はより効率的に収益に変換され、Starwoodは、その電力サイトによりクリアなAIインフラ価値を与える顧客または融資を確保します。
24ドルに向かう動きには、四半期収益が2億米ドルを上回り、調整EBITDAが負の3億6,090万米ドルという第2四半期結果の後にプラスに転じ、少なくとも1つの具体的なStarwood開発マイルストーンが必要でしょう。安定したビットコイン保有とAIプロジェクトが魅力的なリターンを獲得できるという証拠がケースを強化するでしょう。
ベースケース:安定したマイニング出力がMARAを14ドルから18ドルの間に維持
ベースケースは、MARAの70.3 EH/sフリートと35,577 BTCの国庫が価値を支持するものの、ビットコインマークが引き続き収益を歪め、AIデータセンター開発が初期段階にあると仮定します。効率性向上はネットワーク難易度を部分的に相殺し、投資家は契約と資金計画がより明確になるまで1 GWのStarwood目標に限定的な価値を割り当てます。
MARAはこれらの条件下で主に14ドルから18ドルの間で取引される可能性があります。生産成長、28米ドル未満のペタハッシュ当たりのコスト、およびLong Ridgeでの進歩がレンジを支援するでしょう。別の大きな収益未達または深刻な負の調整EBITDA四半期は上限を弱めるでしょう。
弱気ケース:低いビットコイン価格がMARAを7ドルに引き下げ
弱気ケースは、ネットワーク難易度と電力コストが上昇する間にビットコイン価格が下落し、ハッシュレート単位当たりの収益を減らすと仮定します。AI転換もより遅く動き、MARAは意味のある顧客収益の前に開発コストを抱えることになります。
収益が1億7,500万米ドル未満にとどまり、国庫損失が流動性を減らし、またはStarwoodマイルストーンが代替需要なしにスリップした場合、7ドルに向かう動きがより可能性が高くなるでしょう。追加の債務、転換可能融資、または開発資金調達のためのビットコイン売却は、1株当たり価値にさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年のMARA株価予測
これらの5つの日付付きアクションは13ドルから27ドルにわたり、ビットコイン価格、マイニング効率、およびAIインフラピボットに関する異なる仮定を反映しています。これらは単一の予測ではなく第三者の参考点です。最後のベースおよび弱気行はBingXアカデミー編集部のシナリオです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
BTIG |
27ドル |
買い |
建設的。6月1日:コンピュート拡張とインフラオプショナリティが長期ケースを支援するとして買い維持。 |
|
シティズンズ |
24ドル |
市場アウトパフォーム |
建設的。6月24日:マイニング規模と電力サイトが追加のコンピュートオプショナリティを創出するとしてカバレッジ開始。 |
|
H.C. Wainwright |
20ドル |
買い |
建設的。9月11日:ビットコインレバレッジとインフラ転換が上昇を支援するとして買いでカバレッジ開始。 |
|
ローゼンブラット |
15ドル |
買い |
慎重。8月7日:より弱いビットコイン連動収益にもかかわらず運営規模が持続したとして買い再確認。 |
|
パイパー・サンドラー |
13ドル |
オーバーウェイト |
慎重。7月17日:マイニング経済学が弱体化したとして16ドルから引き下げ、オーバーウェイトレーティングは維持。 |
|
記事ベースケース |
14-18ドル |
ベースケース |
バランス。マイニング規模が価値を支援する一方、収益ボラティリティとAI実行が上昇を制限すると仮定。 |
|
記事弱気ケース |
7ドル |
弱気ケース |
慎重。より弱いビットコイン経済学と遅いAI転換が現金リターンと評価を減らすと仮定。 |
BingXでMARA Holdings(MARA)株式を取引する方法
BingX TradFiとBingX AIツールを使用して、MARA Holdingsのビットコイン生産、エネルギー効率、およびAIインフラ見通しを取引してください。MARAはビットコイン価格、ネットワーク難易度、融資、およびデータセンターマイルストーンに迅速に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
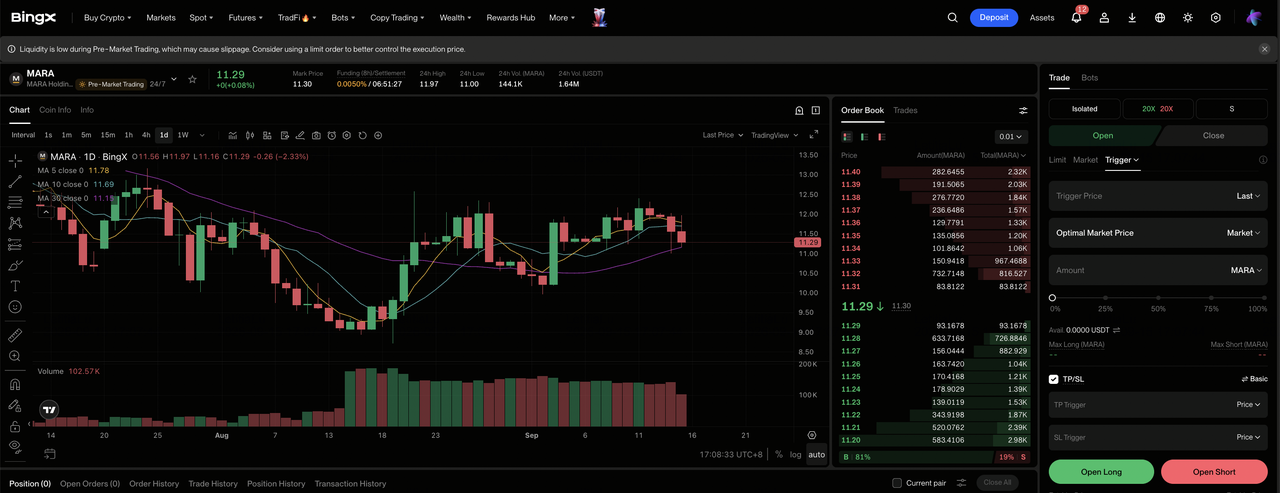
ステップ1:BingX TradFiにアクセス。サインアップし、BingX取引所ダッシュボードの専用TradFiセクションに移動してください。
ステップ2:MARA Holdings(MARA)を選択。検索してMARA-USDT無期限先物契約を選択してください。
ステップ3:方向を選択。運営マイルストーンが改善し収益性が向上する場合はロング注文を選択してください。実行の遅れやより弱い需要が予想される1株当たり経済学を減少させる場合はショート注文を選択してください。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離またはクロスマージンを選択してください。株式の2026年の大きな変動は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利確と損切り(TP/SL)レベルを設定してください。MARAは決算、ガイダンス、契約、融資、および業界状況に迅速に反応する可能性があります。
2026年のMARA Holdings投資家が注視すべき上位5つのリスク
MARAの評価は、連動するビットコイン、エネルギー、資本、およびインフラ変数に依存しています。それぞれがキャッシュフローまたは各株に割り当てられる価値を変更する可能性があります。
- ビットコインの公正価値変動が運営進歩を圧倒する可能性:3億4,300万ドルの未実現ビットコイン損失が第2四半期の6億1,130万ドル純損失に貢献しました。新たな下落は国庫価値を減少させ、担保を弱体化させ、ハッシュレートが上昇してもが株式を圧迫する可能性があります。
- ネットワーク難易度が70.3 EH/sの利益を希薄化する可能性:MARAは22%多いエナジャイズハッシュレートにもかかわらず2,422 BTCを生産しました。世界的な容量がMARAの効率改善よりも速く拡張すれば、コンピュート単位当たりに獲得されるビットコインは下落し、総現金リターンを減少させる可能性があります。
- 電力経済学が27.7ドルの単位コスト改善を逆転させる可能性:ペタハッシュ当たり1日当たりのコストは4%低下しましたが、電力市場は依然としてボラティルです。より高い電力価格や停電は生産を減少させ、ビットコイン収益とサイト運営コストの間のスプレッドを縮小させる可能性があります。
- 1 GWのStarwood目標は予約済み売上ではなく開発ロードマップ:AIインフラには顧客、グリッド相互接続、機器、および融資が必要です。遅延は収益の前に資本を縛り、2.5 GWの道筋に割り当てられる評価プレミアムを減少させる可能性があります。
- 融資が将来の1株当たり経済学を希薄化する可能性:マイニング機器、電力資産、およびデータセンターは資本集約的です。25億ドルの現金およびビットコインポジションが弱体化すれば、債務、転換社債、または株式発行が拡張に資金を提供し、将来の収益に対する各株の請求権を減少させる可能性があります。
最終的な考察:2026年にMARA Holdingsに投資すべきか?
MARAは2026年の残りをより強い物理的能力と大きなビットコイン国庫で迎えますが、第2四半期はどちらも安定した収益を保証しないことを示しました。ハッシュレートは70.3 EH/sに達し、生産は3%増加しましたが、収益は26.7%減少し、調整EBITDAは$(3億6,090万)ドルに下落しました。投資の問題は、効率とAI多様化がその依存を減らすことができるかどうかです。
強気ケースは24ドルを支援するためにビットコイン経済学の改善と具体的なStarwoodマイルストーンが必要です。弱気ケースは、より弱いマイニングリターン、ボラティルな国庫マーク、およびMARAを7ドルに引き下げる可能性がある資本コミットメントを反映しています。保守的なトレーダーは、インフラピボットに完全な価値を割り当てる前に、2億ドル以上の収益、プラスの調整EBITDA、および契約されたAI顧客を待つかもしれません。
リスクリマインダー:MARAのような株式の取引と投資は、高い資本損失リスクを伴います。企業の実行、市場ボラティリティ、融資、およびレバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を実施してください。
関連記事
- 2026年に購入すべき上位ビットコインマイニング株:BTCハッシュレートがAIインフラピボットと出会う
- 2026年に注目すべき上位高性能コンピューティング(HPC)株:アクセラレーテッドコンピューティング市場リーダー
- 2026年に購入すべき上位AIデータセンター株:クラウド、サーバー、AIコンピュートインフラ
- 2026年に購入すべき上位10のAIインフラ株:チップ製造と設計リーダー
- CleanSpark(CLSK)価格予測2026:27.00ドルのAIハイパースケーラーまたは32%のショートスクイーズマイニングトラップ?
- IREN Limited(IREN)価格予測2026:AIクラウド拡張がIRENをより高く押し上げることができるか?
