


Space Exploration Technologies Corp., comunemente nota come SpaceX (SPCX), gestisce sistemi di lancio riutilizzabili, la rete satellitare Starlink, servizi sicuri Starshield e un business in espansione di infrastrutture AI. La connettività è attualmente il maggiore motore di ricavi e profitti, mentre gli investimenti in Starship e AI sono destinati a creare capacità future. Questa ampiezza offre a SpaceX diversi percorsi di crescita, ma rende il titolo sensibile ai programmi di ingegneria, all'intensità di capitale e a una valutazione eccezionalmente elevata.
L'ultimo trimestre ha mostrato una crescita rapida con un grande compromesso di domanda di liquidità. I ricavi Q2 2026 di SpaceX hanno raggiunto $7,814 miliardi, in crescita del 92% e circa $914 milioni sopra il consensus, mentre l'EBITDA aggiustato è aumentato del 191% a $3,538 miliardi. Gli abbonati Starlink sono raddoppiati a 12 milioni e i ricavi AI sono cresciuti del 247% a $2,561 miliardi, tuttavia le spese in conto capitale trimestrali sono aumentate a $18,369 miliardi mentre SpaceX espandeva l'infrastruttura di calcolo e satellitare.
Le previsioni per il titolo SPCX per il 2026 si concentrano ora su due punti di vista in competizione:
- Il caso della connettività, riutilizzabilità e scala AI: I 12 milioni di abbonati Starlink, i progressi dei voli Starship e $14,1 miliardi di vendite cloud contrattualizzate creano leva operativa attraverso comunicazioni, lanci e calcolo.
- Il caso dell'intensità di capitale e valutazione: $18,369 miliardi di capex trimestrale, una perdita operativa AI di $1,257 miliardi e programmi Starship incerti mantengono la conversione di liquidità al di sotto del livello richiesto per supportare una valutazione multi-trilionaria.
Questa guida analizza le previsioni del titolo SPCX, scenari di prezzo 2026, rischi chiave e prospettive degli analisti, basandosi sul comunicato sugli utili Q2 del 4 agosto 2026 di SpaceX, sul deposito trimestrale e sui dati di mercato fino al 24 settembre, oltre a come negoziare i futures del titolo SPCX su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori SpaceX Devono Sapere a Settembre 2026
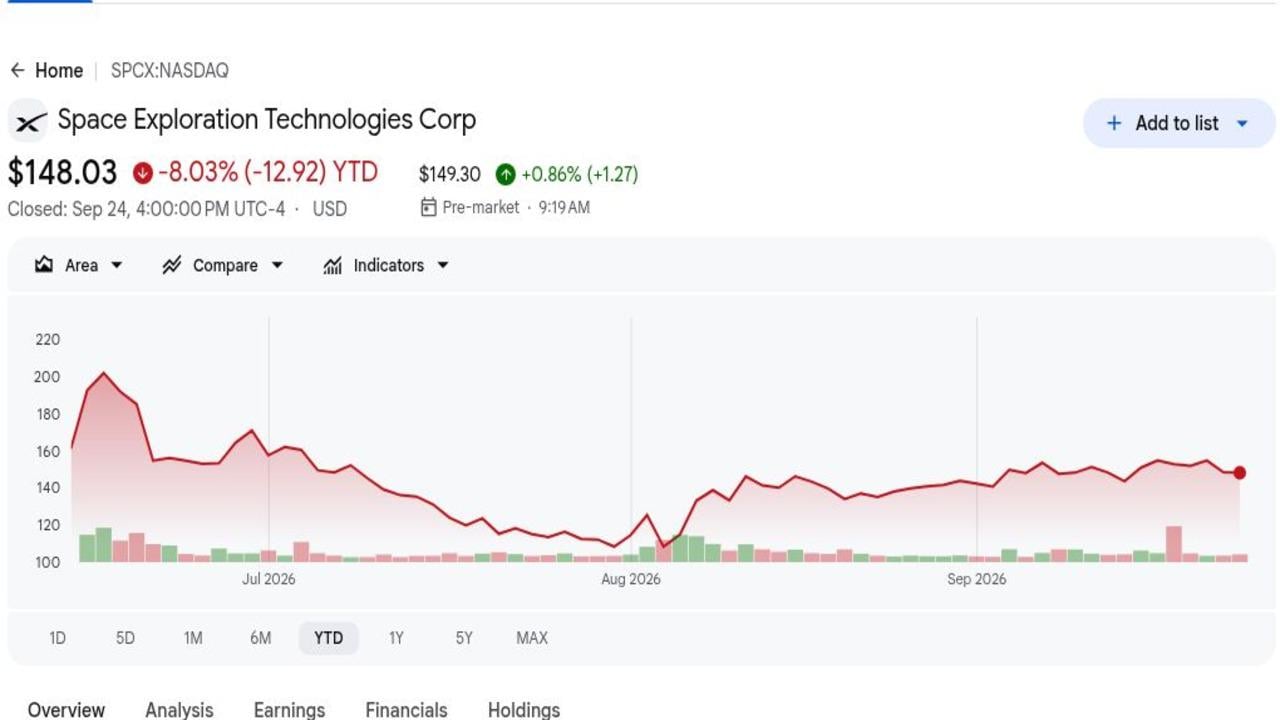
- $148,03 ha lasciato SPCX in ribasso dell'8,03% dalla sua quotazione di giugno: La chiusura di riferimento del 24 settembre è rimasta sopra il prezzo IPO di $135 ma del 34,4% sotto il massimo post-quotazione di $225,64. Il declino mostra quanto rapidamente le preoccupazioni sulla valutazione abbiano compensato la scarsità iniziale e la domanda degli indici.
- $7,814 miliardi di ricavi Q2 hanno superato il consensus di circa $914 milioni: I ricavi sono cresciuti del 92% da $4,071 miliardi, guidati da Connettività e AI. Il superamento ha stabilito che la scala operativa di SpaceX sta espandendosi più velocemente di quanto il mercato pre-utili si aspettasse attraverso diversi business.
- 12 milioni di abbonati Starlink sono raddoppiati anno su anno: I ricavi della Connettività sono aumentati del 66% a $4,291 miliardi e il reddito operativo è cresciuto del 79% a $1,656 miliardi. Questo segmento è la fonte più chiara di profitto attuale che finanzia il portafoglio più ampio di lanci e AI.
- $18,369 miliardi di capex trimestrali sono aumentati più di sei volte: L'AI ha rappresentato $15,828 miliardi, rispetto a $749 milioni un anno prima. La spesa supporta la crescita del calcolo, ma spiega anche perché i ricavi e l'EBITDA aggiustato non si traducono ancora chiaramente in flusso di cassa libero.
- $47,5 miliardi di backlog accompagnati da $100 miliardi di liquidità: Il bilancio dà a SpaceX la capacità di investire in Starship, Starlink e AI. Gli investitori hanno ancora bisogno di conversione del backlog e disciplina del capitale perché le sole risorse di liquidità non garantiscono rendimenti attraenti per azione.
Cos'è SpaceX (SPCX)?
SpaceX è un'azienda integrata verticalmente di aerospaziale, comunicazioni satellitari e infrastrutture AI fondata nel 2002. Il suo segmento Spazio progetta e lancia razzi Falcon, navicelle Dragon e il sistema Starship in sviluppo. La Connettività gestisce i servizi broadband Starlink e direct-to-device, mentre Starshield serve clienti della sicurezza nazionale. Il segmento AI include infrastrutture di calcolo, Grok e servizi di abbonamento e cloud correlati. Produzione, satelliti, siti di lancio, software e operazioni di rete sono gestiti all'interno di una piattaforma unica.
La strategia a lungo termine utilizza l'economia dei lanci per implementare su scala le proprie infrastrutture di comunicazioni e calcolo di SpaceX. Starlink serve consumatori, imprese, compagnie aeree e governi, con American Airlines, Southwest, Virgin Atlantic, Iberia e Aer Lingus tra le relazioni aeronautiche evidenziate. Le partnership mobili includono SoftBank, NTT Docomo e Spark NZ, mentre Starshield deteneva più di $6 miliardi di contratti pluriennali del governo statunitense. Starship rimane centrale perché la piena riutilizzabilità potrebbe ridurre i costi di implementazione per satelliti di nuova generazione e infrastrutture orbitali.
Leggi di più: Come l'IPO di SpaceX del 12 giugno sta lanciando Elon Musk oltre il patrimonio netto di mille miliardi di dollari
Panoramica degli Utili Q2 2026 di SpaceX (SPCX): Crescita dei Ricavi del 92% e Scala Starlink Supportano l'Espansione AI
SpaceX ha riportato ricavi Q2 di $7,814 miliardi contro circa $6,9 miliardi previsti, una perdita di $0,09 per azione contro un consensus di perdita di $0,26, e EBITDA aggiustato di $3,538 miliardi, in crescita del 191%. I ricavi della Connettività hanno raggiunto $4,291 miliardi e i ricavi AI hanno raggiunto $2,561 miliardi, mentre gli abbonati Starlink sono raddoppiati a 12 milioni. Il compromesso centrale è stato $18,369 miliardi di capex, inclusi $15,828 miliardi per le infrastrutture AI.
Leggi di più: Panoramica degli Utili Q2 2026 di SpaceX (SPCX): $18,37B AI Capex Scatena un Selloff di Prezzo del 13,61%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
$6,9B consensus |
$7,814B |
Superato. Circa $914M sopra il consensus; in crescita del 92% YoY. |
|
Perdita Q2 per azione |
-$0,26 consensus |
-$0,09 |
Superato. La perdita è stata $0,17 più stretta del previsto. |
|
EBITDA aggiustato Q2 |
$1,214B un anno prima |
$3,538B |
Espanso. Aumentato del 191% YoY. |
|
Ricavi Connettività |
$2,588B un anno prima |
$4,291B |
Espanso. Aumentato del 66% YoY. |
|
Ricavi AI |
$737M un anno prima |
$2,561B |
Accelerato. Aumentato del 247% YoY. |
|
Abbonati Starlink |
6,0M un anno prima |
12,0M |
Raddoppiati. Aggiunti 1,7M sequenzialmente. |
|
Spese in conto capitale Q2 |
$2,825B un anno prima |
$18,369B |
Aumentate. L'AI ha rappresentato $15,828B. |
|
Liquidità e titoli negoziabili |
— |
$100B |
Liquida. Supporta un backlog di $47,5B e un piano di investimento. |
- $7,814 miliardi di ricavi sono cresciuti del 92% e hanno superato di circa $914 milioni: Spazio, Connettività e AI si sono tutti espansi, con i ricavi totali che sono cresciuti da $4,071 miliardi. L'ampiezza della crescita riduce la dipendenza dai soli lanci e supporta un framework di valutazione multi-motore.
- La perdita di $0,09 per azione è stata $0,17 migliore del consensus: La perdita netta si è ridotta a $541 milioni da $1,008 miliardi. Il miglioramento mostra la leva operativa attraverso il portafoglio, anche se la redditività assoluta rimane insufficiente rispetto al programma di capitale dell'azienda e al cronoprogramma infrastrutturale ambizioso.
- $4,291 miliardi di ricavi della Connettività sono aumentati del 66%: Il reddito operativo del segmento è cresciuto del 79% a $1,656 miliardi e l'EBITDA aggiustato ha raggiunto $2,597 miliardi. Starlink sta quindi producendo un'economia attuale che può parzialmente finanziare progetti più rischiosi, inclusi lo sviluppo di Starship e le infrastrutture AI.
- $2,561 miliardi di ricavi AI sono aumentati del 247%: L'EBITDA aggiustato AI è diventato positivo a $1,146 miliardi, anche se la perdita operativa è rimasta $1,257 miliardi. La differenza evidenzia pesanti ammortamenti, compensi azionari e investimenti infrastrutturali dietro la crescita e l'attuale perdita operativa.
- $18,369 miliardi di capex hanno superato i ricavi di $10,555 miliardi: La spesa AI da sola ha raggiunto $15,828 miliardi. Il bilancio di $100 miliardi può assorbire gli investimenti a breve termine, ma la valutazione futura dipende da quegli asset che producono contratti durevoli, margini attraenti e flusso di cassa eventuale.
Prospettive di Investimento SpaceX (SPCX) 2026: Caso Rialzista $300 vs. Caso Ribassista $100
Le prospettive 2026 di SpaceX dipendono dal fatto che i profitti della Connettività e la domanda AI contrattualizzata possano supportare gli investimenti in Starship e calcolo senza pressione permanente del flusso di cassa. Gli obiettivi di Wall Street rimangono insolitamente dispersi perché piccole differenze nei costi di lancio a lungo termine, nella penetrazione satellitare e nei margini AI producono enormi cambiamenti di valutazione.
Il Caso Rialzista: Starlink e Starship Spingono SPCX Verso $300
Il Caso Rialzista presume che la Connettività continui a crescere sopra il 50%, Starship dimostri un riutilizzo affidabile e la domanda cloud contrattualizzata si converta in ricavi AI ad alto margine. Q2 ha già consegnato 12 milioni di abbonati Starlink, $1,656 miliardi di reddito operativo della Connettività e $14,1 miliardi di vendite cloud contrattualizzate.
Un movimento verso $300 richiede che le tappe di lancio e implementazione satellitare arrivino nei tempi previsti, che l'EBITDA aggiustato AI rimanga positivo e che la spesa in capitale produca ricavi visibili. Una crescita dei ricavi sopra il 60% con intensità capex in declino fornirebbe la conferma più forte.
Il Caso Base: La Crescita della Connettività Mantiene SPCX Tra $150 e $190
Il Caso Base presume che la crescita degli abbonati Starlink e delle imprese rimanga forte mentre la spesa per Starship e AI impedisca la conversione pulita del flusso di cassa libero. La posizione di liquidità di $100 miliardi limita la pressione finanziaria, anche se gli investitori applicano un multiplo più basso rispetto al rally immediato post-IPO.
SPCX potrebbe negoziare principalmente tra $150 e $190 se il reddito operativo della Connettività continua ad espandersi e il backlog rimane vicino a $47,5 miliardi. Un altro trimestre di capex sopra il doppio dei ricavi o aggiunte di abbonati in rallentamento indebolirebbero la fascia.
Il Caso Ribassista: Capex e Ritardi Tirano SPCX Verso $100
Il Caso Ribassista presume che lo sviluppo di Starship slitti, i contratti AI si convertano più lentamente e $18,369 miliardi di capex trimestrale rimangano elevati. La Connettività resta redditizia e continua ad aggiungere abbonati, ma non può finanziare ogni piattaforma di lancio, satellite e calcolo senza consumo di liquidità sostenuto.
Un movimento verso $100 diventa più probabile se le perdite operative AI rimangono sopra $1 miliardo, la crescita Starlink scende sotto il 30% o Starship manca importanti tappe di riutilizzo. Sotto quella combinazione, stime più basse e compressione dei multipli si rafforzerebbero a vicenda.
Previsioni di Prezzo del Titolo SPCX per il 2026 Secondo gli Analisti di Wall Street
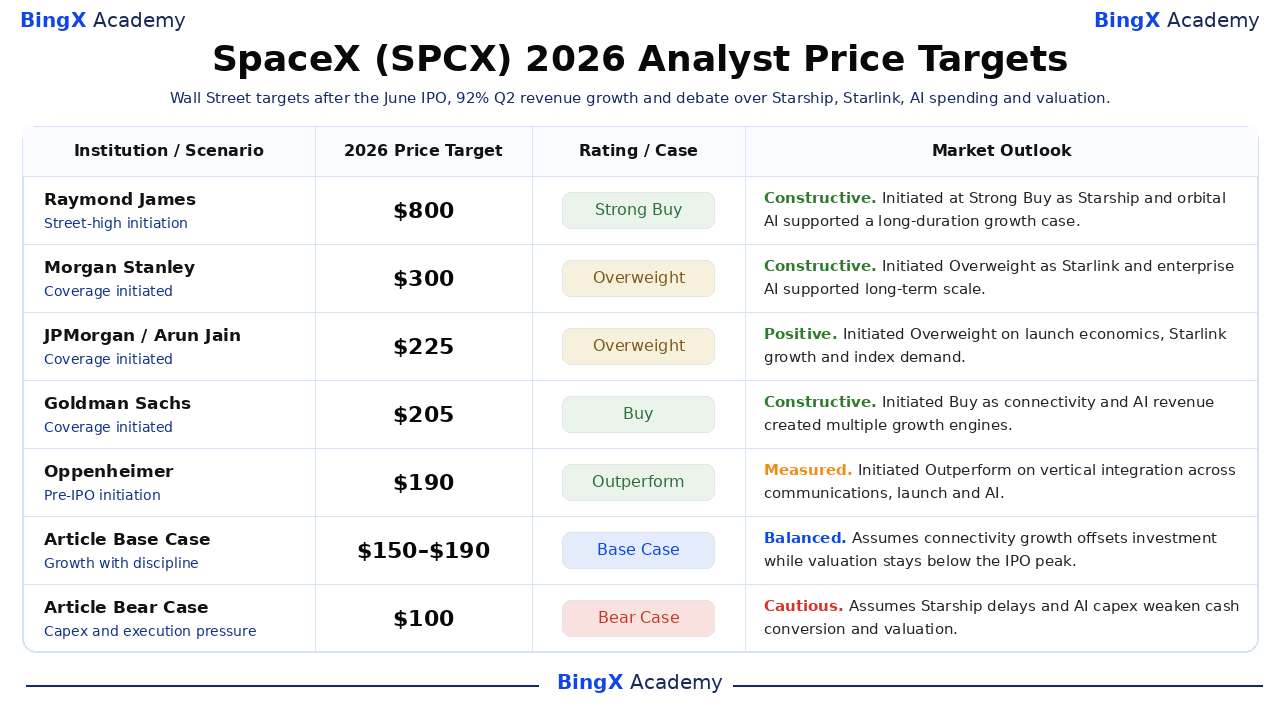
Le cinque azioni datate qui sotto mostrano obiettivi da $190 a $800, riflettendo assunzioni radicalmente diverse su Starship, Starlink, infrastrutture AI e margini a lungo termine. Sono punti di riferimento di terze parti piuttosto che una singola previsione di consensus, e le ultime due righe sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Raymond James |
$800 |
Strong Buy |
Costruttivo. 7 luglio: iniziato con un obiettivo Street-high basato su Starship, Starlink e AI orbitale. |
|
Morgan Stanley / Adam Jonas |
$300 |
Overweight |
Costruttivo. 7 luglio: iniziato mentre il dominio del lancio, Starlink e l'AI aziendale supportavano la scala. |
|
JPMorgan / Arun Jain |
$225 |
Overweight |
Positivo. 7 luglio: iniziato su economia di lancio riutilizzabile, crescita Starlink e domanda di indici. |
|
Goldman Sachs / Eric Sheridan |
$205 |
Buy |
Costruttivo. 7 luglio: iniziato mentre Connettività e AI creavano motori di crescita multipli. |
|
Oppenheimer / Timothy Horan |
$190 |
Outperform |
Misurato. 11 giugno: iniziato prima dell'IPO sull'integrazione verticale attraverso comunicazioni, lancio e AI. |
|
Caso Base dell'Articolo |
150–190 |
Caso Base |
Bilanciato. Presume che la crescita della Connettività compensi gli investimenti mentre la valutazione rimane sotto il picco IPO. |
|
Caso Ribassista dell'Articolo |
$100 |
Caso Ribassista |
Cauteloso. Presume che i ritardi di Starship e il capex AI indeboliscano la conversione di liquidità e la valutazione. |
Come Negoziare il Titolo SpaceX (SPCX) su BingX
Negozia la crescita Starlink di SpaceX, le tappe Starship e le prospettive di spesa AI utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SPCX può reagire bruscamente a lanci, contratti, capex e fornitura di lockup, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
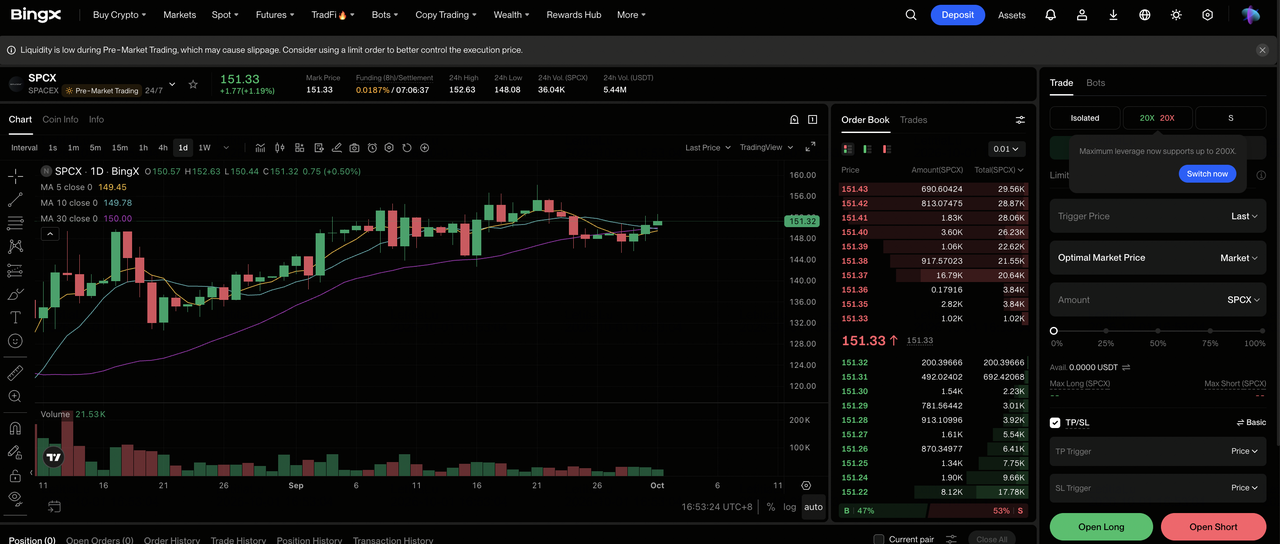
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona SpaceX (SPCX). Cerca e seleziona il contratto futures perpetui SPCX-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la crescita Starlink e l'esecuzione Starship migliorano. Seleziona Apri Short se capex, ritardi o pressione di valutazione si intensificano.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il movimento da $225,64 a $148,03 mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. SPCX può reagire rapidamente a test di volo, crescita di abbonati, premi governativi, contratti AI e sblocchi di azioni.
I 5 Principali Rischi da Monitorare per gli Investitori SpaceX nel 2026
La valutazione di SpaceX presume che diversi business ad alta intensità di capitale si ridimensionino con successo contemporaneamente. Ritardi nel lancio, nelle infrastrutture AI o nel finanziamento potrebbero ridurre materialmente il flusso di cassa futuro e la valutazione.
- I ritardi di Starship possono interessare diversi business: La riutilizzabilità supporta i costi di lancio, l'implementazione Starlink e le future infrastrutture orbitali. Ulteriori ritardi potrebbero aumentare i costi e spingere le tappe dei ricavi negli anni successivi.
- La spesa in capitale rimane estremamente alta: Il capex Q2 di $18,369 miliardi ha superato i ricavi di $10,555 miliardi. La spesa continuata a quel livello potrebbe mettere sotto pressione liquidità e flusso di cassa libero anche se l'EBITDA aggiustato rimane positivo.
- La redditività AI rimane non provata: I ricavi AI hanno raggiunto $2,561 miliardi, ma il segmento ha registrato una perdita operativa di $1,257 miliardi. Sarà necessaria un'utilizzo e margini più alti per giustificare la spesa infrastrutturale continuata.
- I rilasci di lockup possono aumentare l'offerta di azioni: Più azioni vincolate che diventano idonee alla vendita potrebbero mettere sotto pressione il titolo indipendentemente dalle prestazioni operative, specialmente se la domanda degli investitori si indebolisce.
- L'alta valutazione amplifica il rischio di esecuzione: Il controllo di voto del fondatore limita l'influenza delle minoranze, mentre gli obiettivi degli analisti vanno da $190 a $800. Anche modeste riduzioni nelle aspettative di crescita o margine a lungo termine potrebbero ridurre materialmente la valutazione.
Considerazioni Finali: Dovresti Investire in SpaceX nel 2026?
Il primo trimestre di azienda pubblica di SpaceX ha fornito evidenze insolitamente forti: i ricavi sono cresciuti del 92%, gli abbonati Starlink sono raddoppiati, il reddito operativo della Connettività ha raggiunto $1,656 miliardi e l'EBITDA aggiustato è aumentato del 191%. L'azienda ha anche chiuso Q2 con $100 miliardi di liquidità e $47,5 miliardi di backlog, dandole capacità sostanziale per finanziare lanci, satelliti e infrastrutture di calcolo.
Il Caso Rialzista richiede che Starship, Starlink e i contratti AI convertano la crescita in flusso di cassa, supportando un percorso verso $300. Il Caso Ribassista riflette $18,369 miliardi di capex trimestrale, ritardi ingegneristici e compressione di valutazione che potrebbero tirare SPCX verso $100. I trader conservativi potrebbero monitorare insieme aggiunte di abbonati, profitto della Connettività, perdita operativa AI, intensità capex e tappe di riutilizzo Starship.
Promemoria Rischio: Il trading e l'investimento in azioni come SPCX comporta un rischio di perdita di capitale. Battute d'arresto ingegneristiche, spesa in capitale, governance, cambiamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Come l'IPO di SpaceX del 12 giugno sta lanciando Elon Musk oltre il patrimonio netto di mille miliardi di dollari
- I Migliori Titoli Spaziali da Comprare Prima dell'IPO di SpaceX
- I Migliori Titoli di Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata AI
- Previsione di Prezzo Planet Labs (PL) 2026: Può la Domanda di Difesa Spingere PL Verso $35?
- Previsione di Prezzo Rocket Lab (RKLB) 2026: Possono Nuovo Razzo e Crescita di Difesa Spingere RKLB Verso $150?
