
RTX Corporation (RTX) è un' azienda aerospaziale e della difesa che opera attraverso Collins Aerospace, Pratt & Whitney e Raytheon. Collins fornisce avionica, interni, sistemi di attuazione e sistemi di missione, Pratt & Whitney costruisce motori per aeromobili commerciali e militari, e Raytheon produce missili, radar e sistemi di difesa aerea. Questo mix offre esposizione all'attività di volo delle compagnie aeree e alla spesa per la sicurezza governativa, ma rende anche i guadagni sensibili alle consegne di motori, alle prestazioni dei fornitori e ai costi dei programmi a prezzo fisso.
L'ultimo trimestre ha mostrato che entrambi i lati del portafoglio si stanno espandendo. Le vendite rettificate Q2 2026 di RTX Corporation hanno raggiunto 24,71 miliardi di dollari, in crescita del 14% su base annua, l'EPS rettificato è salito a 1,89 dollari da 1,56 dollari, e il portafoglio ordini è aumentato del 22% a 289 miliardi di dollari. Le vendite di Pratt & Whitney sono cresciute del 16% a 8,89 miliardi di dollari e le vendite di Raytheon sono aumentate del 18% a 8,27 miliardi di dollari, rendendo la produttività e la conversione dei margini le questioni di investimento centrali.
Le previsioni per le azioni RTX del 2026 si concentrano ora su due visioni concorrenti:
- Il caso della conversione del portafoglio ordini e dei margini: la domanda del mercato secondario commerciale, maggiori consegne di motori e il rifornimento di missili potrebbero convertire il portafoglio ordini commerciale di 170 miliardi di dollari e quello della difesa di 119 miliardi di dollari in una crescita più rapida dei guadagni e del flusso di cassa libero.
- Il caso della produzione e dei costi del programma: carenze di fornitori, lavori di ispezione GTF o crescita dei costi sui programmi di difesa a prezzo fisso potrebbero ritardare le consegne e impedire che la crescita dei ricavi produca l'espansione dei margini necessaria per una rivalutazione duratura.
Questa guida analizza le previsioni delle azioni RTX, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sui guadagni Q2 2026 del 23 luglio di RTX Corporation, sul deposito trimestrale e sui dati di mercato fino al 24 settembre, più come negoziare i futures delle azioni RTX su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di RTX Corporation Devono Sapere a Settembre 2026
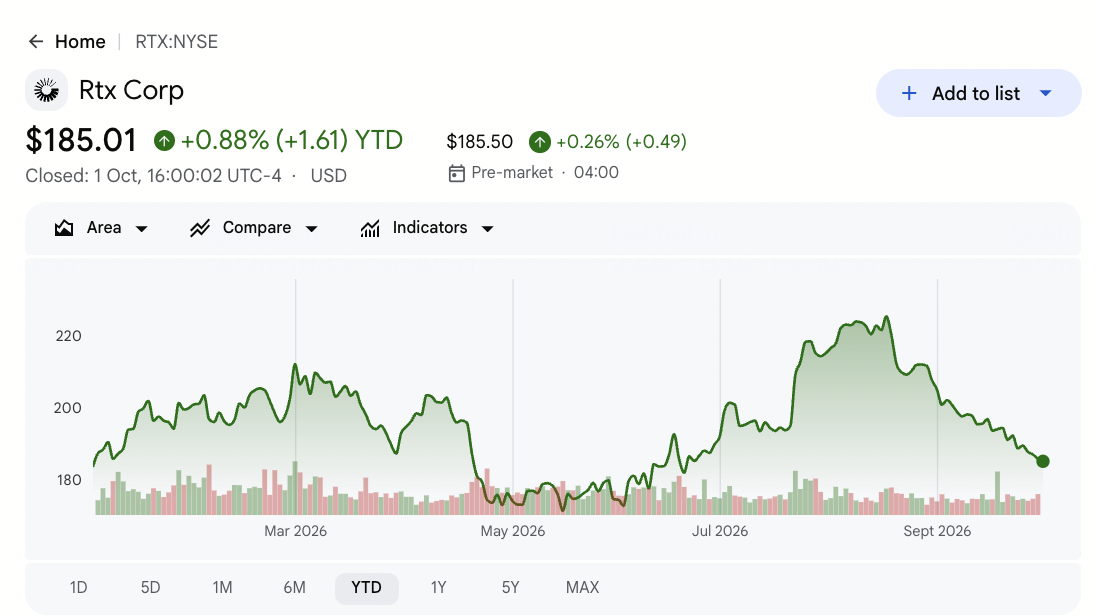
- RTX ha chiuso a 185,01 dollari il 2 ottobre ed è rimasta in rialzo del 2,84% su base annua: il titolo era arretrato dal suo massimo a 52 settimane di 226,88 dollari anche dopo un forte superamento nel Q2. Questo divario mostra che gli investitori stanno valutando prospettive di guadagni più ampie rispetto all'esecuzione della produzione, piuttosto che trattare la domanda della difesa da sola come sufficiente per una valutazione più alta.
- Le vendite rettificate Q2 hanno raggiunto 24,71 miliardi di dollari e sono aumentate del 14%: i ricavi hanno superato il consenso di 22,90 miliardi di dollari di 1,81 miliardi di dollari, mentre l'EPS rettificato di 1,89 dollari ha superato la stima di 1,66 dollari di 0,23 dollari. L'ampiezza del superamento indica che il trimestre ha beneficiato sia dell'aerospaziale commerciale che della difesa piuttosto che di un singolo programma.
- Il portafoglio ordini è salito del 22% a 289 miliardi di dollari: gli ordini commerciali rappresentavano 170 miliardi di dollari e gli ordini della difesa rappresentavano 119 miliardi di dollari, in aumento dal portafoglio ordini totale di 271 miliardi di dollari alla fine del Q1. Il libro più grande supporta la visibilità dei ricavi pluriennali, anche se i programmi di consegna e la capacità dei fornitori determinano quanto velocemente diventa liquido.
- Il management ha alzato le vendite rettificate 2026 a 95-96 miliardi di dollari: la fascia precedente era 92,5-93,5 miliardi di dollari, e il nuovo punto medio si trova 1,42 miliardi di dollari sopra la stima degli analisti di 94,08 miliardi di dollari citata dopo il rilascio. La guida dell'EPS rettificato si è anche spostata a 7,10-7,25 dollari da 6,70-6,90 dollari.
- Raytheon ha generato 10 miliardi di dollari di prenotazioni internazionali nel primo semestre: i clienti europei hanno contribuito con 7 miliardi di dollari mentre i governi hanno rifornito gli inventari di missili e difesa aerea. Questa domanda supporta la produzione di Patriot, Standard e AMRAAM, ma aumenta anche l'importanza dell'espansione delle fabbriche e della consegna puntuale.
Cos'è RTX Corporation (RTX)?
RTX è uno dei più grandi fornitori aerospaziali e della difesa al mondo. Collins Aerospace vende sistemi per aeromobili, avionica, interni e prodotti di aviazione connessa a compagnie aeree commerciali, produttori di aeromobili e clienti militari. Pratt & Whitney guadagna ricavi dalle consegne di motori e dal servizio post-vendita a lunga durata per la famiglia commerciale GTF e piattaforme militari come l'F135. Raytheon fornisce missili, radar, sensori e sistemi di difesa aerea integrati, creando un modello di business che combina consegne di equipaggiamenti con manutenzione e sostentamento ricorrenti.
La sua strategia a lungo termine è di aumentare la produzione sia nell'aerospaziale commerciale che nella difesa utilizzando un portafoglio ordini di 289 miliardi di dollari per supportare le decisioni sulla capacità. Pratt & Whitney fornisce motori GTF per aeromobili della famiglia Airbus A320neo e motori F135 per l'F-35 di Lockheed Martin, mentre i sistemi Patriot, Standard e AMRAAM di Raytheon servono gli Stati Uniti e i governi alleati. Collins supporta i produttori e operatori di aeromobili attraverso l'intero ciclo di vita del volo. Queste piattaforme installate possono creare decenni di domanda di pezzi e servizi, anche se fornitori e fabbriche devono tenere il passo con il programma di consegna.
Leggi di più: Top Titoli della Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'IA
Panoramica Guadagni Q2 2026 di RTX Corporation (RTX): Superamento dei Ricavi, Forte Portafoglio Ordini e Guida Più Alta
RTX ha riportato vendite rettificate Q2 di 24,71 miliardi di dollari contro 22,90 miliardi di dollari previsti, EPS rettificato di 1,89 dollari contro 1,66 dollari previsti, e reddito netto GAAP di 2,14 miliardi di dollari. Le vendite di Pratt & Whitney sono aumentate del 16% a 8,89 miliardi di dollari, le vendite di Raytheon sono aumentate del 18% a 8,27 miliardi di dollari, e il portafoglio ordini ha raggiunto 289 miliardi di dollari. Il management ha alzato la guida delle vendite rettificate a 95-96 miliardi di dollari e l'EPS rettificato a 7,10-7,25 dollari, lasciando la produzione e la conversione di cassa come i principali vincoli.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Vendite rettificate Q2 |
22,90 mld consenso |
24,71 mld |
Superamento. 1,81 mld sopra il consenso; +14% su base annua. |
|
EPS rettificato Q2 |
1,66$ consenso |
1,89$ |
Superamento. 0,23$ sopra il consenso e in aumento da 1,56$. |
|
Reddito netto GAAP Q2 |
— |
2,14 mld |
Positivo. Pari a 1,57$ per azione diluita. |
|
Vendite Pratt & Whitney |
— |
8,89 mld |
Accelerato. +16% sulla domanda di motori e servizi. |
|
Vendite Raytheon |
— |
8,27 mld |
Accelerato. +18% sulla domanda di missili e difesa aerea. |
|
Portafoglio ordini fine trimestre |
271 mld a fine Q1 |
289 mld |
Espanso. +22% su base annua, inclusi 170 mld commerciali e 119 mld difesa. |
|
Previsioni vendite rettificate 2026 |
Precedente 92,5-93,5 mld |
95-96 mld |
Alzato. Punto medio 1,42 mld sopra il consenso di 94,08 mld. |
|
Previsioni EPS rettificato 2026 |
Precedente 6,70-6,90$ |
7,10-7,25$ |
Alzato. Punto medio 0,26$ sopra il consenso di 6,92$. |
|
Previsioni flusso di cassa libero 2026 |
Precedente 7,5-8,0 mld |
8,5-8,75 mld |
Alzato. Operazioni più forti hanno migliorato le aspettative di cassa. |
- Le vendite rettificate di 24,71 miliardi di dollari hanno superato il consenso di 1,81 miliardi di dollari: l'aumento del 14% è stato abbastanza ampio da supportare una guida annuale più alta, mostrando che la domanda del mercato secondario commerciale e della difesa stanno contribuendo contemporaneamente. La nuova fascia annuale di 95-96 miliardi di dollari rende più importante l'esecuzione delle consegne nel secondo semestre.
- L'EPS rettificato di 1,89 dollari ha superato le stime di 0,23 dollari: l'EPS è anche salito da 1,56 dollari di un anno fa, indicando che la crescita dei ricavi sta raggiungendo i guadagni anche mentre RTX finanzia la capacità e il recupero dei fornitori. L'aumento supporta le previsioni annuali alzate di 7,10-7,25 dollari.
- Le vendite di Pratt & Whitney sono aumentate del 16% a 8,89 miliardi di dollari: la domanda di GTF e motori militari ha rafforzato l'opportunità della base installata, anche se la disponibilità di motori e i programmi di ispezione governano ancora il ritmo delle consegne e del profitto del mercato secondario. La produzione puntuale è essenziale per trasformare la domanda in margine.
- Le vendite di Raytheon sono aumentate del 18% a 8,27 miliardi di dollari: la domanda per i sistemi Patriot, Standard e AMRAAM ha guidato la crescita, e 7 miliardi di dollari delle prenotazioni internazionali del primo semestre da 10 miliardi di dollari dell'unità sono venuti dall'Europa. Questi premi supportano l'espansione della capacità ma aumentano i requisiti di consegna.
- Il portafoglio ordini si è espanso a 289 miliardi di dollari da 271 miliardi di dollari in un trimestre: l'aumento sequenziale di 18 miliardi di dollari fornisce visibilità, ma il beneficio di valutazione dipende dalla conversione degli ordini in consegne senza costi eccessi o uso di capitale circolante. Gli ordini commerciali rappresentavano 170 miliardi di dollari del totale.
Prospettive di Investimento 2026 per RTX Corporation (RTX): Caso Rialzista 260$ vs Caso Ribassista 165$
Le prospettive 2026 di RTX dipendono dal fatto che il suo grande portafoglio ordini possa tradursi in ricavi, margini e flusso di cassa più forti mentre continuano il recupero aerospaziale e la domanda della difesa. Il potenziale rialzista deriva da maggiore attività del mercato secondario, crescita della produzione e migliore esecuzione, mentre i vincoli dei fornitori, i costi dei programmi e i ritardi nelle consegne rimangono i rischi principali.
Il Caso Rialzista: Forte Conversione del Portafoglio Ordini Spinge RTX Verso 260$
Il Caso Rialzista assume che l'attività del mercato secondario commerciale rimanga forte, Pratt & Whitney aumenti le consegne di motori e Raytheon espanda la produzione di missili. Il portafoglio ordini di 289 miliardi di dollari si converte senza problemi, mentre un mix di servizi più forte e un volume di produzione più alto permettono alla crescita del profitto di superare le vendite.
Un movimento verso 260$ richiederebbe vendite rettificate vicine o superiori a 96 miliardi di dollari, EPS sopra il tetto della guida di 7,25 dollari e flusso di cassa libero sopra 8,5 miliardi di dollari. Costi di ispezione GTF stabili e domanda europea della difesa continua fornirebbero la conferma più chiara.
Il Caso Base: Crescita Aerospaziale e della Difesa Stabile Mantiene RTX Tra 205$ e 235$
Il Caso Base assume che la domanda rimanga sana in Collins, Pratt & Whitney e Raytheon, ma i vincoli dei fornitori e i costi dei programmi limitino l'espansione dei margini. Le vendite rimangono nella fascia da 95 a 96 miliardi di dollari, mentre il portafoglio ordini rimane sopra 280 miliardi di dollari e supporta una crescita costante.
RTX potrebbe negoziare principalmente tra 205$ e 235$ sotto queste condizioni. EPS rettificato nella fascia 7,10-7,25 dollari, flusso di cassa libero sopra 8 miliardi di dollari e consegne di motori costanti supporterebbero la fascia. Ulteriori ritardi nella produzione indebolirebbero l'estremità superiore.
Il Caso Ribassista: Produzione Più Lenta e Costi Più Alti Tirano RTX Verso 165$
Il Caso Ribassista assume che le consegne di motori rallentino, le carenze di fornitori persistano e i programmi di difesa a prezzo fisso assorbano costi di manodopera e materiali più alti. I ricavi potrebbero ancora crescere dal portafoglio ordini, ma una conversione più debole ridurrebbe profitto e flusso di cassa mentre si pressiona il multiplo di valutazione.
Un movimento verso 165$ diventerebbe più probabile se la guida delle vendite scendesse sotto 95 miliardi di dollari, il flusso di cassa libero cadesse sotto 8 miliardi di dollari, o la conversione del portafoglio ordini rallentasse. Costi di ispezione GTF più alti o addebiti aggiuntivi dei programmi di difesa aumenterebbero la pressione al ribasso.
Previsioni del Prezzo delle Azioni RTX per il 2026 da Parte degli Analisti di Wall Street
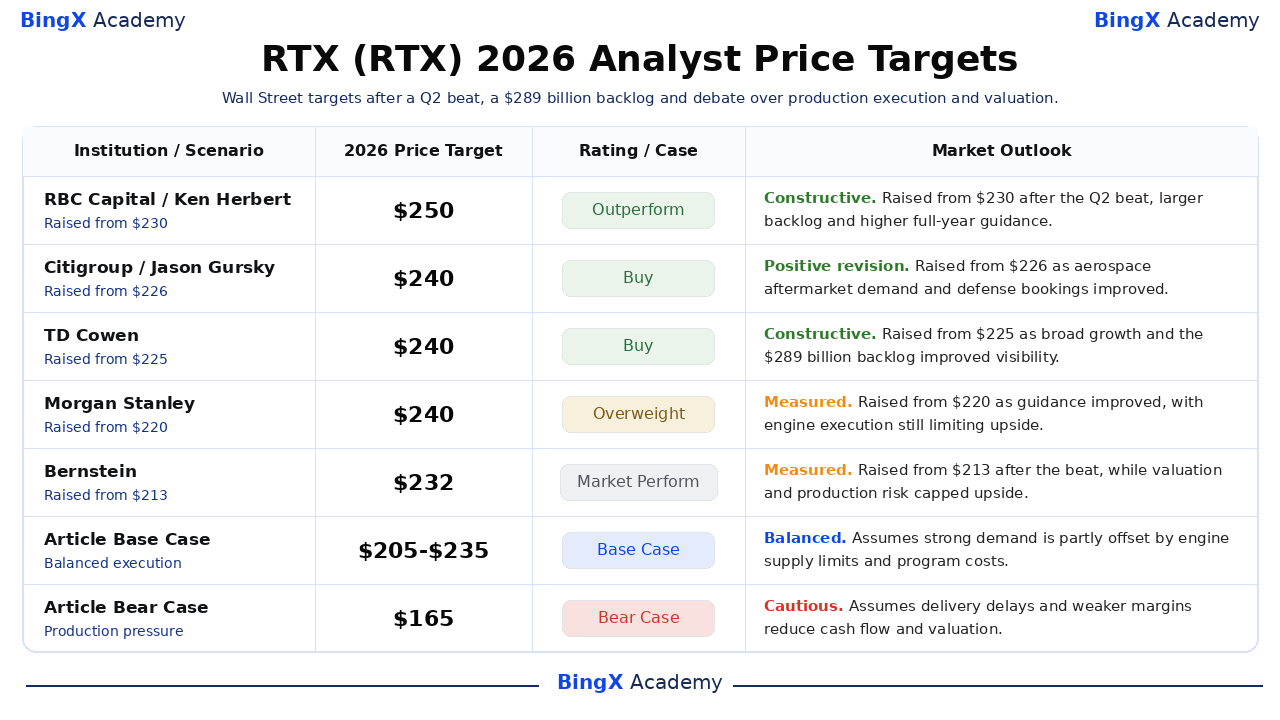
Queste cinque azioni di analisti datate vanno da 232$ a 250$ e riflettono diverse assunzioni sulla durabilità del mercato secondario, prenotazioni della difesa, esecuzione della produzione e valutazione. Gli obiettivi si collocano sopra la chiusura del 24 settembre di 188,61$, anche se ciascuno dipende da consegne e conversione di cassa più forti. Le righe Base e Ribassista sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
RBC Capital / Ken Herbert |
250$ |
Outperform |
Costruttivo. 24 luglio: alzato da 230$ dopo il superamento Q2, portafoglio ordini più grande e guida annuale più alta. |
|
Citigroup / Jason Gursky |
240$ |
Buy |
Revisione positiva. 13 agosto: alzato da 226$ mentre la domanda del mercato secondario aerospaziale e le prenotazioni della difesa sono migliorate. |
|
TD Cowen / Gautam Khanna |
240$ |
Buy |
Costruttivo. 27 luglio: alzato da 225$ mentre la crescita ampia e il portafoglio ordini di 289 miliardi di dollari hanno migliorato la visibilità. |
|
Morgan Stanley / Kristine Liwag |
240$ |
Overweight |
Misurato. 24 luglio: alzato da 220$ mentre la guida è migliorata, con l'esecuzione dei motori che ancora limita il rialzo. |
|
Bernstein / Douglas Harned |
232$ |
Market Perform |
Misurato. 24 luglio: alzato da 213$ dopo il superamento, mentre valutazione e rischio di produzione hanno limitato il rialzo. |
|
Caso Base Articolo |
205-235$ |
Caso Base |
Equilibrato. Assume che la forte domanda sia parzialmente compensata dai limiti di fornitura motori e costi dei programmi. |
|
Caso Ribassista Articolo |
165$ |
Caso Ribassista |
Prudente. Assume che ritardi nelle consegne e margini più deboli riducano il flusso di cassa e la valutazione. |
Come Negoziare le Azioni di RTX Corporation (RTX) su BingX
Negozia le prospettive aerospaziali-commerciali, prenotazioni della difesa e produzione di RTX utilizzando BingX TradFi e gli strumenti BingX AI. Poiché RTX può reagire bruscamente a guadagni, assegnazioni di contratti e aggiornamenti sui motori, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
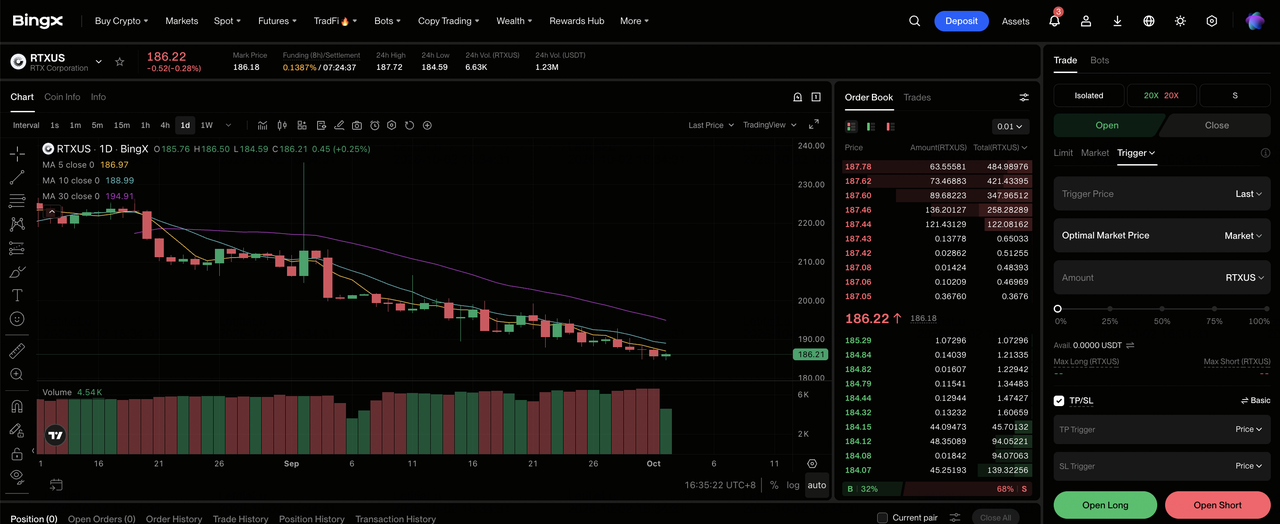
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona RTX Corporation (RTX). Cerca e seleziona il contratto futures perpetui RTXUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la conversione del portafoglio ordini, le consegne di motori e i margini della difesa migliorano. Seleziona Apri Short se ritardi nella produzione o costi dei programmi indeboliscono la conversione di cassa.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il ritiro da un massimo a 52 settimane di 226,88$ a 188,61$ mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver entrato nel trade. RTX può reagire rapidamente a guadagni, guida, consegne di aeromobili, ispezioni di motori, premi di missili e cambiamenti del budget della difesa.
I 5 Principali Rischi da Monitorare per gli Investitori di RTX Corporation nel 2026
RTX combina forte domanda del mercato finale con produzione complessa e contratti a lunga durata, quindi i fallimenti dell'esecuzione possono ridurre il valore per azione anche quando il portafoglio ordini sta crescendo.
- Le carenze di fornitori possono ritardare le consegne di motori e sistemi: le vendite di Pratt & Whitney sono aumentate del 16% a 8,89 miliardi di dollari, tuttavia fusioni, elettronica o manodopera vincolate potrebbero impedire alla produzione di soddisfare la domanda e differire sia i ricavi che la liquidità del mercato secondario.
- I programmi di difesa a prezzo fisso possono assorbire l'inflazione dei costi: le vendite di Raytheon sono aumentate del 18% a 8,27 miliardi di dollari, ma i costi di manodopera, materiali o riprogettazione su contratti più vecchi possono comprimere i margini prima che i nuovi prezzi raggiungano il conto economico. Ciò indebolirebbe l'EPS nonostante consegne più alte.
- I costi di ispezione GTF possono pressare la conversione di cassa: Pratt & Whitney deve supportare le compagnie aeree attraverso ispezioni e lavoro di gestione della flotta. Compensi più alti o spese per visite in officina potrebbero ridurre il flusso di cassa libero previsto dalle previsioni di 8,5-8,75 miliardi di dollari.
- I bilanci governativi possono spostare i tempi di assegnazione e consegna: il portafoglio ordini della difesa totalizza 119 miliardi di dollari, tuttavia stanziamenti, approvazioni all'esportazione e priorità dei clienti possono spostare i programmi di produzione. I ritardi rallenterebbero il recupero del capitale circolante, differirebbero l'utilizzo delle fabbriche e ridurrebbero la visibilità dei guadagni a breve termine.
- Un rallentamento dell'aerospaziale commerciale può indebolire la domanda del mercato secondario: il portafoglio ordini commerciale di 170 miliardi di dollari beneficia di alta attività di volo e flotte più vecchie. Traffico aereo più basso, shock del carburante o un arrivo più veloce di nuovi aeromobili potrebbero ridurre la domanda di servizi e pressare i margini di Collins e Pratt.
Considerazioni Finali: Dovresti Investire in RTX Corporation nel 2026?
RTX è entrata nel secondo semestre con un ampio superamento, guida più alta e un portafoglio ordini di 289 miliardi di dollari. Le vendite rettificate Q2 sono aumentate del 14% a 24,71 miliardi di dollari, l'EPS rettificato ha raggiunto 1,89 dollari e il management ha alzato le vendite rettificate annuali a 95-96 miliardi di dollari. Queste cifre supportano la tesi di crescita, anche se il calo dal massimo a 52 settimane mostra che gli investitori richiedono ancora prova della produzione e conversione di cassa.
Il Caso Rialzista richiede che consegne di motori, produzione di missili e margini del mercato secondario spingano le azioni verso 260$. Il Caso Ribassista riflette ritardi dei fornitori e pressione dei costi dei programmi verso 165$. I trader conservatori potrebbero aspettare un portafoglio ordini sopra 280 miliardi di dollari, flusso di cassa libero sopra 8,5 miliardi di dollari e prove che l'EPS rettificato possa superare 7,25$ prima di aumentare l'esposizione.
Promemoria sui Rischi: Negoziare e investire in azioni come RTX comporta un alto rischio di perdita di capitale. Cicli aerospaziali, budget della difesa, vincoli dei fornitori, ispezioni di motori, costi dei programmi, cambiamenti di valutazione e leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top Titoli della Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'IA
- Top Titoli Spaziali da Comprare Prima dell'IPO di SpaceX
- Previsione Prezzo Lockheed Martin (LMT) 2026: Può il Portafoglio Ordini Record Spingere LMT Verso 700$?
- Previsione Prezzo Rocket Lab (RKLB) 2026: Possono Nuovo Razzo e Crescita della Difesa Spingere RKLB Verso 150$?
- Previsione Prezzo Redwire (RDW) 2026: Possono Ordini Spaziali e della Difesa Spingere RDW Verso 24$?
- Previsione Prezzo Sidus Space (SIDU) 2026: Possono Crescita Satellitare e IA Edge Spingere SIDU Verso 6$?
