

Red Cat Holdings (RCAT) sviluppa droni di fabbricazione americana e sistemi autonomi per clienti della difesa, della sicurezza nazionale e della sicurezza pubblica. Teal Drones e FlightWave Aerospace forniscono aeromobili tattici guidati da Black Widow ed Edge 130, mentre Blue Ops estende la piattaforma ai veicoli di superficie senza equipaggio. Questa strategia multi-dominio amplia il mercato indirizzabile, ma lascia RCAT sensibile ai tempi di assegnazione governativa, all'esecuzione della produzione e alle perdite operative.
Il Q2 di RCAT ha mostrato una crescita rapida da una base ridotta con la redditività ancora incerta. I ricavi hanno raggiunto 20,19 milioni di dollari, in crescita del 527% anno su anno ma 2,39 milioni di dollari al di sotto del consenso, mentre il margine lordo è migliorato al 16,1% dall'11,6%. Il management ha riconfermato da 150 milioni a 180 milioni di dollari di ricavi per il 2026, il che significa che la rampa di spedizioni della seconda metà deve essere molto più grande della prima.
La previsione del titolo RCAT per il 2026 ora si concentra su due punti di vista concorrenti:
- Il caso di conversione del programma e scala di produzione: Le consegne di Black Widow, la domanda degli alleati e i premi marittimi convertono il backlog in spedizioni mentre un maggiore utilizzo della fabbrica sposta il margine lordo verso la gamma del 25% al 30%.
- Il caso di ritardo dei premi e finanziamento: Le decisioni di approvvigionamento si spostano a destra, i costi di produzione rimangono elevati e le perdite operative consumano liquidità prima che i ricavi annuali raggiungano l'obiettivo di 150-180 milioni di dollari.
Questa guida analizza la previsione del titolo RCAT, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio Q2 del 6 agosto 2026 di Red Cat, il deposito trimestrale e i dati di mercato fino al 24 settembre.
Le 5 Cose Principali che gli Investitori di Red Cat Devono Sapere a Settembre 2026
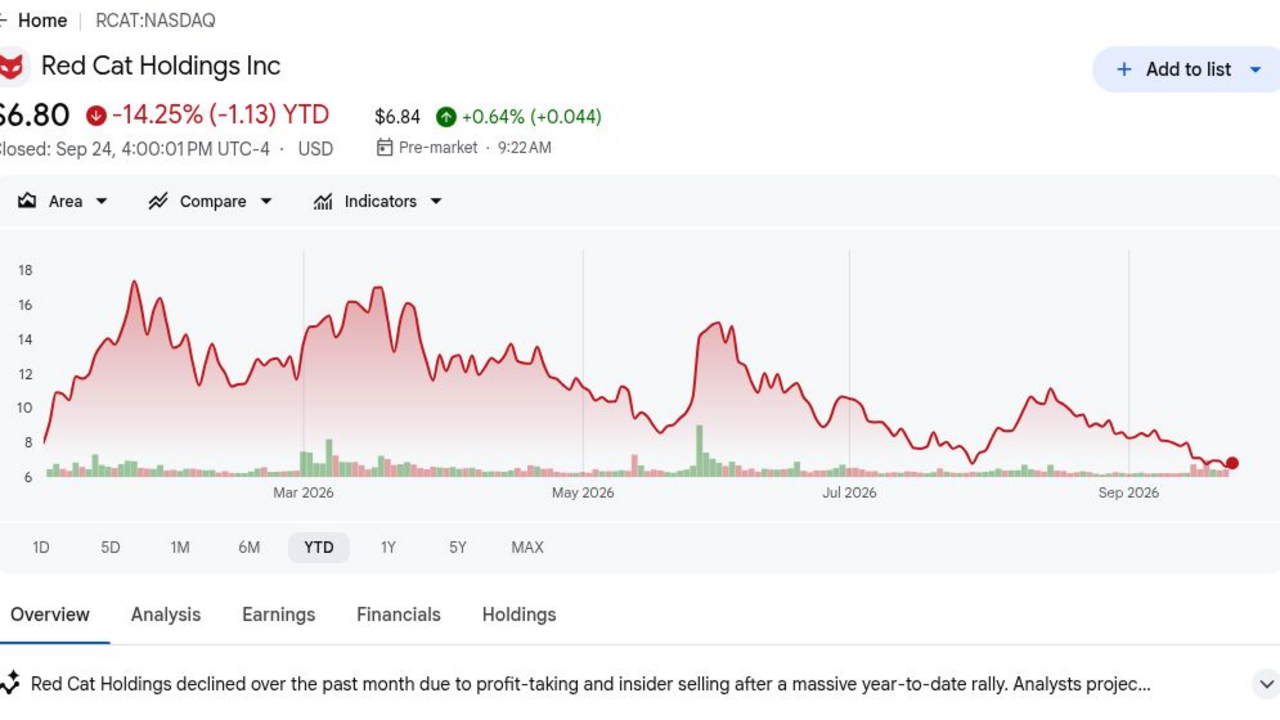
- La chiusura a $6,80 ha lasciato RCAT in calo del 14,25% YTD: Il prezzo di riferimento del 24 settembre si posizionava 64% sotto il massimo di 52 settimane di $18,78. Il drawdown mostra che gli investitori hanno scontato una conversione più lenta dei premi anche se l'obiettivo di consenso di $16,50 rimaneva più del doppio della chiusura.
- $20,19 milioni di ricavi Q2 sono aumentati del 527%: Le vendite sono salite da $3,2 milioni di un anno prima, ma hanno mancato il consenso di $22,58 milioni di $2,39 milioni. La combinazione conferma una forte scalabilità e mostra perché i tempi di spedizione contano ancora nei risultati trimestrali.
- Il margine lordo del 16,1% è migliorato di 4,5 punti percentuali: L'utile lordo ha raggiunto $3,3 milioni contro $0,4 milioni di un anno prima, e il margine è salito dal 12,7% nel Q1. Un migliore assorbimento dei costi fissi supporta il modello, anche se il livello rimane sotto i fornitori della difesa maturi.
- Da $150 milioni a $180 milioni di ricavi annuali rimane l'obiettivo: Il consenso si attestava vicino a $155,05 milioni, all'interno della gamma del management. Raggiungere anche la fascia bassa richiede una ripida rampa della seconda metà, rendendo la produzione di Black Widow e le spedizioni marittime il test di esecuzione centrale.
- Gli obiettivi degli analisti da $25 a $9 mostrano un disaccordo insolitamente ampio: L'obiettivo di $25 di Roth Capital presume un percorso verso margini lordi del 30%, mentre l'obiettivo di $9 di Piper Sandler aspetta premi più convalidati. Il gap di $16 cattura come i risultati degli appalti possano cambiare rapidamente sia le stime che la valutazione.
Che Cos'è Red Cat Holdings (RCAT)?
Red Cat è una azienda tecnologica della difesa con sede negli Stati Uniti focalizzata su piccoli aeromobili senza pilota e sistemi robotici autonomi. Teal Drones produce i quadricotteri Black Widow e Teal 2, FlightWave Aerospace aggiunge la piattaforma VTOL Edge 130 a lunga autonomia, e la linea FANG affronta le missioni in prima persona. I ricavi provengono principalmente da hardware, software, accessori e consegne di programmi governativi. La base clienti include rami militari statunitensi, agenzie federali, organizzazioni di sicurezza pubblica e acquirenti della difesa alleati.
Il piano a lungo termine è costruire una Famiglia di Sistemi connessa attraverso aria, terra e mare piuttosto che affidarsi a un solo aeromobile. Black Widow ancora il programma Short Range Reconnaissance dell'Esercito degli Stati Uniti, mentre Edge 130 amplia le scelte di autonomia e carico utile. Blue Ops e la sua partnership Havoc estendono l'autonomia collaborativa ai veicoli di superficie senza equipaggio. Red Cat sta anche espandendo la produzione domestica, integrando acquisizioni e perseguendo relazioni di produzione nazionali per clienti internazionali, il che può aumentare la domanda indirizzabile se i programmi si convertono in ordini finanziati.
Leggi di più: I Migliori Titoli della Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'AI
Panoramica Utili Q2 2026 di Red Cat Holdings (RCAT): Crescita dei Ricavi e Miglioramento dei Margini Evidenziano la Sfida dell'Esecuzione
Red Cat ha riportato $20,19 milioni di ricavi contro $22,58 milioni attesi, una perdita GAAP di $0,26 per azione contro una perdita di consenso di $0,17, e $3,3 milioni di utile lordo. I ricavi sono aumentati del 527%, il margine lordo ha raggiunto il 16,1% dall'11,6% di un anno prima e la liquidità più titoli negoziabili è ammontata a $131,9 milioni. Il management ha riconfermato da $150 milioni a $180 milioni di ricavi per il 2026, lasciando l'esecuzione concentrata nella seconda metà.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
$22,58M consenso |
$20,19M |
Mancato. $2,39M sotto il consenso; +527% YoY. |
|
EPS diluito GAAP Q2 |
-$0,17 consenso |
-$0,26 |
Mancato. La perdita è stata $0,09 più ampia del consenso. |
|
Utile lordo Q2 |
$0,4M un anno prima |
$3,3M |
Migliorato. Aumentato di $2,9M con la scalabilità del volume. |
|
Margine lordo Q2 |
11,6% un anno prima; 12,7% in Q1 |
16,10% |
Espanso. +4,5 punti YoY e 3,4 punti sequenzialmente. |
|
Perdita operativa Q2 |
— |
-$27,3M |
Pressione. La perdita è rimasta maggiore dei ricavi trimestrali. |
|
Liquidità e titoli negoziabili |
— |
$131,9M |
Finanziato. Il saldo supporta la spesa per produzione e integrazione. |
|
Obiettivo ricavi FY2026 |
$155,05M consenso |
150M–180M |
Riconfermato. La fascia bassa è rimasta vicina al consenso. |
- $20,19 milioni di ricavi sono cresciuti del 527% ma hanno mancato di $2,39 milioni: Le vendite sono aumentate da $3,2 milioni di un anno prima mentre le consegne della difesa si espandevano. Il mancato raggiungimento mostra che la crescita da sola non rimuove il rischio di tempistica perché poche date di accettazione o spedizione possono spostare i ricavi trimestrali.
- La perdita GAAP per azione di $0,26 è stata $0,09 più ampia del consenso: La perdita operativa ha raggiunto $27,3 milioni, superando i ricavi trimestrali riportati. Red Cat ha quindi bisogno di più della crescita delle vendite, poiché l'utilizzo della fabbrica e le spese operative devono migliorare insieme prima che la scala crei guadagni per azione.
- $3,3 milioni di utile lordo sono aumentati di $2,9 milioni: Il margine lordo è salito al 16,1% dall'11,6% di un anno prima e dal 12,7% nel Q1. Il progresso sequenziale supporta la tesi di produzione del management, anche se servono altri nove-quattordici punti per avvicinarsi alla gamma a lungo termine del 25%-30%.
- $131,9 milioni di liquidità forniscono pista di produzione: Liquidità e titoli negoziabili riducono la pressione di finanziamento immediata mentre Red Cat integra FlightWave ed espande la capacità. Il saldo importa perché l'azienda deve finanziare inventario e manodopera prima che le grandi consegne governative si traducano in liquidità del cliente.
- Da $150 milioni a $180 milioni di ricavi annuali sono stati riconfermati: La fascia bassa si situa vicino al consenso di $155,05 milioni, ma i risultati del primo semestre lasciano la maggior parte delle vendite per i trimestri successivi. Gli investitori hanno bisogno di prove che i programmi contrattualizzati stanno passando attraverso la produzione piuttosto che rimanere opportunità di pipeline a lunga durata.
Prospettive di Investimento 2026 di Red Cat Holdings (RCAT): Caso Rialzista $18 vs Caso Ribassista $5
Le prospettive 2026 di Red Cat dipendono da se la rapida crescita dei ricavi possa tradursi in consegne di droni consistenti, margini più forti e perdite operative minori. Il potenziale rialzista viene dalla conversione dei programmi e dall'espansione della domanda della difesa, mentre i tempi dei premi, l'esecuzione della produzione e l'utilizzo della liquidità rimangono i rischi principali.
Il Caso Rialzista: La Crescita dei Programmi Droni Spinge RCAT Verso $18
Il Caso Rialzista presume che la produzione di Black Widow, la domanda internazionale di piccoli droni e i programmi marittimi creino una cadenza di spedizioni più forte. I ricavi Q2 sono aumentati del 527% e il margine lordo ha raggiunto il 16,1%, mostrando che un volume maggiore può migliorare l'efficienza di produzione da una base bassa.
Un movimento verso $18 richiederebbe ricavi annuali vicini alla fascia alta di $180 milioni, margine lordo che si avvicina al 25% e premi finanziati che si estendono nel 2027. Le perdite operative dovrebbero anche restringersi da $27,3 milioni così che vendite maggiori si traducano in economia per azione più forte.
Il Caso Base: Consegne Costanti Mantengono RCAT Tra $9 e $14
Il Caso Base presume che i ricavi crescano rapidamente mentre le consegne di Black Widow ed Edge 130 si espandono, anche se i programmi di accettazione del cliente rimangono irregolari. Il margine lordo migliora sopra il 20%, ma gli investimenti in produzione e lo sviluppo di Blue Ops mantengono l'azienda non redditizia per il resto dell'anno.
RCAT potrebbe negoziare principalmente tra $9 e $14 se i ricavi raggiungono la fascia bassa di $150 milioni e la liquidità rimane sopra $100 milioni. Consegne trimestrali consistenti supporterebbero la gamma, mentre premi mancati o margini sotto il 15% la indebolirebbero.
Il Caso Ribassista: Ordini Più Lenti Tirano RCAT Verso $5
Il Caso Ribassista presume che le decisioni di approvvigionamento si spostino nel 2027 e la capacità di produzione funzioni sotto le aspettative. Con una perdita operativa trimestrale di $27,3 milioni, un volume di produzione inferiore ridurrebbe l'assorbimento dei costi fissi e renderebbe più difficile mantenere il miglioramento del margine lordo del 16,1%.
Un movimento verso $5 diventerebbe più probabile se i ricavi annuali scendessero sotto $150 milioni, il margine lordo tornasse verso il 12%, o la liquidità diminuisse rapidamente da $131,9 milioni. Finanziamenti azionari aggiuntivi ridurrebbero il valore per azione della crescita futura dei programmi.
Previsioni del Prezzo del Titolo RCAT per il 2026 degli Analisti di Wall Street
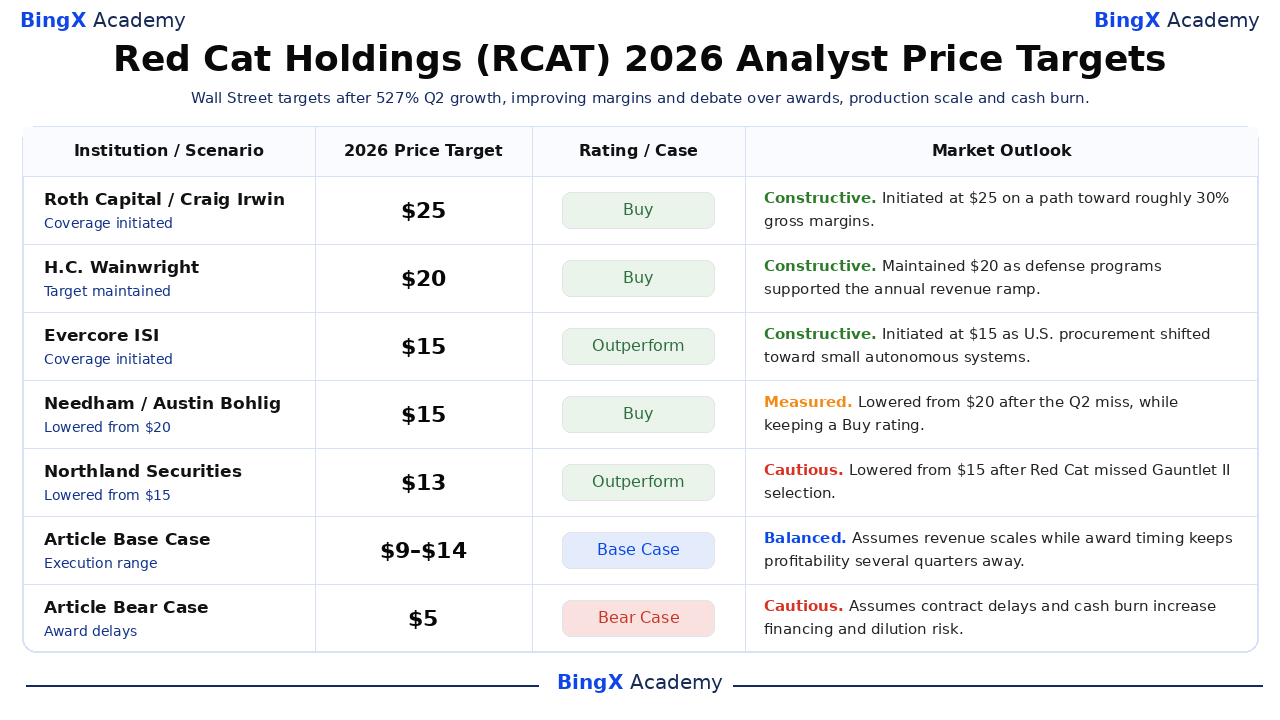
Sei azioni datate producono una gamma di obiettivi da $9 a $25, riflettendo punti di vista divergenti sulla conversione dei programmi e sulla scala di produzione. Questi sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe finali Base e Ribassista sono scenari editoriali di BingX Academy e rimangono separati dalla ricerca di Wall Street.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Roth Capital |
$25 |
Compra |
Costruttivo. 1 giugno: avviato su un percorso verso circa 30% di margini lordi con la scalabilità del volume. |
|
H.C. Wainwright |
$20 |
Compra |
Costruttivo. 7 agosto: mantenuto l'obiettivo mentre i programmi di difesa supportavano la rampa dei ricavi. |
|
Evercore ISI |
$15 |
Outperform |
Costruttivo. 31 agosto: avviato mentre gli appalti statunitensi si spostavano verso piccoli sistemi autonomi. |
|
Needham |
$15 |
Compra |
Misurato. 7 agosto: abbassato da $20 dopo il miss Q2 mantenendo un rating Compra. |
|
Northland Securities |
$13 |
Outperform |
Cauto. 17 settembre: abbassato da $15 dopo che Red Cat ha mancato la selezione Gauntlet II. |
|
Piper Sandler |
$9 |
Neutrale |
Cauto. 2 settembre: avviato in attesa di premi militari e governativi più convalidati. |
|
Caso Base Articolo |
9–14 |
Caso Base |
Equilibrato. Presume che i ricavi si scalino mentre i tempi dei premi mantengono la redditività a diversi trimestri di distanza. |
|
Caso Ribassista Articolo |
$5 |
Caso Ribassista |
Cauto. Presume che i ritardi contrattuali e il consumo di liquidità aumentino il rischio di finanziamento e diluizione. |
I 5 Principali Rischi da Monitorare per gli Investitori di Red Cat nel 2026
La valutazione di Red Cat dipende dal trasformare le opportunità della difesa in consegne redditizie. Ogni rischio sotto può ridurre la visibilità dei ricavi, la pista di liquidità o il valore per azione assegnato ai programmi futuri.
- I tempi dei premi possono spostare i ricavi tra anni: Gli appalti governativi includono test, proteste, budget e pietre miliari di accettazione. Un programma ritardato può spostare una grande porzione dell'obiettivo di $150-180 milioni nel 2027 senza eliminare la domanda sottostante.
- La scala di produzione potrebbe non produrre abbastanza margine: Il margine lordo è migliorato al 16,1%, ma l'azienda ha ancora riportato una perdita operativa di $27,3 milioni. I costi dei componenti, le rilavorazioni o il basso utilizzo potrebbero impedire al volume di tradursi in redditività.
- La concentrazione dei clienti aumenta la volatilità dei risultati: I programmi della difesa statunitense possono rappresentare grandi ordini individuali. Perdere Gauntlet II ha già causato a Northland di abbassare il suo obiettivo a $13, mostrando come una decisione possa ridurre le stime attraverso più anni.
- Il consumo di liquidità può portare a diluizione: Il saldo di liquidità di $131,9 milioni fornisce pista, tuttavia inventario, capacità e acquisizioni consumano capitale prima della consegna. Se le perdite rimangono vicine ai livelli Q2, future emissioni azionarie potrebbero ridurre il valore per azione.
- La concorrenza può pressare prezzi e tassi di vittoria: AeroVironment, fornitori privati di droni e aziende emergenti di sistemi autonomi competono per gli stessi budget. Red Cat deve provare affidabilità, fornitura domestica e vantaggi software integrati per difendere sia premi che margini.
Considerazioni Finali: Dovresti Investire in Red Cat nel 2026?
Red Cat si è spostata oltre una storia di sviluppo a ricavi minimi. Le vendite Q2 hanno raggiunto $20,19 milioni, la crescita ha toccato il 527% e il margine lordo è migliorato al 16,1%. La domanda centrale di investimento è se i programmi finanziati possano supportare la rampa molto più grande della seconda metà necessaria per l'obiettivo annuale di $150-180 milioni.
Il Caso Rialzista verso $18 richiede conversione dei programmi, espansione dei margini e perdite più strette. Il Caso Ribassista verso $5 riflette ritardi dei premi e rischio di diluizione. I trader conservativi potrebbero monitorare insieme consegne accettate, margine lordo, utilizzo di liquidità operativa e liquidità di fine anno, piuttosto che trattare gli annunci di contratti da soli come prova di guadagni durevoli.
Promemoria sul Rischio: Il trading e l'investimento in azioni come RCAT comporta un rischio di perdita di capitale. Piccole aziende della difesa, contratti governativi e prodotti con leva possono produrre rapidi cambi di prezzo. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli della Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'AI
- I Migliori Titoli Spaziali da Comprare Prima dell'IPO di SpaceX
- Previsione del Prezzo di Rocket Lab (RKLB) 2026: Possono il Nuovo Razzo e la Crescita della Difesa Spingere RKLB Verso $150?
- Previsione del Prezzo di AST SpaceMobile (ASTS) 2026: Può il Deployment BlueBird Spingere ASTS Verso $120?
- Previsione del Prezzo di Planet Labs (PL) 2026: Può la Domanda della Difesa Spingere PL Verso $35?
- Previsione del Prezzo di Lockheed Martin (LMT) 2026: Può il Backlog Record Spingere LMT Verso $700?
