Firefly Aerospace (FLY) è una azienda di tecnologie spaziali e di difesa che aiuta i clienti governativi e commerciali a lanciare carichi utili, sbarcare attrezzature sulla Luna e operare veicoli spaziali in orbita. Il suo portafoglio comprende il piccolo veicolo di lancio Alpha, il più grande razzo Eclipse in sviluppo, i lander lunari Blue Ghost, i veicoli orbitali Elytra e i sistemi di rilevamento di difesa SciTec. Questa ampiezza riduce la dipendenza da un singolo tipo di missione, anche se FLY rimane sensibile all'affidabilità dei lanci, ai tempi del programma e ai costi di scaling della produzione.
L'ultimo trimestre ha mostrato una crescita rapida senza una transizione di redditività completata. I ricavi del Q2 2026 di Firefly Aerospace hanno raggiunto un record di $117,7 milioni, in aumento del 659% anno su anno e del 46% sequenzialmente, mentre l'attività dei veicoli spaziali e delle missioni si è accelerata. Il backlog è aumentato da circa $1,3 miliardi a circa $1,5 miliardi, tuttavia una perdita operativa di $95,2 milioni e $81,6 milioni di utilizzo di cassa operativa hanno mostrato perché convertire programmi finanziati in margini ripetibili rimane il test di investimento centrale.
Le previsioni per le azioni FLY per il 2026 si concentrano ora su due visioni concorrenti:
- Il caso di scala del lancio, lunare e di difesa: ricavi nella fascia alta della guidance di $420 milioni a $450 milioni, missioni Alpha aggiuntive e una migliore esecuzione di Blue Ghost e SciTec potrebbero validare il backlog e supportare un movimento verso $55.
- Il caso di programma, margine e finanziamento: ritardi nei lanci, sforamenti dei costi o conversioni di contratti più lente potrebbero estendere le perdite, consumare il saldo di cassa di $459,8 milioni e spingere l'azione verso $15.
Questa guida analizza le previsioni per le azioni FLY, gli scenari di prezzo 2026, i rischi principali e le prospettive degli analisti, basandosi sul rilascio degli utili Q2 2026 dell'11 agosto di Firefly Aerospace, sul deposito trimestrale e sui dati di mercato fino all'11 settembre, oltre a come fare trading sui futures delle azioni FLY su BingX TradFi con collateral USDT.
Le 5 Cose Principali da Sapere per gli Investitori di Firefly Aerospace a Settembre 2026
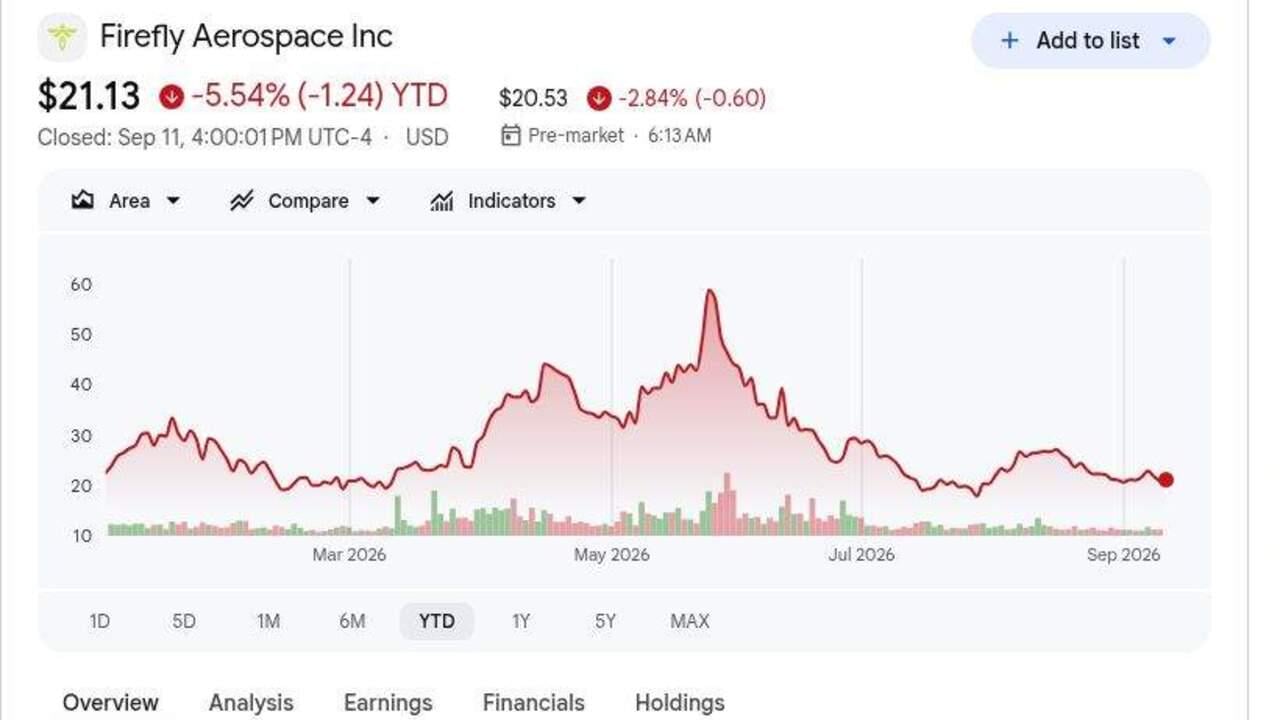
- FLY ha chiuso a $21,13 l'11 settembre ed era in calo del 5,54% nel 2026: Le azioni sono rimaste più del 50% sotto il prezzo IPO di $45 nonostante i ricavi record del Q2. Un movimento verso la media degli analisti di $38,60 dipende dalla conversione del backlog in ricavi e dal restringimento delle perdite.
- I ricavi del Q2 hanno raggiunto $117,7 milioni, in aumento del 659% anno su anno: Le vendite hanno superato il consenso di $88,52 milioni di circa $29,2 milioni e sono cresciute del 46% rispetto al Q1. La crescita è stata forte, anche se i ricavi dai lanci e dai veicoli spaziali possono rimanere irregolari a causa dei tempi delle missioni.
- Il backlog è aumentato a circa $1,5 miliardi da $1,3 miliardi nel Q1: Il totale supporta il lavoro futuro attraverso missioni di lancio, lunari, orbitali e di sicurezza nazionale. NASA, U.S. Space Force e traguardi commerciali determineranno quanto rapidamente quel backlog diventerà ricavo.
- La guidance dei ricavi 2026 è rimasta $420 milioni a $450 milioni: Il punto medio di $435 milioni è circa il 172% sopra i ricavi 2025. Dopo $198,6 milioni di vendite nella prima metà, Firefly ha ancora bisogno di circa $221 milioni a $251 milioni nella seconda metà.
- Una perdita operativa di $95,2 milioni mantiene la redditività in focus: Il profitto lordo ha raggiunto $23,9 milioni, mentre l'EBITDA rettificato è rimasto negativo USD 61,2 milioni. Firefly aveva USD 459,8 milioni di cassa, ma USD 81,6 milioni di utilizzo di cassa operativa trimestrale mantiene rilevante il rischio di finanziamento.
Cos'è Firefly Aerospace (FLY)?
Firefly Aerospace è un'azienda integrata di trasporto spaziale e difesa che serve clienti di missioni governative e commerciali. Alpha fornisce lanci dedicati per piccoli carichi utili, mentre Eclipse è in sviluppo con maggiore capacità di sollevamento per missioni di classe media. Blue Ghost trasporta carichi utili scientifici e commerciali sulla Luna, e la famiglia Elytra supporta trasferimenti orbitali, hosting e operazioni nello spazio. Firefly progetta, produce e testa i principali sistemi presso strutture co-localizzate in Texas, permettendo a motori comuni, avionica e strutture di supportare più prodotti e flussi di ricavi.
La strategia a lungo termine collega lancio, consegna lunare, servizi orbitali e tecnologia di avviso missilistico in una piattaforma di missione più ampia. Blue Ghost Mission 1 ha completato con successo un atterraggio lunare commerciale a marzo 2025, e la NASA ha successivamente assegnato a Firefly una missione al polo sud da $176,7 milioni pianificata per il 2029. Northrop Grumman è il partner strategico su Eclipse, SciTec estende Firefly nell'avviso e tracciamento missilistico, e gli accordi del 2026 con SSC Space e Zeno Power hanno aggiunto accesso ai lanci europei e lavoro tecnologico per la notte lunare. Questi programmi posizionano Firefly attraverso budget civili spaziali, carichi utili commerciali e sicurezza nazionale piuttosto che un solo mercato di lancio.
Leggi di Più: Top Azioni di Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'AI
Panoramica degli Utili Q2 2026 di Firefly Aerospace (FLY): Ricavi Record, Crescita del Backlog e Perdite Continue
Firefly ha prodotto ricavi record del Q2 di $117,7 milioni, circa $29,2 milioni sopra il consenso di $88,52 milioni e 659% più alto anno su anno. La perdita non-GAAP di $0,42 per azione è stata $0,08 più stretta del previsto, il profitto lordo ha raggiunto $23,9 milioni e il backlog è salito a circa $1,5 miliardi. Il management ha mantenuto la guidance dei ricavi 2026 di $420 milioni a $450 milioni, anche se una perdita operativa di $95,2 milioni e $81,6 milioni di utilizzo di cassa operativa hanno mostrato che la scala dei ricavi non si è ancora tradotta in redditività duratura.
Leggi di Più: Panoramica Utili Q2 2026 di Firefly Aerospace (FLY): Ricavi di $117,7M e Beat EPS Sollevano le Azioni dello 0,68%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Consenso $88,52M |
$117,7M |
Superato. Circa $29,2M sopra il consenso; in aumento del 659% YoY e 46% sequenzialmente. |
|
Perdita non-GAAP per azione Q2 |
Consenso perdita $0,50 |
Perdita $0,42 |
Superato. La perdita rettificata è stata $0,08 più stretta del previsto. |
|
Perdita diluita GAAP per azione Q2 |
Perdita $0,61 nel Q1 2026 |
Perdita $0,57 |
Migliorato. La perdita trimestrale si è ridotta di $0,04 sequenzialmente. |
|
Profitto lordo Q2 |
$17,5M nel Q1 2026 |
$23,9M |
Espanso. Il profitto lordo è aumentato con ricavi trimestrali record. |
|
Margine lordo GAAP Q2 |
21,6% nel Q1 2026 |
20,30% |
Compresso. Mix e investimenti hanno ridotto il margine di 130 punti base. |
|
Perdita operativa GAAP Q2 |
$96,0M nel Q1 2026 |
$95,2M |
Migliorato leggermente. La scala dei ricavi non ha ancora creato leva operativa. |
|
Perdita EBITDA rettificata Q2 |
— |
$61,2M |
Negativo. Spesa di sviluppo e produzione rimasta avanti rispetto ai ricavi. |
|
Utilizzo cassa operativa Q2 |
— |
$81,6M |
Negativo. Il consumo di cassa è rimasto materiale durante la rampa di produzione. |
|
Cassa e equivalenti di cassa |
— |
$459,8M |
Disponibile. La liquidità supporta le missioni, anche se le perdite mantengono rilevante il rischio di finanziamento. |
|
Backlog totale |
Circa $1,3B nel Q1 2026 |
Circa $1,5B |
Espanso. Nuovo lavoro di lancio, lunare e difesa ha aumentato la visibilità. |
|
Prospettive ricavi 2026 |
Guidance precedente $420M–$450M |
$420M–$450M |
Riconfermato. Il punto medio di $435M richiede consegne sostanziali nella seconda metà. |
- Ricavi di USD 117,7 milioni hanno superato il consenso di circa USD 29,2 milioni: Le vendite sono cresciute del 659% anno su anno e del 46% sequenzialmente. Il guadagno sequenziale è il segnale più forte che il portafoglio missioni di Firefly sta scalando oltre una base di confronto facile.
- La perdita rettificata di USD 0,42 per azione ha superato il consenso di USD 0,08: La perdita GAAP per azione si è anche ridotta a USD 0,57 da USD 0,61 nel Q1. Il miglioramento è incoraggiante, anche se la perdita netta di USD 92,3 milioni mostra che la redditività rimane distante.
- Il profitto lordo è salito a USD 23,9 milioni mentre il margine è scivolato al 20,3%: Il profitto lordo è aumentato da USD 17,5 milioni nel Q1, mentre il margine è sceso dal 21,6%. Firefly sta generando più dollari di profitto lordo, ma l'espansione futura del margine rimane importante.
- La perdita operativa di USD 95,2 milioni è rimasta quasi invariata dal Q1: I ricavi sono cresciuti di USD 36,8 milioni sequenzialmente, tuttavia l'EBITDA rettificato è rimasto negativo USD 61,2 milioni e l'utilizzo di cassa operativa ha raggiunto USD 81,6 milioni. Vendite più alte stanno ancora sendo assorbite da costi di ingegneria e programma.
- La prospettiva USD 420 milioni a USD 450 milioni richiede almeno USD 221,4 milioni di ricavi nella seconda metà: Le vendite della prima metà sono state complessivamente circa USD 198,6 milioni. Il lavoro contrattualizzato supporta l'obiettivo, ma lanci e traguardi cliente devono rimanere in programma.
Prospettive di Investimento 2026 per Firefly Aerospace (FLY): Caso Bull $55 vs. Caso Bear $15
La valutazione 2026 di FLY dipende meno da un beat trimestrale che dalla capacità dei programmi di lancio, lunari e di difesa di trasformare un backlog di $1,5 miliardi in ricavi ripetibili e margini in miglioramento. I tre scenari editoriali qui sotto sono separati dai target di Wall Street e usano $21,13 come riferimento di chiusura dell'11 settembre.
Il Caso Bull: Forte Crescita di Lancio e Difesa Spinge FLY Verso $55
Il Caso Bull presume che Firefly raggiunga la fascia alta della guidance di USD 420 milioni a USD 450 milioni, completi più missioni Alpha e avanzi Blue Ghost ed Eclipse senza ritardi importanti. SciTec rafforza la pipeline di difesa, mentre il backlog continua a crescere e il margine lordo migliora dal livello Q2 del 20,3%.
Un movimento verso $55 richiederebbe circa USD 251 milioni di ricavi nella seconda metà, conversione costante del backlog e una perdita operativa più piccola mentre la produzione scala. Missioni di successo, premi di difesa più grandi e un minor utilizzo di cassa rafforzerebbero il caso.
Il Caso Base: Crescita Costante Mantiene FLY Tra $30 e $40
Il Caso Base presume che i ricavi annuali rimangano entro la guidance e che i programmi di lancio, lunari e di difesa continuino ad avanzare, anche se i tempi delle missioni rendono i risultati trimestrali irregolari. Il backlog supporta la visibilità della domanda, ma il risultato EBITDA rettificato negativo di USD 61,2 milioni e USD 81,6 milioni di utilizzo di cassa operativa mantengono la redditività in focus.
FLY potrebbe scambiare principalmente tra $30 e $40 sotto queste condizioni. Ricavi sopra il piano minimo di USD 420 milioni della guidance, backlog stabile e miglioramento graduale del margine supporterebbero la gamma. Un miss annuale completo o progressi limitati sulle perdite operative limiterebbero la fascia alta.
Il Caso Bear: Ritardi delle Missioni Tirano FLY Verso $15
Il Caso Bear presume che Alpha, Blue Ghost o traguardi cliente si spostino in periodi successivi, riducendo i ricavi 2026 e ritardando l'assorbimento dei costi. Il backlog rimane grande, ma la conversione di cassa si indebolisce mentre Firefly continua a finanziare programmi multipli.
Un movimento verso $15 diventerebbe più probabile se i ricavi scendono sotto USD 420 milioni, il backlog diminuisce da USD 1,5 miliardi o l'utilizzo di cassa operativa rimane vicino al tasso Q2 di USD 81,6 milioni. Un fallimento di lancio, sforamento dei costi o nuovo aumento di capitale aggiungerebbero ulteriore pressione.
Previsioni Prezzo Azioni FLY per il 2026 Da Analisti di Wall Street
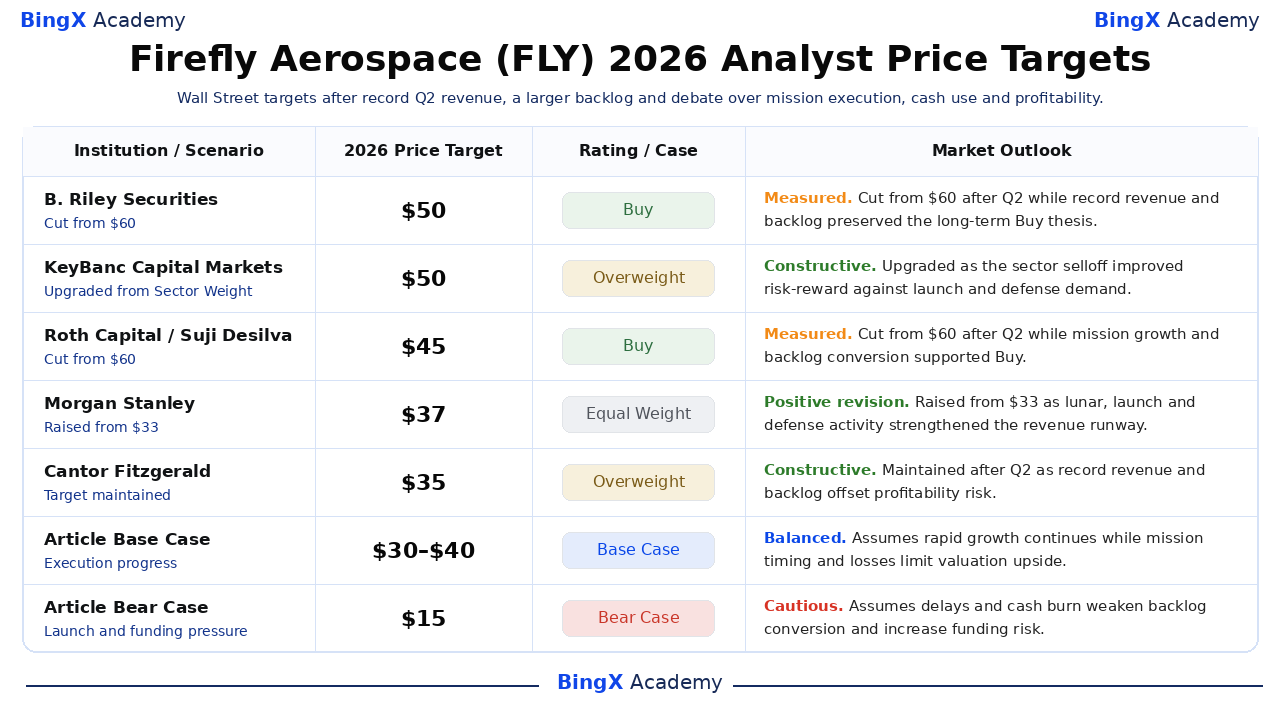
Queste cinque azioni datate spaziano da $35 a $50 e riflettono diverse assunzioni sull'affidabilità delle missioni, conversione del backlog, domanda di sicurezza nazionale e il percorso verso la redditività. Sono punti di riferimento di terze parti piuttosto che una singola previsione di consenso. Le righe finali Base e Bear sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Prospettiva Mercato |
|
B. Riley Securities / Mike Crawford |
$50 |
Acquista |
Misurato. 12 agosto: tagliato da $60 dopo Q2 mentre ricavi record e backlog hanno preservato la tesi Buy a lungo termine. |
|
KeyBanc Capital Markets / Michael Leshock |
$50 |
Sovrappeso |
Costruttivo. 15 giugno: upgrade da Sector Weight mentre la vendita del settore ha migliorato rischio-rendimento contro domanda di lancio e difesa. |
|
Roth Capital / Suji Desilva |
$45 |
Acquista |
Misurato. 12 agosto: tagliato da $60 dopo Q2 mentre crescita missioni e conversione backlog hanno supportato Buy. |
|
Morgan Stanley / Kristine Liwag |
$37 |
Equal Weight |
Revisione positiva. 5 maggio: alzato da $33 mentre l'attività lunare, di lancio e di difesa ha rafforzato la pista dei ricavi. |
|
Cantor Fitzgerald / Colin Canfield |
$35 |
Sovrappeso |
Costruttivo. 12 agosto: mantenuto dopo Q2 mentre ricavi record e backlog compensano il rischio redditività. |
|
Caso Base Articolo |
$30–$40 |
Caso Base |
Equilibrato. Presume crescita rapida continua mentre tempi missioni e perdite limitano rialzo valutazione. |
|
Caso Bear Articolo |
$15 |
Caso Bear |
Cauto. Presume ritardi e consumo cassa indeboliscono conversione backlog e aumentano rischio finanziamento. |
Come Fare Trading delle Azioni Firefly Aerospace (FLY) su BingX
Fai trading sulla cadenza dei lanci, conversione del backlog e prospettive margini di Firefly Aerospace usando BingX TradFi e strumenti BingX AI. Poiché FLY può reagire bruscamente ai risultati delle missioni, assegnazioni di contratti e aggiornamenti di finanziamento, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
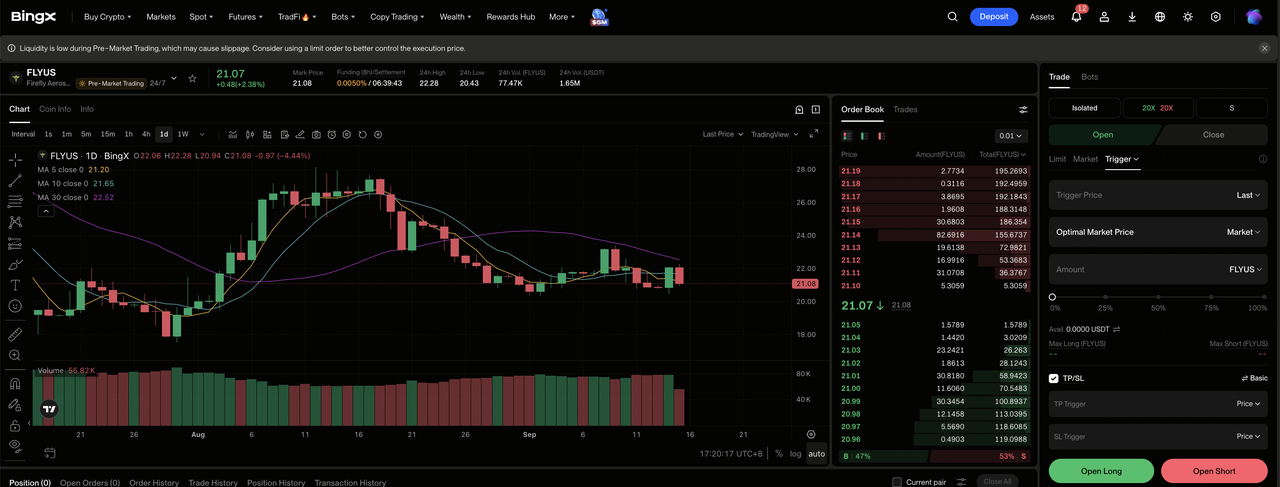
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona Firefly Aerospace (FLY). Cerca e seleziona il contratto futures perpetui FLY-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la consegna delle missioni converte il backlog e i margini migliorano. Seleziona Apri Short se ritardi dei lanci, sforamenti dei costi o consumo di cassa indeboliscono l'economia prevista per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. FLY ha scambiato più del 50% sotto il suo prezzo IPO di $45, mostrando perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. FLY può reagire rapidamente a lanci, missioni lunari, premi di difesa, guidance, margini e finanziamento.
Top 5 Rischi da Guardare per gli Investitori di Firefly Aerospace nel 2026
La valutazione di Firefly dipende dall'esecuzione delle missioni, conversione del backlog, domanda governativa e finanziamento. Questi rischi possono ritardare i ricavi, aumentare l'utilizzo di cassa o ridurre il valore per azione.
- I fallimenti dei lanci potrebbero ritardare i ricavi: Firefly ha ancora bisogno di almeno USD 221,4 milioni di ricavi nella seconda metà per raggiungere la guidance. Un problema della missione potrebbe posticipare i pagamenti, aggiungere costi di indagine e indebolire la fiducia nel backlog di USD 1,5 miliardi.
- Il backlog può convertire più lentamente del previsto: Il backlog di USD 1,5 miliardi dipende da traguardi tecnici, finanziamenti e programmi dei clienti. I ritardi possono spingere ricavi riconosciuti e ricevute di cassa in periodi successivi anche quando i contratti rimangono intatti.
- Alto consumo di cassa mantiene rilevante il rischio di finanziamento: L'utilizzo di cassa operativa Q2 ha raggiunto USD 81,6 milioni, pari a circa il 69% dei ricavi, mentre la cassa si attestava a USD 459,8 milioni. Perdite continue potrebbero richiedere più finanziamenti di debito o equity.
- I programmi governativi possono affrontare ritardi di budget: NASA e clienti di difesa forniscono domanda importante, ma tempi di approvvigionamento e priorità che cambiano possono spostare premi e traguardi. Questo potrebbe indebolire la visibilità dei ricavi a breve termine anche se la domanda a lungo termine rimane forte.
- Un margine lordo del 20,3% lascia spazio limitato per sforamenti dei costi: Il margine è sceso di 130 punti base dal Q1 mentre il mix del programma è cambiato. Costi più alti attraverso Alpha, Blue Ghost, Eclipse o SciTec potrebbero ritardare il percorso verso il reddito operativo positivo.
Considerazioni Finali: Dovresti Investire in Firefly Aerospace nel 2026?
Firefly si è spostata oltre una tesi di lancio a prodotto singolo. I ricavi Q2 hanno raggiunto $117,7 milioni, il backlog è cresciuto a circa $1,5 miliardi e l'azienda ha mantenuto un obiettivo annuale di $420 milioni a $450 milioni. Alpha, Blue Ghost, Elytra, Eclipse e SciTec creano diverse rotte alla crescita, anche se la perdita operativa di $95,2 milioni mostra che l'ampiezza del programma non ha ancora prodotto leva operativa.
Il Caso Bull richiede missioni tempestive, margini più forti e conversione del backlog per supportare $55. Il Caso Bear riflette scivolamenti di programma, consumo di cassa e pressione di finanziamento che potrebbero tirare FLY verso $15. I trader conservativi possono aspettare ricavi annuali sopra il piano minimo della guidance, miglioramento del margine lordo e una riduzione significativa nell'utilizzo di cassa operativa prima di trattare il backlog come valore durativo per azione.
Promemoria Rischio: Il trading e l'investimento in equity come FLY comporta un alto rischio di perdita di capitale. Fallimenti di lancio, difetti dei veicoli spaziali, ritardi contrattuali, sforamenti dei costi, consumo di cassa, diluizione, cambiamenti di budget governativi e trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Top Azioni di Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'AI
- Top Azioni Spaziali da Comprare Prima dell'IPO di SpaceX
- Previsione Prezzo Rocket Lab (RKLB) 2026: Possono il Nuovo Razzo e la Crescita di Difesa Spingere RKLB Verso $150?
- Previsione Prezzo Redwire (RDW) 2026: Possono Ordini Spaziali e di Difesa Spingere RDW Verso $24?
- Previsione Prezzo Virgin Galactic (SPCE) 2026: Può il Testing Delta Spingere SPCE Verso $5?
- Previsione Prezzo Lockheed Martin (LMT) 2026: Può il Backlog Record Spingere LMT Verso $700?
