

Oklo (OKLO) è un'azienda di tecnologia di fissione avanzata che sviluppa piccole centrali, riciclaggio del combustibile nucleare e produzione di radioisotopi. Il suo design Aurora mira a fornire elettricità e calore affidabili per data center, siti industriali, comunità e strutture di difesa, mentre Atomic Alchemy offre una potenziale strada più rapida per i ricavi degli isotopi. Questo modello verticalmente integrato crea diversi percorsi di crescita, anche se la valutazione rimane altamente sensibile alle licenze, ai tempi di costruzione, alla disponibilità di combustibile e all'intensità di capitale.
L'ultimo trimestre ha mostrato progressi operativi insieme al costo finanziario della commercializzazione. I ricavi del Q2 di Oklo hanno raggiunto 1,21 milioni di dollari, tuttavia l'azienda ha riportato una perdita di 0,28 dollari per azione e una perdita netta di 81,6 milioni di dollari nel primo semestre. La liquidità e i titoli negoziabili si sono avvicinati ai 3,0 miliardi di dollari dopo il finanziamento, mentre il reattore di prova isotopica Groves ha raggiunto la prima criticità il 6 agosto, lasciando la conversione delle pietre miliari tecniche in flusso di cassa commerciale come test di investimento centrale.
La previsione azionaria OKLO per il 2026 si concentra ora su due punti di vista in competizione:
- Il caso di licenza e distribuzione: L'esecuzione di Groves, il progresso normativo di Aurora e gli accordi a lungo termine con clienti di data center e industriali potrebbero validare il modello integrato di Oklo ed espandere il valore assegnato alla futura energia contrattualizzata.
- Il caso dei tempi e della diluizione: programmi di licenza prolungati, vincoli di combustibile e investimenti crescenti nei progetti potrebbero spingere i ricavi più lontano, consumare il maggiore saldo di liquidità e ridurre la quota di ogni azione sul flusso di cassa finale.
Questa guida analizza le previsioni azionarie OKLO, gli scenari di prezzo 2026, i rischi principali e le prospettive degli analisti, basandosi sull'aggiornamento aziendale Q2 2026 del 7 agosto di Oklo, sui documenti trimestrali e sui dati di mercato fino all'11 settembre, più come fare trade sui futures delle azioni OKLO su BingX TradFi con collateral USDT.
Le 5 cose principali che gli investitori di Oklo devono sapere a settembre 2026
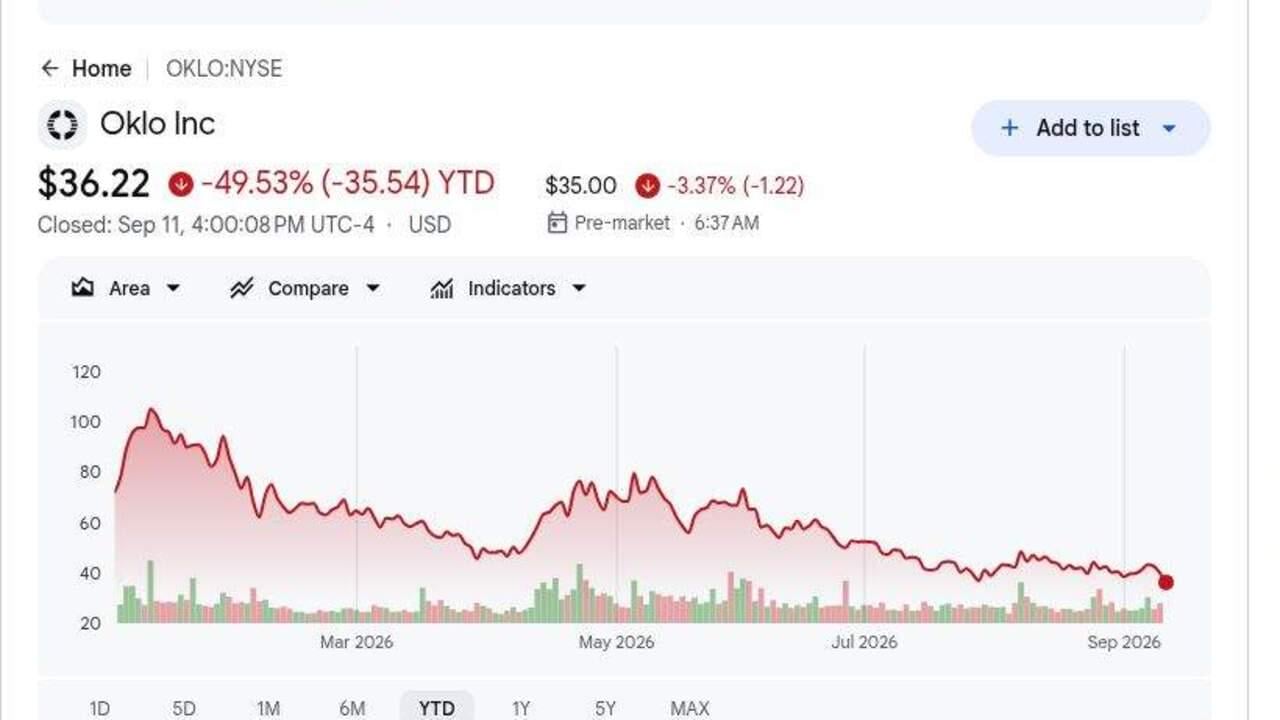
- OKLO ha chiuso a 36,22$ l'11 settembre ed era in calo di circa il 49,53% YTD: Le azioni sono scese del 9,18% in una sessione dopo che l'azienda ha annunciato un nuovo programma azionario da 1 miliardo di dollari. La mossa mostra come le preoccupazioni per il finanziamento possano superare i progressi tecnici mentre i ricavi di Aurora rimangono lontani anni.
- I ricavi Q2 hanno raggiunto 1,21 milioni di dollari contro circa 0,09 milioni di dollari previsti: Il superamento è arrivato da una base molto piccola, e i ricavi rimangono minori rispetto alle spese operative. Gli investitori valutano ancora Oklo principalmente su licenze, impegni dei clienti ed economia futura dei progetti.
- La perdita netta del primo semestre si è allargata a 81,6 milioni di dollari: La perdita operativa ha raggiunto 124,2 milioni di dollari, mentre l'uso di cassa operativo è più che raddoppiato a 65,5 milioni di dollari. Una maggiore spesa in ingegneria e sviluppo può far avanzare la piattaforma ma aumenta anche il ritorno richiesto dai progetti futuri.
- La liquidità e i titoli negoziabili si sono avvicinati ai 3,0 miliardi di dollari: Il saldo è aumentato da circa 1,4 miliardi di dollari alla fine del 2025 dopo il finanziamento azionario. La maggiore capacità supporta i progetti Aurora, combustibile e isotopi, anche se l'emissione ripetuta di azioni può diluire il valore futuro per azione.
- Il reattore Groves ha raggiunto la prima criticità il 6 agosto: La pietra miliare ha seguito l'autorizzazione di avvio del Dipartimento dell'Energia a luglio e fornisce esperienza operativa reale nell'infrastruttura degli isotopi. Non sostituisce la licenza ancora richiesta per le centrali commerciali Aurora.
Cos'è Oklo (OKLO)?
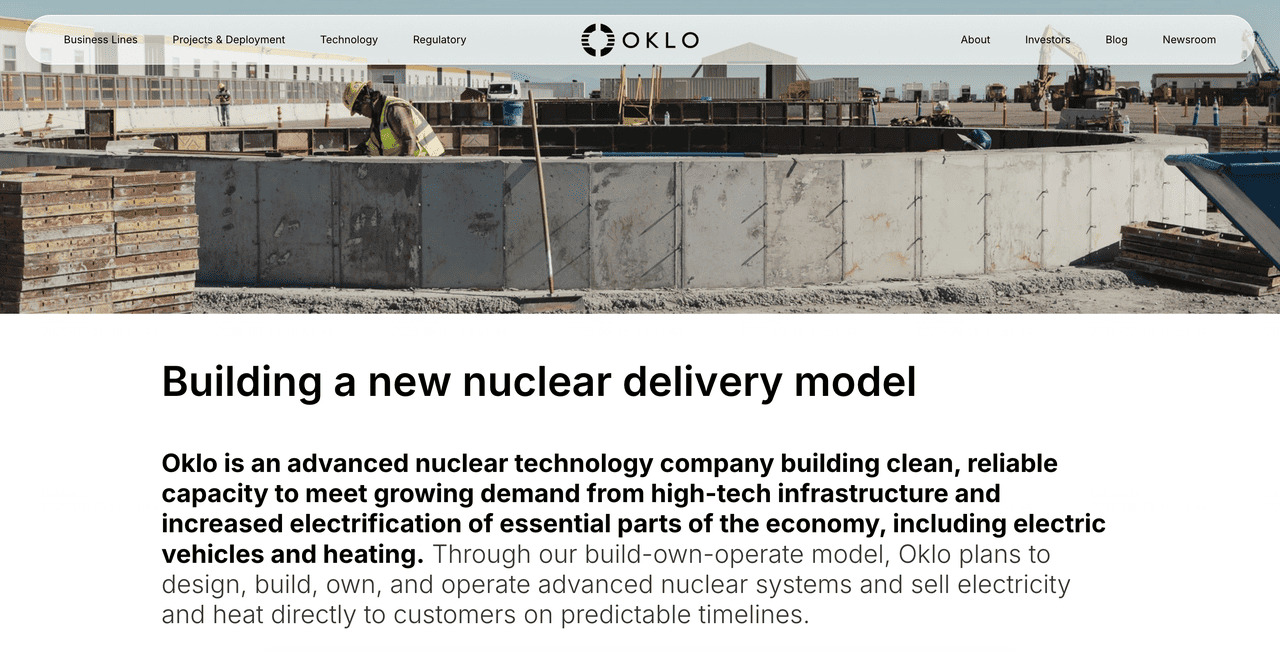
Oklo sta sviluppando sistemi compatti di fissione avanzata destinati a vendere elettricità e calore attraverso accordi energetici a lungo termine piuttosto che vendere principalmente reattori. La sua centrale Aurora utilizza la tecnologia del reattore veloce ed è progettata per periodi operativi lunghi, caratteristiche di sicurezza passive e la capacità di utilizzare combustibile recuperato o recentemente arricchito. L'azienda sta anche costruendo capacità di riciclaggio del combustibile e asset di produzione di isotopi attraverso Atomic Alchemy. I clienti target includono data center, strutture industriali, siti governativi, comunità remote e altri utenti che cercano energia affidabile e priva di carbonio.
La strategia a lungo termine di Oklo connette generazione di energia, fornitura di combustibile, produzione e isotopi all'interno di una piattaforma. L'azienda ha un framework con Meta per un campus di energia nucleare in Ohio, una collaborazione con Vertiv riguardante energia e raffreddamento per data center, e iniziative di combustibile che coinvolgono Centrus e Standard Nuclear. I programmi del Dipartimento dell'Energia supportano il lavoro in Idaho e l'utilizzo del plutonio in eccesso, mentre le acquisizioni di ARMEC e Creative Engineers aggiungono capacità di produzione e sistemi di sodio. Questi rapporti possono ridurre le lacune di esecuzione, anche se ogni impianto commerciale dipende ancora dal progresso normativo e costruttivo specifico del sito.
Leggi di più: Le Migliori Azioni Energetiche AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e l'Espansione Energetica AI
Panoramica degli Utili Q2 2026 di Oklo (OKLO): Liquidità, Uso della Liquidità e Prima Criticità di Groves
Oklo ha riportato ricavi Q2 di 1,21 milioni di dollari contro circa 0,09 milioni di dollari previsti, mentre la perdita GAAP per azione di 0,28$ è stata di 0,12$ più ampia del consensus di 0,16$. La perdita netta del primo semestre ha raggiunto 81,6 milioni di dollari, la perdita operativa è stata di 124,2 milioni di dollari e l'uso di cassa operativo è aumentato a 65,5 milioni di dollari. Gli acquisti di proprietà e attrezzature sono saliti a 126,9 milioni di dollari con l'accelerazione dello sviluppo fisico, mentre la liquidità e i titoli negoziabili si sono avvicinati ai 3,0 miliardi di dollari e Groves ha raggiunto la prima criticità.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
0,09 milioni $ consensus |
1,21 milioni $ |
Superato. I ricavi hanno superato il consensus di circa 1,12 milioni $. |
|
Perdita GAAP Q2 per azione |
0,16$ perdita consensus |
0,28$ perdita |
Mancato. La perdita è stata di 0,12$ più ampia del previsto. |
|
Perdita netta primo semestre |
53,2 milioni $ nel primo semestre 2025 |
81,6 milioni $ |
Allargata. La perdita è aumentata di 28,4 milioni $ YoY. |
|
Perdita operativa primo semestre |
— |
124,2 milioni $ |
Più alta. La spesa per sviluppo è rimasta elevata. |
|
Uso di cassa operativo primo semestre |
30,7 milioni $ nel primo semestre 2025 |
65,5 milioni $ |
Aumentato. L'uso di cassa è più che raddoppiato YoY. |
|
Acquisti proprietà e attrezzature primo semestre |
1,2 milioni $ nel primo semestre 2025 |
126,9 milioni $ |
Espanso. La costruzione dell'infrastruttura si è accelerata materialmente. |
|
Liquidità e titoli negoziabili |
Circa 1,4 miliardi $ alla fine del 2025 |
Circa 3,0 miliardi $ |
Rafforzata. Il finanziamento azionario ha espanso la capacità dei progetti. |
|
Pietra miliare reattore Groves |
Autorizzazione di avvio a luglio |
Prima criticità raggiunta il 6 agosto |
Raggiunta. Il reattore di prova isotopica ha raggiunto una pietra miliare operativa. |
- I ricavi di 1,21 milioni di dollari hanno superato il consensus di circa 1,12 milioni di dollari: Il superamento stabilisce una base di ricavi iniziale, anche se le vendite rimangono piccole rispetto alla perdita operativa del primo semestre di 124,2 milioni di dollari. Le licenze e il progresso dei progetti contano ancora di più per la valutazione rispetto ai ricavi trimestrali.
- La perdita di 0,28$ per azione è stata di 0,12$ più ampia del previsto: La perdita netta del primo semestre è aumentata di 28,4 milioni di dollari a 81,6 milioni di dollari. Una maggiore spesa per ingegneria e progetti deve tradursi in chiari traguardi normativi e costruttivi.
- L'uso di cassa operativo è più che raddoppiato a 65,5 milioni di dollari: La cifra dell'anno precedente era di 30,7 milioni di dollari, mentre gli acquisti di proprietà e attrezzature sono saliti da 1,2 milioni di dollari a 126,9 milioni di dollari. Oklo sta passando dal lavoro di progettazione agli asset fisici, aumentando sia la prova di esecuzione che l'esposizione al capitale.
- La liquidità è aumentata da circa 1,4 miliardi di dollari a quasi 3,0 miliardi di dollari: Le raccolte di capitale hanno espanso la capacità per i progetti Aurora, combustibile e isotopi. Il saldo maggiore riduce la pressione di finanziamento a breve termine, anche se il nuovo programma azionario da 1 miliardo di dollari mantiene rilevante il rischio di diluizione.
- Groves ha raggiunto la prima criticità dopo l'autorizzazione di avvio di luglio: La pietra miliare dà a Oklo esperienza operativa in un ambiente di reattore avanzato. Gli impianti Aurora commerciali richiedono ancora licenze, combustibile, sito e approvazioni dei clienti separati, quindi il rischio di calendario rimane.
Prospettive di Investimento 2026 per Oklo (OKLO): Caso Rialzista a 100$ vs Caso Ribassista a 25$
Il test centrale è se i traguardi normativi, del combustibile e costruttivi possano validare il futuro flusso di cassa di Aurora abbastanza velocemente da giustificare le perdite continue e l'investimento finanziato con azioni.
Il Caso Rialzista: Sviluppo Nucleare Più Veloce Spinge OKLO Verso 100$
Il Caso Rialzista assume che Groves rafforzi la credibilità normativa di Oklo, le licenze Aurora avanzino e i framework dei clienti diventino progetti vincolanti. I rapporti con Meta, Vertiv, Centrus e il Dipartimento dell'Energia aiutano ad affrontare i requisiti di domanda, integrazione, combustibile e sito.
Un movimento verso 100$ richiederebbe un chiaro progresso delle licenze Aurora in Idaho, termini commerciali fermi per la grande domanda di data center e spesa controllata contro quasi 3,0 miliardi di dollari di liquidità. Altri impegni per il combustibile, traguardi costruttivi e costi di capitale previsti più bassi rafforzerebbero il caso.
Il Caso Base: Progresso Normativo Costante Mantiene OKLO Tra 55$ e 75$
Il Caso Base assume che Oklo avanzi il lavoro di licenze, combustibile e produzione mentre Groves inizia a produrre dati operativi. L'interesse dei clienti rimane forte, anche se i ricavi commerciali di Aurora rimangono distanti e l'uso di cassa rimane elevato mentre diversi progetti si sviluppano in parallelo.
OKLO potrebbe fare trading principalmente tra 55$ e 75$ sotto queste condizioni. Il progresso normativo, la liquidità sopra i 2 miliardi di dollari e gli accordi fermi con i clienti supporterebbero il range. Gravi ritardi di Aurora o un altro grande programma azionario indebolirebbero la parte superiore.
Il Caso Ribassista: Ritardi dei Progetti e Diluizione Tirano OKLO Verso 25$
Il Caso Ribassista assume che le revisioni delle licenze richiedano più tempo, i piani del combustibile slittino e i costi di costruzione aumentino prima che inizino i ricavi commerciali. Una maggiore spesa consumerebbe la liquidità più velocemente e aumenterebbe la dipendenza dal finanziamento azionario.
Un movimento verso 25$ diventerebbe più probabile se i traguardi di Aurora slittassero di un anno o più, l'uso di cassa operativo aumentasse materialmente sopra il livello del primo semestre di 65,5 milioni di dollari, o i framework dei clienti fallissero nel diventare contratti finanziabili. Vincoli del combustibile o sforamenti di costi aggiungerebbero ulteriore pressione.
Previsioni del Prezzo delle Azioni OKLO per il 2026 da Parte degli Analisti di Wall Street
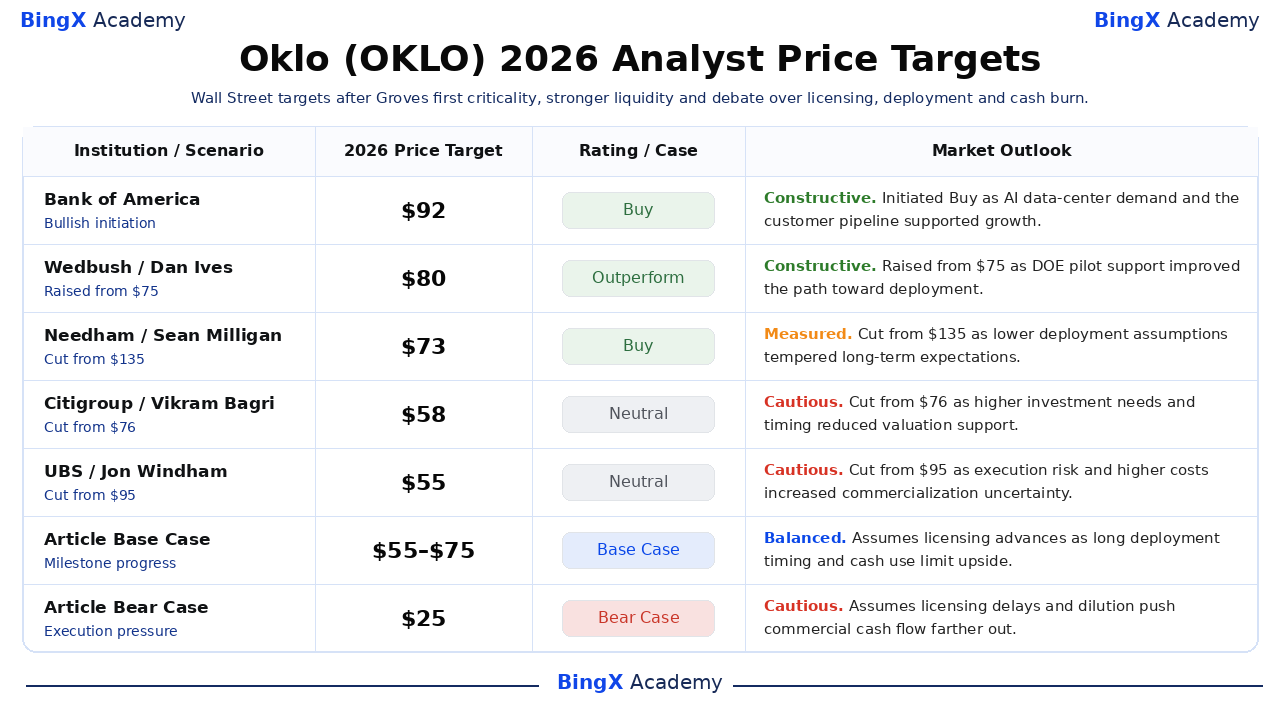
Queste azioni di analisti datate vanno da 55$ a 92$ e riflettono diverse assunzioni sulla domanda dei data center, licenze, tempi di distribuzione e necessità di capitale. Sono punti di riferimento di terze parti piuttosto che una singola previsione di consensus. Le righe finali Base e Ribassista sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Bank of America / Dimple Gosai |
92$ |
Acquista |
Costruttivo. 23 settembre: iniziato Acquista poiché la domanda dei data center AI e la pipeline dei clienti supportavano la crescita. |
|
Wedbush / Dan Ives |
80$ |
Outperform |
Costruttivo. 12 agosto: alzato da 75$ poiché il supporto pilota DOE ha migliorato il percorso verso la distribuzione. |
|
Needham / Sean Milligan |
73$ |
Acquista |
Misurato. 26 marzo: tagliato da 135$ poiché assunzioni di distribuzione più basse hanno moderato le aspettative. |
|
Citigroup / Vikram Bagri |
57,50$ |
Neutrale |
Cauto. 26 marzo: tagliato da 76$ poiché maggiori necessità di investimento e tempi hanno ridotto il supporto alla valutazione. |
|
UBS / Jon Windham |
55$ |
Neutrale |
Cauto. 26 marzo: tagliato da 95$ poiché il rischio di esecuzione e i costi più alti hanno aumentato l'incertezza. |
|
Caso Base Articolo |
55$–75$ |
Caso Base |
Bilanciato. Assume che le licenze avanzino mentre i tempi di distribuzione lunghi e l'uso di cassa limitano il potenziale rialzista. |
|
Caso Ribassista Articolo |
25$ |
Caso Ribassista |
Cauto. Assume ritardi nelle licenze e diluizione spingono il flusso di cassa commerciale più lontano. |
Come Fare Trading su Oklo (OKLO) su BingX
Fai trading sulle prospettive di licenze Aurora, distribuzione nucleare e domanda dei data center di Oklo utilizzando BingX TradFi e gli strumenti BingX AI. Poiché OKLO può reagire bruscamente ai traguardi normativi, accordi con i clienti e finanziamento azionario, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
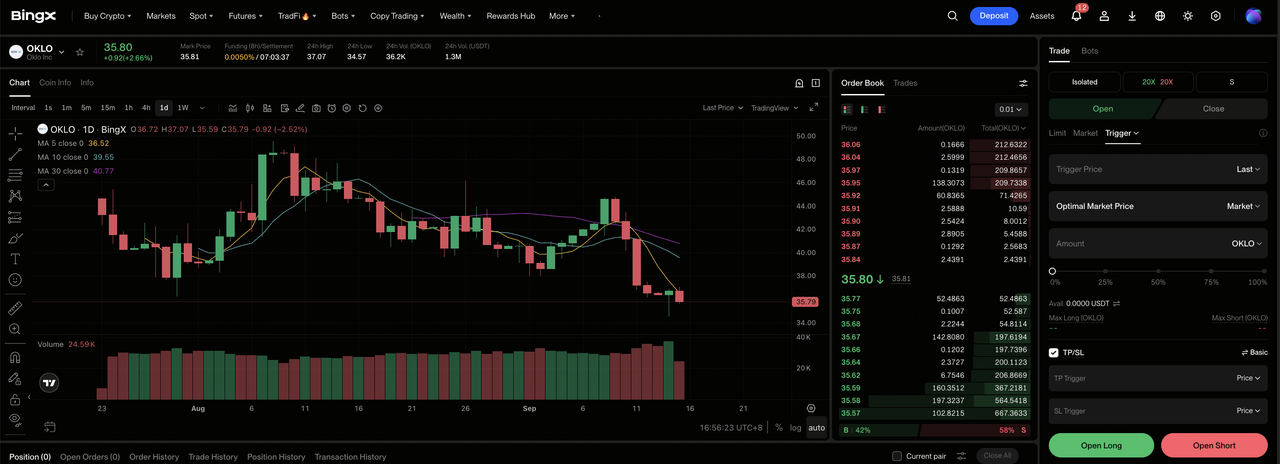
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Oklo (OKLO). Cerca e seleziona il contratto futures perpetui OKLO-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se le licenze, gli impegni dei clienti e l'esecuzione dei progetti avanzano. Seleziona Apri Short se ritardi, burn di cassa o diluizione indeboliscono il valore previsto per azione.
Passo 4: Seleziona leva e modalità di margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. OKLO è sceso di circa il 49,53% YTD fino all'11 settembre, mostrando perché la leva conservativa e il dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. OKLO può reagire rapidamente alle azioni NRC, ai traguardi DOE, agli accordi per il combustibile, agli aggiornamenti di costruzione, ai contratti con i clienti e ai finanziamenti.
I 5 Rischi Principali da Osservare per gli Investitori di Oklo nel 2026
La valutazione di Oklo dipende dal progresso normativo, fornitura di combustibile, costruzione, contratti con i clienti e finanziamento. Questi rischi possono ritardare il flusso di cassa futuro o ridurre il suo valore per azione.
- I ritardi nelle licenze potrebbero posticipare i ricavi energetici: La prima criticità di Groves è significativa, ma Aurora richiede ancora approvazioni separate. Revisioni più lunghe estenderebbero la spesa per ingegneria e sito prima che inizino le vendite di elettricità.
- La fornitura di combustibile potrebbe rallentare la distribuzione: Aurora dipende da combustibile recuperato, HALEU o fonti alternative. Ritardi che coinvolgono fornitori o materiale governativo potrebbero posticipare i progetti e lasciare nuova capacità sottoutilizzata.
- L'uso di cassa potrebbe aumentare rapidamente: Il deflusso di cassa operativo del primo semestre ha raggiunto 65,5 milioni di dollari, mentre gli acquisti di proprietà e attrezzature sono stati di 126,9 milioni di dollari. Multipli progetti di energia, combustibile e isotopi potrebbero consumare la base di liquidità di quasi 3,0 miliardi di dollari più velocemente del previsto.
- Più finanziamento azionario potrebbe diluire gli azionisti: Un nuovo programma azionario da 1 miliardo di dollari ha contribuito al selloff di settembre. Azioni aggiuntive distribuirebbero ricavi e guadagni futuri su una base più ampia.
- Gli accordi con i clienti potrebbero richiedere più tempo per diventare contratti vincolanti: I rapporti con Meta e altri clienti supportano la domanda, ma i prezzi, le date di consegna e i termini di credito contano ancora. Termini commerciali più deboli potrebbero ridurre i ritorni dei progetti e il valore assegnato alla capacità annunciata.
Considerazioni Finali: Dovresti Investire in Oklo nel 2026?
Oklo si è spostata oltre le presentazioni verso traguardi operativi fisici. Groves ha raggiunto la prima criticità, le partnership affrontano la domanda dei data center e il combustibile, e quasi 3,0 miliardi di dollari di liquidità supportano lo sviluppo continuo. Il modello finanziario rimane tuttavia iniziale, con 81,6 milioni di dollari di perdita netta del primo semestre e 126,9 milioni di dollari di acquisti di capitale che precedono i ricavi commerciali significativi da energia.
Il Caso Rialzista richiede che l'esecuzione di licenze, combustibile e clienti supporti 100$. Il Caso Ribassista riflette ritardi, costi più alti e diluizione che potrebbero tirare OKLO verso 25$. I trader conservativi potrebbero aspettare un programma di licenze Aurora definito, contratti con clienti finanziabili e prove che la liquidità possa finanziare i primi impianti commerciali senza ripetuti grandi programmi azionari.
Promemoria del Rischio: Il trading e l'investimento in azioni come OKLO comporta un alto rischio di perdita di capitale. Ritardi nelle licenze, sforamenti di costruzione, vincoli di combustibile, cambiamenti dei clienti, burn di cassa, diluizione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni ed ETF Energetici da Acquistare nel 2026: La Crisi Energetica AI Incontra la Volatilità Geopolitica
- Le Migliori Azioni Energetiche AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e l'Espansione Energetica AI
- Previsione del Prezzo di NuScale Power (SMR) 2026: Svolta nell'Energia Pulita o Miraggio ad Alta Intensità di Capitale?
- Previsione delle Azioni SLB 2026: Breakout Digitale AI a 83$ o Trappola Geopolitica a 48$?
- Previsione del Prezzo di Bloom Energy (BE) 2026: L'Energia dei Data Center AI Può Spingere BE Verso 350$?
