

AST SpaceMobile (ASTS) sta costruendo una rete cellulare a banda larga in orbita terrestre bassa progettata per connettere smartphone standard senza terminali specializzati. I satelliti BlueBird, i gateway terrestri e le integrazioni di rete mobile formano il sistema principale, con operatori commerciali e agenzie governative che forniscono la base di domanda iniziale. L'opportunità è ampia, anche se il titolo rimane sensibile all'esecuzione dei lanci, alle approvazioni normative e al costo di costruzione di una costellazione globale.
L'ultimo trimestre ha mostrato una rapida crescita dei ricavi insieme alle spese per raggiungere la scala commerciale. I ricavi Q2 2026 di AST SpaceMobile hanno raggiunto 31,5 milioni di dollari, rispetto a 1,16 milioni di dollari di un anno fa, grazie alle consegne di gateway e alle milestone del governo statunitense che hanno prodotto vendite. Il backlog contrattuale è cresciuto a circa 1,3 miliardi di dollari, tuttavia una perdita netta di 230,9 milioni di dollari ha mostrato perché convertire lanci e impegni in ricavi di servizio ricorrenti rimane il test di investimento centrale.
Le previsioni per il titolo ASTS per il 2026 ora si concentrano su due punti di vista in competizione:
- Il caso della costellazione e commercializzazione: lanci BlueBird di successo, attivazione degli operatori e conversione del backlog potrebbero stabilire ricavi di servizio ricorrenti attraverso una rete di distribuzione che copre più di 3 miliardi di abbonati.
- Il caso di deployment e finanziamento: slittamenti di programma, ritardi normativi e perdite continue potrebbero spingere i ricavi commerciali verso l'esterno e richiedere più finanziamenti legati all'equity.
Questa guida analizza le previsioni del titolo ASTS, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 2026 di AST SpaceMobile del 10 agosto, il deposito trimestrale e i dati di mercato fino al 10 settembre, oltre a come negoziare i futures del titolo ASTS su BingX TradFi con collateral USDT.
Le Prime 5 Cose che gli Investitori di AST SpaceMobile Devono Sapere a Settembre 2026
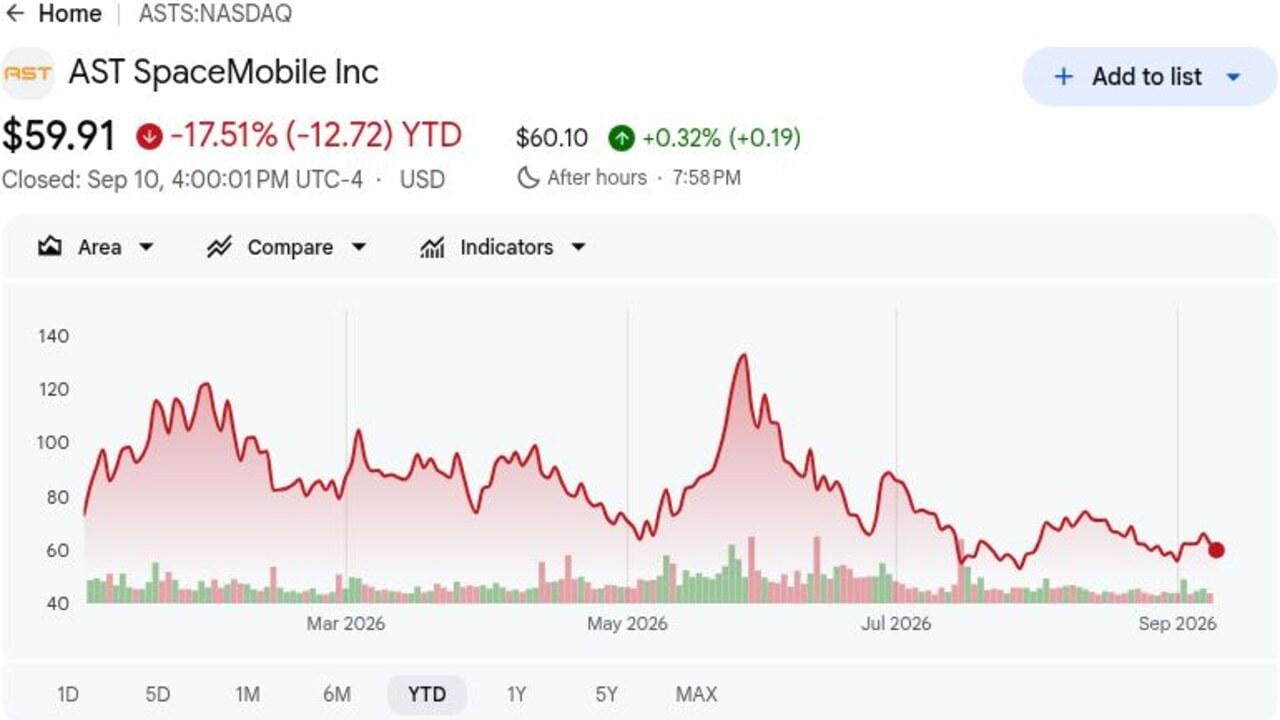
- ASTS ha chiuso a 59,91$ il 10 settembre ed è rimasto in calo del 17,51% YTD: Le azioni erano più del 55% sotto il massimo a 52 settimane di 133,86$, mostrando quanto rapidamente le milestone satellitari e le preoccupazioni sui finanziamenti possano rimodellare la valutazione.
- I ricavi Q2 hanno raggiunto 31,5 milioni di dollari, rispetto a 1,16 milioni di dollari: Le vendite sono aumentate di oltre venti volte anno su anno attraverso consegne di gateway e milestone del governo statunitense, ma hanno mancato il consensus FactSet di 34,5 milioni di dollari di circa 3,0 milioni di dollari.
- Il backlog di ricavi contrattuale si è espanso a circa 1,3 miliardi di dollari: Il totale include impegni di partner commerciali e più di 125 milioni di dollari di assegnazioni incrementali del governo statunitense. I lanci e le milestone di copertura determineranno quando quel backlog si convertirà in ricavi e liquidità.
- La liquidità pro forma ha superato 3,7 miliardi di dollari dopo il finanziamento: AST SpaceMobile ha raccolto 1,15 miliardi di dollari attraverso obbligazioni convertibili, estendendo la pista per satelliti, gateway e lanci. Il finanziamento riduce la pressione di liquidità a breve termine ma aggiunge rischio di diluizione.
- La copertura continua di mercati selezionati richiede circa 45-60 satelliti: AST SpaceMobile ha riportato 13 satelliti in orbita dopo i recenti deployment. La cadenza di produzione e lancio deve colmare questo divario prima che il servizio commerciale più ampio possa scalare.
Cos'è AST SpaceMobile (ASTS)?
AST SpaceMobile è un'azienda di comunicazioni satellitari che sviluppa la rete SpaceMobile, una piattaforma direct-to-device progettata per estendere la banda larga cellulare oltre le torri terrestri. I suoi grandi satelliti BlueBird comunicano con smartphone ordinari utilizzando spettro mobile fornito attraverso partner operatori. I ricavi attualmente provengono da apparecchiature gateway e milestone di contratti governativi, mentre il modello a lungo termine dipende dalla condivisione dell'economia dei servizi con operatori di reti mobili. La piattaforma si rivolge a casi d'uso rurali, marittimi, dell'aviazione, di risposta alle emergenze e di difesa senza chiedere ai consumatori di sostituire i loro telefoni.
La strategia a lungo termine combina la produzione di satelliti verticalmente integrata con la distribuzione guidata dagli operatori. AST SpaceMobile lavora con quasi 60 operatori di reti mobili che rappresentano più di 3 miliardi di abbonati, con relazioni che includono AT&T, Verizon, Vodafone e stc group. L'accordo commerciale di Vodafone si estende fino al 2034, e l'accordo stc include un impegno di prepagamento di 175 milioni di dollari. SpaceX e Blue Origin forniscono capacità di lancio anche se Starlink compete nel servizio direct-to-device, rendendo la diversità di produzione, l'accesso ai lanci e l'integrazione dei partner centrali per l'espansione dell'azienda.
Leggi di più: I Migliori Titoli Spaziali da Acquistare Prima dell'IPO di SpaceX
Panoramica Utili Q2 2026 di AST SpaceMobile (ASTS): Crescita dei Ricavi, Backlog e Spese di Deployment
AST SpaceMobile ha riportato ricavi Q2 di 31,5 milioni di dollari contro il consensus FactSet di 34,5 milioni di dollari, in aumento da 1,16 milioni di dollari di un anno fa, mentre la perdita GAAP per azione di 0,77$ è stata più ampia dei circa 0,32$ previsti. La perdita netta ha raggiunto 230,9 milioni di dollari e le spese operative sono salite a 329,1 milioni di dollari, in parte a causa di una perdita per conversione involontaria di 125,9 milioni di dollari. Il backlog si è espanso a circa 1,3 miliardi di dollari, la liquidità ha superato 3,7 miliardi di dollari e il management ha mantenuto le previsioni di ricavi 2026 da 150 a 200 milioni di dollari, lasciando l'esecuzione della seconda metà come principale tensione.
|
Metrica Finanziaria |
Previsioni / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Consensus FactSet 34,5M$ |
31,5M$ |
Mancato. Circa 3,0M$ sotto il consensus; in aumento da 1,16M$ YoY. |
|
Perdita diluita Q2 GAAP per azione |
Consensus perdita 0,32$ |
Perdita 0,77$ |
Mancato. La perdita è stata 0,45$ più ampia del previsto. |
|
Perdita netta Q2 GAAP |
Perdita 99,4M$ in Q2 2025 |
Perdita 230,9M$ |
Allargata. La perdita è aumentata di 131,5M$ YoY. |
|
Spese operative Q2 |
164,1M$ in Q1 2026 |
329,1M$ |
Superiori. Includevano una perdita per conversione involontaria di 125,9M$. |
|
Backlog ricavi contrattuale |
Più di 1,2 miliardi$ precedentemente |
Circa 1,3 miliardi$ |
Espanso. Include impegni commerciali e assegnazioni governative. |
|
Assegnazioni incrementali governo USA |
— |
Più di 125M$ |
Aggiunte. Il lavoro governativo ha ampliato la visibilità pre-commerciale. |
|
Liquidità pro forma |
— |
Più di 3,7 miliardi$ |
Rafforzata. Il finanziamento ha esteso la pista per la costruzione della costellazione. |
|
Prospettive ricavi 2026 |
Previsioni precedenti 150M$–200M$ |
150M$–200M$ |
Mantenute. Il punto medio di 175M$ richiede una seconda metà fortemente ponderata. |
- I ricavi sono aumentati da 1,16 milioni a 31,5 milioni di dollari: Le consegne di gateway e le milestone governative hanno guidato la crescita, anche se i ricavi hanno ancora mancato il consensus di 3,0 milioni di dollari. È necessaria una tempistica di consegna più coerente per una base di vendite più stabile.
- La perdita di 0,77$ per azione è stata 0,45$ più ampia del previsto: La perdita netta è salita a 230,9 milioni di dollari da 99,4 milioni di dollari di un anno fa. I costi di produzione satellitare, ingegneria e finanziamento superano ancora la rapida crescita dei ricavi.
- Il backlog ha raggiunto 1,3 miliardi di dollari, inclusi più di 125 milioni di dollari di assegnazioni governative: Gli impegni commerciali e del settore pubblico diversificano i ricavi futuri. Il loro valore dipende dal deployment, completamento delle milestone e raccolta di liquidità.
- Le spese operative sono raddoppiate sequenzialmente a 329,1 milioni di dollari: Il totale includeva una perdita per conversione involontaria di 125,9 milioni di dollari. Anche escludendo quella voce, la produzione satellitare e l'investimento di rete mantengono limitata la leva operativa.
- Le prospettive annuali da 150 a 200 milioni di dollari sono state mantenute: Il punto medio di 175 milioni di dollari si confronta con 46,2 milioni di dollari di ricavi del primo semestre. Le consegne di gateway, il lavoro governativo e i progressi dei lanci devono accelerare nella seconda metà.
Prospettive di Investimento 2026 per AST SpaceMobile (ASTS): Caso Rialzista 120$ vs Caso Ribassista 40$
Il test centrale è se il deployment BlueBird possa trasformare la portata degli operatori e 1,3 miliardi di dollari di backlog in ricavi di servizio ricorrenti prima che perdite e finanziamenti diluiscano l'opportunità.
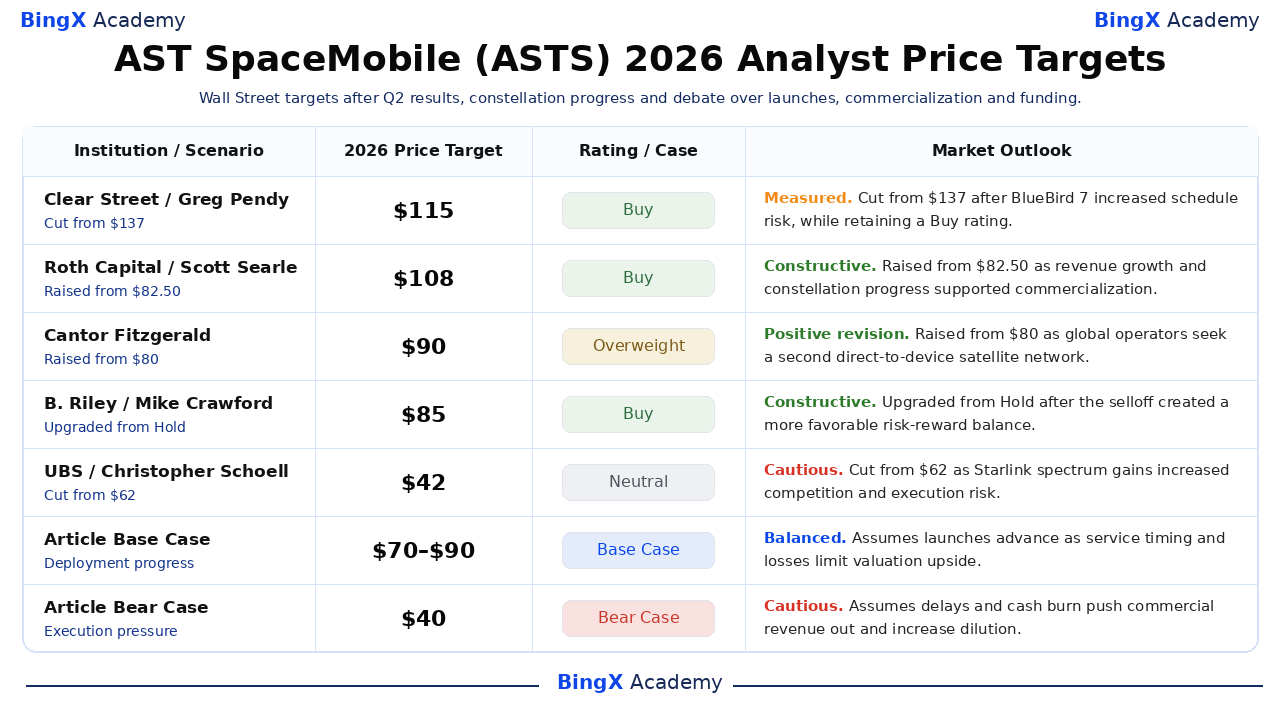
Obiettivi di prezzo degli analisti 2026 per AST SpaceMobile (ASTS) e scenari dell'articolo. Gli obiettivi di terze parti sono punti di riferimento, non promesse di prezzo. Aggiornato l'11 settembre 2026.
Il Caso Rialzista: Deployment Satellitare Più Veloce Spinge ASTS Verso 120$
Il Caso Rialzista assume che i lanci rimangano frequenti, i satelliti operino come pianificato e i test degli operatori progrediscano verso servizio a pagamento. Il backlog superiore a 1,3 miliardi di dollari inizia a convertirsi, le assegnazioni governative si espandono e la rete si avvicina ai 45-60 satelliti necessari per copertura continua in mercati selezionati.
Un movimento verso 120$ richiederebbe ricavi 2026 vicino o sopra il tetto delle previsioni di 200 milioni di dollari, attivazione del servizio con AT&T, Verizon o Vodafone, e un percorso chiaro da 3,7 miliardi di dollari di liquidità a una costellazione commercialmente utile. Stime di ricavi più elevate e un uso di liquidità più basso per satellite rafforzerebbero il caso.
Il Caso Base: Deployment Satellitare Costante Mantiene ASTS Tra 70$ e 90$
Il Caso Base assume che la produzione e i lanci BlueBird avanzino, i ricavi di gateway e governativi supportino le prospettive annuali, e gli operatori mobili continuino il lavoro di integrazione. L'attivazione commerciale rimane irregolare, mentre la perdita trimestrale di 230,9 milioni di dollari impedisce al backlog di 1,3 miliardi di dollari di tradursi rapidamente in utili.
ASTS potrebbe negoziare principalmente tra 70$ e 90$ sotto queste condizioni. Ricavi nell'intervallo 150-200 milioni di dollari, commissioning satellitare di successo e backlog stabile supporterebbero l'intervallo. Grandi ritardi nei lanci o previsioni sotto 150 milioni di dollari indebolirebbero la parte superiore.
Il Caso Ribassista: Ritardi nei Lanci e Diluizione Portano ASTS Verso 40$
Il Caso Ribassista assume fallimenti nei lanci o satelliti che ritardano la copertura continua, rallentando l'attivazione degli operatori e il riconoscimento dei ricavi. I costi rimangono elevati mentre la produzione continua, mentre finanziamenti convertibili o azionari aggiuntivi aggiungono diluizione.
Un movimento verso 40$ diventerebbe più probabile se i ricavi della seconda metà cadono ben al di sotto dei 103,8 milioni di dollari necessari per raggiungere il minimo delle previsioni annuali, il deployment satellitare manca il piano di copertura o i regolatori ritardano l'accesso allo spettro. Una concorrenza Starlink più forte potrebbe aggiungere ulteriore pressione prima che AST raggiunga un cash flow positivo.
Previsioni di Prezzo del Titolo ASTS per il 2026 da Analisti di Wall Street
Queste cinque azioni datate spaziano da 42$ a 115$ e riflettono assunzioni nettamente diverse sulla cadenza dei lanci, domanda degli operatori, concorrenza e finanziamento. Sono punti di riferimento di terze parti piuttosto che una singola previsione di consensus. Le righe Base e Ribassista finali sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Clear Street / Greg Pendy |
115$ |
Acquista |
Misurato. 20 aprile: tagliato da 137$ dopo che BlueBird 7 ha aumentato il rischio di programma, mantenendo Acquista. |
|
Roth Capital / Scott Searle |
108$ |
Acquista |
Costruttivo. 3 marzo: alzato da 82,50$ mentre crescita ricavi e progressi costellazione supportavano commercializzazione. |
|
Cantor Fitzgerald / Colin Canfield |
90$ |
Sovrappeso |
Revisione positiva. 11 agosto: alzato da 80$ mentre operatori globali cercano una seconda rete satellitare direct-to-device. |
|
B. Riley / Mike Crawford |
85$ |
Acquista |
Costruttivo. 17 luglio: upgrade da Mantieni dopo che il sell-off ha creato un rischio-rendimento più favorevole. |
|
UBS / Christopher Schoell |
42$ |
Neutrale |
Cauto. 9 settembre: tagliato da 62$ mentre i guadagni spettrali di Starlink aumentavano concorrenza e rischio di esecuzione. |
|
Caso Base dell'Articolo |
70$–90$ |
Caso Base |
Bilanciato. Assume lanci che avanzano mentre tempistiche del servizio e perdite limitano l'upside di valutazione. |
|
Caso Ribassista dell'Articolo |
40$ |
Caso Ribassista |
Cauto. Assume ritardi e cash burn spingono i ricavi commerciali verso l'esterno e aumentano la diluizione. |
Come Negoziare il Titolo AST SpaceMobile (ASTS) su BingX
Negozia le prospettive di deployment BlueBird, attivazione operatori e conversione backlog di AST SpaceMobile utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ASTS può reagire bruscamente ai risultati dei lanci, decisioni regolatorie e aggiornamenti sui finanziamenti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
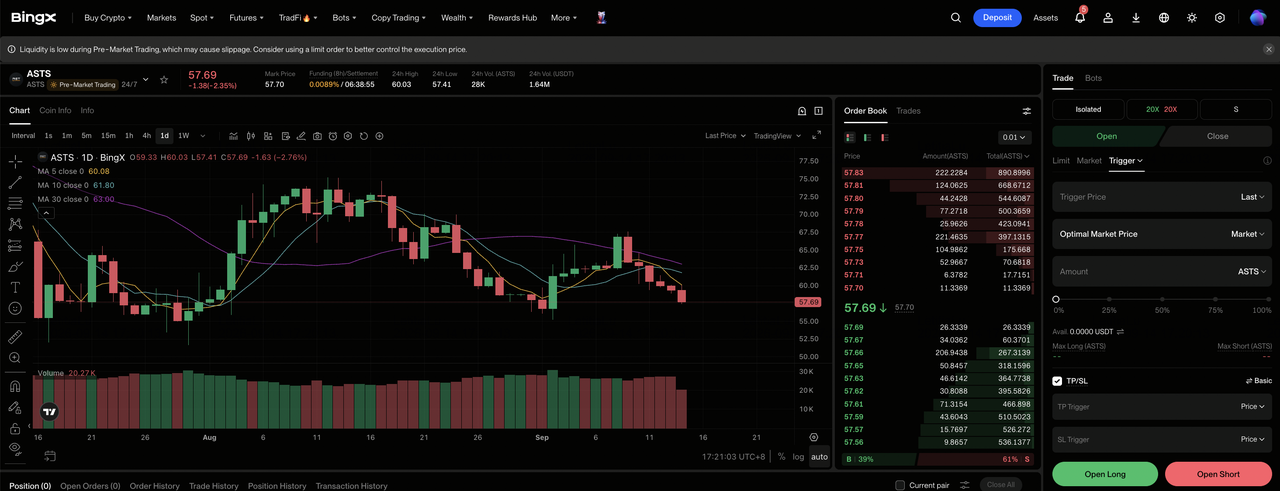
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona AST SpaceMobile (ASTS). Cerca e seleziona il contratto futures perpetui ASTS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se i lanci rimangono nei tempi, il backlog si converte e gli operatori attivano il servizio. Seleziona Apri Short se ritardi, cash burn o concorrenza indeboliscono l'economia attesa per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Marginale Isolato o Cross-Margin in base alla tua tolleranza al rischio. ASTS ha negoziato più del 55% sotto il suo massimo a 52 settimane di 133,86$, mostrando perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'entrata nel trade. ASTS può reagire rapidamente a lanci, commissioning satelliti, accordi operatori, approvazioni spettrali, previsioni e finanziamenti.
I 5 Principali Rischi da Osservare per gli Investitori di AST SpaceMobile nel 2026
La valutazione di AST SpaceMobile dipende da milestone di deployment, commercializzazione e finanziamento che possono cambiare i tempi e il valore del cash flow futuro.
- Fallimenti nei lanci o deployment potrebbero ritardare la copertura: La rete aveva 13 satelliti in orbita e ne necessita circa 45-60 per copertura continua in mercati selezionati. Un satellite fallito ritarderebbe i ricavi e aggiungerebbe costi di sostituzione.
- Il backlog di 1,3 miliardi di dollari potrebbe convertirsi lentamente: I ricavi dipendono da gateway, deployment satellitare, approvazioni normative e accettazione dei clienti. I ritardi potrebbero spingere ricavi e incassi verso periodi successivi.
- Una perdita trimestrale di 230,9 milioni di dollari mantiene alto il rischio di diluizione: Più di 3,7 miliardi di dollari di liquidità pro forma supportano l'espansione, ma la raccolta di obbligazioni convertibili da 1,15 miliardi di dollari mostra che il finanziamento esterno rimane importante. Più titoli potrebbero diluire i futuri guadagni per azione.
- Le approvazioni spettrali potrebbero rallentare l'espansione di mercato: Quasi 60 relazioni con operatori si estendono su più giurisdizioni con diverse regole di telecomunicazioni. I ritardi nei mercati principali potrebbero ridurre la base di abbonati raggiungibile e indebolire l'economia dei partner.
- Starlink potrebbe fare pressione su adozione e prezzi: SpaceX opera una costellazione molto più grande e ha rafforzato la sua posizione spettrale. Un deployment più veloce o accordi operatori più forti potrebbero ridurre la quota di mercato di AST e fare pressione sull'economia dei servizi.
Considerazioni Finali: Dovresti Investire in AST SpaceMobile nel 2026?
AST SpaceMobile si è spostata oltre un concetto puramente tecnico. I ricavi Q2 hanno raggiunto 31,5 milioni di dollari, il backlog è cresciuto a circa 1,3 miliardi di dollari e le relazioni con operatori coprono più di 3 miliardi di abbonati. Queste cifre stabiliscono domanda e distribuzione, anche se la perdita netta di 230,9 milioni di dollari e il restante requisito satellitare mostrano quanta esecuzione rimane ancora davanti.
Il Caso Rialzista richiede lanci e attivazione operatori per trasformare il backlog in ricavi ricorrenti, supportando 120$. Il Caso Ribassista riflette ritardi di programma, concorrenza e pressione sui finanziamenti che potrebbero portare ASTS verso 40$. I trader conservativi potrebbero aspettare ricavi al minimo delle previsioni annuali, commissioning di successo di BlueBird aggiuntivi e tempistiche del servizio commerciale più chiare.
Promemoria sui Rischi: Negoziare e investire in titoli come ASTS comporta un alto rischio di perdita di capitale. Fallimenti nei lanci, difetti satellitari, ritardi spettrali, cash burn, diluizione, concorrenza e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli Spaziali da Acquistare Prima dell'IPO di SpaceX
- I Migliori Titoli della Difesa da Acquistare nel 2026: Appaltatori Principali, Missili, Droni, Spazio e Guerra Abilitata dall'IA
- Previsione di Prezzo SpaceX (SPCX) 2026: Fusione IA da 227$ Street-High o Bolla di Valutazione da Trilioni di Dollari?
- Previsione di Prezzo Rocket Lab (RKLB) 2026: Possono Nuovo Razzo e Crescita Difesa Spingere RKLB Verso 150$?
- Prospettive Titolo Firefly Aerospace 2026: Possono Veicoli di Lancio, Servizi Spacecraft Portare FLY a 45$+?
- Previsione di Prezzo Lockheed Martin (LMT) 2026: Può il Backlog Record Spingere LMT Verso 700$?
