Virgin Galactic (SPCE) est une société de vols spatiaux commerciaux humains développant un service de tourisme suborbital premium autour de sa nouvelle génération de vaisseaux spatiaux de classe Delta. Les ventes de billets et la cadence de vols futurs définissent son opportunité de revenus à long terme, bien que les opérations commerciales restent suspendues. Cette transition rend les actions hautement sensibles aux étapes de test, aux besoins de liquidité et au calendrier de retour des clients payants dans l'espace.
Le dernier trimestre a montré des progrès dans la demande et la préparation du programme sans résoudre la tension financière centrale. Les revenus du Q2 2026 de Virgin Galactic n'étaient que de 0,1 million de dollars, le flux de trésorerie libre était négatif de 91 millions de dollars et la direction a reporté le premier vol commercial Delta à février 2027. Le cas d'investissement dépend de la capacité du programme Delta à passer des dépenses de développement à un service fiable avant qu'un financement supplémentaire ne dilue substantiellement les actionnaires.
Les prévisions d'actions SPCE pour 2026 se concentrent sur deux points de vue concurrents :
- Le cas des étapes clés : Les tests de transport captif d'octobre et la demande premium ferme améliorent la confiance dans la montée en puissance commerciale de 2027.
- Le cas du financement : de nouveaux retards et une consommation de liquidités soutenue forcent plus d'émission d'actions avant que les revenus récurrents ne commencent.
Ce guide détaille les prévisions d'actions SPCE, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur le communiqué de résultats du Q2 2026 de Virgin Galactic du 12 août, le dépôt trimestriel et les données de marché jusqu'au 2 septembre, plus comment trader les futures d'actions SPCE sur BingX TradFi avec un collatéral USDT.
Top 5 des choses à savoir pour les investisseurs Virgin Galactic en septembre 2026
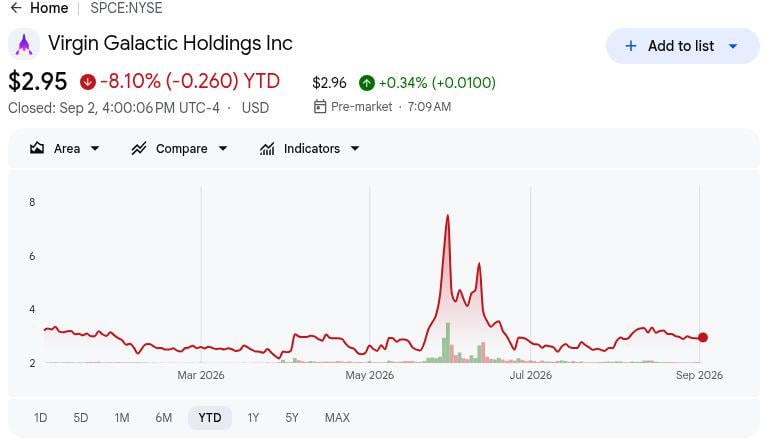
- SPCE a clôturé à 2,95 $ le 2 septembre : Les actions ont augmenté de 1,37 % ce jour-là et sont restées entre les objectifs d'analystes sélectionnés de 2 $ à 5 $. Le prix reflète encore les attentes autour de l'exécution de la classe Delta plutôt que des preuves de rentabilité commerciale établie.
- Les revenus du Q2 ont chuté à seulement 0,1 million de dollars contre 0,4 million de dollars un an plus tôt : Avec les vols commerciaux toujours suspendus, les revenus actuels restent négligeables par rapport aux coûts de développement de l'entreprise. Le cas d'investissement dépend donc principalement des étapes de test et de l'objectif de retour en service de février 2027.
- Le flux de trésorerie libre s'est amélioré à -91 millions de dollars : La consommation de liquidités s'est réduite par rapport à -114 millions de dollars au Q2 2025, tandis que les liquidités et titres négociables s'élevaient à environ 286 millions de dollars. La direction prévoit encore environ 175 millions à 190 millions de dollars de flux de trésorerie libre négatif combinés pour Q3 et Q4.
- La demande de billets premium représente plus de 50 millions de dollars de revenus attendus : La tranche sursouscrite était tarifée à 750 000 $ par siège, soutenant la thèse de demande premium. Ces revenus attendus ne deviennent significatifs qu'une fois que les vaisseaux spatiaux Delta entrent en service commercial fiable.
- Les objectifs d'analystes sélectionnés vont de 2 $ à 5 $ : L'écart de 3 $ reflète des points de vue très différents sur le timing Delta, les besoins de financement et le risque de dilution. Avec 134 millions de dollars déjà levés via le programme ATM et 41 millions d'actions émises, le financement futur reste une variable majeure pour la valeur par action.
Qu'est-ce que Virgin Galactic (SPCE) ?
Virgin Galactic (SPCE) est une société de vols spatiaux commerciaux axée sur le tourisme spatial suborbital humain et les missions de recherche. Elle développe des vaisseaux spatiaux réutilisables conçus pour transporter des astronautes privés et des charges utiles scientifiques jusqu'à la limite de l'espace, avec des revenus attendus provenant principalement des ventes de billets premium et des vols de recherche. Contrairement aux fournisseurs de lancement tels que Rocket Lab ou SpaceX, Virgin Galactic se concentre sur les expériences suborbitales humaines plutôt que sur les services de lancement orbital.
Sa stratégie de croissance se concentre de plus en plus sur la flotte de classe Delta et un modèle de vol commercial à plus haute fréquence. Virgin Galactic développe des véhicules Delta pour réduire le temps de redressement, augmenter la capacité de vol annuelle et soutenir une activité de tourisme spatial plus évolutive une fois le service repris. L'entreprise cible également les clients privés aisés et les institutions de recherche, avec une tarification premium des billets aidant à soutenir l'économie de chaque vol. Cette stratégie donne à SPCE une position distincte dans le tourisme spatial commercial, mais l'exécution dépend de l'achèvement des tests, de la mise en service des vaisseaux spatiaux Delta dans les temps et de l'atteinte d'une fréquence de vol suffisante pour soutenir une génération de liquidités durable.
Lire plus : Top des actions spatiales à acheter avant l'IPO de SpaceX
Aperçu des résultats Q2 2026 de Virgin Galactic (SPCE) : Revenus, consommation de liquidités et étapes Delta
Le Q2 de Virgin Galactic a montré une amélioration modeste des coûts mais une consommation de liquidités toujours lourde et un autre retard du service commercial. Les revenus ont chuté à 0,1 million de dollars contre 0,4 million de dollars un an plus tôt, la perte nette s'est réduite à 56 millions de dollars, et le flux de trésorerie libre s'est amélioré à -91 millions de dollars. Les liquidités et titres négociables s'élevaient à 286 millions de dollars, tandis que la direction prévoit encore environ 175 millions à 190 millions de dollars de flux de trésorerie libre négatif supplémentaire sur Q3 et Q4. L'entreprise a également levé 134 millions de dollars via son programme ATM, soulignant que la liquidité reste centrale jusqu'à ce que les vols Delta commencent à générer des revenus récurrents.
|
Métrique financière |
Période précédente / Prévisions |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
0,4 million de dollars au Q2 2025 |
0,1 million de dollars |
Plus bas. Les vols restent suspendus. |
|
Perte nette Q2 2026 |
67 millions de dollars au Q2 2025 |
56 millions de dollars |
Amélioré. Les pertes se sont réduites d'une année à l'autre. |
|
EBITDA ajusté |
-52 millions de dollars au Q2 2025 |
-52 millions de dollars |
Stable. Le déficit opérationnel a persisté. |
|
Flux de trésorerie libre |
-114 millions de dollars au Q2 2025 |
-91 millions de dollars |
Amélioré. La consommation s'est modérée. |
|
Liquidités et titres négociables |
N/A |
286 millions de dollars |
Disponible. Finance la piste de développement. |
|
Financement ATM |
N/A |
134 millions de dollars de produits bruts ; 41 millions d'actions émises |
Dilutif. La liquidité a nécessité plus d'actions. |
|
Prévisions FCF Q3 et Q4 |
N/A |
-95 à -100 millions de dollars ; -80 à -90 millions de dollars |
Lourd. Les sorties continuent jusqu'à la fin de l'année. |
|
Tranche d'expédition premium |
N/A |
Plus de 50 millions de dollars de revenus attendus |
Positif. La demande premium est restée ferme. |
|
Premier service commercial Delta |
Précédemment Q4 2026 |
Février 2027 |
Retardé. Les revenus ont été reportés plus tard. |
- Les revenus ont diminué à 0,1 million de dollars : Les vols commerciaux restent suspendus, donc les revenus actuels sont encore négligeables par rapport à la base de coûts de l'entreprise et la valorisation future dépend principalement des étapes Delta.
- La perte nette s'est réduite à 56 millions de dollars : Le déficit s'est amélioré par rapport à 67 millions de dollars un an plus tôt car la discipline des dépenses a aidé à compenser le manque de revenus de vol récurrents.
- L'EBITDA ajusté est resté à -52 millions de dollars : Le déficit opérationnel inchangé montre qu'une amélioration significative des bénéfices nécessitera plus que le contrôle des coûts et dépend du redémarrage du service commercial.
- Le flux de trésorerie libre s'est amélioré à -91 millions de dollars : La consommation de liquidités s'est réduite par rapport à -114 millions de dollars, mais l'entreprise fait encore face à des sorties substantielles avant que Delta n'entre en service.
- Le premier vol commercial Delta a été reporté à février 2027 : Les tests de transport captif sont prévus pour octobre 2026, avec le deuxième vaisseau spatial attendu pour entrer en service en mars. Un autre retard prolongerait la période pré-revenus et augmenterait la pression de financement.
Perspectives d'investissement 2026 de Virgin Galactic (SPCE) : Cas haussier à 5 $ vs cas baissier à 2 $
Le test central est de savoir si les progrès de Delta peuvent améliorer la confiance plus rapidement que la consommation de liquidités et la dilution n'affaiblissent la valeur par action.
Le cas haussier : Les tests Delta poussent SPCE vers 5 $
Le cas haussier suppose que les tests de transport captif commencent en octobre, les deux premiers vaisseaux Delta maintiennent leurs dates de service début 2027, et la demande de billets premium reste forte. Atteindre ces étapes réduirait l'incertitude de calendrier et orienterait l'attention des investisseurs vers la cadence de vol et l'économie unitaire.
Un mouvement vers 5 $ nécessiterait des progrès techniques sans revers majeur de sécurité ou de certification, plus suffisamment de liquidité pour atteindre le service commercial. Des étapes de test stables et aucune augmentation majeure de la consommation de liquidités fourniraient la confirmation la plus claire.
Le cas de base : Les progrès mesurés de Delta maintiennent SPCE entre 3 $ et 4 $
Le cas de base suppose que les tests avancent avec un retard supplémentaire limité, la consommation de liquidités reste proche des prévisions, et le financement reste disponible. Les investisseurs continuent d'attendre des preuves que l'exécution Delta passe du développement aux opérations fiables.
Dans ce scénario, SPCE pourrait se négocier principalement entre 3 $ et 4 $. Des progrès visibles de transport captif, des dates de service stables et des dépenses contrôlées soutiendraient la fourchette, tandis qu'un autre changement de calendrier ou une émission d'actions accélérée l'affaiblirait.
Le cas baissier : De nouveaux retards tirent SPCE vers 2 $
Le cas baissier suppose que les tests ou le service commercial glissent à nouveau, prolongeant la période de revenus minimaux et de flux de trésorerie libre négatif. Un financement supplémentaire répartirait alors la valeur éventuelle de la flotte Delta sur un nombre d'actions plus important.
Un mouvement vers 2 $ deviendrait plus probable si les tests sont repoussés, la date de service de février 2027 glisse, ou la consommation de liquidités dépasse les prévisions. Dans cet environnement, le temps et la dilution seuls pourraient faire pression sur la valeur par action même si la demande des clients reste intacte.
Prévisions de prix des actions SPCE pour 2026 par les analystes de Wall Street
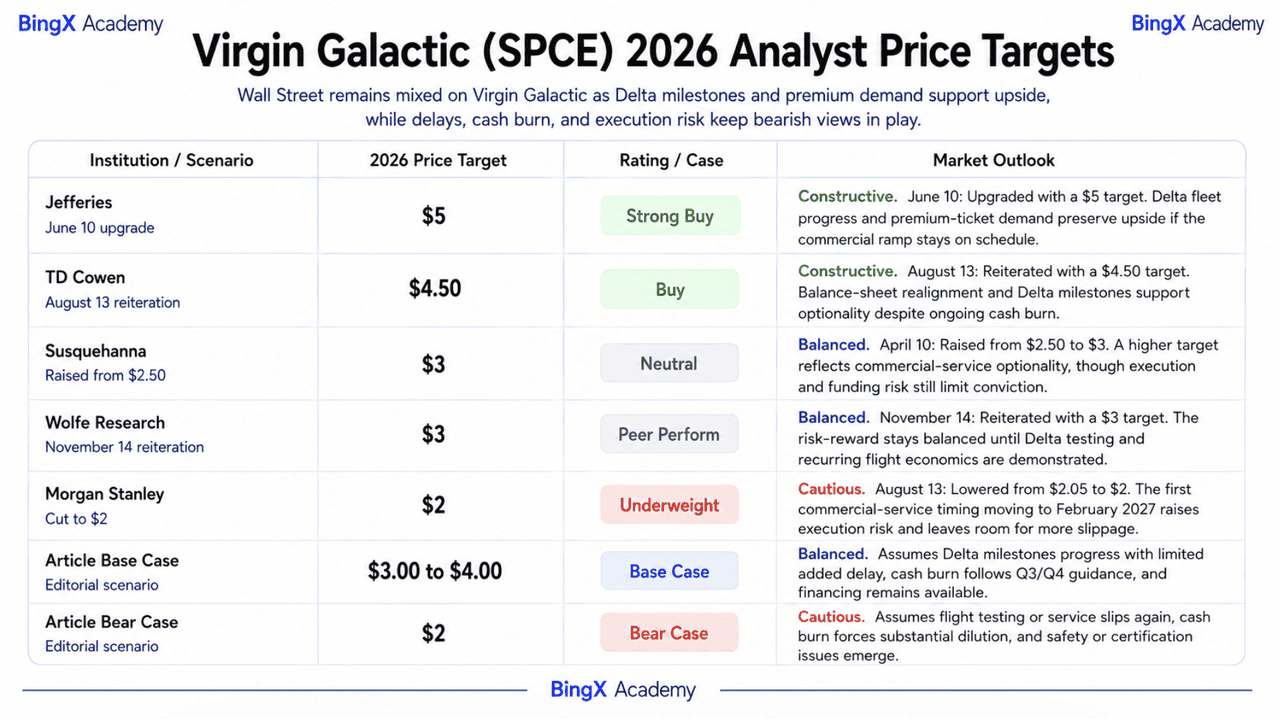
Ces actions de tiers datées couvrent l'optionalité haussière de la flotte et les inquiétudes concernant le calendrier de service retardé. Leur écart reflète l'incertitude plutôt qu'un consensus unifié. Les scénarios d'articles sont identifiés séparément des lignes d'analystes réels.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspective de marché |
|
Jefferies |
5 $ |
Achat fort |
Constructif. 10 juin : Relevé avec un objectif de 5 $. La flotte Delta et la demande de billets premium préservent le potentiel haussier si la montée commerciale arrive selon le calendrier. |
|
TD Cowen |
4,50 $ |
Achat |
Constructif. 13 août : Réitéré avec un objectif de 4,50 $. Le réalignement du bilan et les étapes Delta soutiennent l'optionalité malgré la consommation de liquidités continue. |
|
Susquehanna |
3 $ |
Neutre |
Équilibré. 10 avril : Relevé de 2,50 $ à 3 $. Un objectif plus élevé reconnaît l'optionalité du service commercial tandis que les risques d'exécution et de financement limitent la conviction. |
|
Wolfe Research |
3 $ |
Performance égale |
Équilibré. 14 novembre : Réitéré avec un objectif de 3 $. Le risque-rendement reste équilibré jusqu'à ce que les tests Delta et l'économie de vol récurrente soient démontrés. |
|
Morgan Stanley |
2 $ |
Sous-pondérer |
Prudent. 13 août : Abaissé de 2,05 $ à 2 $. Le report du premier service commercial à février 2027 augmente le risque d'exécution et laisse place à un glissement de calendrier supplémentaire. |
|
Cas de base de l'article |
3,00 $-4,00 $ |
Cas de base |
Équilibré. Suppose que les étapes delta progressent avec un retard supplémentaire limité, la consommation de liquidités suit les prévisions Q3/Q4, et le financement reste disponible. |
|
Cas baissier de l'article |
2 $ |
Cas baissier |
Prudent. Suppose que les tests de vol ou le service glissent à nouveau, la consommation de liquidités force une dilution substantielle, et des problèmes de sécurité ou de certification émergent. |
Comment trader les actions Virgin Galactic (SPCE) sur BingX
Tradez les perspectives d'étapes Delta, de demande premium et de financement de Virgin Galactic en utilisant BingX TradFi et les outils BingX AI. Parce que SPCE peut réagir fortement aux mises à jour de test, aux changements de calendrier et aux levées de capitaux, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
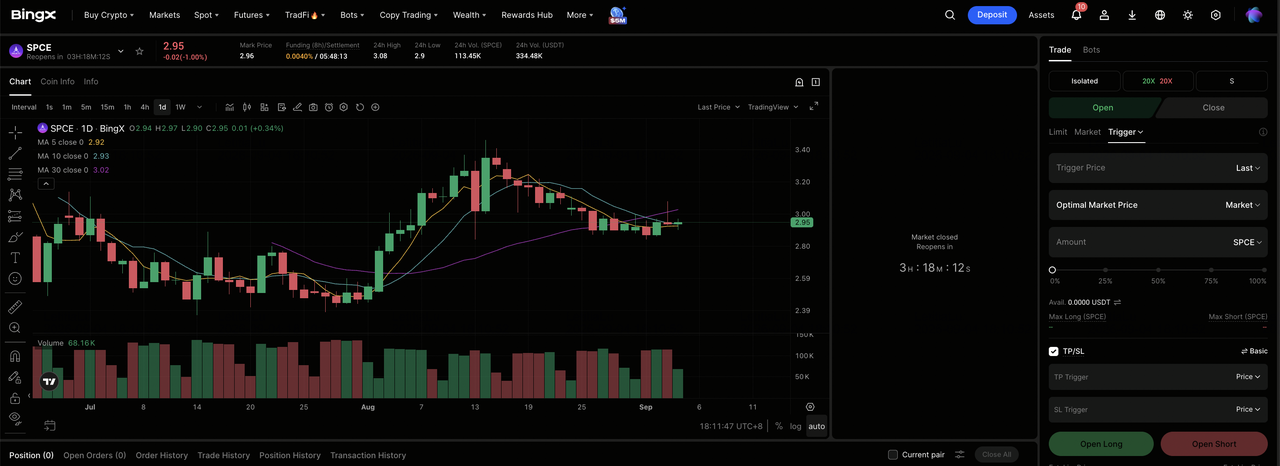
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Virgin Galactic (SPCE). Recherchez et sélectionnez le contrat futures perpétuels SPCE-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si les tests commencent selon le calendrier et les dates de service 2027 tiennent. Sélectionnez Ouvrir une position courte si de nouveaux retards ou besoins de financement affaiblissent le résultat attendu par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. Les actions de petites capitalisations axées sur les étapes peuvent se réévaluer rapidement, donc un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. SPCE peut réagir rapidement aux résultats de test, au timing de service, aux développements de sécurité et à l'émission de capital.
Top 5 des risques à surveiller pour les investisseurs Virgin Galactic en 2026
Le potentiel haussier de Virgin Galactic dépend encore de l'atteinte du service commercial avant que les retards, la consommation de liquidités ou la dilution n'affaiblissent matériellement l'économie pour les actionnaires.
- Un autre retard de calendrier prolongerait la période pré-revenus : Le premier vol commercial Delta est maintenant prévu pour février 2027. Tout glissement supplémentaire repousserait les revenus de billets tandis que les dépenses de développement et d'entreprise continuent.
- La consommation persistante de liquidités pourrait entraîner plus de dilution : Le flux de trésorerie libre était de -91 millions de dollars au Q2, et la direction prévoit encore environ 175 à 190 millions de dollars de sorties sur Q3 et Q4. Plus de financement par actions pourrait être nécessaire si les coûts de test ou de montée en puissance de la flotte augmentent.
- Des revers de sécurité ou de certification pourraient retarder tout le programme : Un problème de vaisseau spatial ou de test pourrait déclencher un travail de reconception, un examen réglementaire supplémentaire et des dommages de réputation avant que les clients payants ne retournent en vol.
- Une faible cadence de vols pourrait affaiblir l'économie unitaire : Même si Delta entre en service, l'entreprise a encore besoin de suffisamment de vols par vaisseau spatial pour répartir efficacement les coûts fixes. Des temps de redressement plus lents ou une utilisation plus faible de la flotte retarderaient le chemin vers un flux de trésorerie positif.
- Les réservations premium pourraient se convertir plus lentement que prévu : La dernière tranche représente plus de 50 millions de dollars de revenus attendus à 750 000 $ par siège, mais les annulations, reports ou conversion client plus lente réduiraient les revenus disponibles pour soutenir la montée en puissance initiale de la flotte.
Réflexions finales : Devriez-vous investir dans Virgin Galactic en 2026 ?
Virgin Galactic a démontré l'intérêt de clients premium et réduit certaines parties de son déficit de liquidités, mais l'entreprise manque encore de revenus opérationnels significatifs. Les tests Delta et l'objectif de service de février 2027 portent donc plus de poids que les comparaisons de ventes à court terme.
Le cas haussier nécessite des tests dans les temps, des dates d'entrée en service stables et une liquidité adéquate. Le cas baissier n'a besoin que d'un autre retard ou d'un financement plus lourd pour affaiblir le résultat par action. Les traders conservateurs peuvent attendre des preuves de transport captif et un pont de financement plus clair avant de traiter le calendrier commercial comme fiable.
Rappel de risque : Le trading et l'investissement dans des actions comme SPCE impliquent un risque élevé de perte de capital. La sécurité des vols spatiaux, la certification, les retards de calendrier, la consommation de liquidités, la dilution et la conversion incertaine de la demande peuvent affecter les résultats. Effectuez des recherches indépendantes avant d'allouer des capitaux.
Lectures connexes
- Top des actions spatiales à acheter avant l'IPO de SpaceX
- Prévision de prix SpaceX (SPCX) 2026 : Fusion IA à 227 $ selon Street-High ou bulle de valorisation d'un billion de dollars ?
- Perspectives d'actions Firefly Aerospace 2026 : Les véhicules de lancement et services de vaisseaux spatiaux peuvent-ils pousser FLY vers 45 $ et plus ?
- Prévision de prix des actions Archer Aviation 2026 : Percée eVTOL à 11,83 $ ou spirale de dilution mortelle ?
- Prévision de prix Redwire 2026 : L'élan spatial et défense peut-il aider RDW à prolonger son rallye de 220 % ?
- Prévision de prix des actions Sidus Space 2026 : Boom satellite à 10 $ ou piège de dilution ?
