

Redwire (RDW) est une entreprise technologique intégrée de l'espace et de la défense fournissant des composants de vaisseaux spatiaux, de l'ingénierie numérique, des aéronefs autonomes, des capteurs et des systèmes de mission. L'acquisition d'Edge Autonomy a élargi le portefeuille de l'infrastructure spatiale aux aéronefs non habités éprouvés au combat, créant plus d'exposition aux budgets de défense et à la demande internationale. Cette expansion augmente l'échelle de Redwire, bien qu'elle soulève également des risques d'intégration, d'exécution de programme et d'allocation de capital.
Le dernier trimestre a montré que la plateforme combinée peut croître rapidement. Le chiffre d'affaires Q2 2026 de RedWire a augmenté de 89,6% pour atteindre un record de 117,1 millions de dollars, la marge brute s'est améliorée à 27,8% contre -30,9%, et le carnet de commandes contractuelles a atteint 542,1 millions de dollars. L'EBITDA ajusté est resté négatif à 3,2 millions de dollars, donc le cas d'investissement dépend de savoir si la conversion du carnet de commandes et l'effet de levier opérationnel peuvent transformer une demande record en profit constant.
Les prévisions pour l'action RDW pour 2026 se concentrent maintenant sur deux perspectives concurrentes :
- Le cas d'échelle défense et carnet de commandes : un ratio book-to-bill de 1,42x, un carnet de commandes de 542,1 millions de dollars et l'expansion de la demande Stalker et Penguin pourraient soutenir une croissance soutenue et un EBITDA ajusté positif.
- Le cas d'intégration et de rentabilité : une exécution de programme plus lente, la pression des coûts à prix fixe ou des pertes continues pourraient empêcher la croissance des revenus d'atteindre les bénéfices par action.
Ce guide détaille les prévisions de l'action RDW, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur les résultats Q2 2026 de Redwire du 5 août 2026, le dépôt trimestriel et les données de marché jusqu'au 11 septembre, plus comment trader les futures d'actions RDW sur BingX TradFi avec un collatéral USDT.
Top 5 des choses que les investisseurs Redwire doivent savoir en septembre 2026
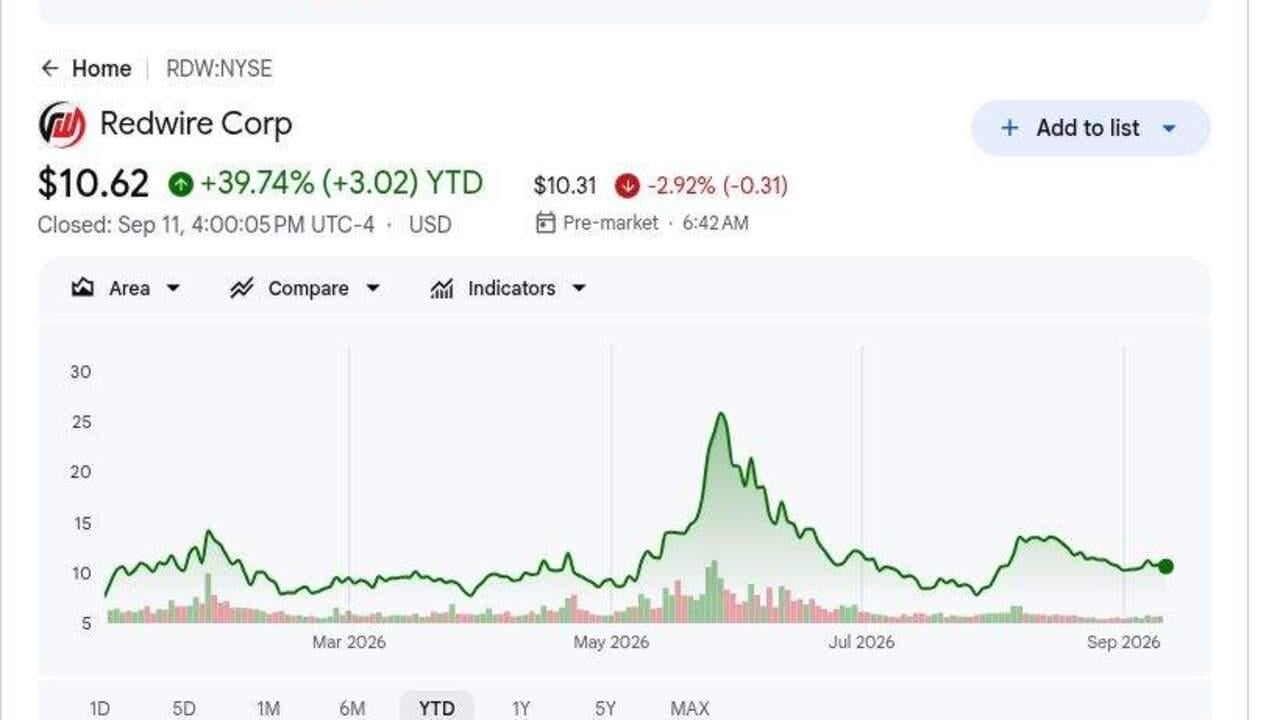
- La clôture à 10,62 $ du 11 septembre a laissé RDW en hausse d'environ 39,4% en 2026 : Le gain reflète une demande de défense plus forte, bien que les actions aient considérablement reculé par rapport à leur sommet de mai. Un consensus d'analystes à 14 $ et un sommet de Wall Street à 24 $ impliquent une hausse seulement si le carnet de commandes se convertit et les marges continuent de s'améliorer.
- Le chiffre d'affaires Q2 a atteint un record de 117,1 millions de dollars, en hausse de 89,6% : Le résultat a dépassé le consensus de 107,1 millions de dollars d'environ 10,0 millions de dollars. Edge Autonomy et une activité de programme plus large ont augmenté l'échelle, donnant à Redwire plus de revenus sur les marchés de défense spatiale et aéroportée.
- La marge brute s'est améliorée de 58,7 points de pourcentage à 27,8% : La comparaison avec -30,9% un an plus tôt est l'amélioration opérationnelle la plus claire. L'EBITDA ajusté s'est également réduit de 24,2 millions de dollars à une perte de 3,2 millions de dollars malgré 12,5 millions de dollars de dépenses de recherche et développement.
- Le carnet de commandes contractuelles a atteint 542,1 millions de dollars avec un book-to-bill de 1,42x : Le carnet de commandes a augmenté d'environ 130,8 millions de dollars par rapport à la fin de l'année, et les réservations ont dépassé les revenus pendant Q2. Les chiffres soutiennent une meilleure visibilité, bien que le timing et l'exécution des contrats déterminent à quelle vitesse le carnet de commandes devient des revenus reconnus et des liquidités.
- Redwire a réaffirmé 450 à 500 millions de dollars de revenus pour 2026 : Les revenus du premier semestre ont totalisé 214,0 millions de dollars, laissant 236 à 286 millions de dollars pour le second semestre. La fourchette nécessite une exécution continue du programme mais n'assume pas que chaque dollar du carnet de commandes de 542,1 millions se convertisse cette année.
Qu'est-ce que Redwire (RDW) ?
Redwire est un fournisseur de technologies aérospatiales et de défense servant les agences spatiales civiles, les opérateurs commerciaux et les clients militaires américains et alliés. Son portefeuille spatial comprend des panneaux solaires, des structures déployables, de l'avionique, des capteurs, des plateformes de vaisseaux spatiaux, des systèmes radiofréquences et du matériel de recherche en microgravité. Edge Autonomy ajoute les aéronefs non habités Stalker et Penguin, des charges utiles de renseignement et des opérations autonomes. Les revenus sont générés par les livraisons de produits, les services d'ingénierie et les contrats gouvernementaux avec des structures à prix fixe, coût-plus et temps-et-matériaux.
La direction à long terme de l'entreprise connecte l'infrastructure spatiale avec les systèmes de défense autonomes multi-domaines. Le Corps des Marines américain et l'Armée ont émis des contrats de suivi Stalker Block 30, tandis que les contrats Penguin incluent une commande pluriannuelle à huit chiffres d'un pays de l'OTAN et un programme de la Garde côtière taïwanaise. Redwire soutient également les missions de la NASA et s'associe avec Bristol Myers Squibb, l'Université Purdue, l'Université Rowan et Aspera Biomedicines sur la recherche pharmaceutique dans l'espace. Ces relations diversifient la demande, bien que les approvisionnements gouvernementaux et les calendriers de lancement façonnent encore le timing des revenus.
Lire plus : Top des actions de défense à acheter en 2026 : Primes, missiles, drones, espace et guerre activée par l'IA
Aperçu des résultats Q2 2026 de Redwire (RDW) : Revenus, échelle opérationnelle et perspectives financières
Redwire a livré un chiffre d'affaires record pour Q2 2026, une marge brute positive et un carnet de commandes plus élevé, bien que la rentabilité reste incomplète. Le chiffre d'affaires de 117,1 millions USD a battu le consensus de 107,1 millions USD d'environ 10,0 millions USD et a crû de 89,6%, le BPA ajusté de -0,09 USD a battu l'estimation de -0,16 USD, et la marge brute a atteint 27,8%. Le carnet de commandes contractuelles est monté à 542,1 millions USD et la direction a réaffirmé 450 à 500 millions USD de revenus pour l'année complète, laissant l'exécution et la conversion en liquidités comme les principaux tests.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
Consensus 107,1 M$ |
117,1 M$ |
Battu. Environ 10,0 M$ au-dessus du consensus et en hausse de 89,6% sur un an. |
|
BPA ajusté Q2 |
Consensus (0,16)$ |
(0,09)$ |
Battu. La perte était de 0,07$ plus faible que le consensus. |
|
Perte nette GAAP Q2 |
(97,0) M$ en Q2 2025 |
(41,0) M$ |
Amélioré. La perte s'est réduite de 56,0 M$ sur un an. |
|
Marge brute Q2 |
(30,9)% en Q2 2025 |
27,80% |
Élargie. La marge s'est améliorée de 58,7 points de pourcentage sur un an. |
|
EBITDA ajusté Q2 |
(27,4) M$ en Q2 2025 |
(3,2) M$ |
Amélioré. La perte s'est réduite de 24,2 M$ malgré 12,5 M$ de R&D. |
|
Book-to-bill Q2 |
— |
1,42x |
Positif. Les commandes ont dépassé les revenus reconnus pendant le trimestre. |
|
Carnet de commandes contractuelles |
411,3 M$ au 31 décembre 2025 |
542,1 M$ |
Record. Le carnet de commandes a augmenté d'environ 130,8 M$ depuis la fin de l'année. |
|
Liquidité totale |
130,2 M$ au 31 décembre 2025 |
607,8 M$ |
Renforcée. La liquidité a augmenté de 366,9% depuis la fin de l'année. |
|
Perspectives de revenus EF2026 |
Précédent 450-500 M$ |
450-500 M$ |
Réaffirmé. Les revenus du premier semestre de 214,0 M$ soutiennent la fourchette. |
- Les revenus de 117,1 millions USD ont battu le consensus d'environ 10,0 millions USD : L'augmentation de 89,6% reflétait le portefeuille de défense plus large et une activité de programme plus forte. Le dépassement montre que la demande se convertit en ventes rapportées plutôt que de rester entièrement dans le carnet de commandes.
- Le BPA ajusté de -0,09 USD était de 0,07 USD meilleur que le consensus : La perte nette GAAP s'est également réduite de 56,0 millions USD à 41,0 millions USD. Redwire reste non rentable, bien qu'une échelle plus élevée commence à réduire l'intensité des pertes.
- La marge brute s'est améliorée à 27,8% contre -30,9% : Le revirement de 58,7 points de pourcentage indique des économies contractuelles et un mix d'acquisition beaucoup plus sains. Maintenir des marges positives est nécessaire avant que la croissance des revenus puisse soutenir un flux de trésorerie durable.
- L'EBITDA ajusté s'est amélioré de 24,2 millions USD à -3,2 millions USD : Le résultat incluait 12,5 millions USD de dépenses de recherche et développement. Un EBITDA positif est à portée si les revenus se convertissent selon le calendrier et les coûts du programme restent contrôlés.
- La liquidité a augmenté de 366,9% à 607,8 millions USD : Le total incluait 557,0 millions USD de liquidités et liquidités restreintes plus 50,0 millions USD de disponibilité de crédit. Le bilan plus solide soutient l'intégration et l'investissement, tandis que la dette à terme est tombée de 90 millions USD à 50 millions USD.
Perspectives d'investissement 2026 de Redwire (RDW) : Cas haussier à 24$ vs cas baissier à 8$
Les scénarios Haussier, de Base et Baissier suivants sont des scénarios éditoriaux de BingX Academy plutôt que des objectifs de Wall Street. Chaque fourchette dépend de conditions opérationnelles et financières observables.
Le cas haussier : Une forte demande de défense pousse RDW vers 24$
Le cas haussier suppose que le carnet de commandes de 542,1 millions USD se convertit près du calendrier, le book-to-bill reste au-dessus de 1,0x et Edge Autonomy étend les ventes à travers les systèmes Stalker, Penguin et Octopus. La marge brute reste près ou au-dessus de 27,8%, aidant l'EBITDA ajusté à passer de -3,2 millions USD en territoire positif.
Un mouvement vers 24$ nécessiterait des revenus annuels près du plafond de guidance de 500 millions USD, un EBITDA ajusté positif et plus de contrats américains ou OTAN. La croissance continue du carnet de commandes et un meilleur flux de trésorerie opérationnel renforceraient le cas.
Le cas de base : Une croissance régulière du carnet de commandes maintient RDW entre 14$ et 18$
Le cas de base suppose que Redwire atteint la fourchette de revenus de 450 à 500 millions USD et maintient une marge brute positive, tandis que les dépenses d'intégration et de R&D maintiennent l'amélioration du profit graduelle. L'infrastructure spatiale et les aéronefs autonomes contribuent tous deux, bien que le timing des contrats maintienne les résultats trimestriels irréguliers.
RDW pourrait se négocier principalement entre 14$ et 18$ dans ces conditions. Un book-to-bill au-dessus de 1,0x, un carnet de commandes stable et un EBITDA ajusté près de l'équilibre soutiendraient la fourchette. Des revenus inférieurs à 450 millions USD ou une marge brute inférieure à 25% affaibliraient le haut de la fourchette.
Le cas baissier : Les retards de projet tirent RDW vers 8$
Le cas baissier suppose que les clients retardent les attributions ou livraisons, le carnet de commandes se convertit plus lentement et les programmes à prix fixe absorbent des coûts d'ingénierie plus élevés. L'intégration d'Edge Autonomy prend également plus de temps, maintenant les dépenses devant la contribution de profit des revenus acquis.
Un mouvement vers 8$ deviendrait plus probable si le carnet de commandes tombe en dessous de 500 millions USD, les pertes d'EBITDA ajusté s'élargissent par rapport à -3,2 millions USD ou la direction abaisse le plancher de revenus de 450 millions USD. Plus de financement par actions ou dette ajouterait une pression supplémentaire.
Prévisions de prix des actions RDW pour 2026 par les analystes de Wall Street
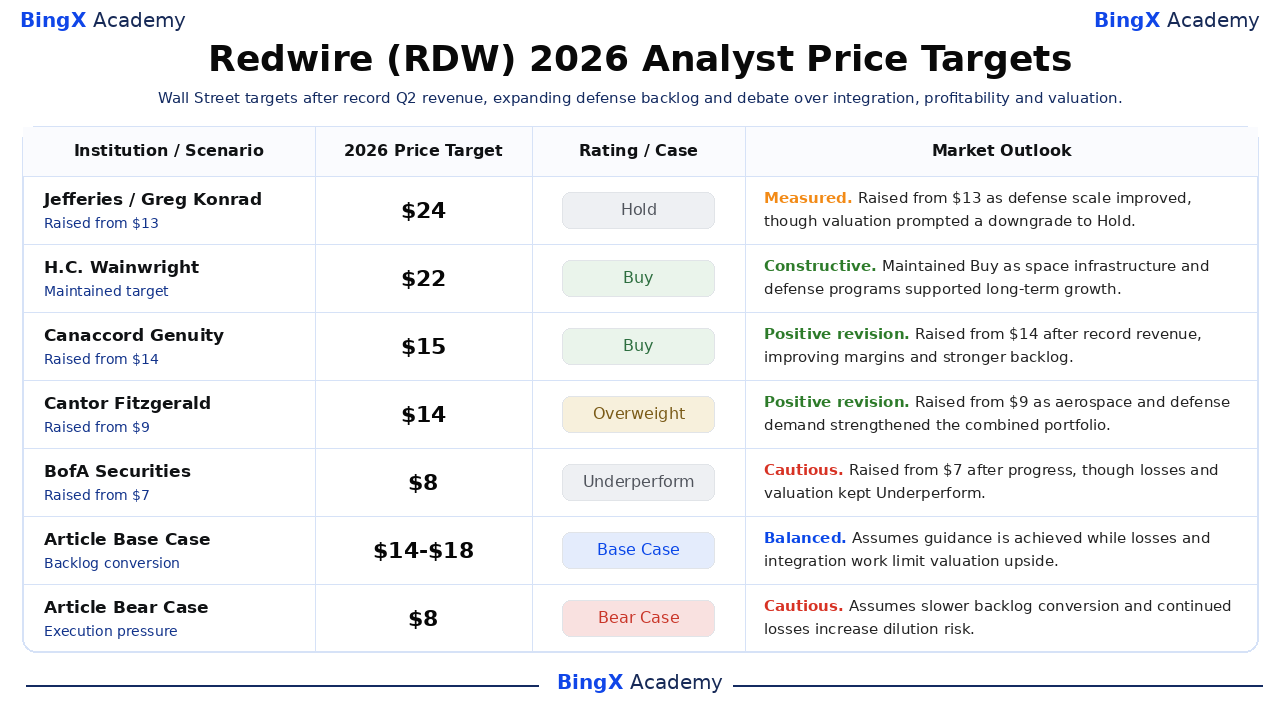
Ces cinq actions datées s'étendent de 8$ à 24$ et montrent comment Wall Street équilibre le carnet de commandes record et la demande de défense contre l'intégration, les pertes et la valorisation. Elles sont des points de référence tiers plutôt qu'une prévision unique. Les lignes Base et Baissière finales sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives du marché |
|
Jefferies |
24$ |
Conserver |
Mesuré. 1er juin : Relevé de 13$ car l'échelle de défense s'est améliorée, bien que la valorisation ait provoqué une dégradation à Conserver. |
|
H.C. Wainwright |
22$ |
Acheter |
Constructif. 23 décembre : Maintenu Acheter car l'infrastructure spatiale et les programmes de défense soutenaient la croissance à long terme. |
|
Canaccord Genuity |
15$ |
Acheter |
Révision positive. 10 août : Relevé de 14$ après des revenus records, des marges améliorées et un carnet de commandes plus fort. |
|
Cantor Fitzgerald |
14$ |
Surpondérer |
Révision positive. 5 août : Relevé de 9$ car la demande aérospatiale et de défense a renforcé le portefeuille combiné. |
|
BofA Securities |
8$ |
Sous-performance |
Prudent. 31 août : Relevé de 7$ après des progrès, bien que les pertes et la valorisation aient maintenu Sous-performance. |
|
Cas de base de l'article |
14$-18$ |
Cas de base |
Équilibré. Suppose que la guidance est atteinte tandis que les pertes et le travail d'intégration limitent la hausse de valorisation. |
|
Cas baissier de l'article |
8$ |
Cas baissier |
Prudent. Suppose une conversion plus lente du carnet de commandes et des pertes continues augmentant le risque de dilution. |
Comment trader l'action Redwire (RDW) sur BingX
Tradez les perspectives de commandes de défense, de conversion de carnet de commandes et de rentabilité de Redwire en utilisant BingX TradFi et les outils BingX AI. Parce que RDW peut réagir fortement aux attributions de contrats, au timing de programme, aux marges et au financement, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer une position.
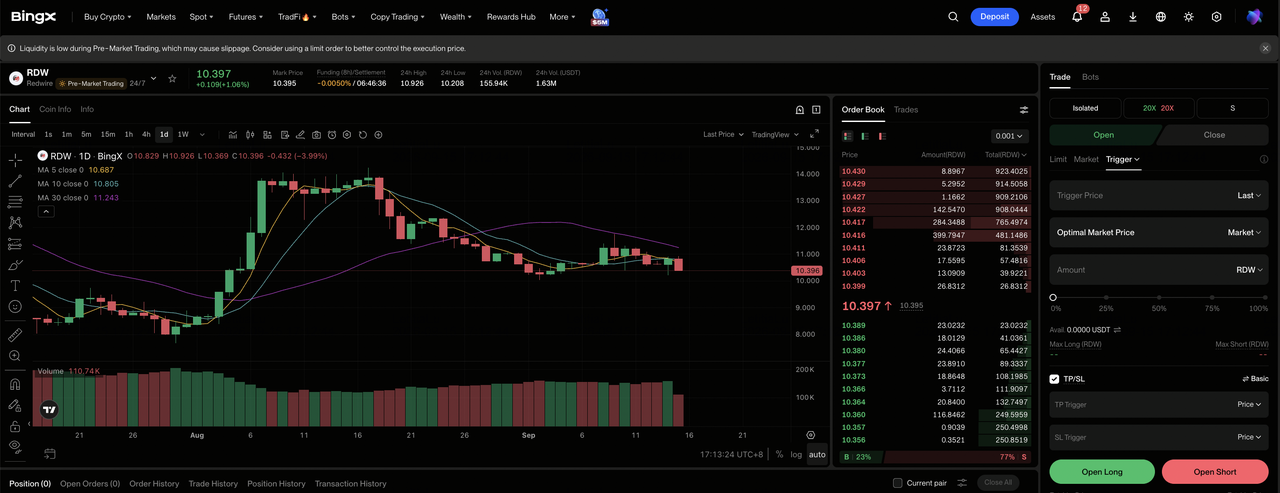
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord d'échange BingX.
Étape 2 : Sélectionnez Redwire (RDW). Recherchez et sélectionnez le contrat futures perpétuels RDW-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir longue si les jalons opérationnels s'améliorent et la rentabilité progresse. Sélectionnez Ouvrir courte si les retards d'exécution ou une demande plus faible réduisent l'économie par action attendue.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Isolé ou Marge croisée selon votre tolérance au risque. Les larges fluctuations 2026 de l'action montrent pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. RDW peut réagir rapidement aux résultats, guidance, contrats, financement et conditions sectorielles.
Top 5 des risques à surveiller pour les investisseurs Redwire en 2026
La hausse de Redwire dépend de variables liées de contrat, intégration, client et financement. Chacune peut affecter la conversion de liquidités ou la valorisation attribuée à chaque action.
- Le carnet de commandes de 542,1 millions de dollars peut se convertir plus lentement que prévu : Le carnet de commandes n'est pas du revenu et dépend du financement client, des jalons et des calendriers de livraison. Les retards peuvent déplacer les ventes et les recettes de liquidités vers des périodes ultérieures même quand les contrats restent actifs.
- L'intégration d'Edge Autonomy peut interrompre la trajectoire de croissance de 89,6% : L'acquisition a élargi les revenus et l'exposition à la défense, bien que les systèmes, équipes et structures de coûts doivent être combinés. Des économies manquées ou une perturbation de programme pourrait réduire la marge brute de 27,8% et retarder l'EBITDA positif.
- La concentration gouvernementale rend les revenus sensibles aux budgets : La demande Stalker et Penguin inclut des clients militaires américains et OTAN. Les résolutions continues, protestations ou changements de priorités d'approvisionnement peuvent retarder les attributions et baisser le rythme auquel le book-to-bill se convertit en ventes reconnues.
- Une perte d'EBITDA ajusté de 3,2 millions de dollars montre que la rentabilité reste non prouvée : La perte s'est améliorée de 24,2 millions de dollars mais a toujours consommé la capacité opérationnelle. Si les dépenses de recherche et coûts corporatifs croissent plus vite que le profit brut, les revenus peuvent augmenter sans générer un flux de trésorerie suffisant par action.
- Les levées de capitaux peuvent diluer la propriété malgré 607,8 millions de dollars de liquidité : Redwire a renforcé son bilan, bien que les acquisitions et l'expansion de capacité restent intensives en capital. Les futures émissions d'actions peuvent augmenter le nombre d'actions et réduire la réclamation de chaque action existante sur les bénéfices éventuels.
Réflexions finales : Devriez-vous investir dans Redwire en 2026 ?
Les résultats Q2 de Redwire ont matériellement renforcé le cas opérationnel. Les revenus ont atteint 117,1 millions de dollars, la marge brute est passée à 27,8% et le carnet de commandes a grimpé à 542,1 millions de dollars. La faiblesse restante est la rentabilité, avec une perte nette GAAP de 41,0 millions de dollars et une perte d'EBITDA ajusté de 3,2 millions de dollars montrant que la demande n'est pas encore devenue une génération de liquidités constante.
Le cas haussier nécessite la conversion du carnet de commandes, des attributions de défense et un EBITDA ajusté positif pour soutenir 24$. Le cas baissier reflète les retards d'intégration, la pression contractuelle et le risque de financement qui pourrait tirer RDW vers 8$. Les traders conservateurs peuvent attendre des revenus près du plafond de guidance de 500 millions de dollars, un carnet de commandes au-dessus de 542 millions de dollars et un trimestre d'EBITDA ajusté positif.
Rappel de risque : Le trading et l'investissement dans des actions comme RDW impliquent un risque élevé de perte de capital. L'exécution de l'entreprise, la volatilité du marché, le financement et le trading avec effet de levier peuvent produire des pertes rapides. Conduisez une recherche indépendante avant d'allouer du capital.
Lectures connexes
- Top des actions spatiales à acheter avant l'IPO de SpaceX
- Top des actions de défense à acheter en 2026 : Primes, missiles, drones, espace et guerre activée par l'IA
- Prédiction de prix Rocket Lab (RKLB) 2026 : La nouvelle fusée et la croissance de défense peuvent-elles pousser RKLB vers 150$ ?
- Prédiction de prix Firefly Aerospace (FLY) 2026 : La croissance de lancement et de défense peut-elle pousser FLY vers 55$ ?
- Prédiction de prix Virgin Galactic (SPCE) 2026 : Les tests Delta peuvent-ils pousser SPCE vers 5$ ?
