
RTX Corporation (RTX) fournit des moteurs d'avion, des systèmes d'aviation, des missiles et des systèmes de défense aérienne aux compagnies aériennes, aux constructeurs d'aéronefs et aux gouvernements. Ses équipements aérospatiaux installés génèrent une demande récurrente en maintenance, tandis que les accords de production Tomahawk et AMRAAM élargissent les opportunités dans le secteur de la défense. Le débit des fournisseurs, les coûts de réparation des moteurs et la récupération du fonds de roulement déterminent si la croissance des commandes se traduit par des bénéfices durables et des retours en espèces.
Le dernier trimestre a montré une croissance générale des ventes tandis que la conversion de trésorerie s'est affaiblie. Le chiffre d'affaires du T3 2026 de RTX Corporation a augmenté de 11 % pour atteindre 24,965 milliards de dollars, avec des ventes Raytheon en hausse de 14 %. Le BPA ajusté a atteint 2,26 $, incluant 0,25 $ de récupération des coûts tarifaires, tandis que le flux de trésorerie disponible a chuté de 47 %. Le test du T4 est de savoir si des livraisons plus importantes peuvent soutenir les bénéfices sans recourir aux avantages de récupération.
Les prévisions du cours de l'action RTX pour 2026 se concentrent désormais sur deux perspectives concurrentes :
- Le scénario de croissance récurrente du service après-vente : La demande de maintenance des moteurs et une production accrue de missiles pourraient renforcer les bénéfices récurrents si les usines convertissent les commandes contractées en livraisons sans investissement disproportionné en fonds de roulement.
- Le scénario de pression sur la qualité des bénéfices et la trésorerie : Les récupérations tarifaires pourraient surestimer la croissance répétable des bénéfices si la compensation des moteurs, les goulots d'étranglement des fournisseurs et les paiements clients plus lents absorbent les liquidités générées par des ventes plus élevées.
Ce guide analyse les prévisions de l'action RTX, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur le communiqué de résultats du T3 2026 de RTX Corporation du 20 octobre, le dépôt trimestriel et les données de marché du 26 octobre, ainsi que comment acheter des actions RTX sur BingX TradFi avec USDT ou USDC.
Les 5 points essentiels pour les investisseurs de RTX Corporation en octobre 2026
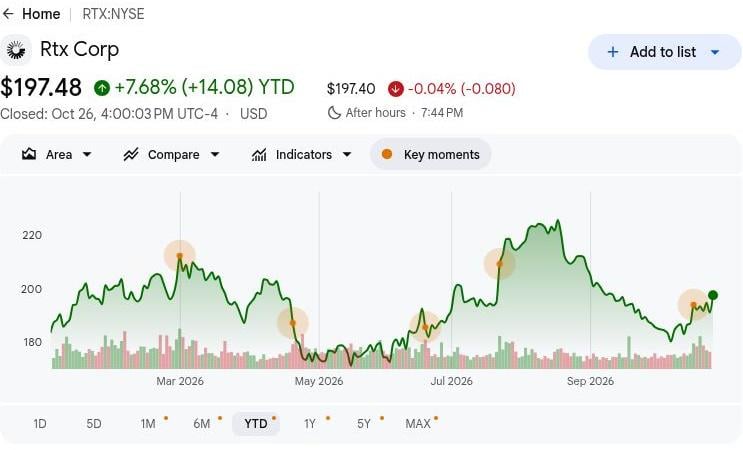
- RTX a clôturé à 197,48 $ le 26 octobre, en hausse de 7,68 % depuis le début de l'année : Les actions restent en dessous de leur plus haut annuel de 226,88 $, rendant le scénario haussier à 250 $ dépendant d'une croissance soutenue des bénéfices. Une hausse supplémentaire nécessitera une demande de service après-vente plus forte, des livraisons de missiles et une génération de trésorerie au-delà des avantages ponctuels de récupération tarifaire.
- Le chiffre d'affaires du T3 a augmenté de 11 % pour atteindre 24,965 milliards de dollars. Les ventes ont progressé depuis 22,478 milliards de dollars un an plus tôt et 24,708 milliards de dollars au T2, tandis que la croissance organique a atteint 12 %. La forte demande en aérospatiale commerciale et en défense a soutenu l'expansion malgré les effets liés aux cessions.
- Le carnet de commandes a atteint 340 milliards de dollars grâce au renforcement de la demande commerciale et de défense : Les attributions trimestrielles ont dépassé 81 milliards de dollars, offrant une visibilité substantielle sur les revenus futurs. La conversion de ces commandes en livraisons rentables dépendra de la capacité de fabrication, des performances des fournisseurs et de l'exécution des contrats.
- Les contrats Tomahawk et AMRAAM élargissent les opportunités de défense de RTX : Les attributions de production pluriannuelles totalisant environ 37 milliards de dollars renforcent la visibilité de la production de missiles. Des livraisons réussies et des économies contractuelles favorables pourraient soutenir des revenus de défense durables et la croissance des bénéfices.
- Les réserves de trésorerie de 9,173 milliards de dollars soutiennent l'expansion des capacités : RTX a investi 1,964 milliard de dollars en dépenses d'investissement au cours des neuf premiers mois, soutenant la production de moteurs, la maintenance et la fabrication de missiles. Une solide liquidité offre une flexibilité d'investissement, tandis qu'une meilleure conversion de trésorerie reste essentielle aux rendements à long terme pour les actionnaires.
Qu'est-ce que RTX Corporation (RTX) ?
RTX Corporation est une entreprise aérospatiale et de défense qui développe des équipements, des systèmes de propulsion et des services pour l'aviation commerciale et les clients militaires. Ses trois divisions regroupent les systèmes d'aéronefs Collins Aerospace, les moteurs Pratt & Whitney et les missiles, capteurs et systèmes de défense aérienne Raytheon. Des produits tels que les moteurs GTF, les systèmes Patriot et les missiles Tomahawk soutiennent les compagnies aériennes, les constructeurs d'aéronefs et les flottes gouvernementales. La société génère des revenus grâce aux livraisons d'équipements, à la maintenance et aux contrats de longue durée, avec un carnet de commandes commercial de 176 milliards de dollars et un carnet de commandes défense de 164 milliards de dollars illustrant sa clientèle.
La stratégie de croissance de RTX Corporation se concentre sur l'expansion des services après-vente, l'augmentation de la production de missiles et l'amélioration de la productivité de fabrication. En 2026, Pratt & Whitney a signé un accord avec Vietjet pour des moteurs propulsant 44 appareils supplémentaires de la famille Airbus A320neo, accompagné d'un accord de maintenance EngineWise de 12 ans. La société investit également plus de 100 millions de dollars dans trois sites de réparation américains pour élargir la capacité de maintenance GTF et améliorer les délais d'exécution. Avec un carnet de commandes atteignant 340 milliards de dollars au 30 septembre, ces initiatives visent à convertir les engagements clients en revenus de services récurrents et en livraisons rentables, les rendements dépendant de la disponibilité des pièces et du débit des usines.
RTX Corporation (RTX) Résultats du T3 2026 : La croissance aérospatiale soutient les bénéfices malgré une trésorerie plus faible
RTX Corporation a annoncé un chiffre d'affaires du T3 2026 de 24,965 milliards de dollars, en hausse de 11 % en glissement annuel et de 1 % en séquentiel, soutenu par l'activité du service après-vente commercial et des livraisons de défense plus élevées dans ses trois divisions. Le BPA ajusté a augmenté de 33 % pour atteindre 2,26 $, incluant 0,25 $ de récupération des coûts tarifaires, tandis que le flux de trésorerie disponible a diminué de 47 % pour s'établir à 2,119 milliards de dollars. Avec un carnet de commandes à 340 milliards de dollars et des prévisions de flux de trésorerie disponible pour l'exercice relevées à entre 9,0 et 9,2 milliards de dollars, les rendements futurs dépendent des marges répétables, de l'exécution des livraisons et d'une meilleure conversion de trésorerie.
|
Indicateur financier |
Prévision / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires net |
22,478 Md$ T3 2025 |
24,965 Md$ |
En hausse. +11 % en glissement annuel. |
|
BPA ajusté |
1,70 $ T3 2025 |
2,26 $ |
Plus élevé. +33 % en glissement annuel. |
|
BPA dilué GAAP |
1,41 $ T3 2025 |
1,89 $ |
Plus élevé. +34 % en glissement annuel. |
|
Flux de trésorerie opérationnel |
4,639 Md$ T3 2025 |
2,868 Md$ |
Plus faible. -38 % en glissement annuel. |
|
Flux de trésorerie disponible |
4,025 Md$ T3 2025 |
2,119 Md$ |
Plus faible. -47 % en glissement annuel. |
|
Ventes Raytheon |
7,045 Md$ T3 2025 |
8,031 Md$ |
En expansion. +14 % en glissement annuel. |
|
Carnet de commandes contractuelles |
289 Md$ T2 2026 |
340 Md$ |
En expansion. +51 Md$ en séquentiel. |
|
BPA ajusté exercice 2026 |
7,10–7,25 précédent |
7,65–7,75 |
Relevé. Point médian augmenté de 0,525 $. |
- Le chiffre d'affaires du T3 a augmenté de 11 % pour atteindre 24,965 milliards de dollars. Le chiffre d'affaires a progressé de 1 % en séquentiel parallèlement à la croissance annuelle, reflétant une demande client plus forte dans l'aérospatiale et la défense. Une demande soutenue de maintenance des compagnies aériennes et des livraisons de missiles seront importantes pour maintenir la dynamique des bénéfices.
- Le chiffre d'affaires de Pratt & Whitney a augmenté de 10 % pour atteindre 9,231 milliards de dollars. Les ventes du service après-vente commercial ont augmenté de 21 %, principalement grâce à un volume de maintenance GTF plus élevé. La poursuite de l'entretien des moteurs et la demande militaire pourraient soutenir les bénéfices, bien que les coûts de réparation et la composition des équipements d'origine influencent la rentabilité.
- Le BPA ajusté a progressé de 33 % pour atteindre 2,26 $ malgré la pression sur la trésorerie. La récupération tarifaire a ajouté 0,25 $, tandis que Pratt a enregistré une charge de 363 millions de dollars liée à la faillite d'un client. Des ventes plus élevées ont soutenu la rentabilité, mais une amélioration récurrente des marges sera importante à mesure que les avantages de récupération se normalisent.
- L'investissement en maintenance a élargi les capacités de réparation de Pratt & Whitney. La société a élargi la capacité GTF grâce à des investissements annoncés dans trois sites de maintenance américains. Ces investissements soutiennent l'entretien des moteurs, avec des rendements dépendant du débit de réparation et de la demande des clients.
- Le carnet de commandes contractuelles a atteint 340 milliards de dollars au 30 septembre. Ce pipeline soutient les livraisons futures, bien que la comptabilisation des revenus dépende des calendriers de fabrication et des composants disponibles. L'augmentation de la production, la protection des marges contractuelles et le recouvrement des paiements clients seront importants pour la croissance future des bénéfices.
RTX Corporation (RTX) Perspectives d'investissement 2026 : Scénario haussier à 250 $ contre scénario baissier à 175 $
Les perspectives 2026 de RTX Corporation dépendent de la capacité d'une activité de service après-vente plus élevée et de la production de missiles à générer des bénéfices et des liquidités récurrents. Un carnet de commandes de 340 milliards de dollars soutient la visibilité de la demande, tandis que les récupérations tarifaires et une conversion de trésorerie trimestrielle plus faible placent la rentabilité sous-jacente au cœur de la valorisation. Les scénarios éditoriaux suivants reflètent comment le débit de fabrication et les coûts des moteurs pourraient façonner les performances jusqu'en décembre 2026.
Le scénario haussier : La croissance du service après-vente et la récupération de trésorerie poussent RTX vers 250 $
Un entretien des moteurs plus rapide et des livraisons de missiles plus importantes donneraient à RTX une voie directe vers des bénéfices récurrents plus solides et une meilleure génération de trésorerie. Les ventes du service après-vente de Pratt & Whitney au T3 ont augmenté de 21 %, tandis que les ventes Raytheon ont progressé de 14 %, établissant deux soutiens opérationnels au-delà de la récupération tarifaire. Convertir ces augmentations en marges répétables renforcerait les bénéfices tandis que la flotte d'aéronefs installée continue de générer une demande de maintenance.
Le scénario à 250 $ gagnerait en crédibilité si le BPA ajusté atteint le plafond de prévision de 7,75 $ et que le flux de trésorerie disponible approche les 9,2 milliards de dollars. Un retour à la rentabilité déclarée de Pratt sans charges supplémentaires liées aux inspections matérielles aiderait à traduire la croissance des livraisons en rendements plus solides pour les actionnaires.
Le scénario de base : Une demande aérospatiale stable maintient RTX entre 200 $ et 225 $
La poursuite de la croissance dans le service après-vente et la défense pourrait maintenir la progression des bénéfices de RTX même si la conversion de trésorerie trimestrielle s'améliore progressivement. Le chiffre d'affaires du T3 a augmenté de 11 %, contribuant à compenser une baisse de 47 % du flux de trésorerie disponible par rapport à la comparaison de l'année précédente. Le scénario de base suppose que la demande persiste, produisant une croissance opérationnelle modérée tout en laissant les coûts des moteurs et les besoins en fonds de roulement non résolus.
Une fourchette de 200 $ à 225 $ correspondrait à un BPA ajusté compris entre 7,65 $ et 7,75 $ et à la réalisation du plancher de flux de trésorerie de 9,0 milliards de dollars. De meilleures recouvrements soutiendraient l'extrémité supérieure, tandis que des coûts de réparation plus élevés pourraient absorber suffisamment de progrès pour limiter la hausse.
Le scénario baissier : Un entretien plus lent et des coûts plus élevés tirent RTX vers 175 $
Un ralentissement de l'entretien commercial exposerait RTX davantage aux coûts liés aux moteurs et à la perte du soutien de la récupération tarifaire. Pratt & Whitney a fourni une croissance du service après-vente de 21 %, tandis que son bénéfice opérationnel déclaré a chuté de 19 % à la suite d'une charge liée à la faillite d'un client. Si la demande des clients s'affaiblit ou si les travaux d'inspection augmentent, RTX pourrait perdre ce coussin de bénéfices avant que les investissements de fabrication n'offrent des gains de productivité suffisants.
Le scénario à 175 $ deviendrait plus probable si la croissance du service après-vente ralentit parallèlement à un flux de trésorerie disponible manquant le plancher de prévision de 9,0 milliards de dollars. La production de missiles devrait alors contribuer davantage simplement pour stabiliser les bénéfices, laissant moins de soutien à l'expansion de la valorisation.
Prévisions du cours de l'action RTX pour 2026 par les analystes de Wall Street
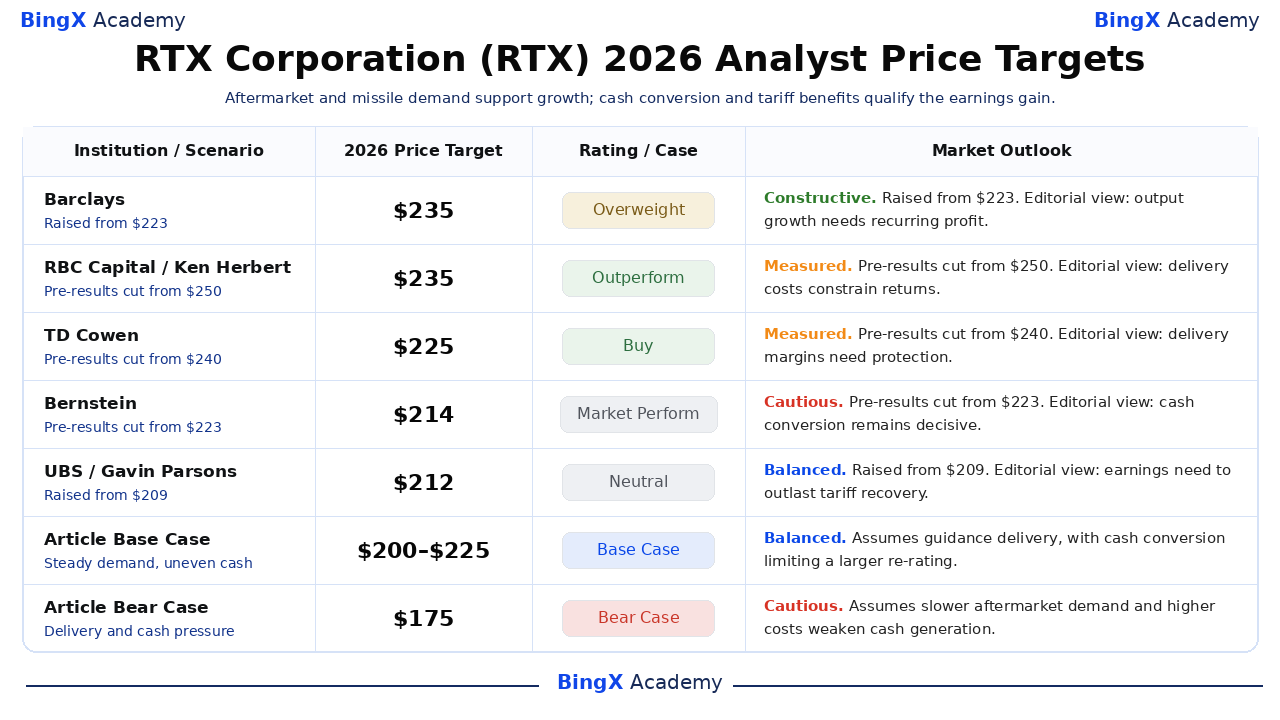
Ces objectifs nommés et datés se réfèrent aux actions RTX cotées au NYSE et couvrent généralement environ 12 mois, s'étendant au-delà de décembre 2026. La fourchette de 212 $ à 235 $ comprend trois actions explicitement étiquetées avant les résultats ; les interprétations commerciales sont éditoriales et ne constituent pas des explications attribuées aux analystes. Les deux dernières lignes correspondent aux scénarios de fin d'année distincts de cet article.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives de marché |
|
Barclays |
235 $ |
Surpondérer |
Constructif. 2026-10-21 : Relevé de 223 $ ; surpondération maintenue. Point de vue éditorial : une production plus élevée doit générer un profit récurrent. |
|
RBC Capital |
235 $ |
Surperformance |
Mesuré. 2026-10-15 : Réduit avant les résultats de 250 $ ; surperformance maintenue. Point de vue éditorial : la demande reste exposée aux coûts de livraison. |
|
TD Cowen |
225 $ |
Achat |
Mesuré. 2026-10-09 : Réduit avant les résultats de 240 $ ; achat maintenu. Point de vue éditorial : les livraisons de moteurs et de missiles doivent protéger les marges. |
|
Bernstein |
214 $ |
Performance de marché |
Prudent. 2026-10-15 : Réduit avant les résultats de 223 $ ; performance de marché maintenue. Point de vue éditorial : la conversion de trésorerie compte plus que le carnet de commandes. |
|
UBS |
212 $ |
Neutre |
Équilibré. 2026-10-21 : Relevé de 209 $ ; neutre maintenu. Point de vue éditorial : des bénéfices plus solides doivent durer au-delà des avantages de récupération tarifaire. |
|
Scénario de base de l'article |
200–225 |
Scénario de base |
Équilibré. Suppose une demande stable dans le service après-vente et la défense, avec des coûts de réparation limitant la conversion de trésorerie jusqu'en décembre 2026. |
|
Scénario baissier de l'article |
175 $ |
Scénario baissier |
Prudent. Suppose qu'un entretien plus lent et des coûts moteurs plus élevés affaiblissent les bénéfices et la génération de trésorerie. |
Comment acheter des actions RTX Corporation (RTX) sur BingX
Achetez et conservez des actions RTX Corporation via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de l'inscription et de l'éligibilité du compte. RTX offre une exposition aux moteurs d'avion, aux systèmes d'aviation, aux missiles et aux technologies de défense aérienne. Les utilisateurs éligibles peuvent dimensionner leurs positions en fonction de leurs objectifs d'investissement sans recourir à l'effet de levier ni payer de frais de financement perpétuels.
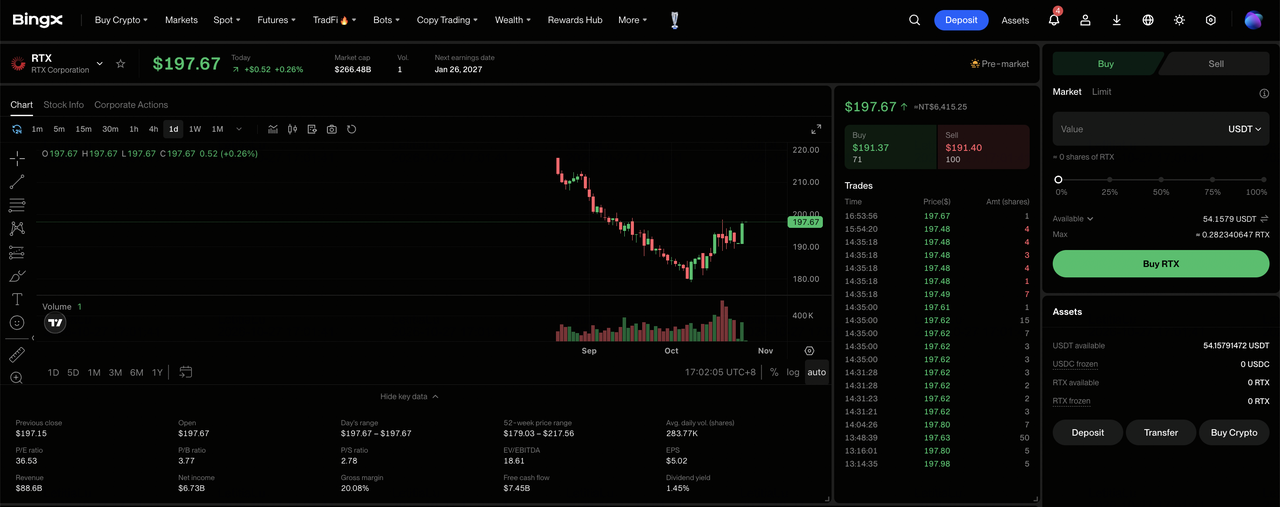
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise, et naviguez vers « TradFi > Actions ». Acceptez la Déclaration de risque sur le trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez USDT ou USDC depuis votre compte Fonds ou votre compte Épargne si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions avant de choisir le montant d'investissement.
Étape 3 : Sélectionner RTX Corporation (RTX). Ouvrez le marché des actions, recherchez RTX Corporation (RTX), et confirmez que l'action est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions RTX Corporation. Sélectionnez « Acheter », saisissez un montant d'investissement ou une quantité d'actions autorisée, et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou mieux et une liquidité suffisante pour être exécutés.
Étape 5 : Examiner et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions RTX et vos profits ou pertes non réalisés. Utilisez Tous les ordres pour examiner les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement la disponibilité au retrait du produit des ventes, plutôt que la possibilité de vendre les actions achetées.
Les 5 principaux risques à surveiller pour les investisseurs de RTX Corporation en 2026
La base de moteurs installés de RTX Corporation, le carnet de commandes défense en expansion et les relations de services récurrents soutiennent ses perspectives de bénéfices. Cependant, une activité de vol plus faible, des coûts de moteurs, des retards fournisseurs et des besoins d'investissement pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Une demande de service après-vente plus faible pourrait peser sur le chiffre d'affaires : Les ventes du service après-vente Pratt au T3 ont augmenté de 21 %, soutenues par le volume de maintenance GTF de sa flotte. Une baisse des visites en atelier ou des dépenses de service des compagnies aériennes pourrait réduire les bénéfices et les marges opérationnelles.
- Des coûts de moteurs plus élevés pourraient contraindre les marges : Le bénéfice opérationnel déclaré de Pratt au T3 a chuté de 19 % à 608 millions de dollars à la suite d'une charge liée à la faillite d'un client. Des coûts d'inspection et de réparation plus élevés pourraient affaiblir la rentabilité si les livraisons d'entretien et d'équipements progressent plus lentement.
- Des retards dans les livraisons de missiles pourraient limiter la croissance du chiffre d'affaires : Le carnet de commandes défense du T3 a atteint 164 milliards de dollars, mais la production nécessite des composants disponibles et des approbations des clients. Des retards dans les livraisons fournisseurs, la production en usine ou les autorisations d'exportation pourraient réduire la visibilité des revenus futurs.
- L'investissement en maintenance pourrait affaiblir les rendements pour les actionnaires : RTX a annoncé plus de 100 millions de dollars pour des installations de réparation américaines, soutenant la capacité de maintenance GTF. Un débit de réparation lent ou des pénuries supplémentaires de pièces pourraient limiter la génération de trésorerie et réduire les rendements sur investissement.
- Une conversion de trésorerie plus faible pourrait peser sur la valorisation : Le flux de trésorerie disponible du T3 de RTX a atteint 2,119 milliards de dollars, en baisse de 47 % malgré la croissance du chiffre d'affaires. Des recouvrements plus lents, des marges de livraison plus faibles ou une hausse des coûts des moteurs pourraient réduire les rendements et déclencher des baisses du cours de l'action.
Réflexions finales : Devriez-vous investir dans RTX Corporation en 2026 ?
Le chiffre d'affaires trimestriel de 24,965 milliards de dollars et le carnet de commandes de 340 milliards de dollars de RTX Corporation témoignent d'une demande solide dans l'aviation commerciale et la défense, bien que les commandes nécessitent encore une livraison rentable. Les services après-vente Pratt et les programmes de missiles Raytheon fournissent un soutien aux bénéfices, tandis que les investissements en maintenance créent des opportunités d'améliorer le débit et les rendements récurrents. Maintenir cette croissance dépendra de marges répétables au-delà des récupérations tarifaires et d'une meilleure conversion de trésorerie.
Le scénario haussier à 250 $ suppose une croissance plus rapide du service après-vente, des livraisons de missiles rentables et une génération de trésorerie dans le haut de la fourchette. Le scénario de base à 200 $-225 $ reflète une demande stable, tandis que le scénario baissier à 175 $ tient compte des coûts de réparation et d'une conversion plus faible. RTX ayant clôturé à 197,48 $ le 26 octobre, les investisseurs devraient surveiller si des livraisons plus élevées se traduisent par des rendements en trésorerie durables.
Avertissement sur les risques : Le carnet de commandes aérospatiale et défense de RTX Corporation n'élimine pas le risque d'investissement. Un entretien des moteurs plus lent, des coûts de réparation plus élevés ou des retards dans les livraisons de missiles pourraient réduire les bénéfices et la génération de trésorerie. Les investisseurs doivent évaluer la valorisation, la conversion de trésorerie et leur tolérance au risque avant d'acheter des actions RTX.
Lectures complémentaires
- Meilleures actions de défense à acheter en 2026 : grands groupes, missiles, drones, espace et guerre assistée par l'IA
- Meilleures actions spatiales à acheter avant l'introduction en bourse de SpaceX
- SpaceX (SPCX) Prévision de cours 2026 : La croissance des revenus cloud IA peut-elle pousser SPCX vers 200 $ ?
- Firefly Aerospace (FLY) Prévision de cours 2026 : La croissance dans les lancements et la défense peut-elle pousser FLY vers 55 $ ?
- Lockheed Martin (LMT) Prévision de cours 2026 : Un carnet de commandes record peut-il pousser LMT vers 700 $ ?
- Planet Labs (PL) Prévision de cours 2026 : La demande de défense peut-elle pousser PL vers 35 $ ?
