Firefly Aerospace (FLY) est une entreprise de technologie spatiale et de défense qui aide les clients gouvernementaux et commerciaux à lancer des charges utiles, à faire atterrir des équipements sur la Lune et à opérer des vaisseaux spatiaux en orbite. Son portefeuille couvre le petit lanceur Alpha, la fusée Eclipse plus grande en développement, les atterrisseurs lunaires Blue Ghost, les véhicules orbitaux Elytra et les systèmes de détection de défense SciTec. Cette diversité réduit la dépendance à un seul type de mission, bien que FLY reste sensible à la fiabilité des lancements, au calendrier des programmes et au coût de l'augmentation de la production.
Le dernier trimestre a montré une croissance rapide sans une transition de rentabilité achevée. Le chiffre d'affaires de Firefly Aerospace Q2 2026 a atteint un record de 117,7 millions de dollars, en hausse de 659% par rapport à l'année précédente et de 46% de manière séquentielle, alors que l'activité des vaisseaux spatiaux et des missions s'accélérait. Le carnet de commandes a augmenté d'environ 1,3 milliard de dollars à environ 1,5 milliard de dollars, mais une perte opérationnelle de 95,2 millions de dollars et une utilisation de trésorerie opérationnelle de 81,6 millions de dollars ont montré pourquoi convertir les programmes financés en marge répétable reste le test d'investissement central.
Les prévisions de l'action FLY pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de montée en puissance des lancements, du lunaire et de la défense : un chiffre d'affaires dans la fourchette haute des prévisions de 420 à 450 millions de dollars, des missions Alpha supplémentaires et une exécution plus forte de Blue Ghost et SciTec pourraient valider le carnet de commandes et soutenir un mouvement vers 55$.
- Le scénario du calendrier, des marges et du financement : des retards de lancement, des dépassements de coûts ou une conversion de contrats plus lente pourraient prolonger les pertes, consommer la trésorerie de 459,8 millions de dollars et tirer l'action vers 15$.
Ce guide détaille les prévisions de l'action FLY, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats Q2 2026 de Firefly Aerospace du 11 août, le dépôt trimestriel et les données de marché jusqu'au 11 septembre, plus comment trader les futures de l'action FLY sur BingX TradFi avec collatéral USDT.
Top 5 des choses que les investisseurs de Firefly Aerospace doivent savoir en septembre 2026
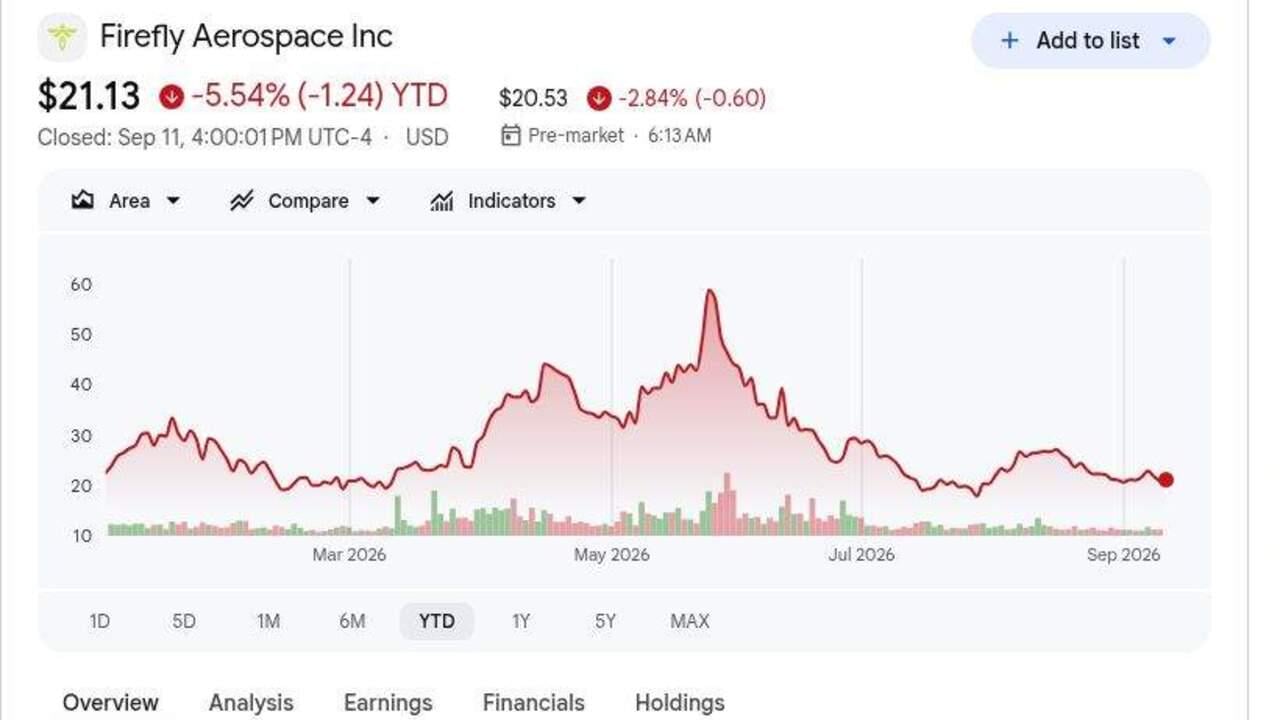
- FLY a clôturé à 21,13$ le 11 septembre et était en baisse de 5,54% en 2026 : Les actions sont restées à plus de 50% en dessous du prix d'introduction en bourse de 45$ malgré un chiffre d'affaires record au Q2. Un mouvement vers la moyenne des analystes de 38,60$ dépend de la conversion du carnet de commandes en revenus et de la réduction des pertes.
- Le chiffre d'affaires Q2 a atteint 117,7 millions de dollars, en hausse de 659% par rapport à l'année précédente : Les ventes ont dépassé le consensus de 88,52 millions de dollars d'environ 29,2 millions de dollars et ont augmenté de 46% par rapport au Q1. La croissance était forte, bien que les revenus des lancements et des vaisseaux spatiaux puissent rester irréguliers en raison du calendrier des missions.
- Le carnet de commandes a augmenté à environ 1,5 milliard de dollars contre 1,3 milliard de dollars au Q1 : Le total soutient les travaux futurs à travers les missions de lancement, lunaires, orbitales et de sécurité nationale. La NASA, l'U.S. Space Force et les jalons commerciaux détermineront à quelle vitesse ce carnet de commandes deviendra revenus.
- Les prévisions de revenus 2026 sont restées de 420 à 450 millions de dollars : Le point médian de 435 millions de dollars est environ 172% au-dessus des revenus 2025. Après 198,6 millions de dollars de ventes au premier semestre, Firefly a encore besoin d'environ 221 à 251 millions de dollars au second semestre.
- Une perte opérationnelle de 95,2 millions de dollars maintient la rentabilité au centre des préoccupations : Le bénéfice brut a atteint 23,9 millions de dollars, tandis que l'EBITDA ajusté est resté négatif à 61,2 millions USD. Firefly disposait de 459,8 millions USD de trésorerie, mais 81,6 millions USD d'utilisation trimestrielle de trésorerie opérationnelle maintiennent le risque de financement pertinent.
Qu'est-ce que Firefly Aerospace (FLY) ?
Firefly Aerospace est une entreprise intégrée de transport spatial et de défense servant les clients de missions gouvernementales et commerciales. Alpha fournit des lancements dédiés de petites charges utiles, tandis qu'Eclipse est en cours de développement avec une plus grande capacité de portage pour les missions de classe moyenne. Blue Ghost transporte des charges utiles scientifiques et commerciales vers la Lune, et la famille Elytra soutient le transfert orbital, l'hébergement et les opérations dans l'espace. Firefly conçoit, fabrique et teste les systèmes principaux dans des installations du Texas co-localisées, permettant aux moteurs, avioniques et structures communes de soutenir plusieurs produits et flux de revenus.
La stratégie à long terme connecte le lancement, la livraison lunaire, les services orbitaux et la technologie d'alerte de missiles en une plateforme de mission plus large. Blue Ghost Mission 1 a réalisé avec succès un atterrissage commercial sur la Lune en mars 2025, et la NASA a ensuite attribué à Firefly une mission au pôle sud de 176,7 millions de dollars prévue pour 2029. Northrop Grumman est le partenaire stratégique sur Eclipse, SciTec étend Firefly dans l'alerte et le suivi de missiles, et les accords 2026 avec SSC Space et Zeno Power ont ajouté l'accès aux lancements européens et le travail technologique pour la nuit lunaire. Ces programmes positionnent Firefly à travers les budgets spatiaux civils, de charge utile commerciale et de sécurité nationale plutôt qu'un seul marché de lancement.
Lire plus : Meilleures actions de défense à acheter en 2026 : Primes, missiles, drones, espace et guerre assistée par IA
Résultats Q2 2026 de Firefly Aerospace (FLY) : Chiffre d'affaires record, croissance du carnet de commandes et pertes continues
Firefly a produit un chiffre d'affaires record au Q2 de 117,7 millions de dollars, environ 29,2 millions de dollars au-dessus du consensus de 88,52 millions de dollars et 659% plus élevé en glissement annuel. La perte non-GAAP de 0,42$ par action était de 0,08$ plus étroite que prévu, le bénéfice brut a atteint 23,9 millions de dollars et le carnet de commandes a augmenté à environ 1,5 milliard de dollars. La direction a maintenu les prévisions de revenus 2026 de 420 à 450 millions de dollars, bien qu'une perte opérationnelle de 95,2 millions de dollars et une utilisation de trésorerie opérationnelle de 81,6 millions de dollars aient montré que l'échelle des revenus ne s'est pas encore traduite par une rentabilité durable.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q2 2026 |
88,52M$ consensus |
117,7M$ |
Dépassement. Environ 29,2M$ au-dessus du consensus ; en hausse de 659% en glissement annuel et 46% séquentiellement. |
|
Perte non-GAAP Q2 par action |
0,50$ perte consensus |
0,42$ perte |
Dépassement. La perte ajustée était de 0,08$ plus étroite que prévu. |
|
Perte GAAP diluée Q2 par action |
0,61$ perte au Q1 2026 |
0,57$ perte |
Amélioration. La perte trimestrielle s'est réduite de 0,04$ séquentiellement. |
|
Bénéfice brut Q2 |
17,5M$ au Q1 2026 |
23,9M$ |
Expansion. Le bénéfice brut a augmenté avec le chiffre d'affaires trimestriel record. |
|
Marge brute GAAP Q2 |
21,6% au Q1 2026 |
20,30% |
Compression. Le mix et l'investissement ont réduit la marge de 130 points de base. |
|
Perte opérationnelle GAAP Q2 |
96,0M$ au Q1 2026 |
95,2M$ |
Légère amélioration. L'échelle des revenus n'a pas encore créé d'effet de levier opérationnel. |
|
Perte EBITDA ajustée Q2 |
— |
61,2M$ |
Négatif. Les dépenses de développement et de production sont restées supérieures aux revenus. |
|
Utilisation de trésorerie opérationnelle Q2 |
— |
81,6M$ |
Négatif. La consommation de trésorerie est restée importante pendant la montée en puissance de la production. |
|
Trésorerie et équivalents de trésorerie |
— |
459,8M$ |
Disponible. La liquidité soutient les missions, bien que les pertes maintiennent le risque de financement pertinent. |
|
Carnet de commandes total |
Environ 1,3Md$ au Q1 2026 |
Environ 1,5Md$ |
Expansion. Les nouveaux travaux de lancement, lunaires et de défense ont augmenté la visibilité. |
|
Perspectives de revenus 2026 |
420M$–450M$ prévisions précédentes |
420M$–450M$ |
Réitéré. Le point médian de 435M$ nécessite une livraison substantielle au second semestre. |
- Le chiffre d'affaires de 117,7 millions USD a dépassé le consensus d'environ 29,2 millions USD : Les ventes ont augmenté de 659% en glissement annuel et de 46% séquentiellement. Le gain séquentiel est le signal plus fort que le portefeuille de missions de Firefly évolue au-delà d'une base de comparaison facile.
- La perte ajustée de 0,42 USD par action a dépassé le consensus de 0,08 USD : La perte GAAP par action s'est également réduite à 0,57 USD contre 0,61 USD au Q1. L'amélioration est encourageante, bien que la perte nette de 92,3 millions USD montre que la rentabilité reste distante.
- Le bénéfice brut a augmenté à 23,9 millions USD alors que la marge a glissé à 20,3% : Le bénéfice brut a augmenté par rapport à 17,5 millions USD au Q1, tandis que la marge a chuté de 21,6%. Firefly génère plus de dollars de bénéfice brut, mais l'expansion future des marges reste importante.
- La perte opérationnelle de 95,2 millions USD était presque inchangée par rapport au Q1 : Les revenus ont augmenté de 36,8 millions USD séquentiellement, pourtant l'EBITDA ajusté est resté négatif à 61,2 millions USD et l'utilisation de trésorerie opérationnelle a atteint 81,6 millions USD. Des ventes plus élevées sont encore absorbées par les coûts d'ingénierie et de programme.
- Les perspectives de 420 à 450 millions USD nécessitent au moins 221,4 millions USD de revenus du second semestre : Les ventes du premier semestre ont totalisé environ 198,6 millions USD. Le travail contracté soutient l'objectif, mais les lancements et les jalons clients doivent respecter le calendrier.
Perspectives d'investissement 2026 de Firefly Aerospace (FLY) : Scénario haussier à 55$ vs. scénario baissier à 15$
La valorisation de FLY en 2026 dépend moins d'un dépassement trimestriel que de la capacité des programmes de lancement, lunaires et de défense à transformer un carnet de commandes de 1,5 milliard de dollars en revenus répétables et marges améliorées. Les trois scénarios éditoriaux ci-dessous sont séparés des objectifs de Wall Street et utilisent 21,13$ comme clôture de référence du 11 septembre.
Le scénario haussier : Une forte croissance des lancements et de la défense pousse FLY vers 55$
Le scénario haussier suppose que Firefly atteint la fourchette haute des prévisions de 420 à 450 millions USD, complète plus de missions Alpha et fait progresser Blue Ghost et Eclipse sans retards majeurs. SciTec renforce le pipeline de défense, tandis que le carnet de commandes continue de croître et la marge brute s'améliore par rapport au niveau de 20,3% du Q2.
Un mouvement vers 55$ nécessiterait environ 251 millions USD de revenus du second semestre, une conversion stable du carnet de commandes et une perte opérationnelle plus faible à mesure que la production évolue. Des missions réussies, de plus grandes adjudications de défense et une utilisation de trésorerie réduite renforceraient le scénario.
Le scénario de base : Une croissance stable maintient FLY entre 30$ et 40$
Le scénario de base suppose que les revenus annuels restent dans les prévisions et que les programmes de lancement, lunaires et de défense continuent de progresser, bien que le calendrier des missions rende les résultats trimestriels irréguliers. Le carnet de commandes soutient la visibilité de la demande, mais le résultat EBITDA ajusté négatif de 61,2 millions USD et l'utilisation de trésorerie opérationnelle de 81,6 millions USD maintiennent la rentabilité au centre des préoccupations.
FLY pourrait trader principalement entre 30$ et 40$ dans ces conditions. Des revenus au-dessus du plancher des prévisions de 420 millions USD, un carnet de commandes stable et une amélioration graduelle des marges soutiendraient la fourchette. Un manque annuel ou des progrès limités sur les pertes opérationnelles plafonneraient la fourchette haute.
Le scénario baissier : Les retards de missions tirent FLY vers 15$
Le scénario baissier suppose qu'Alpha, Blue Ghost ou les jalons clients se déplacent dans des périodes ultérieures, réduisant les revenus 2026 et retardant l'absorption des coûts. Le carnet de commandes reste important, mais la conversion de trésorerie s'affaiblit alors que Firefly continue de financer plusieurs programmes.
Un mouvement vers 15$ deviendrait plus probable si les revenus tombent en dessous de 420 millions USD, si le carnet de commandes diminue de 1,5 milliard USD ou si l'utilisation de trésorerie opérationnelle reste proche du taux Q2 de 81,6 millions USD. Un échec de lancement, un dépassement de coût ou une nouvelle émission d'actions ajouterait une pression supplémentaire.
Prévisions de prix de l'action FLY pour 2026 par les analystes de Wall Street
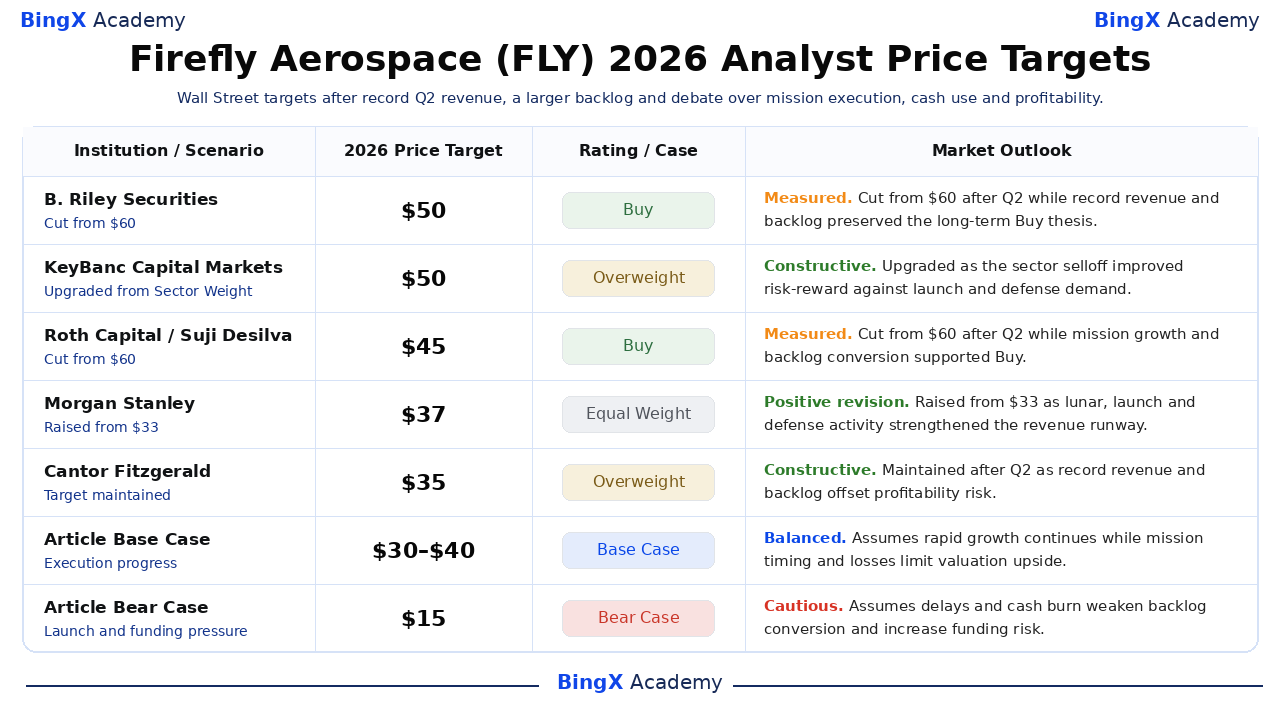
Ces cinq actions datées s'étendent de 35$ à 50$ et reflètent différentes hypothèses sur la fiabilité des missions, la conversion du carnet de commandes, la demande de sécurité nationale et le chemin vers la rentabilité. Ils sont des points de référence tiers plutôt qu'une prévision de consensus unique. Les dernières lignes Base et Bear sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives du marché |
|
B. Riley Securities / Mike Crawford |
50$ |
Achat |
Mesuré. 12 août : réduit de 60$ après Q2 alors que les revenus record et le carnet de commandes ont préservé la thèse d'Achat à long terme. |
|
KeyBanc Capital Markets / Michael Leshock |
50$ |
Surpondérer |
Constructif. 15 juin : rehaussé de Pondération sectorielle alors que la vente du secteur a amélioré le rapport risque-rendement face à la demande de lancement et de défense. |
|
Roth Capital / Suji Desilva |
45$ |
Achat |
Mesuré. 12 août : réduit de 60$ après Q2 alors que la croissance des missions et la conversion du carnet de commandes soutenaient l'Achat. |
|
Morgan Stanley / Kristine Liwag |
37$ |
Pondération égale |
Révision positive. 5 mai : relevé de 33$ alors que l'activité lunaire, de lancement et de défense renforçait la piste de revenus. |
|
Cantor Fitzgerald / Colin Canfield |
35$ |
Surpondérer |
Constructif. 12 août : maintenu après Q2 alors que les revenus record et le carnet de commandes compensaient le risque de rentabilité. |
|
Scénario de base de l'article |
30$–40$ |
Scénario de base |
Équilibré. Suppose une croissance rapide continue tandis que le calendrier des missions et les pertes limitent la hausse de valorisation. |
|
Scénario baissier de l'article |
15$ |
Scénario baissier |
Prudent. Suppose des retards et une combustion de trésorerie affaiblissent la conversion du carnet de commandes et augmentent le risque de financement. |
Comment trader l'action Firefly Aerospace (FLY) sur BingX
Tradez la cadence de lancement de Firefly Aerospace, la conversion du carnet de commandes et les perspectives de marge en utilisant BingX TradFi et BingX AI. Parce que FLY peut réagir fortement aux résultats de missions, aux adjudications de contrats et aux mises à jour de financement, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
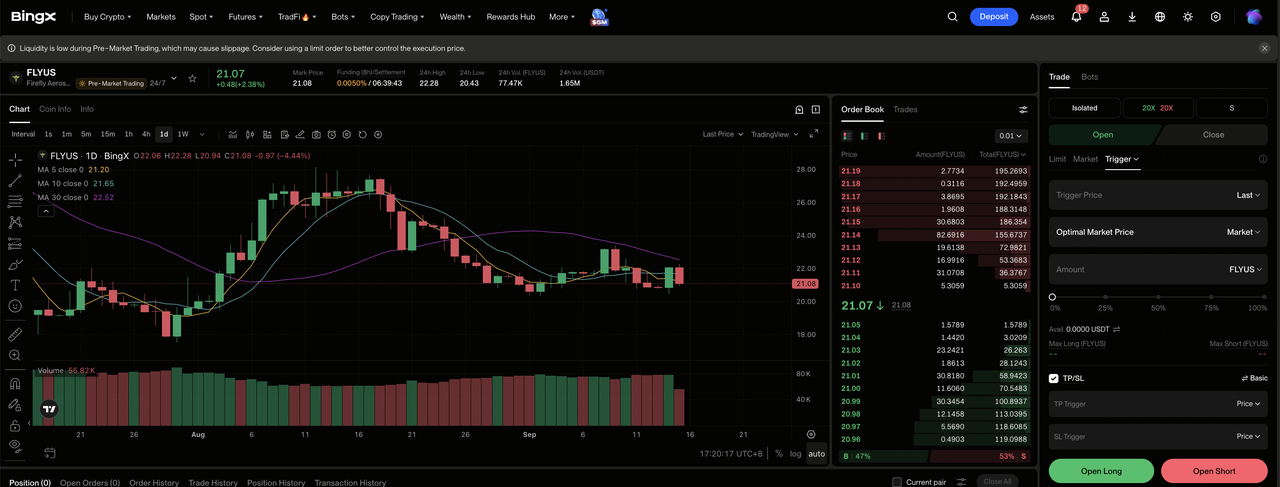
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Firefly Aerospace (FLY). Recherchez et sélectionnez le contrat de futures perpétuels FLY-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir longue si la livraison de missions convertit le carnet de commandes et améliore les marges. Sélectionnez Ouvrir courte si les retards de lancement, les dépassements de coûts ou la combustion de trésorerie affaiblissent l'économie par action attendue.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Isolé ou Marge croisée selon votre tolérance au risque. FLY a tradé plus de 50% en dessous de son prix d'introduction en bourse de 45$, montrant pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. FLY peut réagir rapidement aux lancements, missions lunaires, adjudications de défense, prévisions, marges et financement.
Top 5 des risques à surveiller pour les investisseurs de Firefly Aerospace en 2026
La valorisation de Firefly dépend de l'exécution des missions, de la conversion du carnet de commandes, de la demande gouvernementale et du financement. Ces risques peuvent retarder les revenus, augmenter l'utilisation de trésorerie ou réduire la valeur par action.
- Les échecs de lancement pourraient retarder les revenus : Firefly a encore besoin d'au moins 221,4 millions USD de revenus du second semestre pour atteindre les prévisions. Un problème de mission pourrait reporter les paiements, ajouter des coûts d'enquête et affaiblir la confiance dans le carnet de commandes de 1,5 milliard USD.
- Le carnet de commandes peut se convertir plus lentement que prévu : Le carnet de commandes de 1,5 milliard USD dépend des jalons techniques, du financement et des calendriers des clients. Les retards peuvent pousser les revenus reconnus et les recettes de trésorerie dans des périodes ultérieures même lorsque les contrats restent intacts.
- La forte combustion de trésorerie maintient le risque de financement pertinent : L'utilisation de trésorerie opérationnelle Q2 a atteint 81,6 millions USD, égale à environ 69% du chiffre d'affaires, tandis que la trésorerie s'élevait à 459,8 millions USD. Des pertes continues pourraient nécessiter plus de financement par dette ou actions.
- Les programmes gouvernementaux peuvent faire face à des retards budgétaires : La NASA et les clients de défense fournissent une demande importante, mais le calendrier d'approvisionnement et les priorités changeantes peuvent décaler les adjudications et jalons. Cela pourrait affaiblir la visibilité des revenus à court terme même si la demande à long terme reste forte.
- Une marge brute de 20,3% laisse peu de marge pour les dépassements de coûts : La marge a chuté de 130 points de base par rapport au Q1 alors que le mix de programmes changeait. Des coûts plus élevés sur Alpha, Blue Ghost, Eclipse ou SciTec pourraient retarder le chemin vers un résultat opérationnel positif.
Réflexions finales : Devriez-vous investir dans Firefly Aerospace en 2026 ?
Firefly a dépassé une thèse de lancement à produit unique. Le chiffre d'affaires Q2 a atteint 117,7 millions de dollars, le carnet de commandes a augmenté à environ 1,5 milliard de dollars et l'entreprise a maintenu un objectif annuel de 420 à 450 millions de dollars. Alpha, Blue Ghost, Elytra, Eclipse et SciTec créent plusieurs voies de croissance, bien que la perte opérationnelle de 95,2 millions de dollars montre que l'étendue du programme n'a pas encore produit d'effet de levier opérationnel.
Le scénario haussier nécessite des missions ponctuelles, des marges plus fortes et la conversion du carnet de commandes pour soutenir 55$. Le scénario baissier reflète les glissements de calendrier, la combustion de trésorerie et la pression de financement qui pourraient tirer FLY vers 15$. Les traders conservateurs peuvent attendre un chiffre d'affaires annuel au-dessus du plancher des prévisions, une amélioration de la marge brute et une réduction significative de l'utilisation de trésorerie opérationnelle avant de traiter le carnet de commandes comme une valeur par action durable.
Rappel de risque : Le trading et l'investissement dans des actions comme FLY impliquent un risque élevé de perte en capital. Les échecs de lancement, les défauts de vaisseau spatial, les retards de contrats, les dépassements de coûts, la combustion de trésorerie, la dilution, les changements budgétaires gouvernementaux et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Meilleures actions de défense à acheter en 2026 : Primes, missiles, drones, espace et guerre assistée par IA
- Meilleures actions spatiales à acheter avant l'introduction en bourse de SpaceX
- Prédiction de prix Rocket Lab (RKLB) 2026 : Une nouvelle fusée et la croissance de la défense peuvent-elles pousser RKLB vers 150$ ?
- Prédiction de prix Redwire (RDW) 2026 : Les commandes spatiales et de défense peuvent-elles pousser RDW vers 24$ ?
- Prédiction de prix Virgin Galactic (SPCE) 2026 : Les tests Delta peuvent-ils pousser SPCE vers 5$ ?
- Prédiction de prix Lockheed Martin (LMT) 2026 : Un carnet de commandes record peut-il pousser LMT vers 700$ ?
