AMC Entertainment Holdings (AMC) est le plus grand exploitant de salles de cinéma au monde, exploitant environ 850 cinémas et 9 600 écrans aux États-Unis et en Europe. La vente de billets reste son principal moteur de demande, avec la nourriture et les boissons, les suppléments de format premium, les adhésions de fidélité et la publicité ajoutant des revenus par visite. Un calendrier de films plus solide donne à AMC un potentiel de récupération significatif, bien que les coûts fixes élevés, le service de la dette et les émissions d'actions répétées rendent l'action particulièrement sensible aux conditions de fréquentation et de financement.
Son dernier trimestre a fourni les preuves opérationnelles les plus solides depuis des années. Les revenus Q2 2026 d'AMC ont atteint un record de 1,60 milliard de dollars, en hausse de 14,2% par rapport à l'année précédente et environ 130 millions de dollars au-dessus du consensus LSEG de 1,47 milliard de dollars. Le BPA ajusté de 0,14 $ a battu les attentes d'une perte de 0,06 $, l'EBITDA ajusté a augmenté de 70% à 321,4 millions de dollars et le flux de trésorerie libre a atteint 190,1 millions de dollars. La question centrale est de savoir combien de cette amélioration peut profiter à chaque action après qu'AMC ait vendu 105,3 millions d'actions supplémentaires en juin.
Les prévisions d'actions AMC pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de récupération du box-office : Un calendrier de sortie plus large, des formats large premium et des dépenses plus élevées par client pourraient maintenir l'EBITDA et le flux de trésorerie libre positifs, réduire la pression de refinancement et soutenir un mouvement vers 4,50 $.
- Le cas de contrainte du bilan : La dette, les charges d'intérêts, les coûts fixes des cinémas et un nombre d'actions beaucoup plus important pourraient absorber la récupération opérationnelle, limitant la valeur par action même lorsque la fréquentation s'améliore.
Ce guide décompose les prévisions d'actions AMC, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur les résultats Q2 2026 d'AMC Entertainment du 20 juillet, les dépôts d'investisseurs et les données de marché jusqu'au 9 septembre, plus comment trader les futures d'actions AMC sur BingX TradFi avec du collatéral USDT.
Top 5 des Choses à Savoir pour les Investisseurs AMC en Septembre 2026
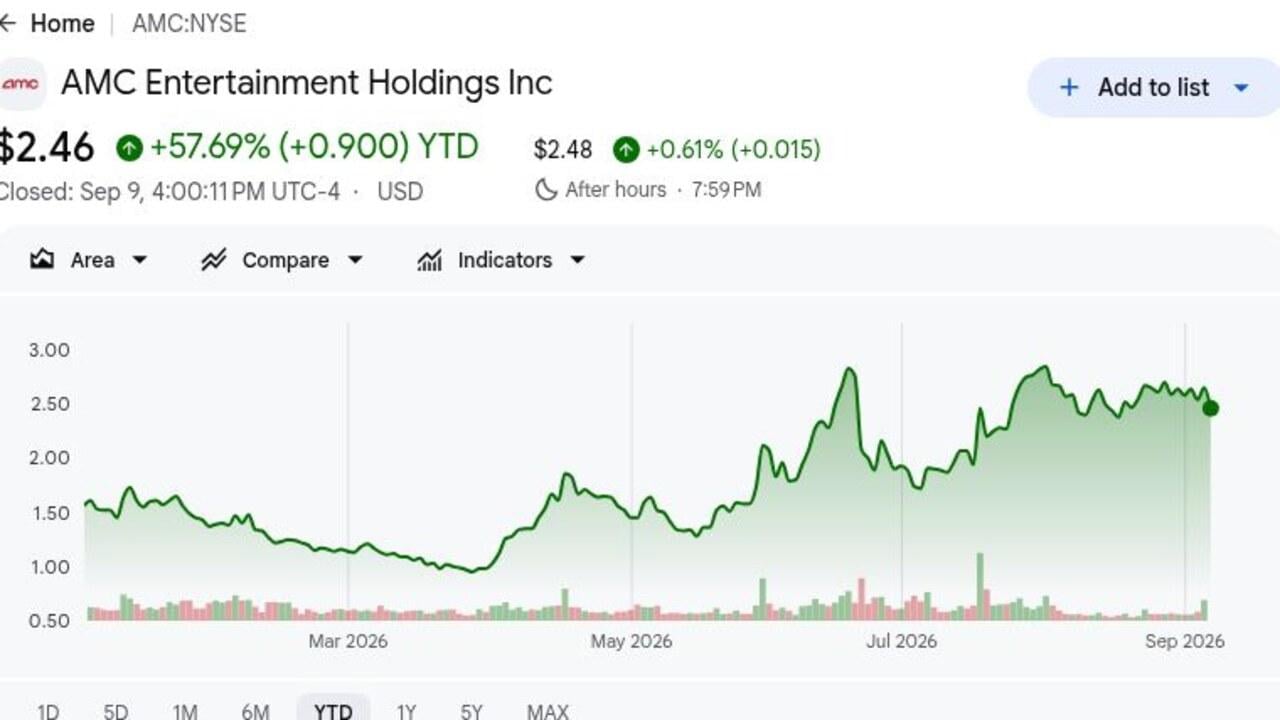
- AMC a clôturé à 2,46 $ le 9 septembre après avoir augmenté de 57,69% depuis le début de l'année : L'action a progressé de près de 1 $ en début d'année à presque 3 $ pendant l'été. La clôture se situe près de l'objectif de 2,50 $ de B. Riley et en dessous de l'objectif de 4 $ de Wedbush, montrant comment le marché actualise une partie de la récupération.
- Les revenus Q2 de 1,60 milliard de dollars ont augmenté de 14,2% et ont battu le consensus d'environ 130 millions de dollars : Six films ont produit des week-ends d'ouverture domestiques supérieurs à 75 millions de dollars. AMC l'a appelé le trimestre de box-office le plus fort en sept ans, soutenant une meilleure utilisation des cinémas dans son circuit.
- Le BPA ajusté de 0,14 $ a battu une perte attendue de 0,06 $ de 0,20 $ : L'EBITDA ajusté a augmenté de 70% à 321,4 millions de dollars. Le résultat montre la sensibilité des bénéfices d'un réseau à coûts fixes lorsque la fréquentation augmente, bien qu'il n'élimine pas les charges d'intérêts.
- Le flux de trésorerie libre a atteint 190,1 millions de dollars alors que la fréquentation a augmenté de près de 14% : La fréquentation américaine a augmenté de 12% et la fréquentation internationale d'environ 18%. La trésorerie générée en interne peut financer les améliorations des cinémas et les paiements d'intérêts sans autre levée de capital immédiate ou échange de dette.
- AMC a levé 150 millions de dollars en vendant 105,3 millions d'actions en juin : Le produit brut s'est élevé en moyenne à environ 1,42 $ par action avant les frais. Le capital a amélioré la liquidité, mais les gains d'entreprise doivent maintenant être divisés par une base de propriété plus large pour les investisseurs.
Qu'est-ce qu'AMC Entertainment Holdings (AMC) ?
AMC Entertainment est une société d'exploitation théâtrale qui vend des billets de cinéma et de la nourriture et des boissons à travers un circuit de cinémas mondial. Ses environ 850 cinémas et 9 600 écrans incluent des emplacements aux États-Unis ainsi que des marchés européens exploités sous Odeon et d'autres marques régionales. Les revenus d'admission dépendent de la disponibilité des films, de la fréquentation et du prix des billets, tandis que les concessions, la publicité et les expériences premium augmentent les revenus par client. AMC utilise également AMC Stubs, les abonnements A-List, la billetterie mobile et les données clients directes pour améliorer la fréquence et la rétention dans une entreprise avec des coûts substantiels de location, de main-d'œuvre et de technologie.
L'orientation à long terme d'AMC se concentre sur rendre les cinémas plus différenciés et productifs plutôt que d'ajouter simplement des écrans conventionnels. Le Go Plan étend IMAX, Dolby Cinema, Laser at AMC et les formats premium ou extra-larges de marque AMC, soutenus par une projection améliorée, des fauteuils inclinables et des choix alimentaires plus larges. Les grands studios, y compris Disney et Universal, ont maintenu des fenêtres théâtrales exclusives pour les sorties importantes, soutenant les cinémas comme la première destination payante pour les films phares. AMC a également lancé Leawood Films en 2026 pour distribuer des sorties indépendantes et financées par des cinéastes, une tentative à plus long terme d'améliorer l'utilisation des écrans et de participer à l'économie au-delà de la seule exhibition.
Aperçu des Résultats Q2 2026 d'AMC Entertainment (AMC) : Revenus Records, Flux de Trésorerie et Croissance de la Fréquentation
AMC a livré des revenus Q2 records de 1,60 milliard de dollars contre l'estimation LSEG de 1,47 milliard de dollars, un BPA ajusté de 0,14 $ contre une perte attendue de 0,06 $, et un EBITDA ajusté de 321,4 millions de dollars, en hausse de 70%. La fréquentation totale a augmenté de près de 14%, incluant une croissance de 12% aux États-Unis et d'environ 18% à l'international, tandis que le flux de trésorerie libre a atteint 190,1 millions de dollars. L'impression a démontré un puissant levier opérationnel, bien que la levée ATM de 150 millions de dollars et les 105,3 millions de nouvelles actions montrent pourquoi l'amélioration de la liquidité et la valeur par action peuvent évoluer dans des directions différentes.
Lire plus : Actualités des Résultats Q2 2026 d'AMC (AMC) : Opérations Records Compensent un Bilan Encore Lourd
|
Métrique Financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
Consensus LSEG 1,47 Md$ |
1,60 Md$ |
Battu. Environ 130 M$ au-dessus du consensus ; en hausse de 14,2% YoY. |
|
BPA ajusté Q2 |
Consensus LSEG -0,06 $ |
0,14 $ |
Battu. Une surprise positive de 0,20 $ contre une perte attendue. |
|
EBITDA ajusté Q2 |
— |
321,4 M$ |
Amélioré. Augmentation de 70% YoY à un record trimestriel. |
|
Flux de trésorerie libre Q2 |
— |
190,1 M$ |
Positif. A converti le rebond du box-office en liquidité. |
|
Fréquentation totale |
— |
Près de +14% YoY |
Accéléré. La fréquentation américaine a augmenté de 12% et la fréquentation internationale d'environ 18%. |
|
Week-ends d'ouverture supérieurs à 75 M$ |
— |
6 films |
Élargi. Plusieurs sorties ont soutenu le trimestre. |
|
Offre d'actions ATM de juin |
— |
150 M$ de 105,3 M d'actions |
Dilutif. A ajouté de la liquidité près d'un prix brut moyen de 1,42 $. |
- Les revenus de 1,60 milliard de dollars ont dépassé le consensus d'environ 130 millions de dollars : L'augmentation de 14,2% a reflété le trimestre de box-office le plus fort en sept ans. Six ouvertures domestiques supérieures à 75 millions de dollars ont réduit la dépendance à un succès et ont augmenté l'utilisation des cinémas dans tout le circuit.
- Le BPA ajusté de 0,14 $ a battu la perte attendue de 0,20 $ : La croissance des billets et concessions a atteint le résultat net. Le profit améliore le cas de récupération, bien que le service de la dette, les baux et les dépenses d'investissement nécessitent encore des liquidités substantielles des opérations théâtrales.
- La fréquentation a augmenté de près de 14%, menée par environ 18% de croissance internationale : La fréquentation américaine a augmenté de 12%, rendant le rebond géographiquement large. Plus de clients stimulent les admissions et créent une autre opportunité de vendre des concessions, adhésions, publicité et sièges premium lors de chaque visite de cinéma.
- L'EBITDA ajusté a grimpé de 70% à 321,4 millions de dollars : L'EBITDA a augmenté beaucoup plus rapidement que le gain de 14,2% des revenus, illustrant le levier opérationnel. Maintenir cette relation renforcerait la capacité de refinancement, tandis qu'un approvisionnement en films plus faible pourrait rapidement l'inverser et presser le flux de trésorerie trimestriel.
- Le flux de trésorerie libre de 190,1 millions de dollars a amélioré les options de financement d'AMC : La trésorerie peut soutenir le Go Plan et réduire la dépendance aux marchés de capitaux. La levée d'actions de 150 millions de dollars signifie que les investisseurs ont encore besoin de plusieurs périodes financées en interne avant d'assumer que la dilution a pris fin.
Perspectives d'Investissement 2026 d'AMC Entertainment (AMC) : Cas Haussier à 4,50 $ vs Cas Baissier à 1,20 $
Les perspectives 2026 d'AMC dépendent de si le rebond opérationnel Q2 devient une source durable de flux de trésorerie libre avant que les coûts de la dette ou les actions supplémentaires n'absorbent l'amélioration. Les fourchettes suivantes sont des scénarios éditoriaux basés sur des hypothèses opérationnelles, pas des promesses de Wall Street.
Le Cas Haussier : Fort Box-Office et Formats Premium Poussent AMC vers 4,50 $
Le Cas Haussier assume que 2026 devient la plus forte année pour les cinémas depuis la pandémie, avec des sorties majeures soutenant la fréquentation après un deuxième trimestre record. Les écrans premium, les améliorations de fauteuils inclinables et les dépenses plus élevées en nourriture et boissons augmentent les revenus par client. L'EBITDA ajusté trimestriel d'AMC de 321,4 millions de dollars montre également comment une fréquentation plus élevée peut élever les bénéfices plus rapidement que les revenus.
Un mouvement vers 4,50 $ nécessiterait que le flux de trésorerie libre reste positif après avoir atteint 190,1 millions de dollars au Q2. Une couverture d'intérêts plus forte, moins de nouvelles émissions d'actions, des calendriers de sortie de studios cohérents et des extensions de dette supplémentaires soutiendraient ce scénario. Une dilution renouvelée affaiblirait le cas même si les revenus de l'entreprise continuaient de croître.
Le Cas de Base : Une Récupération Graduelle Maintient AMC entre 2,50 $ et 3,25 $
Le Cas de Base assume que la fréquentation et la demande de format premium restent plus fortes qu'en 2025, bien que les résultats trimestriels continuent de dépendre du calendrier de sortie des films. Les revenus et l'EBITDA s'améliorent sur l'année complète, mais la dette d'AMC, les charges d'intérêts et les 105,3 millions d'actions vendues en juin limitent combien de ce progrès atteint chaque action existante.
Sous ce scénario, AMC pourrait trader principalement entre 2,50 $ et 3,25 $, près des objectifs de prix de B. Riley, Benchmark et Macquarie. Un flux de trésorerie libre positif et une liquidité stable soutiendraient le bas de la fourchette. Dépasser 3,25 $ nécessiterait une réduction de dette plus claire sans dilution supplémentaire, et un retour à un flux de trésorerie libre négatif affaiblirait le cas central.
Le Cas Baissier : Approvisionnement en Films Plus Faible et Dilution Supplémentaire Tirent AMC vers 1,20 $
Le Cas Baissier assume que le calendrier de sortie s'affaiblit après l'été, causant un déclin de la fréquentation contre des comparaisons plus fortes. Les coûts fixes de location, main-d'œuvre et technologie presseraient l'EBITDA alors que la fréquentation chute. Un flux de trésorerie opérationnel plus faible pourrait également augmenter la dépendance d'AMC au refinancement, aux échanges de dette ou à l'émission d'actions supplémentaire.
Un mouvement vers 1,20 $ deviendrait plus probable si le flux de trésorerie libre devenait négatif, les décotes de dette s'élargissaient ou la direction lançait une autre grande offre au marché. L'objectif de 1,20 $ de Citigroup reflète cette vision baissière. AMC pourrait encore générer une croissance de revenus annuelle, mais un nombre d'actions croissant et des coûts de financement élevés pourraient continuer de réduire la valeur par action.
Prévisions de Prix d'Actions AMC pour 2026 par les Analystes de Wall Street
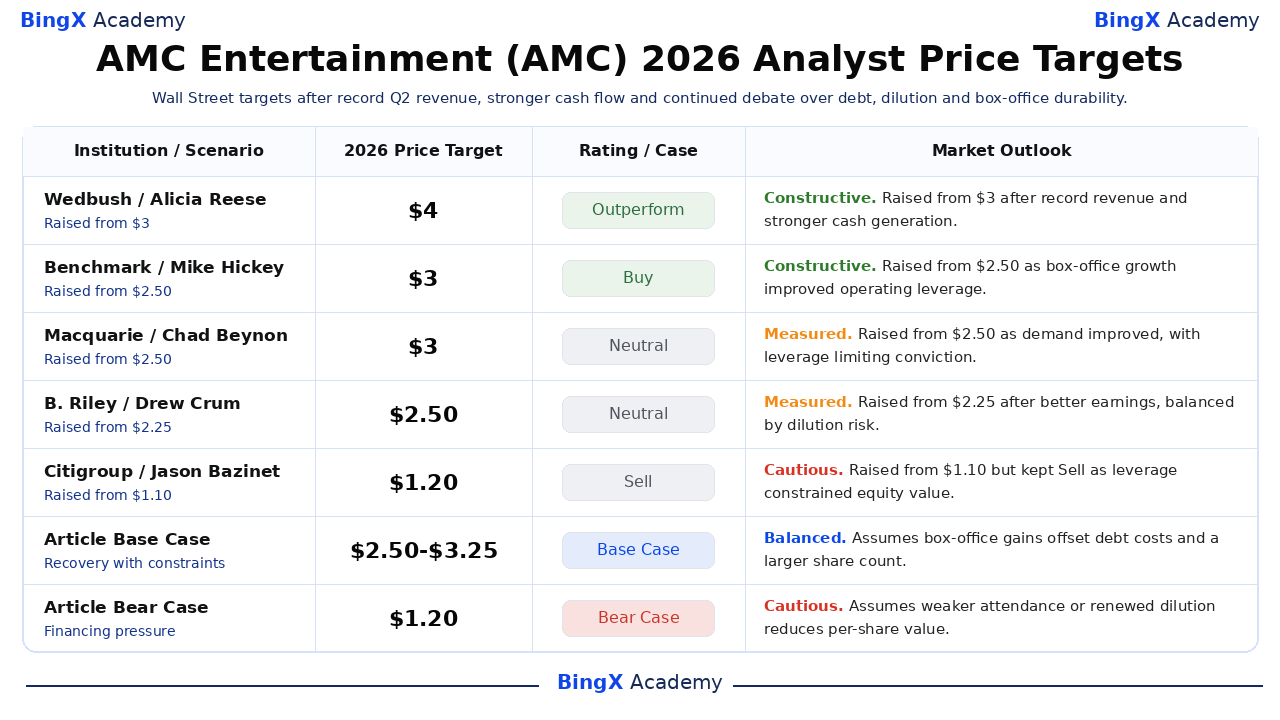
Wall Street reste divisé après le trimestre record d'AMC. Cinq actions d'analystes sélectionnées vont de l'objectif Outperform de 4 $ de Wedbush à l'objectif Sell de 1,20 $ de Citigroup, reflétant un désaccord sur si le levier opérationnel d'un box-office plus fort peut dépasser les coûts de financement et la dilution à travers la base d'actions plus importante d'AMC.
|
Institution |
Objectif de Prix 2026 |
Note |
Perspective de Marché |
|
Wedbush |
4,00 $ |
Surperformer |
Constructive. 21 juillet : relevé de 3 $ après revenus Q2 records et génération de trésorerie plus forte. |
|
Benchmark |
3,00 $ |
Acheter |
Constructive. 21 juillet : relevé de 2,50 $ car la récupération du box-office a amélioré la confiance dans le levier opérationnel. |
|
Macquarie |
3,00 $ |
Neutre |
Mesuré. 2 septembre : relevé de 2,50 $ car la demande s'est améliorée, avec l'effet de levier et la dilution limitant la conviction. |
|
B. Riley |
2,50 $ |
Neutre |
Mesuré. 22 juillet : relevé de 2,25 $ après de meilleurs résultats Q2, équilibré par le risque de dette et de dilution. |
|
Citigroup |
1,20 $ |
Vendre |
Prudent. 7 mai : relevé de 1,10 $ mais maintenu Vendre car l'effet de levier contraignait la valeur par action. |
|
Cas de Base de l'Article |
2,50 $-3,25 $ |
Cas de Base |
Équilibré. Assume que les gains du box-office compensent les coûts de la dette et un nombre d'actions plus important. |
|
Cas Baissier de l'Article |
1,20 $ |
Cas Baissier |
Prudent. Assume qu'une fréquentation plus faible ou une dilution renouvelée réduit la valeur par action. |
Comment Trader les Actions AMC Entertainment (AMC) sur BingX
Tradez la récupération du box-office d'AMC, les perspectives de flux de trésorerie et le risque de dilution en utilisant BingX TradFi et les outils BingX AI. Parce qu'AMC peut réagir fortement aux résultats de week-end d'ouverture, aux bénéfices et aux annonces de financement, les traders doivent définir le catalyseur et les limites de risque avant d'entrer en position.
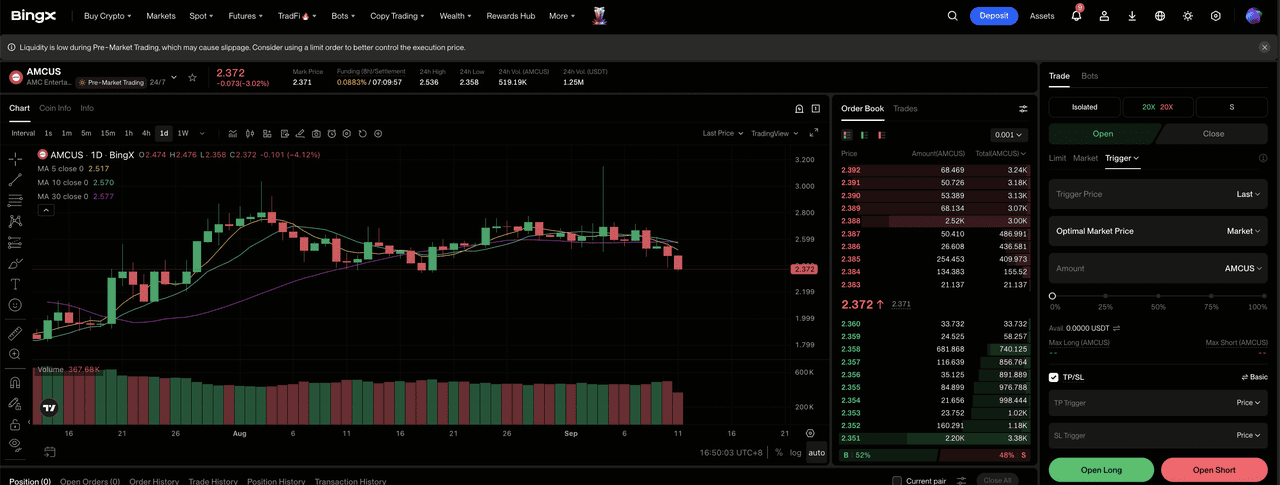
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner AMC Entertainment (AMC). Recherchez et sélectionnez le contrat de futures perpétuels AMC-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si la croissance de la fréquentation et les formats premium maintiennent un flux de trésorerie libre positif. Sélectionnez Ouvrir Short si un calendrier de sortie plus faible, une pression de refinancement ou une nouvelle émission d'actions réduit la valeur par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. AMC a augmenté de 24% après les résultats Q2 et a gagné 57,69% depuis le début de l'année, montrant pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. AMC peut réagir rapidement aux ouvertures de films, aux changements de calendrier des studios, au flux de trésorerie trimestriel, aux échanges de dette et aux divulgations ATM.
Top 5 des Risques à Surveiller pour les Investisseurs AMC Entertainment en 2026
La récupération opérationnelle d'AMC porte encore un risque d'équité substantiel car ses résultats restent très sensibles à l'approvisionnement en films, aux coûts fixes, aux obligations de dette et à l'émission d'actions supplémentaire.
- Un calendrier de films plus faible pourrait inverser la croissance de revenus de 14,2% d'AMC : Les studios contrôlent les calendriers de sortie, et les retards peuvent réduire la fréquentation sans produire un déclin immédiat des coûts de location ou de main-d'œuvre. Même quelques week-ends sous-performants pourraient donc avoir un effet disproportionné sur l'EBITDA.
- Les paiements de dette concurrencent les améliorations des cinémas : La trésorerie dépensée sur les intérêts et le refinancement ne peut être utilisée pour les écrans premium, fauteuils inclinables, systèmes de projection ou améliorations de nourriture et boissons. Des coûts d'emprunt plus élevés pourraient réduire la valeur créée par la récupération opérationnelle d'AMC et laisser moins de liquidités disponibles pour maintenir ses cinémas compétitifs.
- L'émission d'actions supplémentaire pourrait diluer les gains par action : AMC a levé 150 millions de dollars en vendant 105,3 millions d'actions à travers son programme au marché de juin. Une émission supplémentaire à des prix d'action bas répartirait toute amélioration des revenus, EBITDA et flux de trésorerie sur un plus grand nombre d'actions.
- Le streaming pourrait réduire la fréquentation et affaiblir le pouvoir de tarification : Les fenêtres théâtrales exclusives de Disney, Universal et d'autres studios aident les cinémas à attirer les audiences avant que les films n'atteignent les plateformes de streaming. Des fenêtres plus courtes ou plus de sorties directes en streaming pourraient réduire les opportunités de fréquentation et rendre les coûts fixes des cinémas d'AMC plus difficiles à couvrir.
- Les coûts fixes d'AMC peuvent amplifier un ralentissement : L'EBITDA ajusté a augmenté de 70% quand les revenus ont augmenté de 14,2%, montrant les avantages du levier opérationnel pendant une récupération. La même structure de coûts pourrait fonctionner en sens inverse si la fréquentation décline, plaçant une pression renouvelée sur l'EBITDA et le flux de trésorerie libre.
Réflexions Finales : Devriez-vous Investir dans AMC Entertainment en 2026 ?
AMC entre dans le reste de 2026 avec ses meilleures preuves opérationnelles depuis des années. Des revenus records de 1,60 milliard de dollars ont battu le consensus, le BPA ajusté a transformé une perte attendue en profit, l'EBITDA ajusté a atteint 321,4 millions de dollars et le flux de trésorerie libre a totalisé 190,1 millions de dollars. Un calendrier plus large et des formats premium soutiennent la récupération. La contrainte décisive est de savoir si la liquidité peut se renforcer sans ajouter 105,3 millions d'actions supplémentaires.
Le cas haussier vers 4,50 $ nécessite plusieurs périodes de flux de trésorerie positif sans dilution majeure. Le cas de base maintient AMC entre 2,50 $ et 3,25 $, tandis que le cas baissier à 1,20 $ devient plus crédible si l'approvisionnement en films s'affaiblit ou les besoins de financement reviennent. Les traders conservateurs peuvent attendre une confirmation à travers la fréquentation, la conversion EBITDA, la couverture d'intérêts et la capacité d'AMC à financer les améliorations sans autre grande émission d'actions.
Rappel de Risque : Le trading et l'investissement dans des actions comme AMC implique un risque élevé de perte de capital. AMC est exposé à la volatilité du calendrier de films, aux coûts de dette et de refinancement, à la dilution, aux dépenses opérationnelles fixes et aux changements de comportement des consommateurs. Menez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix Netflix (NFLX) 2026 : L'Action NFLX Peut-elle Rebondir à 125 $ avec la Pub et les Sports en Direct ?
- Prédiction d'Action GameStop (GME) 2026 : Survivant du Commerce de Détail ou Mastodonte de Société de Portefeuille ?
- Prédiction de Prix Meta (META) 2026 : La Monétisation de l'IA Peut-elle Pousser META vers 1 000 $ ?
- Prédiction de Prix Alphabet (GOOGL) 2026 : La Croissance Cloud de 82% et l'IA Peuvent-elles Pousser l'Action GOOGL à 430 $ ?
- Prédiction de Prix Reddit (RDDT) 2026 : Les Opportunités de Données IA Peuvent-elles Pousser RDDT vers 300 $ ?
