

Texas Instruments (TXN) diseña y fabrica semiconductores analógicos y de procesamiento integrado utilizados en equipos industriales, vehículos, centros de datos, electrónicos personales y sistemas de comunicaciones. Los productos analógicos siguen siendo el mayor motor de ingresos, mientras que los procesadores integrados conectan las funciones de detección y control a los sistemas digitales. La amplia cartera y la red de fabricación interna crean ventajas de escala duraderas, pero también exponen a la acción a los ciclos de inventario, la utilización de fábricas y la demanda del mercado final.
El último trimestre mostró que la recuperación analógica se está ampliando. Los ingresos de Texas Instruments Q2 2026 alcanzaron $5.463 mil millones, un 23% más interanual, mientras que los ingresos analógicos crecieron un 26% a $4.365 mil millones y los ingresos de procesamiento integrado aumentaron un 16% a $788 millones. El flujo de efectivo libre de los últimos 12 meses subió un 271% a $6.534 mil millones, dejando que los inversores juzguen si la mejora cíclica puede justificar la valoración premium de la acción.
La previsión de la acción TXN para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso del centro de datos y el apalancamiento de fabricación: una demanda más fuerte de gestión de energía, recuperación industrial y automotriz, y un aumento de la utilización de las fábricas de 300mm podrían extender el crecimiento de ingresos mientras expanden el margen operativo y el flujo de efectivo libre.
- El caso del ciclo y la intensidad de capital: la renovada corrección del inventario del cliente, la demanda automotriz más lenta o la utilización débil de la fábrica podrían reducir el apalancamiento de ganancias mientras que los altos requisitos de capital mantienen los retornos de efectivo por debajo del nivel implicado por la valoración.
Esta guía desglosa la previsión de la acción TXN, los escenarios de precios de 2026, los riesgos clave y las perspectivas de los analistas, basándose en el comunicado de ganancias Q2 2026 del 22 de julio de Texas Instruments, la presentación trimestral y los datos de mercado hasta el 23 de septiembre, además de cómo operar futuros de acciones TXN en BingX TradFi con garantía USDT.
Las 5 Principales Cosas que los Inversores de Texas Instruments Deben Saber en Septiembre de 2026
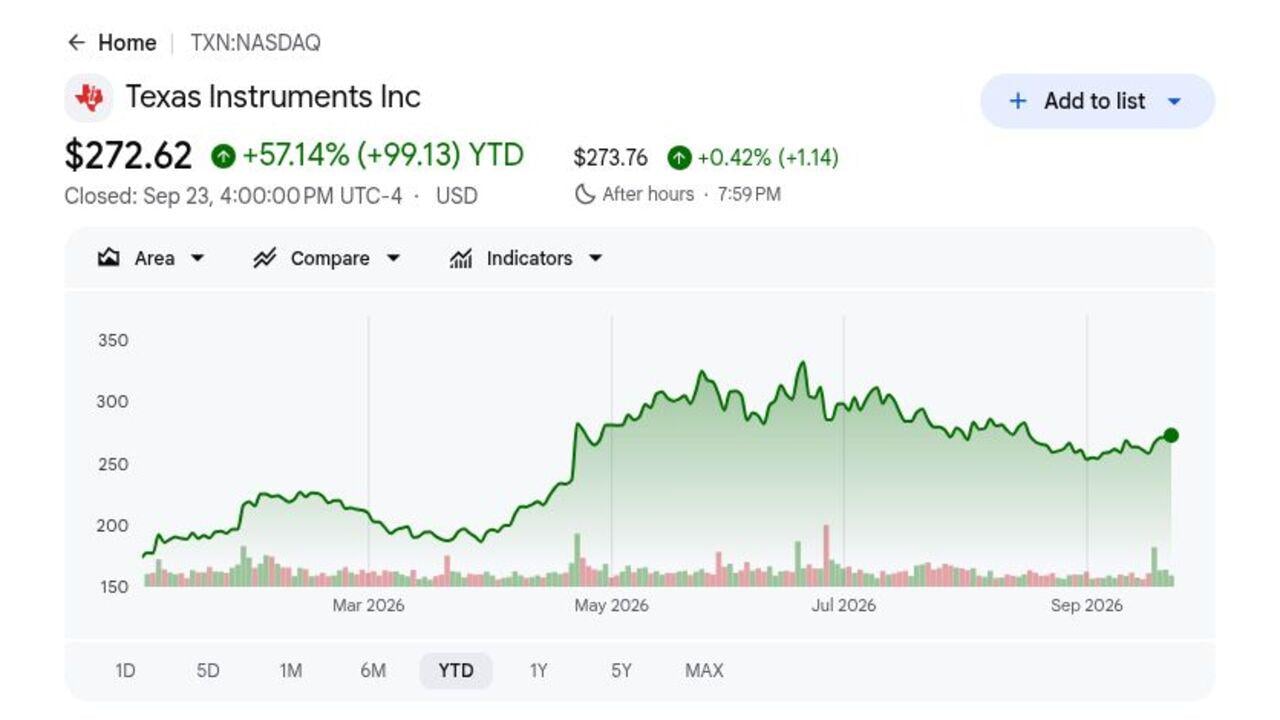
- TXN cerró en $272.62 y subió 57.14% en 2026: Las acciones se recuperaron por la recuperación analógica y la demanda más fuerte de centros de datos, pero permanecieron 18.4% por debajo del máximo de 52 semanas de $334.03. La brecha muestra que los inversores aún cuestionan si el crecimiento de ganancias puede soportar una valoración por encima de 40 veces las ganancias posteriores.
- Los ingresos Q2 alcanzaron $5.463 mil millones, un 23% más: Las ventas superaron el consenso de $5.25 mil millones por $213 millones y aumentaron 13% secuencialmente. El crecimiento en los mercados industrial, de centros de datos y automotriz mostró que la recuperación se estaba ampliando mientras mejoraba la utilización de fábricas.
- Los ingresos analógicos aumentaron 26% a $4.365 mil millones: El segmento generó casi el 80% de las ventas trimestrales, mientras que las ganancias operativas analógicas aumentaron 50% a $1.992 mil millones. Un mayor volumen a través de la red de fabricación de 300mm de TI respaldó un apalancamiento operativo más fuerte.
- La guía de ingresos Q3 alcanzó $5.65 mil millones a $6.15 mil millones: El punto medio de $5.90 mil millones se situó $290 millones por encima del consenso de $5.61 mil millones. La guía de EPS de $2.23 a $2.57 también superó la estimación de $2.18 en el extremo inferior.
- El dividendo trimestral aumentó 7% a $1.52 por acción: El aumento marcó 23 años consecutivos de crecimiento de dividendos y elevó el pago anualizado a $6.08. El flujo de efectivo libre de los últimos 12 meses alcanzó $6.534 mil millones, aunque la inversión continua en fábricas aún compite con dividendos y recompras.
¿Qué es Texas Instruments (TXN)?
Texas Instruments es un fabricante integrado de semiconductores con más de 80,000 productos analógicos y de procesamiento integrado. Los chips analógicos gestionan la energía, amplifican señales y traducen entradas físicas como temperatura, presión y sonido en datos que los sistemas digitales pueden procesar. Los procesadores integrados proporcionan control en tiempo real y conectividad. TI vende principalmente a diseñadores de electrónicos en los mercados industrial, automotriz, de centros de datos, electrónicos personales y comunicaciones, mientras que la amplitud de su catálogo y las vidas largas de productos reducen la dependencia de cualquier cliente o ciclo de dispositivo único.
Su estrategia a largo plazo combina un amplio catálogo de productos con mayor capacidad interna de obleas de 300mm, que la gerencia espera mejore el costo, el control del suministro y la resistencia geográfica. La empresa está expandiendo fábricas en Sherman, Texas y Lehi, Utah, respaldadas por incentivos de la Ley CHIPS de EE.UU., mientras se enfoca en oportunidades de gestión de energía, detección y control en vehículos eléctricos, automatización de fábricas e infraestructura de IA. Las asociaciones generalmente se integran en los diseños de los clientes en lugar de contratos concentrados públicamente, haciendo que los ingenieros, proveedores automotrices, fabricantes de equipos industriales y constructores de infraestructura en la nube sean el ecosistema de clientes duradero.
Resumen de Ganancias Q2 2026 de Texas Instruments (TXN): Fuerte Crecimiento Analógico Impulsa Ingresos, EPS y Perspectivas Q3
Texas Instruments entregó ingresos Q2 de $5.463 mil millones versus $5.25 mil millones esperados, EPS diluido de $2.14 versus $1.94 esperado, e ingresos netos de $1.980 mil millones, un 53% más interanual. Los ingresos analógicos aumentaron 26% a $4.365 mil millones, mientras que la guía de ingresos Q3 de $5.65 mil millones a $6.15 mil millones superó el consenso de $5.61 mil millones, equilibrando el fuerte impulso operativo contra la intensidad de capital y las expectativas elevadas.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 |
Consenso $5.25B |
$5.463B |
Superó. Terminó $213M por encima del consenso; subió 23% interanual y 13% secuencialmente. |
|
EPS diluido Q2 |
Consenso $1.94 |
$2.14 |
Superó. Excedió el consenso en $0.20; subió 52% interanual e incluyó un beneficio de $0.05. |
|
Ingresos netos Q2 |
— |
$1.980B |
Mejoró. Aumentó 53% desde $1.295B en Q2 2025. |
|
Ganancias operativas Q2 |
— |
$2.310B |
Se expandió. Aumentó 48% desde $1.563B ya que los ingresos escalaron más rápido que los costos. |
|
Ingresos analógicos Q2 |
— |
$4.365B |
Se aceleró. Subió 26% interanual mientras las ganancias operativas del segmento aumentaron 50% a $1.992B. |
|
Ingresos de procesamiento integrado Q2 |
— |
$788M |
Mejoró. Subió 16% interanual mientras las ganancias operativas del segmento casi se duplicaron a $168M. |
|
Flujo de efectivo libre de últimos 12 meses |
$1.763B año anterior |
$6.534B |
Se expandió. Aumentó 271% y representó 33.6% de los ingresos posteriores. |
|
Perspectivas de ingresos Q3 |
Consenso $5.61B |
$5.65B-$6.15B |
Elevó. El punto medio de $5.90B se situó $290M por encima del consenso. |
|
Perspectivas EPS Q3 |
Consenso $2.18 |
$2.23-$2.57 |
Elevó. El punto medio de $2.40 se situó $0.22 por encima del consenso. |
- Los ingresos de $5.463 mil millones superaron el consenso en $213 millones: Las ventas crecieron 23% interanual y 13% secuencialmente, mostrando que la recuperación se había alejado bien del punto más bajo del ciclo. La fortaleza en industrial, centros de datos y automotriz también sugiere que la superación fue de base amplia en lugar de ser impulsada por un mercado final.
- El EPS diluido de $2.14 superó el consenso en $0.20: Las ganancias subieron 52% desde $1.41 un año antes, incluso después de excluir el beneficio de $0.05 fuera de la guía original. Una mayor utilización de fábricas y una mejor mezcla de productos permitieron que el crecimiento de ingresos se tradujera en ganancias por acción más fuertes.
- Los ingresos analógicos alcanzaron $4.365 mil millones y crecieron 26%: Las ganancias operativas del segmento aumentaron aún más rápido, subiendo 50% a $1.992 mil millones. Eso respalda la tesis de apalancamiento de fabricación de TI ya que un mayor volumen distribuye la depreciación y los gastos generales fijos en más chips.
- Las ganancias operativas subieron 48% a $2.310 mil millones: El margen operativo mejoró a aproximadamente 42.3% desde 35.1% un año antes, mientras que los ingresos netos subieron 53% a $1.980 mil millones. Sostener ese progreso depende de que el crecimiento de la demanda mantenga la utilización de fábricas por delante de la expansión de costos fijos.
- El flujo de efectivo libre posterior subió 271% a $6.534 mil millones: El margen de flujo de efectivo libre mejoró a 33.6% a pesar de $3.312 mil millones de gastos de capital posteriores. El repunte respalda la capacidad de dividendos, aunque el nuevo gasto en fábricas y la mayor depreciación siguen siendo pruebas clave para la durabilidad del flujo de efectivo.
Perspectiva de Inversión 2026 de Texas Instruments (TXN): Caso Alcista $380 vs. Caso Bajista $220
Las perspectivas 2026 de Texas Instruments dependen de si la recuperación analógica puede extenderse más allá de un trimestre fuerte y traducirse en crecimiento sostenido del margen y flujo de efectivo libre. Una demanda más fuerte de centros de datos, industrial y automotriz respalda el lado positivo, mientras que una renovada desaceleración del inventario, menor utilización de fábricas y compresión de valoración siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Demanda de Centros de Datos Empuja TXN Hacia $380
El Caso Alcista asume que la demanda de energía de centros de datos se mantiene fuerte mientras los clientes industriales y automotrices pasan de la normalización del inventario a una recuperación sostenida de pedidos. Los ingresos analógicos continúan creciendo desde el nivel Q2 de $4.365 mil millones, la utilización de 300mm aumenta, y el margen operativo se mantiene por encima del 42% ya que los costos de fabricación fijos se distribuyen en más unidades.
Un movimiento hacia $380 requeriría ingresos Q3 cerca o por encima del punto medio de guía de $5.90 mil millones, flujo de efectivo libre posterior por encima de $6 mil millones y fuerza continua en gestión de energía, detección y control. Más actualizaciones de estimaciones y gasto de capital estable fortalecerían el caso.
El Caso Base: Recuperación Analógica Constante Mantiene TXN Entre $280 y $320
El Caso Base asume que la demanda permanece constructiva en industrial, automotriz y centros de datos, pero el crecimiento se modera después del aumento del 23% Q2. El margen operativo se mantiene cerca del 40%, mientras que la nueva capacidad y depreciación absorben parte de la ganancia incremental y limitan una mayor expansión del múltiplo.
TXN podría operar principalmente entre $280 y $320 bajo estas condiciones. Los ingresos dentro del rango Q3 de $5.65 mil millones a $6.15 mil millones, crecimiento analógico constante y flujo de efectivo libre posterior por encima de $5 mil millones respaldarían el rango. Una guía por debajo de $5.6 mil millones debilitaría el extremo superior.
El Caso Bajista: Pedidos Más Lentos y Menor Utilización de Fábricas Llevan TXN Hacia $220
El Caso Bajista asume que los clientes industriales o automotrices reconstruyen inventario más rápido que la demanda final, causando que los pedidos se desaceleren después del trimestre de recuperación. Una menor utilización de fábricas presionaría el margen operativo Q2 de aproximadamente 42.3%, mientras que la inversión continua en fábricas mantiene la depreciación y los requisitos de capital elevados.
Un movimiento hacia $220 se volvería más probable si la guía de ingresos trimestrales cae por debajo de $5.6 mil millones, el crecimiento analógico se vuelve negativo o el flujo de efectivo libre regresa hacia el nivel del año anterior de $1.763 mil millones. Un reajuste de valoración de más de 40 veces las ganancias posteriores añadiría presión adicional.
Previsiones de Precio de Acciones TXN para 2026 por Analistas de Wall Street
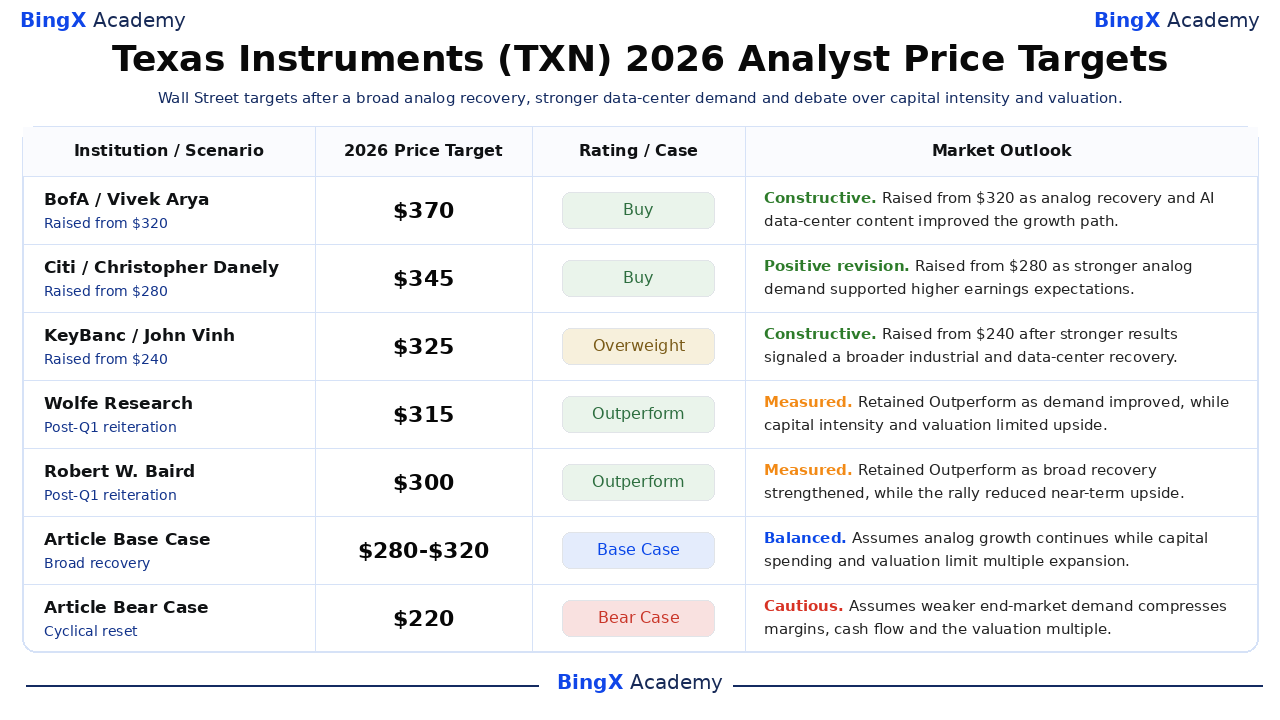
Estas cinco acciones de analistas fechadas abarcan de $300 a $370 y reflejan diferentes suposiciones sobre la durabilidad del ciclo analógico, la demanda de centros de datos, el apalancamiento de fabricación y la valoración. Son puntos de referencia de terceros en lugar de una previsión de consenso. Las filas Base y Bajista finales son escenarios editoriales de BingX Academy y están etiquetadas por separado.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
BofA / Vivek Arya |
$370 |
Comprar |
Constructivo. 25 de mayo: subió desde $320 ya que la recuperación industrial y automotriz se combinó con la expansión del contenido de centros de datos de IA. |
|
Citi / Christopher Danely |
$345 |
Comprar |
Revisión positiva. 15 de junio: subió desde $280 ya que la demanda analógica más fuerte respaldó expectativas de ganancias más altas. |
|
KeyBanc / John Vinh |
$325 |
Sobrepeso |
Constructivo. 23 de abril: subió desde $240 después de que resultados más fuertes señalaran una recuperación industrial y de centros de datos más amplia. |
|
Wolfe Research / Chris Caso |
$315 |
Superar |
Medido. 23 de abril: mantuvo Superar ya que la demanda mejoró, mientras que la intensidad de capital y la valoración limitaron el alza. |
|
Robert W. Baird / Tristan Gerra |
$300 |
Superar |
Medido. 23 de abril: mantuvo Superar ya que la recuperación amplia se fortaleció, mientras que el rally redujo el alza a corto plazo. |
|
Caso Base del Artículo |
$280-$320 |
Caso Base |
Equilibrado. Asume que el crecimiento analógico continúa mientras el gasto de capital y la valoración limitan la expansión del múltiplo. |
|
Caso Bajista del Artículo |
$220 |
Caso Bajista |
Cauteloso. Asume que la demanda más débil del mercado final comprime márgenes, flujo de efectivo y el múltiplo de valoración. |
Cómo Operar Acciones de Texas Instruments (TXN) en BingX
Opera las perspectivas de ciclo analógico, demanda de centros de datos y apalancamiento de fabricación de Texas Instruments usando BingX TradFi y herramientas de BingX AI. Debido a que TXN puede reaccionar bruscamente a la guía, pedidos de semiconductores y actualizaciones de gasto de capital, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
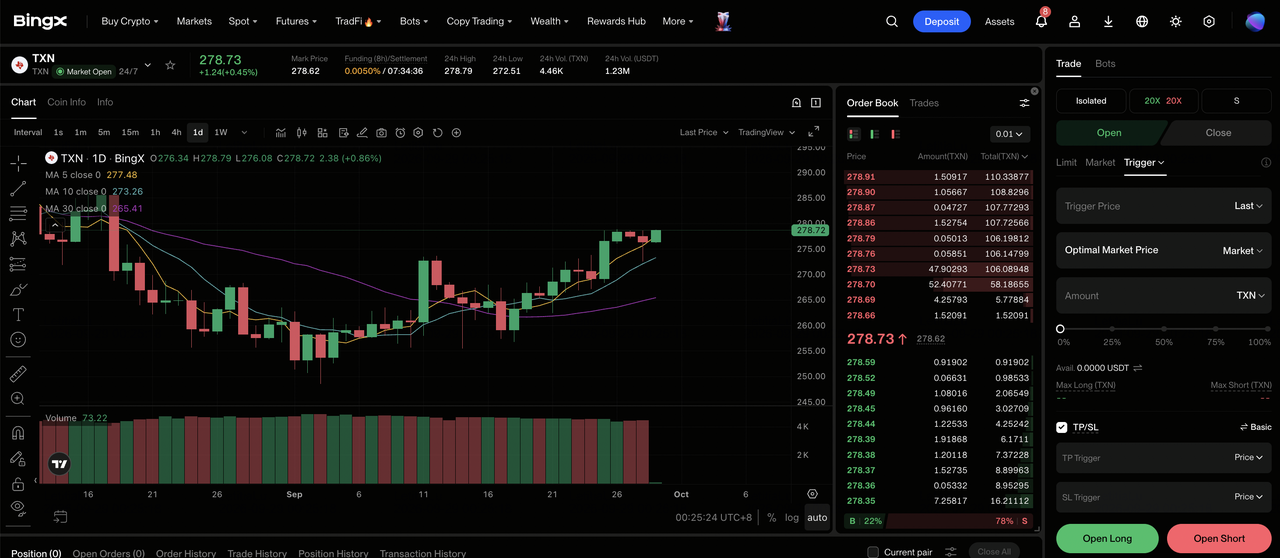
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de control del intercambio BingX.
Paso 2: Seleccionar Texas Instruments (TXN). Busca y selecciona el contrato de futuros perpetuos TXN-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si la demanda analógica, crecimiento de centros de datos y flujo de efectivo libre permanecen fuertes. Selecciona Abrir Corto si los pedidos del mercado final, márgenes o conversión de efectivo se debilitan.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La ganancia YTD del 57.14% y la caída del 18.4% desde el máximo de 52 semanas muestran por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. TXN puede reaccionar rápidamente a ganancias, guía, pedidos industriales, demanda automotriz, gasto de centros de datos, controles de exportación y actualizaciones de asignación de capital.
Los 5 Principales Riesgos a Observar para los Inversores de Texas Instruments en 2026
Texas Instruments combina demanda cíclica con una expansión de fabricación a largo plazo, por lo que los cambios en pedidos, utilización de fábricas, gasto de capital y valoración pueden afectar materialmente las ganancias y el flujo de efectivo.
- Una recesión de semiconductores podría reducir la utilización de fábricas: Los ingresos Q2 subieron 23% ya que la demanda industrial, de centros de datos y automotriz mejoró. Si los clientes reconstruyen inventario más rápido que el crecimiento de la demanda final, pedidos más bajos podrían dejar más costos fijos de fábricas distribuidos en menos unidades y presionar márgenes.
- El gasto de capital pesado puede retrasar el crecimiento del flujo de efectivo libre: TI gastó $3.312 mil millones en gastos de capital durante los últimos 12 meses mientras expandía la capacidad de 300mm. Una rampa de demanda más lenta podría mantener elevados los costos de depreciación y construcción, limitando el efectivo disponible para dividendos y recompras.
- Una valoración por encima de 40 veces las ganancias posteriores aumenta el riesgo de caída: TXN había ganado 57.14% YTD antes de cerrar en $272.62. Un crecimiento más lento, guía más débil o tasas de interés más altas podrían comprimir el múltiplo incluso si las ganancias permanecen positivas.
- Las restricciones comerciales pueden interrumpir la demanda global: TI sirve a clientes en China, Europa y otras regiones mientras expande la producción en EE.UU. Los controles de exportación, aranceles o políticas de localización podrían cambiar la demanda, precios y mezcla de productos.
- Los pedidos industriales y automotrices pueden cambiar rápidamente: Estos mercados pueden reducir pedidos bruscamente cuando el inventario del canal aumenta por encima de las necesidades de producción. Otra corrección presionaría los ingresos analógicos y de procesamiento integrado y reduciría el beneficio de margen esperado de una mayor utilización de 300mm.
Pensamientos Finales: ¿Deberías Invertir en Texas Instruments en 2026?
Texas Instruments entró en la segunda mitad con un amplio impulso operativo. Los ingresos Q2 crecieron 23% a $5.463 mil millones, las ventas analógicas subieron 26% y el flujo de efectivo libre posterior alcanzó $6.534 mil millones. Esas cifras respaldan la tesis de recuperación, mientras que la ganancia YTD del 57.14% y la inversión continua en fábricas muestran que una mejora sustancial ya se refleja en la valoración.
El Caso Alcista requiere que la demanda de energía de centros de datos y la recuperación industrial mantengan alta la utilización de fabricación, respaldando $380. El Caso Bajista refleja una desaceleración cíclica y compresión del múltiplo hacia $220. Los operadores conservadores pueden esperar ingresos Q3 cerca del punto medio de $5.90 mil millones, margen operativo alrededor del 40% y fortaleza continua del flujo de efectivo libre antes de aumentar la exposición.
Recordatorio de Riesgo: Operar e invertir en acciones como TXN involucra un alto riesgo de pérdida de capital. Los ciclos de semiconductores, inventarios de clientes, utilización de fábricas, gasto de capital, política comercial, cambios de valoración y operaciones apalancadas pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las 10 Principales Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Principales Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores e Infraestructura de Computación de IA
- Previsión de Acciones de Qualcomm (QCOM) 2026: ¿Pueden la IA y la Diversificación Impulsar QCOM por Encima de $200?
- Predicción de Precio de AXT Inc. (AXTI) 2026: ¿Puede la Demanda Óptica de IA Impulsar AXTI Hacia $125?
- Predicción de Precio de Credo Technology (CRDO) 2026: ¿$300 AEC Hyper-Ramp o Obstáculo de Valoración Premium?
- Predicción de Precio de Applied Digital (APLD) 2026: ¿Puede el Crecimiento de Centros de Datos de IA Impulsar APLD Hacia $90?
