

Autodesk (ADSK) es una empresa de software de suscripción que sirve a arquitectos, ingenieros, constructores, fabricantes y creadores de medios a través de productos como AutoCAD, Revit, Fusion, Forma y Maya. La arquitectura, ingeniería, construcción y operaciones siguen siendo el mayor motor de ingresos, mientras que la fabricación, colaboración en la nube, software de operaciones e IA están cobrando más importancia para el crecimiento a largo plazo. Esa amplitud crea varios caminos hacia la expansión, pero también deja a ADSK sensible a los ciclos de construcción, competencia de software y ejecución de adquisiciones.
Su último trimestre mostró una demanda duradera junto con una configuración futura más complicada. Los ingresos del Q2 FY2027 de Autodesk alcanzaron $2.046 mil millones, un aumento del 16% interanual, el EPS no-GAAP aumentó $0.68 a $3.30 y el flujo de caja libre aumentó 24% a $561 millones. La administración elevó la orientación de crecimiento anual de ingresos a aproximadamente 16%, aunque el punto medio de $3.065 de la orientación de EPS no-GAAP del Q3 se mantuvo aproximadamente $0.08 por debajo del consenso ya que los costos de MaintainX entraron en las perspectivas.
El pronóstico de acciones de ADSK para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de plataforma conectada y adopción de IA: Autodesk AI, Forma, Fusion y flujos de trabajo de construcción podrían conectar más datos de diseño, fabricación y operación, mientras que la adquisición de $3.6 mil millones de MaintainX extiende la plataforma hacia el mantenimiento de activos y apoya una mayor oportunidad de ingresos recurrentes.
- El caso de integración y ejecución: La dilución de MaintainX, el crecimiento más suave de facturación y la orientación de EPS a corto plazo más baja podrían retrasar el apalancamiento operativo, mientras que las herramientas de diseño de IA de movimiento más rápido desafían el precio y la participación del usuario en productos establecidos.
Esta guía desglosa el pronóstico de acciones de ADSK, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del Q2 FY2027 del 27 de agosto de 2026 de Autodesk, presentación trimestral y datos de mercado hasta el 23 de septiembre, además de cómo operar futuros de acciones de ADSK en BingX TradFi con garantía USDT.
Top 5 Cosas que los Inversionistas de Autodesk Deben Saber en Septiembre de 2026
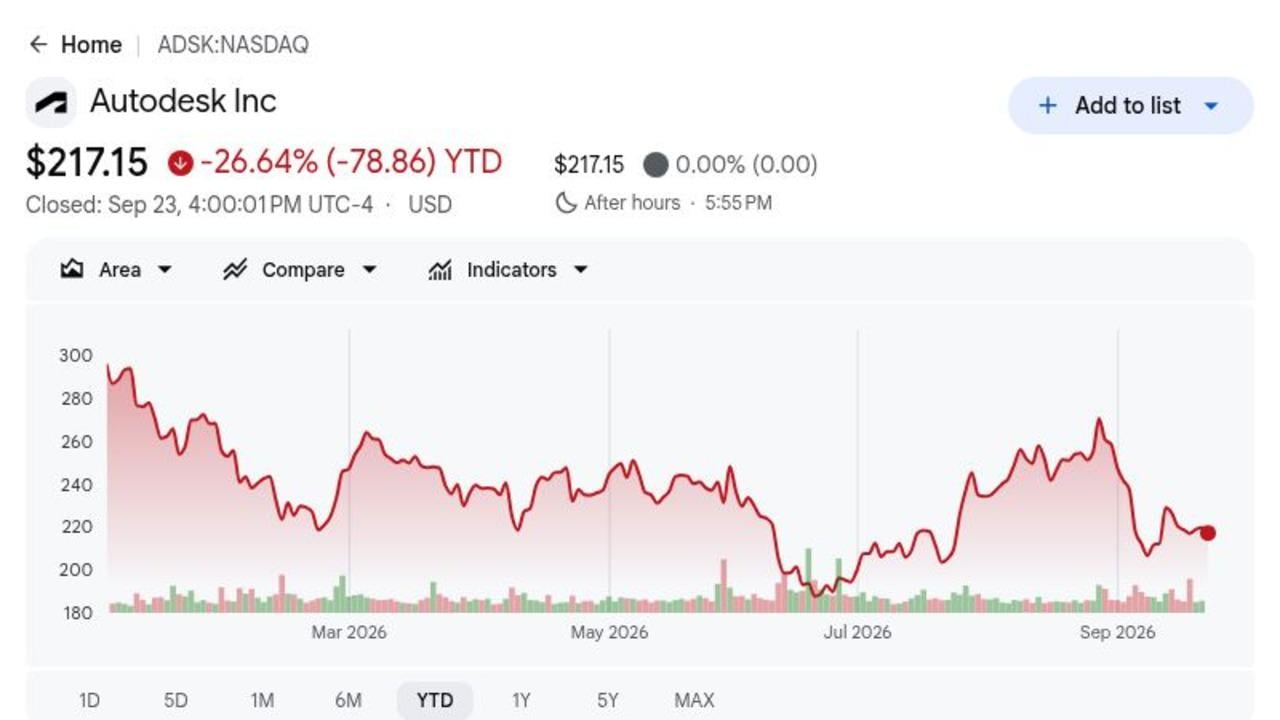
- ADSK cerró en $217.15 y bajó 26.64% en 2026: El cierre del 23 de septiembre se mantuvo aproximadamente 33% por debajo del máximo de 52 semanas de $326.35 a pesar de superar las expectativas trimestrales. La brecha muestra que los inversionistas aún quieren pruebas más claras de que la inversión en IA y el gasto en adquisiciones pueden traducirse en ganancias por acción más fuertes.
- Los ingresos del Q2 alcanzaron $2.046 mil millones, un aumento del 16%: Los ingresos superaron el consenso de aproximadamente $2.01 mil millones por unos $36 millones, mientras que los ingresos por suscripción aumentaron a $1.952 mil millones desde $1.667 mil millones. La base recurrente permanece saludable, aunque la valoración ahora depende de si el crecimiento de mediados de adolescencia puede continuar.
- Los ingresos de AECO aumentaron 17% a $1.029 mil millones: La familia de productos más grande de Autodesk generó más de la mitad de los ingresos trimestrales, mientras que el RPO actual aumentó 12% a $5.245 mil millones. La demanda de construcción e infraestructura apoya la visibilidad, aunque el crecimiento total del RPO del 2% fue más suave ya que Autodesk redujo los descuentos multi-anuales.
- La orientación de ingresos FY2027 aumentó a $8.295 mil millones a $8.345 mil millones: El rango implica aproximadamente 16% de crecimiento e incluye MaintainX, mientras que se espera que el EPS no-GAAP esté en $12.52 a $12.60. Una demanda más fuerte apoya las perspectivas de ventas más altas, pero los costos de adquisición hacen que el camino de ganancias sea menos directo.
- El acuerdo de MaintainX de $3.6 mil millones expande Autodesk hacia operaciones: MaintainX aporta una base estimada de $135 millones de ARR que crece más del 50%, pero Autodesk también redujo la orientación de flujo de caja libre a $2.725 mil millones a $2.750 mil millones e incluyó aproximadamente $45 millones en costos de transacción. La calidad de integración determinará si el acuerdo crea valor significativo por acción.
¿Qué Es Autodesk (ADSK)?
Autodesk es una empresa global de software de diseño y fabricación cuyos productos apoyan el ciclo de vida completo de edificios, infraestructura, productos manufacturados y contenido digital. AutoCAD proporciona diseño asistido por computadora general, Revit apoya el modelado de información de construcción, Fusion combina diseño de productos y fabricación, y Maya y 3ds Max sirven a medios y entretenimiento. La mayoría de los ingresos provienen de suscripciones, por lo que las renovaciones, expansión de asientos, uso y precios son los principales impulsores económicos. La empresa también vende colaboración en la nube y flujos de trabajo de construcción que conectan equipos de diseño de oficina con la ejecución en campo.
La dirección a largo plazo de Autodesk es converger los datos de diseño, fabricación y operación a través de las nubes industriales de Forma, Fusion y Flow, con Autodesk AI añadiendo asistentes, automatización e inteligencia de proyectos. Autodesk Construction Cloud vincula arquitectos, contratistas y propietarios, mientras que las asociaciones con los principales ecosistemas de nube y hardware apoyan el intercambio de datos y flujos de trabajo intensivos en cómputo. La adquisición planificada de MaintainX de $3.6 mil millones extiende esa estrategia hacia el mantenimiento y operaciones de primera línea, conectando activos después de la construcción o fabricación. La administración espera que esta plataforma más amplia profundice las relaciones con los clientes, aunque la integración y la monetización disciplinada siguen siendo esenciales.
Lee Más: Predicción de Precio de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Impulsar ADBE Hacia $350?
Resumen de Ganancias Q2 FY2027 de Autodesk (ADSK): El Crecimiento de Ingresos y Margen Fortalece las Perspectivas FY2027
Autodesk entregó ingresos del Q2 de $2.046 mil millones versus $2.01 mil millones esperados, EPS no-GAAP de $3.30 versus $3.12 esperado, ingreso neto GAAP de $492 millones y flujo de caja libre de $561 millones. Los ingresos de AECO crecieron 17% a $1.029 mil millones y el RPO actual aumentó 12% a $5.245 mil millones. La administración elevó los ingresos FY2027 a $8.295 mil millones a $8.345 mil millones, aunque el punto medio de $3.065 del EPS del Q3 quedó por detrás del consenso y destacó la dilución de MaintainX.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 FY2027 |
Consenso $2.01B |
$2.046B |
Superó. Aproximadamente $36M por encima del consenso y aumentó 16% interanual. |
|
EPS diluido no-GAAP Q2 |
Consenso $3.12 |
$3.30 |
Superó. $0.18 por encima del consenso y aumentó $0.68 interanual. |
|
EPS diluido GAAP Q2 |
$1.46 un año antes |
$2.33 |
Mejoró. Aumentó $0.87 interanual. |
|
Ingreso neto GAAP Q2 |
$313M un año antes |
$492M |
Mejoró. Aumentó 57% interanual. |
|
Facturación Q2 |
— |
$1.854B |
Creció. Aumentó 10% interanual. |
|
Ingresos AECO Q2 |
— |
$1.029B |
Creció. Aumentó 17% interanual y 15% en moneda constante. |
|
RPO actual Q2 |
— |
$5.245B |
Se expandió. Aumentó 12% interanual. |
|
Margen operativo no-GAAP Q2 |
39% un año antes |
41% |
Se expandió. Mejoró 2 puntos porcentuales interanual. |
|
Flujo de caja libre Q2 |
$452M un año antes |
$561M |
Creció. Aumentó 24% interanual. |
|
Perspectivas de ingresos Q3 FY2027 |
Consenso $2.08B |
2.125B–2.140B |
Por encima. El punto medio de $2.133B superó el consenso por aproximadamente $53M. |
|
Perspectivas EPS no-GAAP Q3 |
Consenso $3.14 |
3.04–3.09 |
Por debajo. El punto medio de $3.065 quedó por detrás del consenso por aproximadamente $0.08. |
|
Perspectivas de ingresos FY2027 |
Perspectiva de crecimiento anterior del 15% |
8.295B–8.345B |
Elevado. El nuevo rango implica aproximadamente 16% de crecimiento. |
|
Perspectivas de flujo de caja libre FY2027 |
Rango anterior por encima del nuevo punto medio |
2.725B–2.750B |
Reducido. Incluye aproximadamente $45M de gastos de transacción de MaintainX. |
- Los ingresos de $2.046 mil millones superaron el consenso por aproximadamente $36 millones: Las ventas crecieron 16% interanual versus 14% en moneda constante, mientras que los ingresos por suscripción alcanzaron $1.952 mil millones. El resultado muestra que las renovaciones y adopción en la nube continúan apoyando un crecimiento duradero.
- El EPS no-GAAP de $3.30 superó el consenso por $0.18: El EPS GAAP aumentó a $2.33 desde $1.46, mientras que el ingreso neto aumentó 57% a $492 millones. Las ganancias crecieron más rápido que los ingresos ya que el apalancamiento operativo y los menores costos de reestructuración mejoraron la conversión de ganancias.
- Los ingresos de AECO alcanzaron $1.029 mil millones y crecieron 17%: Los ingresos de Make aumentaron 26% a $244 millones, mientras que AutoCAD aumentó 14% a $500 millones. El crecimiento en los principales grupos de productos reduce la dependencia de una sola aplicación y apoya la estrategia de plataforma más amplia de Autodesk.
- El flujo de caja libre aumentó 24% a $561 millones: El efectivo de operaciones alcanzó $575 millones, mientras que el margen operativo no-GAAP se expandió dos puntos a 41%. La mejora muestra una economía subyacente más fuerte, aunque las perspectivas de flujo de caja libre anuales de $2.725 mil millones a $2.750 mil millones incluyen financiamiento de MaintainX y costos de transacción.
- La orientación de ingresos FY2027 aumentó, pero la orientación de EPS del Q3 falló por aproximadamente $0.08: Los ingresos anuales ahora apuntan a $8.295 mil millones a $8.345 mil millones, mientras que el EPS no-GAAP del Q3 de $3.04 a $3.09 permanece por debajo del consenso de $3.14. La pregunta clave es si un crecimiento de ventas más fuerte puede compensar la dilución de adquisición a corto plazo.
Perspectiva de Inversión de Autodesk (ADSK) 2026: Caso Alcista de $350 vs. Caso Bajista de $185
Las perspectivas de Autodesk para 2026 dependen de si el crecimiento constante de suscripciones, las herramientas de IA y la adquisición de MaintainX pueden traducirse en márgenes más fuertes y flujo de caja libre. El potencial positivo viene de una adopción más profunda en diseño, construcción y operaciones, mientras que los costos de integración, el gasto de proyectos más lento y la competencia de software siguen siendo los principales riesgos.
El Caso Alcista: Mayor Demanda de IA y Construcción Impulsa ADSK Hacia $350
El Caso Alcista asume que Autodesk mantiene el crecimiento de ingresos cerca de las perspectivas del 16% FY2027 ya que Forma, Fusion, Construction Cloud y Autodesk AI apoyan más flujos de trabajo. MaintainX añade una capa de operaciones, mientras que el crecimiento de AECO por encima del 15% y el crecimiento del RPO actual cerca del 12% preservan la visibilidad futura.
Un movimiento hacia $350 requeriría ingresos cerca de la parte superior del rango de $8.295 mil millones a $8.345 mil millones, integración exitosa de MaintainX y apalancamiento operativo renovado después de los costos de transacción. El margen no-GAAP manteniéndose cerca del 39% para el año, seguido de mejora, fortalecería el caso.
El Caso Base: El Crecimiento Constante de Suscripciones Mantiene ADSK Entre $260 y $310
El Caso Base asume que AutoCAD, Revit, Fusion y las suscripciones de construcción permanecen resistentes mientras que la adopción de IA se desarrolla gradualmente. Los ingresos continúan creciendo en los bajos-a-medios adolescentes, pero el crecimiento total del RPO cerca del 2%, los descuentos multi-anuales más bajos y los gastos de MaintainX limitan una re-calificación más rápida.
ADSK podría operar principalmente entre $260 y $310 bajo estas condiciones. Los ingresos del Q3 dentro de $2.125 mil millones a $2.140 mil millones, crecimiento del RPO actual cerca del 12% y flujo de caja libre anual por encima de $2.725 mil millones apoyarían el rango. Una facturación más lenta o mayor presión de margen debilitaría el extremo superior.
El Caso Bajista: Menor Gasto de Clientes y Mayores Costos Arrastran ADSK Hacia $185
El Caso Bajista asume que los clientes retrasan proyectos, los competidores nativos de IA presionan el precio y los costos de integración de MaintainX duran más de lo esperado. El crecimiento de facturación cae por debajo de la tasa del Q2 del 10%, el RPO actual se desacelera y el margen operativo no logra recuperarse ya que los gastos de ventas y desarrollo aumentan.
Un movimiento hacia $185 se volvería más probable si los ingresos trimestrales fallan la orientación, el flujo de caja libre cae por debajo del piso anual de $2.725 mil millones, o la administración baja el EPS FY2027 por debajo de $12.52. Estimaciones más débiles combinadas con una valoración de software más baja añadirían presión adicional.
Pronósticos de Precio de Acciones de ADSK para 2026 por Analistas de Wall Street
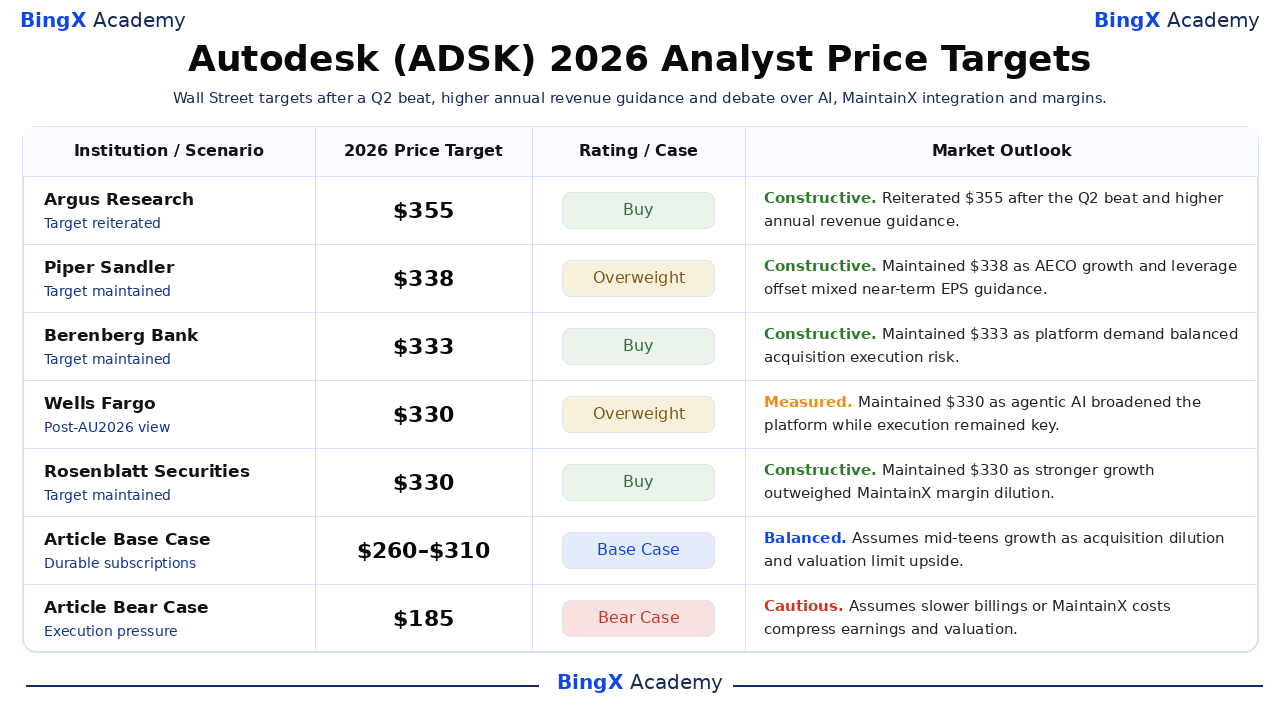
Estas cinco acciones de analistas fechadas están ordenadas de mayor a menor. Su dispersión refleja diferentes puntos de vista sobre el crecimiento recurrente, IA, integración de MaintainX y valoración en lugar de un solo resultado prometido. Las filas finales Base y Bajista son escenarios editoriales de BingX Academy.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Argus Research |
$355 |
Compra |
Constructiva. 1 de septiembre: reiterada después de la superación del Q2 ya que el crecimiento recurrente y la orientación de ingresos anuales más alta apoyaron la vista. |
|
Piper Sandler / Clarke Jeffries |
$338 |
Sobrepeso |
Constructiva. 28 de agosto: mantuvo ya que el crecimiento de AECO y el apalancamiento equilibraron la orientación mixta de EPS a corto plazo. |
|
Berenberg Bank / Nay Soe Naing |
$333 |
Compra |
Constructiva. 1 de septiembre: mantuvo ya que la demanda de plataforma equilibró el riesgo de ejecución de adquisición. |
|
Wells Fargo / Michael Turrin |
$330 |
Sobrepeso |
Medida. 18 de septiembre: mantuvo después de Autodesk University ya que la IA agéntica amplió la plataforma mientras la ejecución siguió siendo clave. |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
Compra |
Constructiva. 28 de agosto: mantuvo ya que un crecimiento más fuerte superó la dilución de margen de MaintainX. |
|
Caso Base del Artículo |
260–310 |
Caso Base |
Equilibrado. Asume crecimiento de medios adolescentes ya que la dilución de adquisición y valoración limitan el potencial positivo. |
|
Caso Bajista del Artículo |
$185 |
Caso Bajista |
Cauteloso. Asume facturación más lenta o costos de MaintainX comprimen ganancias y valoración. |
Cómo Operar Acciones de Autodesk (ADSK) en BingX
Opera las perspectivas de crecimiento de suscripción, nube industrial, IA e integración de MaintainX de Autodesk usando BingX TradFi y las herramientas de BingX AI. Porque ADSK puede reaccionar bruscamente a ganancias, orientación, actualizaciones de adquisiciones y valoraciones del sector de software, los traders deberían definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
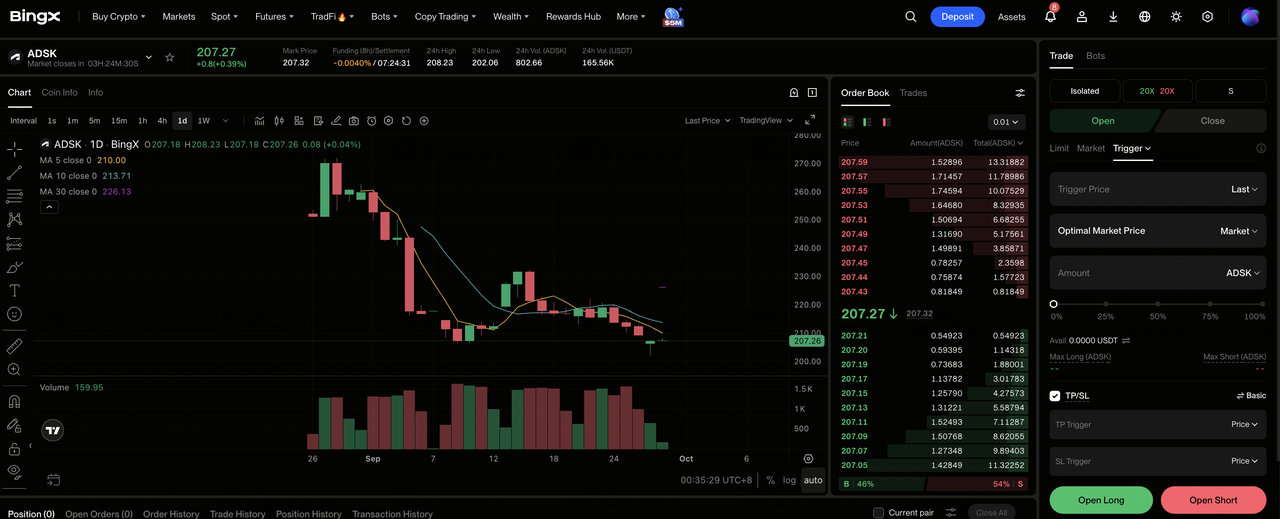
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de control del exchange BingX.
Paso 2: Selecciona Autodesk (ADSK). Busca y selecciona el contrato de futuros perpetuos ADSK-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si esperas que la adopción de IA, demanda de nube industrial e integración de MaintainX sostengan un crecimiento de medios adolescentes. Selecciona Abrir Corto si esperas que una facturación más lenta, dilución de margen o competencia de software debiliten las ganancias.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La caída del 26.64% YTD hasta el 23 de septiembre muestra por qué el apalancamiento conservador y el dimensionamiento claro de posición son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Toma de Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. ADSK puede reaccionar rápidamente a ganancias, orientación, revisiones de analistas, anuncios de productos de IA y actualizaciones de integración de MaintainX.
Top 5 Riesgos a Vigilar para Inversionistas de Autodesk en 2026
Las perspectivas de Autodesk dependen de la demanda recurrente, ejecución de plataforma, disciplina de adquisición y valoración. Cada riesgo a continuación podría debilitar el flujo de caja futuro o reducir el múltiplo que los inversionistas están dispuestos a pagar.
- La integración de MaintainX puede diluir los retornos a corto plazo: Autodesk está pagando $3.6 mil millones por un negocio con aproximadamente $135 millones de ingresos recurrentes anualizados. Una venta cruzada más lenta, mayores costos de retención o gastos de transacción por encima de los $45 millones divulgados podrían reducir el flujo de caja libre por acción.
- La competencia de IA puede presionar el precio y el crecimiento de asientos: Autodesk AI puede profundizar los flujos de trabajo, pero las herramientas de diseño de menor costo pueden reducir la expansión de asientos o hacer que los clientes cuestionen las suscripciones premium. Incluso una debilidad de renovación modesta importaría porque los ingresos por suscripción contribuyeron $1.952 mil millones de las ventas del Q2.
- La facturación puede quedarse atrás de los ingresos reportados: La facturación del Q2 creció 10%, por debajo de la tasa de crecimiento de ingresos del 16%, mientras que el RPO total aumentó solo 2%. Si el RPO actual también se desacelera desde el 12%, la visibilidad de ingresos futuros podría debilitarse antes de que las ventas reportadas muestren la misma presión.
- Los ciclos de construcción y fabricación pueden desacelerar la demanda: AECO generó $1.029 mil millones y la fabricación contribuyó $385 millones en el Q2. Mayores costos de financiamiento, proyectos retrasados o inversión de fábrica más débil podrían reducir las nuevas suscripciones y la demanda de expansión.
- La valoración permanece sensible a la ejecución: El precio de referencia de $217.15 ya refleja una gran caída, pero aún asume crecimiento de medios adolescentes y márgenes fuertes. Ingresos por debajo del piso anual de $8.295 mil millones o EPS por debajo de $12.52 podrían presionar tanto las estimaciones de ganancias como el múltiplo de valoración.
Reflexiones Finales: ¿Deberías Invertir en Autodesk en 2026?
La franquicia principal de Autodesk permanece duradera: los ingresos del Q2 crecieron 16% a $2.046 mil millones, los ingresos de AECO aumentaron 17%, el RPO actual aumentó 12% y el flujo de caja libre alcanzó $561 millones. La empresa también tiene una estrategia creíble a largo plazo conectando datos de diseño, construcción, fabricación y operaciones. La pregunta abierta es si la adquisición de MaintainX de $3.6 mil millones y la inversión en IA en expansión mejoran la economía por acción lo suficientemente rápido.
El Caso Alcista alcanza $350 si los ingresos anuales aterrizan cerca de la parte superior de la orientación, la venta cruzada de MaintainX se desarrolla y los márgenes reanudan la expansión. El Caso Bajista apunta hacia $185 si la facturación se desacelera, los costos de integración persisten o la competencia de IA debilita la economía de renovación. Los traders conservadores pueden esperar a que los ingresos del Q3, facturación, RPO actual y orientación de flujo de caja libre confirmen qué camino se está formando.
Recordatorio de Riesgo: Operar e invertir en acciones como ADSK implica un alto riesgo de pérdida de capital. La ejecución de adquisiciones, competencia de software, gasto cíclico de clientes, cambios de valoración y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Impulsar ADBE Hacia $350?
- Predicción de Precio de Acciones de Palantir (PLTR) 2026: ¿Puede el Crecimiento Comercial de EE.UU. del 149% Impulsar PLTR Hacia $255?
- Predicción de Precio de IBM (IBM) 2026: ¿Puede el Crecimiento de Software y Cuántico Impulsar IBM Hacia $350?
- Predicción de Precio de Figma (FIG) 2026: ¿Puede la Monetización de IA Impulsar FIG Hacia $45?
- Predicción de Precio de CrowdStrike (CRWD) 2026: ¿Puede la Seguridad IA y Falcon Flex Impulsar CRWD Hacia $280?
